7月信贷数据不及预期
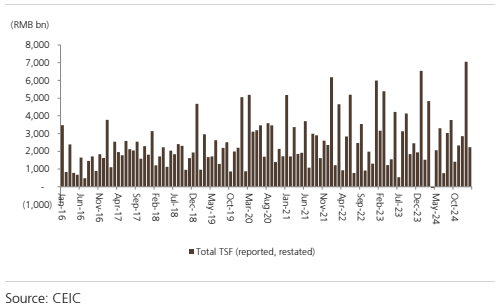
最新数据显示,7月新增人民币贷款净收缩500亿元,远弱于市场预期的150亿元降幅。其中家庭贷款减少4930亿元,企业贷款减少810亿元,同比显著恶化。票据融资成为唯一亮点,增长8710亿元(图1)。社会融资总量也仅1.16万亿元,低于预期的1.4万亿元。
银行股集体跑输市场
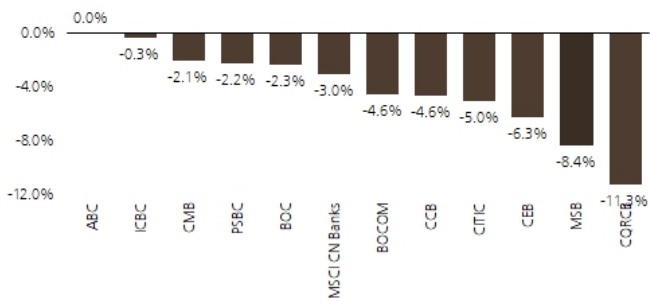
过去一个月,MSCI中国银行指数下跌3.0%,大幅跑输MSCI中国指数7.8%的涨幅。H股银行中,农行H表现最佳(环比持平),重庆农商行H跌幅达11.3%。A股银行指数同样下跌3.6%,跑输沪深300指数4.0%的涨幅(图2)。
资金为何逃离银行板块?
三大关键因素引发资金轮动:
1️⃣ 政策转向盈利复苏:中央政府"反内卷"运动推动企业盈利修复预期;
2️⃣ 刺激政策加码:消费贷1%利率补贴、大型基建项目投资提振增长前景;
3️⃣ 通缩预期逆转:10年期国债收益率从1.64%升至1.75%,显示市场对经济预期改善。
高股息银行迎来布局窗口
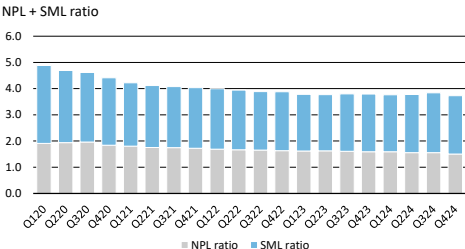
尽管短期承压,优质银行股的防御价值凸显。建行H、工行H、中行H等标的股息率仍超5%(图3)。中期两大趋势将形成支撑:
✅ 分红可持续性:国有大行分红率稳定在30%左右;
✅ 盈利增长重启:预计2026年起恢复温和利润增长。
风险提示
需关注宏观经济不确定性、地缘政治风险及资产质量波动。但在当前环境下,高股息银行股的防御属性,可能成为资金"避风港"的优选。