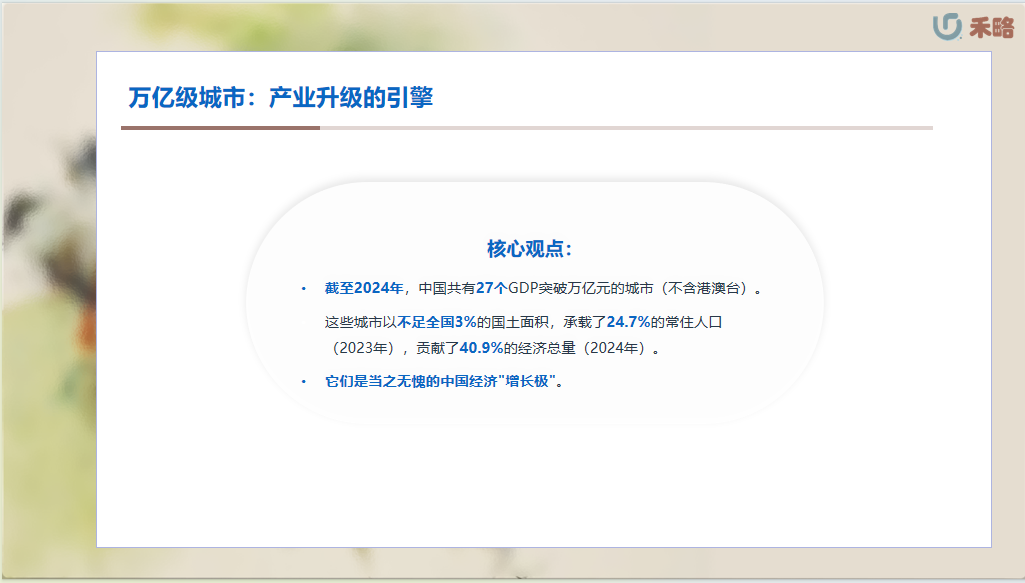
截止2024年,全国有27个城市GDP突破了万亿大关。
别小看这27个城市,它们加起来占了全国不到3%的土地,却养活了超过四分之一的人口,贡献了超过四成的经济总量。
这数据一摆出来,万亿级城市就是中国经济增长的发动机,没跑了。
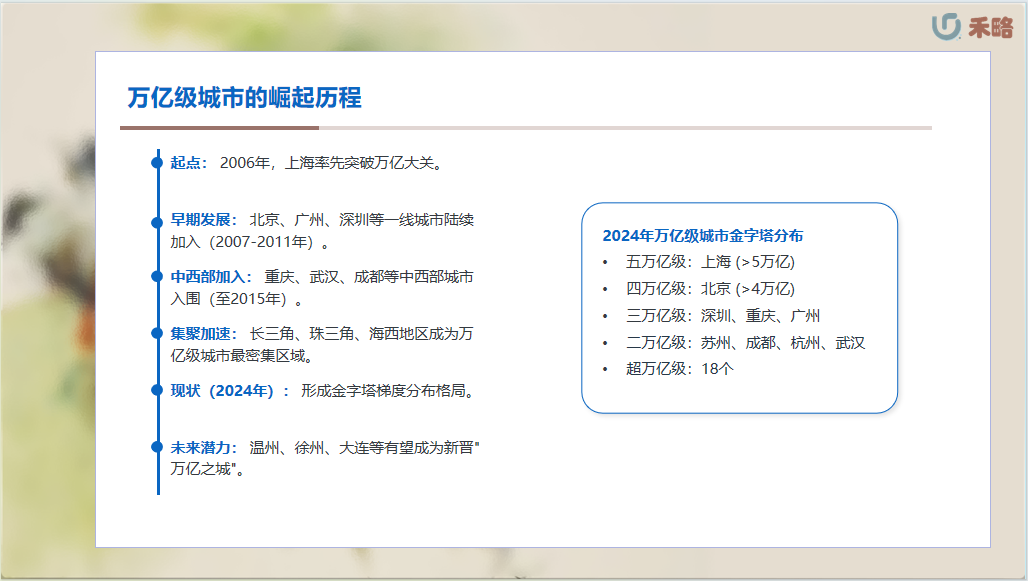
看看这些城市是怎么一步步走到今天的。
最早是2006年,上海第一个冲破万亿,像个领头羊。
然后北京、广州、深圳这些老牌劲旅也陆续跟上。
到了2015年,连重庆、武汉、成都这些中西部的代表也加入了万亿俱乐部。
这之后,长三角、珠三角这些沿海开放地区更是成了万亿城市的聚集地,发展速度嗖嗖的。
现在看,形成了一个挺有意思的金字塔结构:上海、北京稳坐顶峰,下面三万亿级的有仨,二万亿级的有四个,再加上18个超万亿的,梯队分明。
而且,像温州、徐州这些地方,眼看就要迈过那道万亿门槛了,未来可期啊!
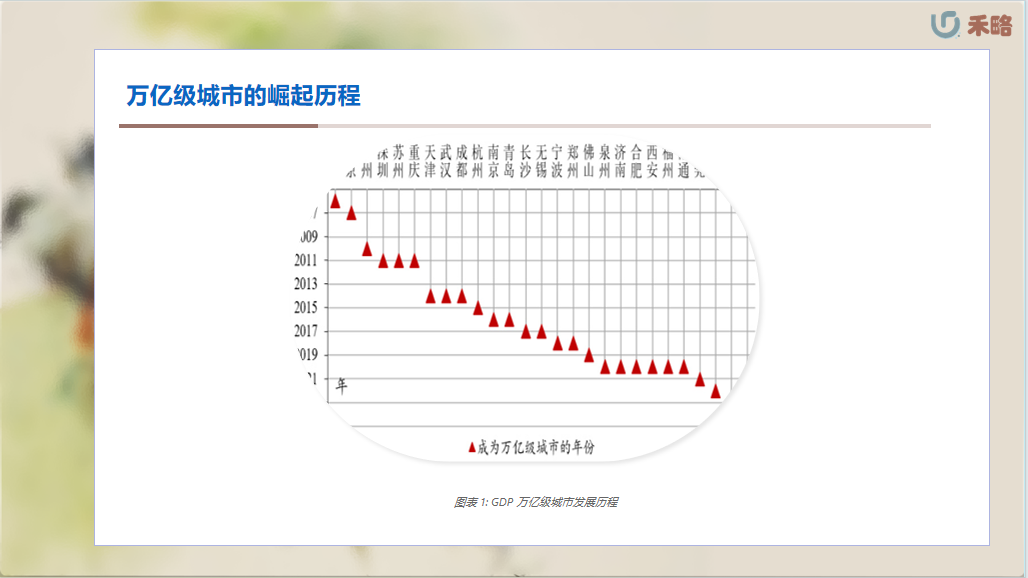
再来看看这些万亿城市在经济版图上的位置和排名变化。
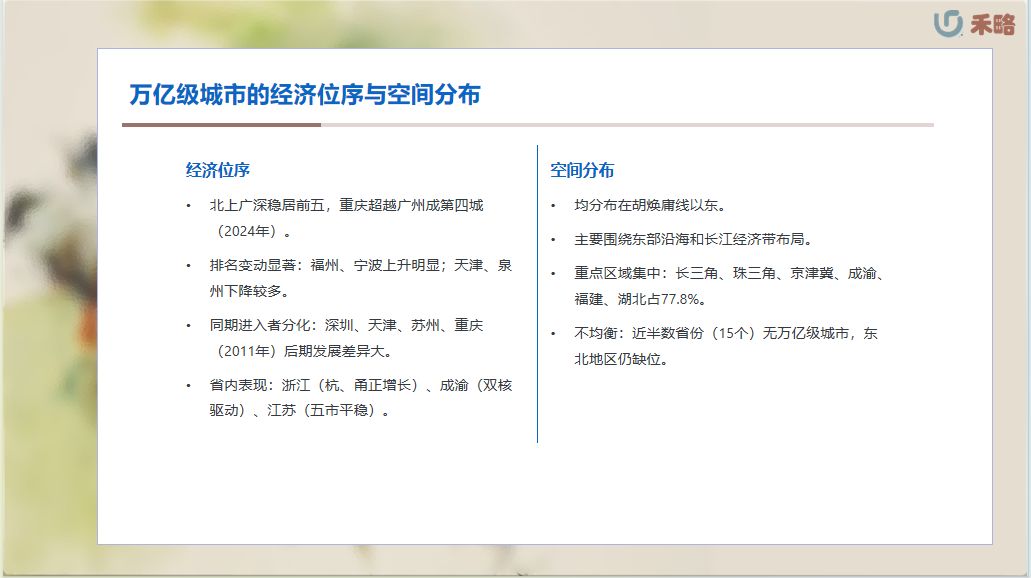
北上广深这几位大佬一直稳居前五,不过2024年重庆后来居上,超过了广州,成了第四城,这可是个大新闻。
如果看每个城市从进入万亿行列到现在,排名的变化就更有意思了。
福州、宁波这两兄弟进步神速,而天津、泉州则相对落后一些。
特别有意思的是2011年那批同榜进士——深圳、天津、苏州、重庆,后来的发展轨迹差异巨大,天津和其他几位的差距越来越大。
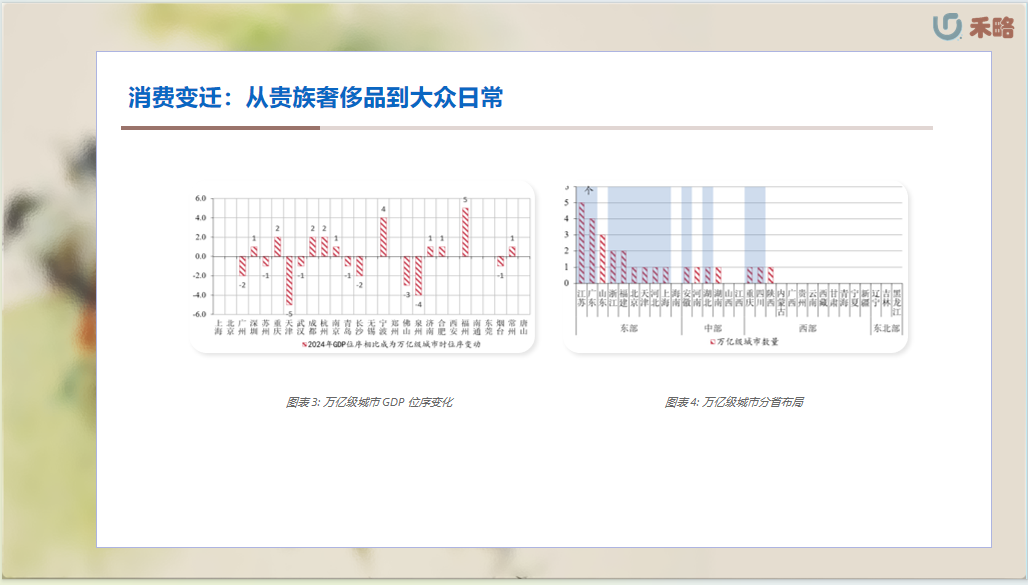
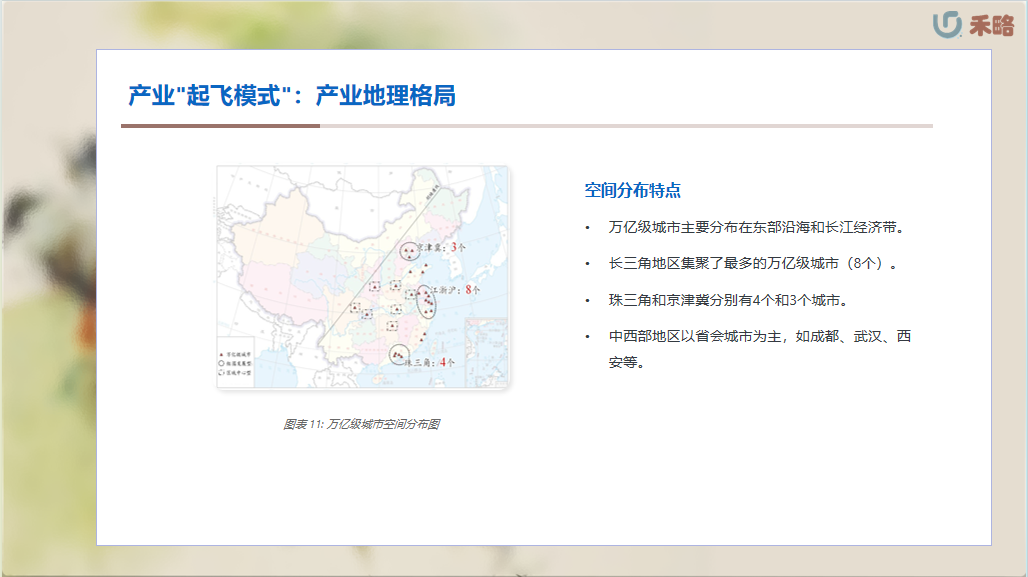
再看空间分布,有个明显的规律:胡焕庸线以东,基本都是万亿城市。
主要集中在东部沿海和长江经济带。
长三角、珠三角、京津冀这些地方,简直是万亿城市的富矿区,加起来占了近八成。
但反过来看,全国一半以上的省份还没自己的万亿领头羊,尤其是东北地区,至今仍是空白,这差距,有点明显啊。
光看总量高还不够,还得看质量怎么样。
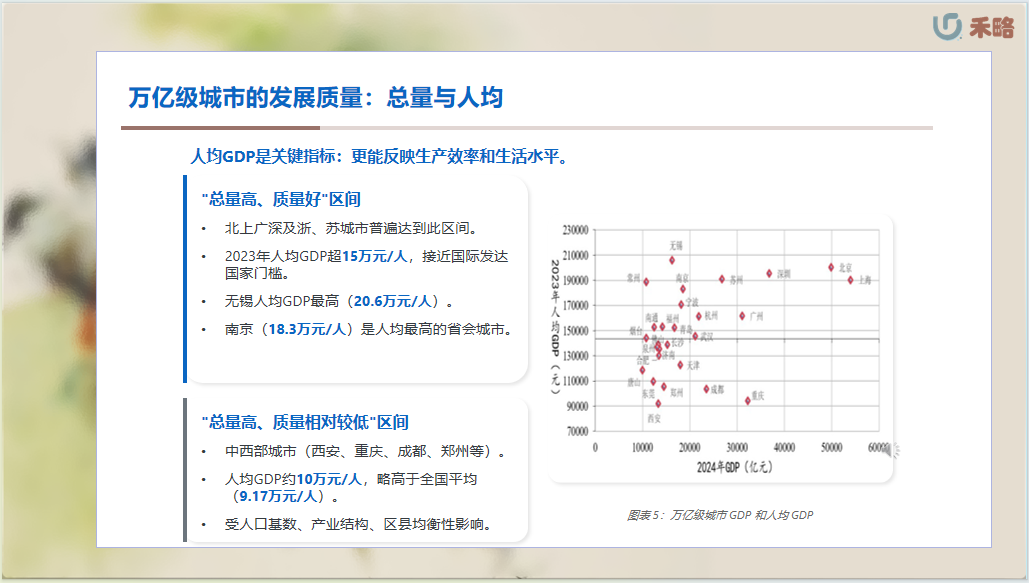
人均GDP是个关键指标,它更能反映一个地方的生产效率和老百姓的生活水平。
你看这张图,横轴是GDP总量,纵轴是人均GDP。
很明显,北上广深,还有浙江、江苏的几个城市,普遍处于总量高、质量好的区间,人均GDP都超过了15万,已经达到了国际上发达国家的标准线。
其中,无锡的人均GDP最高,达到了20.6万,简直是人均GDP之王!
南京作为省会,人均GDP也是最高的,18.3万。
但是,像西安、重庆、成都、郑州这些中西部的万亿城市,虽然总量很大,但人均GDP大概在10万左右,只比全国平均水平稍微好一点点。
这背后的原因比较复杂,可能跟当地人口基数大、产业结构特点以及区域内发展不平衡有关。
万亿城市不仅要体量大,还得跑得快。
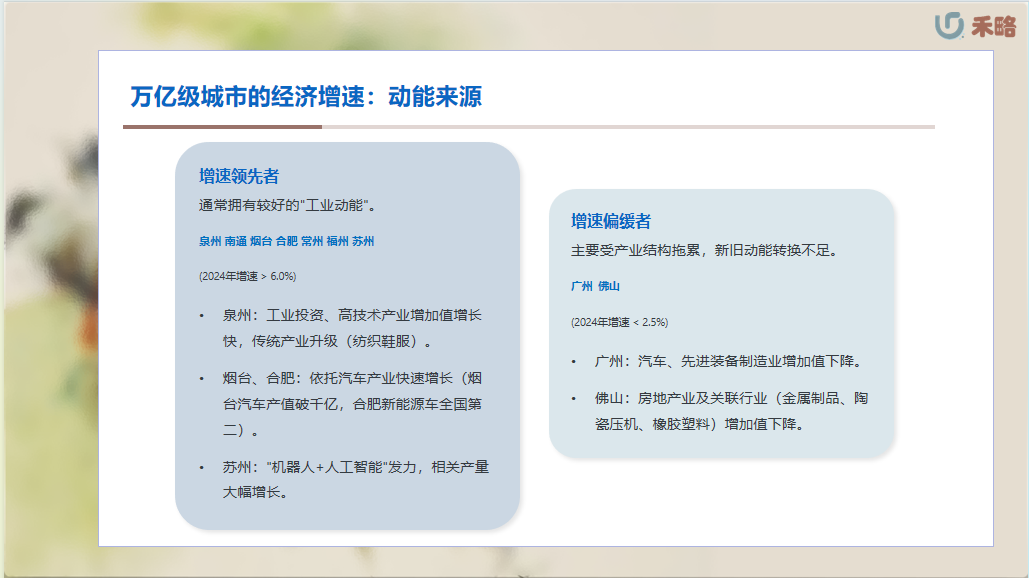
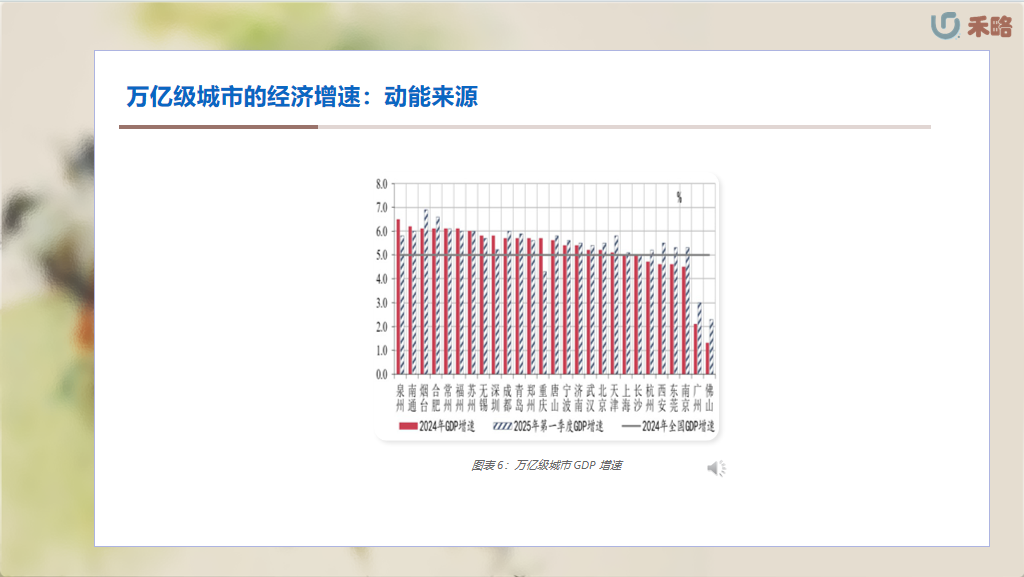
我们来看看2024年这些城市的GDP增速。
增速排在前面的,像泉州、南通、烟台、合肥、常州、福州、苏州,普遍超过了百分之六。
这些城市往往都有不错的工业动能。
比如泉州,工业投资和高技术产业增长很快,连传统的纺织鞋服都能玩出新花样,搞休闲体育特色。
烟台和合肥,那更是靠着汽车产业一路狂飙,烟台汽车产值破千亿,合肥新能源车产量全国第二,带动了整个城市的经济增速。
苏州则是在机器人加人工智能领域发力,相关产品的产量增长惊人。
反观增速比较慢的,像广州和佛山,2024年的增速都不到百分之二点五,远低于全国平均水平。
拖后腿的主要因素就是产业结构,比如广州的汽车、先进装备制造业下降,佛山的房地产及其关联产业下滑严重。
这说明,新旧动能转换接续力度不够,就成了发展的瓶颈。
万亿城市是怎么起飞的?
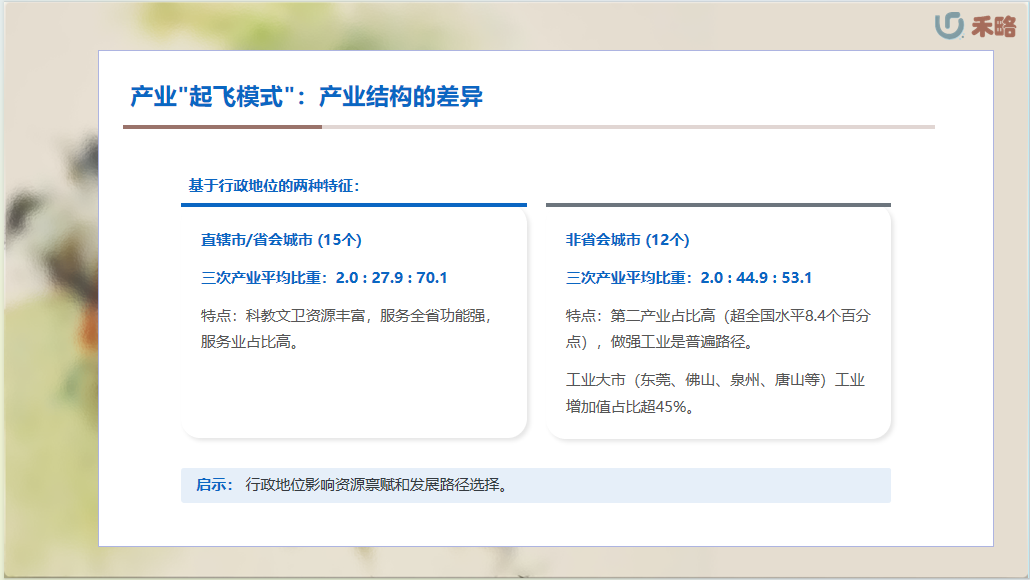
它们的产业结构很有意思,呈现出两种不同的模式。
第一种是直辖市或者省会城市,比如北京、上海、重庆这些。
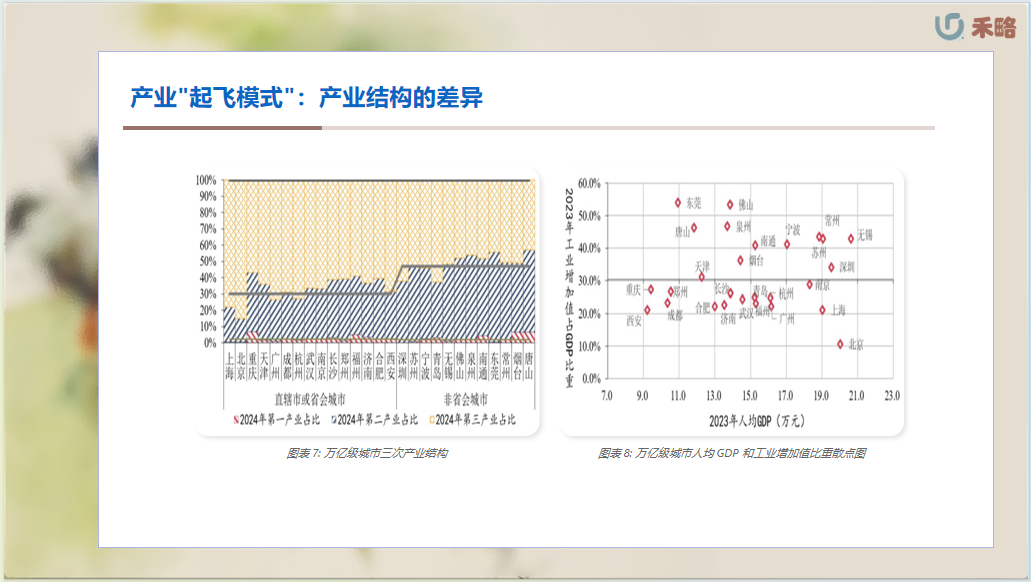
它们通常拥有更多的科教文卫资源,还要承担服务全省的重任,所以服务业占比普遍比较高,平均来看,第三产业占了七成。
第二种是非省会城市,像深圳、苏州、东莞这些。
它们要想跻身万亿行列,几乎都得靠做强做大工业。
你看,非省会城市的平均工业占比接近一半,比全国平均水平高出不少。
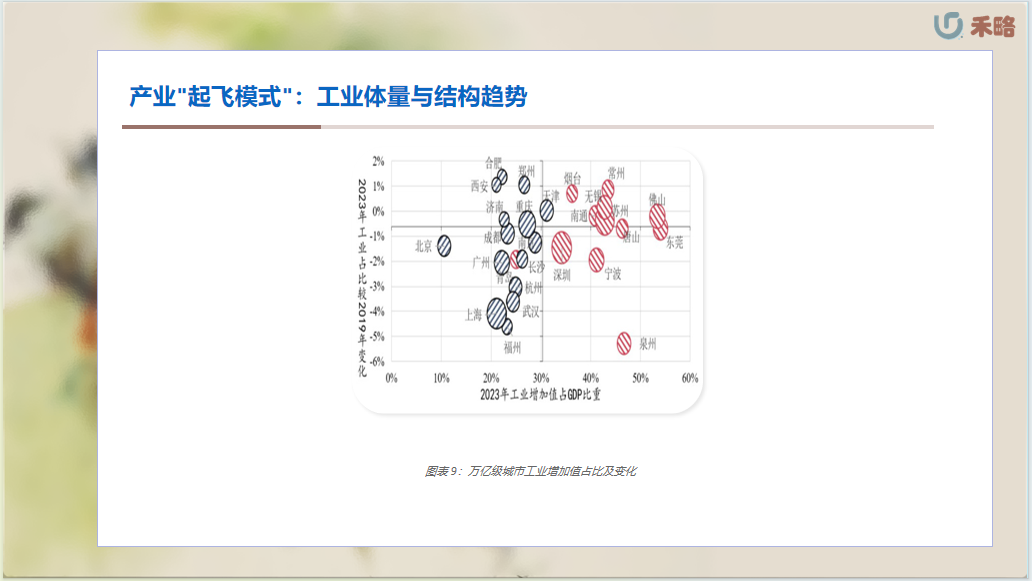
特别是东莞、佛山、泉州、唐山这些工业重镇,工业增加值占比甚至超过了百分之四十五。
这说明什么?行政地位不同,带来的资源禀赋和发展路径选择也就不一样。
省会城市更容易发展服务业,而非省会城市则需要通过强大的工业实力来支撑。
具体到工业这块,谁是工业大佬?
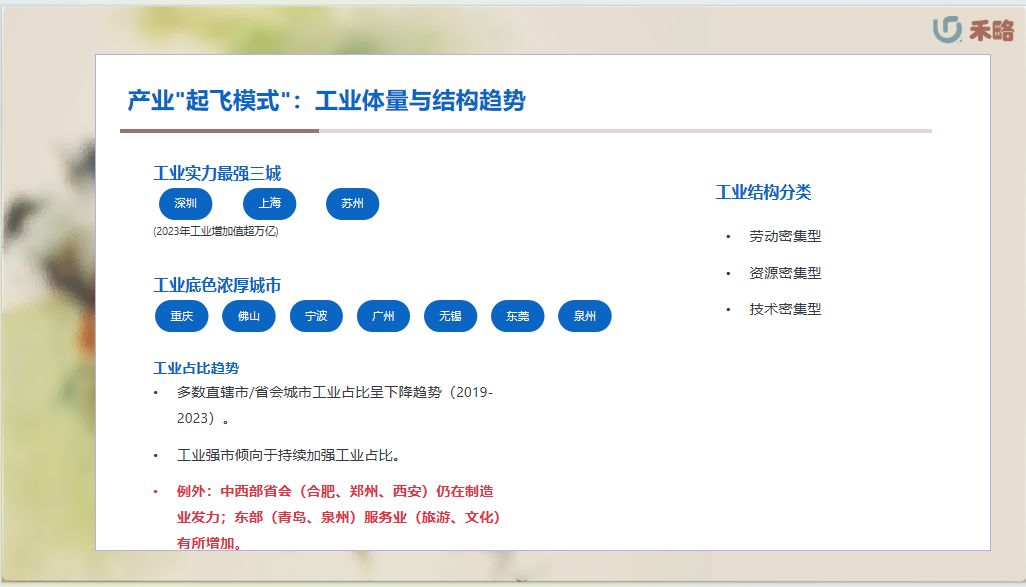
深圳、上海、苏州这三位是绝对的扛把子,2023年工业增加值都超过了万亿。
重庆、佛山、宁波、广州、无锡、东莞、泉州这些城市,工业底色也非常浓厚。
再看工业占比的变化趋势,也很有意思。
大部分直辖市和省会城市,这几年的工业占比是在下降的,这符合它们向服务业转型的大方向。
但那些工业强市,反而倾向于继续加强工业的比重。
不过,也有例外。比如中西部的合肥、郑州、西安这些省会,还在制造业领域铆足了劲往前冲。
东部的青岛、泉州呢,旅游、文化这些服务业有所发展。
这说明,即使是工业强市,内部也在进行调整和优化。
接下来,我们把工业再细分一下,看看劳动密集型、资源密集型和技术密集型这三类产业的情况。
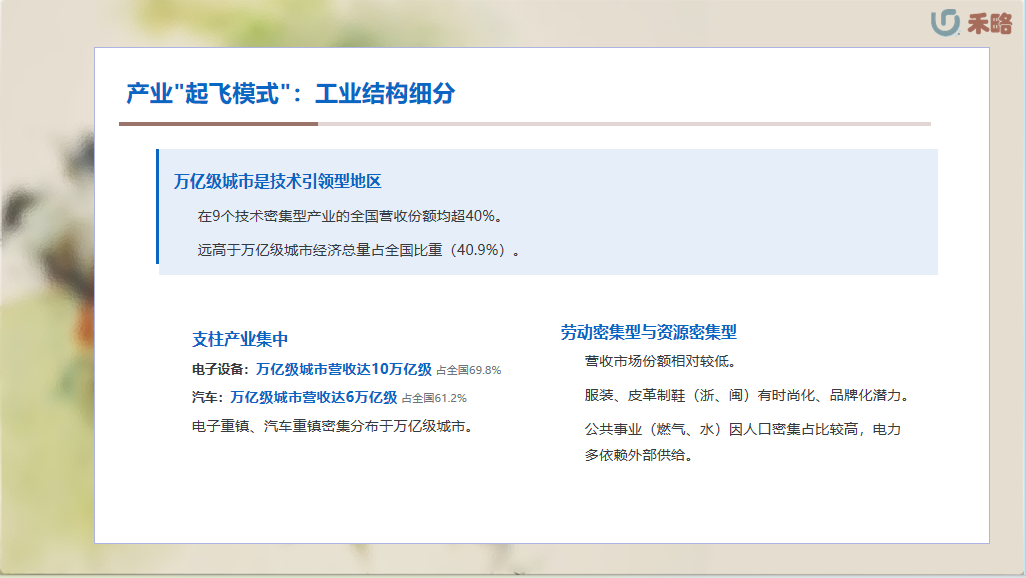
聚焦到工业结构,我们发现万亿级城市其实是我国的技术引领型地区。
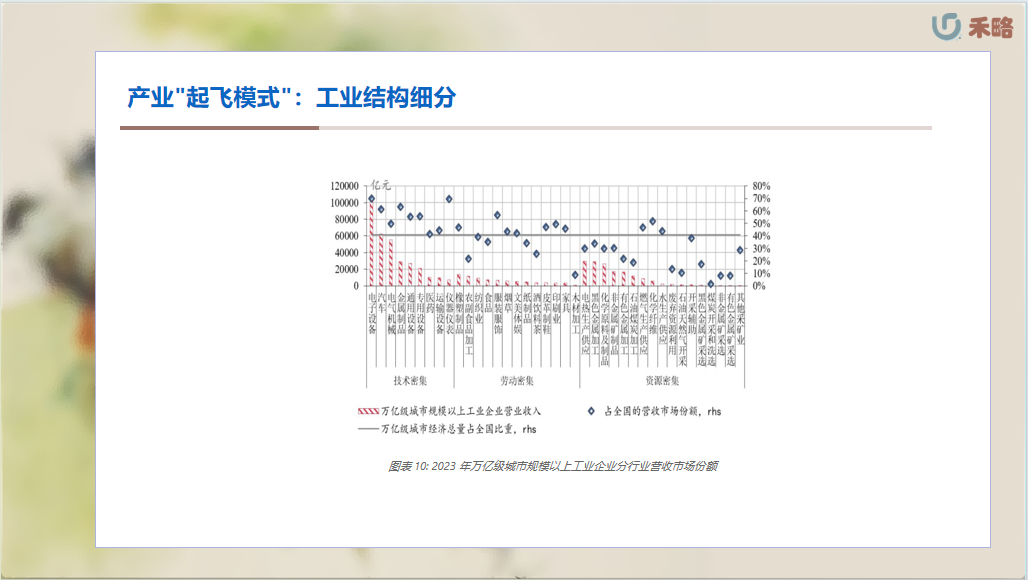
不信你看,这9个技术密集型产业,万亿级城市的营收份额在全国都超过了40%,这个比例远远高于万亿级城市经济总量占全国的比重。
尤其是电子设备和汽车这两个支柱产业,万亿级城市的营业收入分别达到了10万亿和6万亿级别,占全国的市场份额更是高达近70%和61%。
这意味着什么?中国的电子重镇、汽车重镇,几乎都集中在这些万亿城市里。
比如深圳,2024年就是全国汽车产量第一城。
深圳、重庆、广州、合肥、上海这些汽车产量排名前五的万亿城市,加起来就生产了全国近四成的整车。
相比之下,劳动密集型和资源密集型产业在万亿级城市的营收市场份额就相对低一些。
不过,像服装、皮革制鞋这些劳动密集型产业,在浙江、福建布局较多,未来往时尚化、品牌化发展还是很有潜力的。
因为人口密集,燃气、水这些公共事业的营收占比也比较高,但电力这种能源,很多还是靠外地输送。
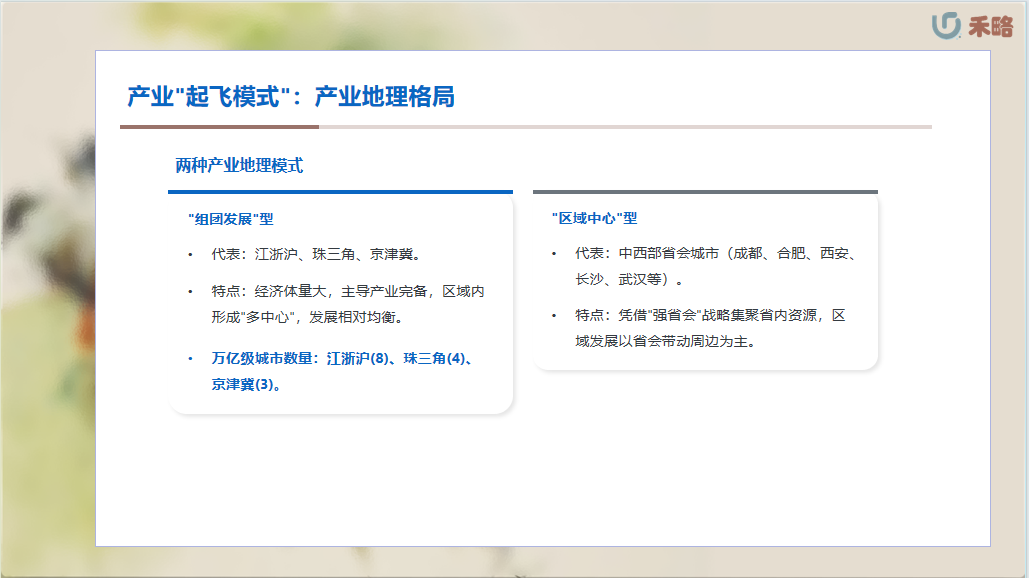
万亿城市的产业地理格局,也呈现出两种不同的模式。
第一种叫组团发展型,典型代表就是江浙沪、珠三角、京津冀这三个区域。
这些地方经济体量大,主导产业也比较齐全,区域内形成了多个中心城市,发展相对均衡。
你看,长三角有8个万亿城市,珠三角有4个,京津冀有3个。
第二种叫区域中心型,主要就是中西部的省会城市,像成都、合肥、西安、长沙、武汉这些。
这些省份往往只有一个省会城市进入了万亿俱乐部,它们依靠强省会战略,把省内资源都往省会集中,区域发展主要是靠省会带动周边的地市。
这张地图就很直观地展示了这两种模式的分布。
这两种地理模式,对城市内部的产业形态有什么影响呢?
组团发展型的地区,因为资源调动能力强,更容易实现多点开花,所以在城市内部就能形成比较多的千亿级产业。
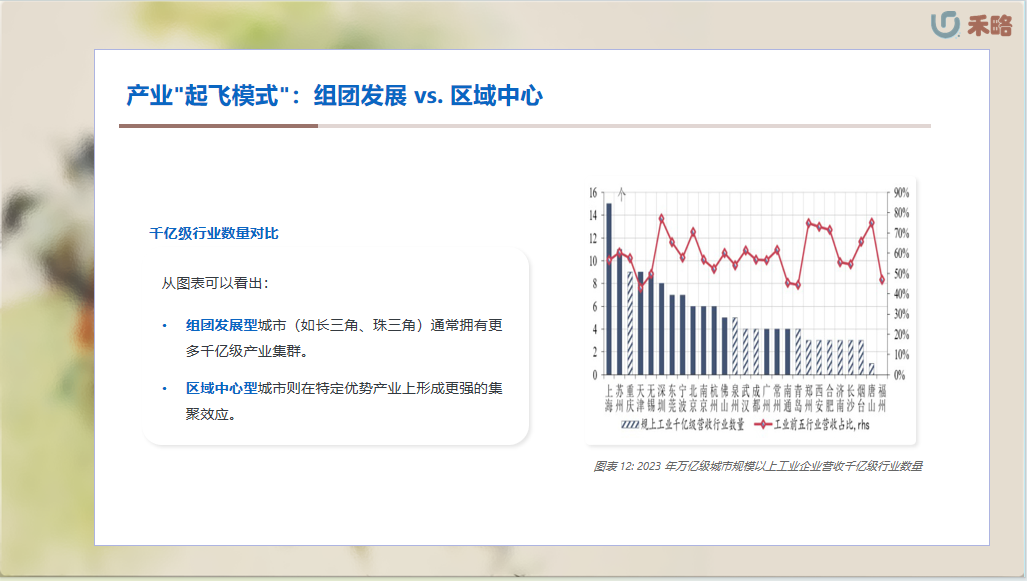
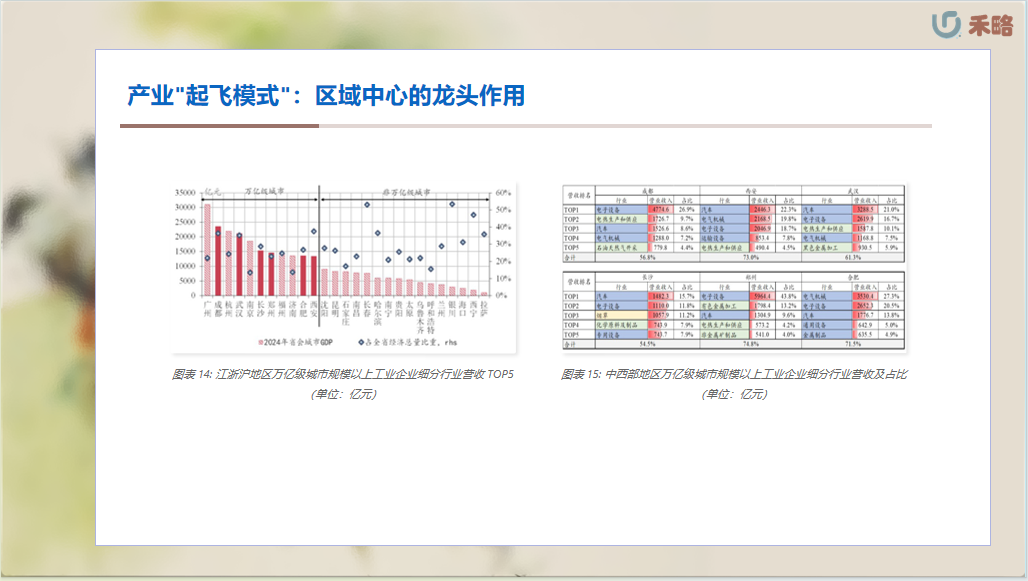
你看下图,左边柱状图显示的是每个万亿城市有多少个规上工业行业的营收超过千亿。
绝大多数千亿级行业数量超过5个的城市,都属于组团发展型。
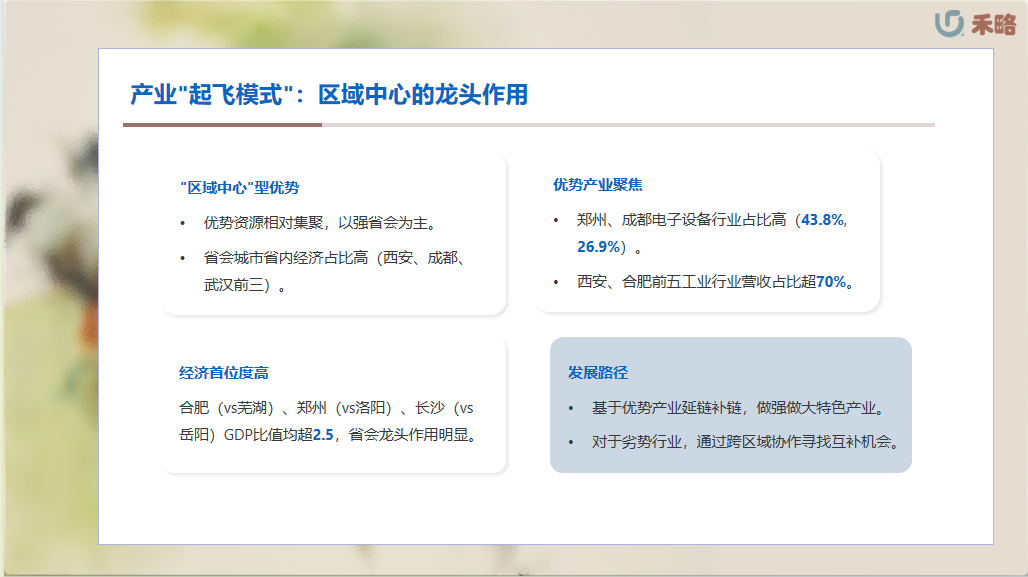
而区域中心型的地区,优势资源相对集中在省会,所以省会城市的省内经济占比通常比较高,比如西安、成都、武汉,占全省经济比重都在35%以上。
同时,它们的优势产业也更加聚焦,特色鲜明。
比如郑州、成都的电子设备行业占比很高,西安、合肥的前五大工业行业营收占比更是超过70%。
这说明,不同的地理发展模式,塑造了不同的产业生态。
组团发展型的地区,不仅产业门类齐全,而且在城市群内部还能形成非常精细的协作分工。
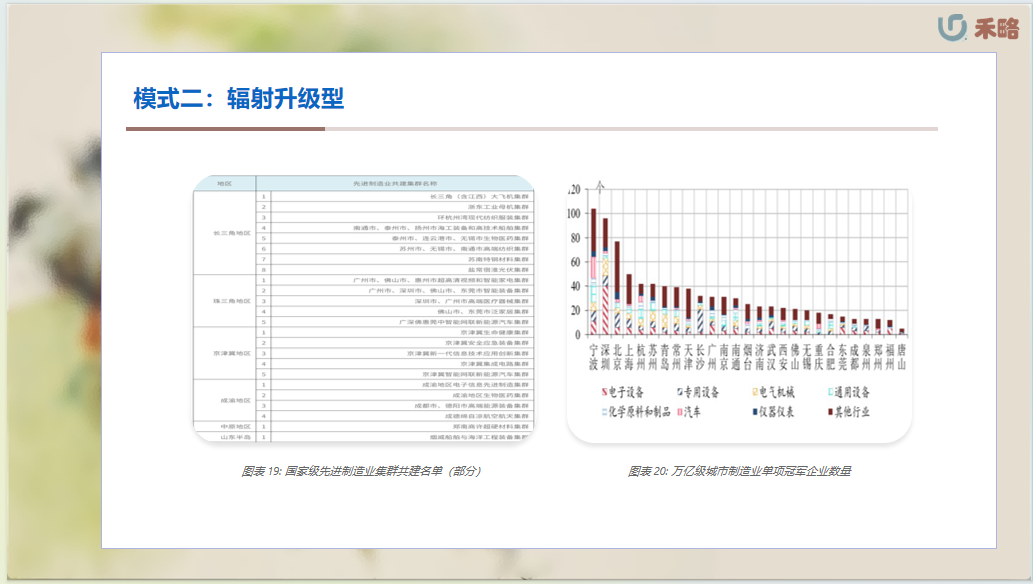
就拿长三角来说,已经形成了26个国家级的先进制造业集群。
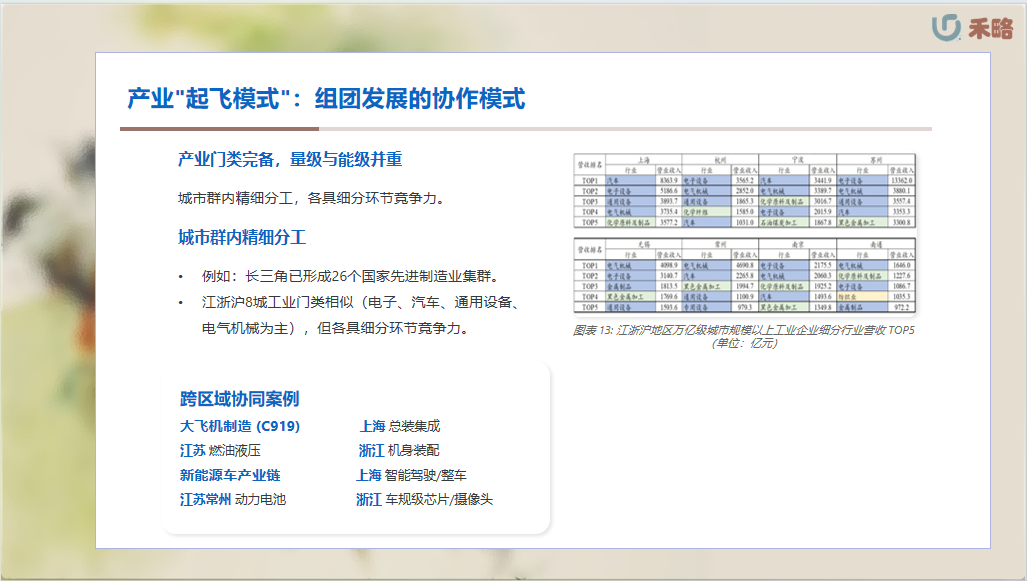
你看江浙沪这8个万亿城市,虽然工业门类大同小异,都以电子、汽车、通用设备、电气机械为主,但各自在细分环节上都有很强的竞争力。
比如大飞机C919,上海负责总装集成,江苏的企业负责燃油液压系统,浙江的企业负责机身装配。
再看新能源汽车产业链,上海可能更擅长智能驾驶和整车,江苏常州在动力电池上有优势,浙江则在车规级芯片、摄像头这些零部件上发力。
这种跨区域、全产业链的协同合作,大大提升了整体的竞争力和效率。
这张表就列出了江浙沪各万亿城市规上工业的营收前五名行业,大家可以仔细看看,是不是各有侧重?
再来看区域中心型的地区。
它们的优势在于资源集聚,特别是省会城市。
前面提到,西安、成都、武汉这些省会,省内经济占比很高。
即使像合肥、郑州、长沙,虽然所在省份地级市多,省内经济占比不到30%,但从经济首位度来看,也就是省会和省内第二大城市GDP的比值,合肥对芜湖、郑州对洛阳、长沙对岳阳的比值都超过了2.5,说明省会的龙头引领作用非常明显。
同时,它们的优势产业也更加聚焦。
比如郑州、成都的电子设备行业占比非常高,西安、合肥的前五大工业行业营收占比更是超过70%。
对于这些区域中心型的城市来说,未来的发展路径就很清晰了:一方面,要围绕既有优势产业,不断延伸产业链、补强薄弱环节,把特色产业做强做大;
另一方面,对于那些自己不擅长的行业,就要通过跨区域协作,去寻找更多的互补机会,最终构建一个更加完备的产业体系。
万亿城市已经很厉害了,但未来怎么发展?
怎么更好地发展新质生产力?
这就需要我们根据每个城市的实际情况,来判断它们适合哪种晋级模式。
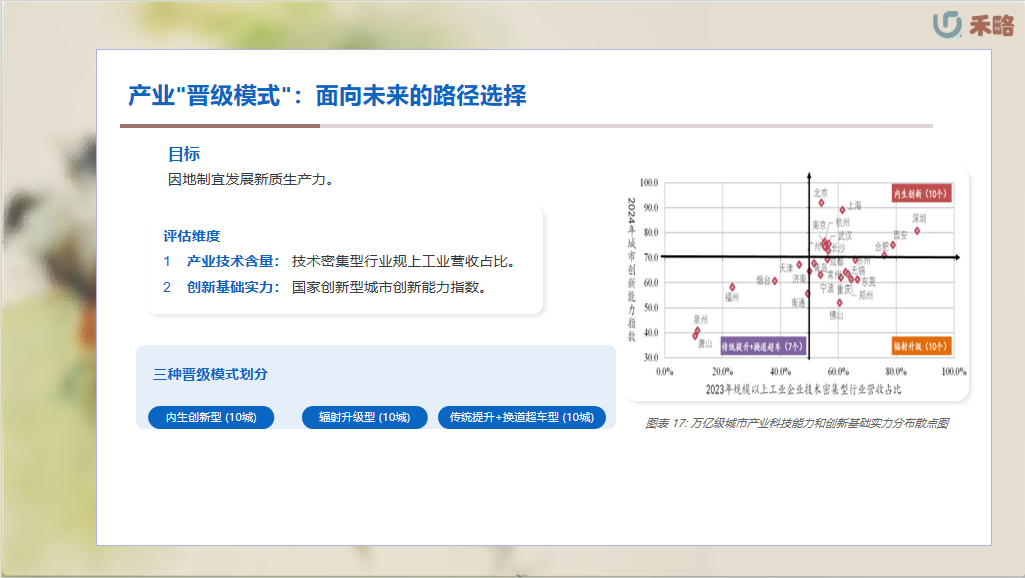
我们主要看两个维度:一是产业的技术含量,用技术密集型行业规上工业营收占比来衡量;
二是创新的基础实力,参考国家创新型城市创新能力指数。
综合这两个指标,我们把27个万亿城市分成了三大类:内生创新型、辐射升级型、传统提升加换道超车型。
这张散点图就很清楚地展示了这种分类。
横轴是技术密集型行业占比,纵轴是创新能力指数。
我们可以看到,大部分城市都落在了中间区域,但也有少数城市在右上角或左下角,形成了比较明显的分组。
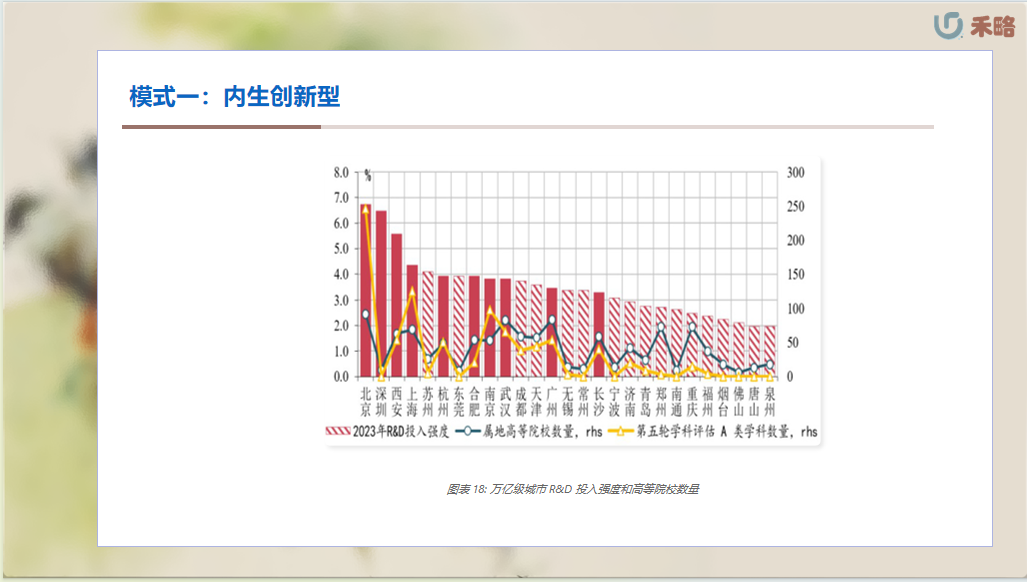
第一种模式,叫内生创新型。
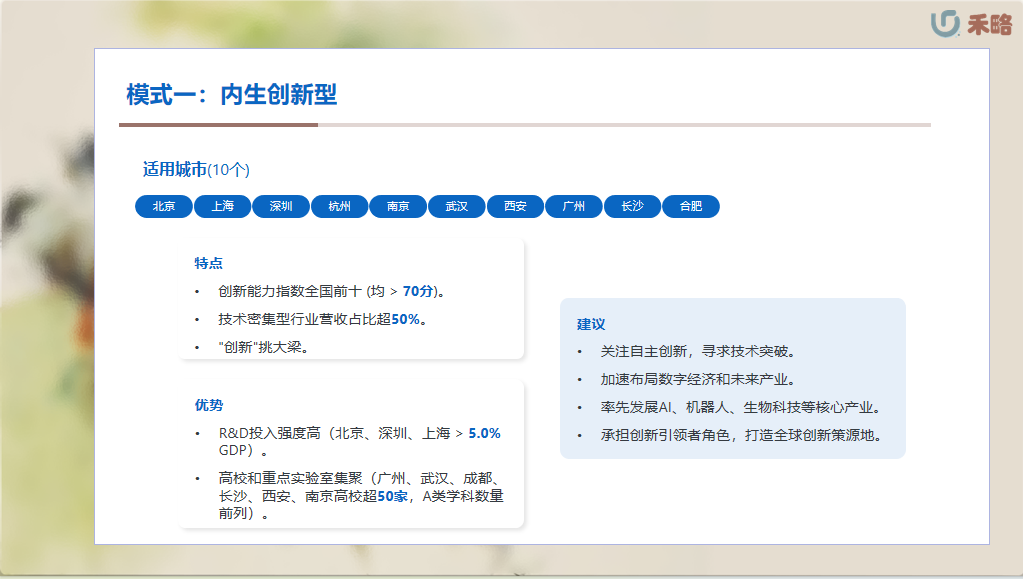
这适用于北京、上海、深圳、杭州、南京、武汉、西安、广州、长沙、合肥这十个城市。
它们的特点是啥?创新能力指数全国领先,都在前十,而且技术密集型产业的营收占比超过一半。
简单说,就是创新是它们发展的核心驱动力。
这些城市研发投入强度很高,特别是北京、深圳、上海,研发投入占GDP比重都超过了5%。
同时,它们还聚集了大量的顶尖高校和科研机构,比如广州、武汉、成都、长沙、西安、南京这些城市的大学数量都超过50家,顶尖学科的数量也名列前茅。
对于这些城市,未来的建议就是:继续深耕自主创新,争取在关键技术上取得突破;
加速布局数字经济、人工智能、生物科技这些前沿领域;
率先发展那些能引领新一轮科技革命的核心产业;
承担起国家创新引领者的角色,努力成为全球创新的策源地。
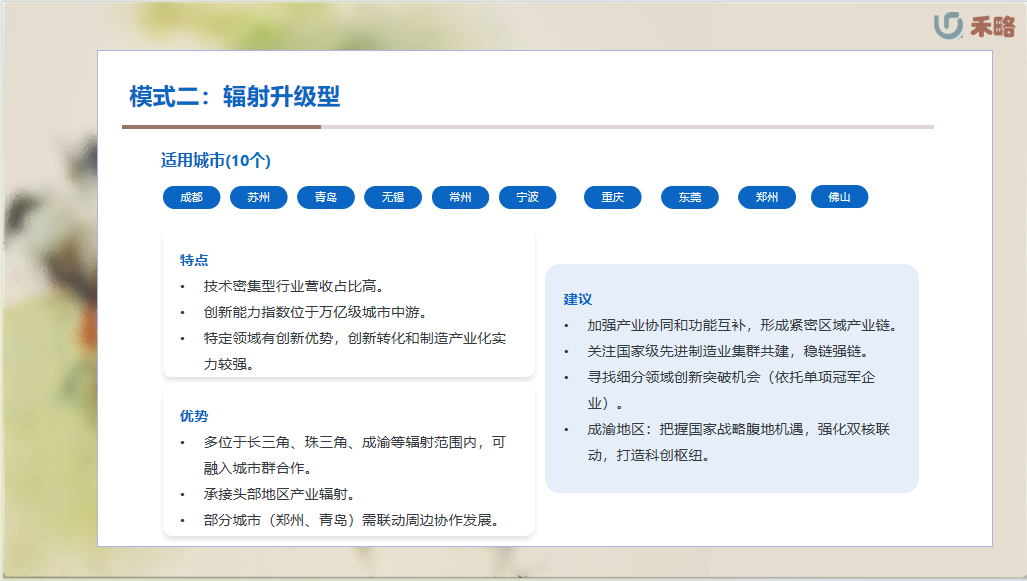
第二种模式,叫辐射升级型。
这包括成都、苏州、青岛、无锡、常州、宁波、重庆、东莞、郑州、佛山这十个城市。
它们的特点是技术密集型产业占比也不低,但创新能力指数在万亿城市里属于中等偏上。
它们在特定领域有创新优势,而且把创新成果转化为实际生产力、发展制造业的能力比较强。
这些城市大多位于长三角、珠三角、成渝这些大都市圈的辐射范围内,有条件融入城市群的合作,承接来自核心城市的产业转移。
比如郑州、青岛,就需要加强和周边城市的联动。
对于这类城市,未来的建议是:进一步深化产业协同,搞功能互补,形成更紧密的区域产业链;
积极参与国家级的先进制造业集群建设,稳链强链;
同时,也要在细分领域寻找创新突破口,依托那些单项冠军企业,打造新的增长点。
特别是成渝地区,要抓住国家战略腹地和关键产业备份的机遇,强化成都重庆双核联动,打造中西部的科创枢纽。
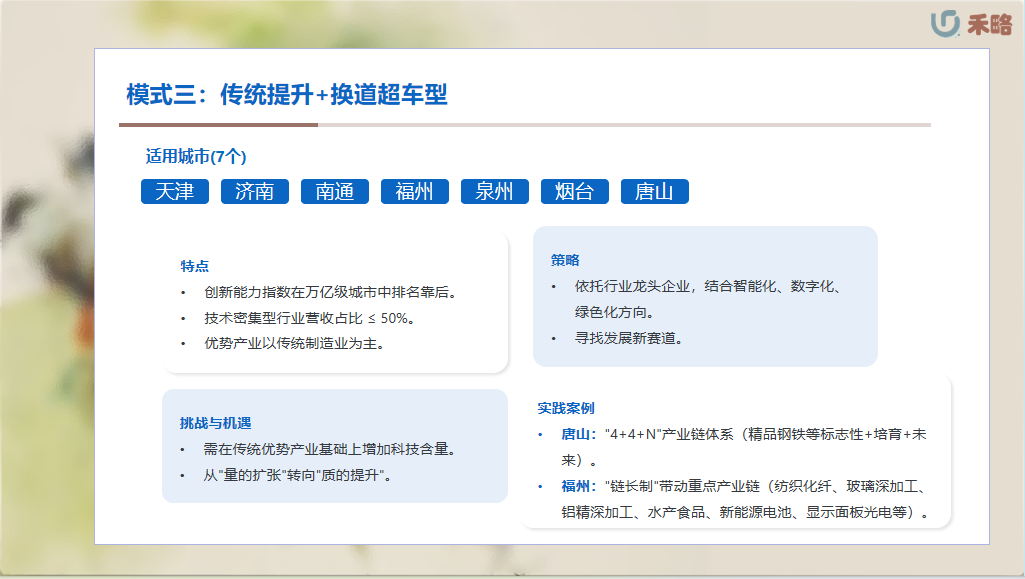
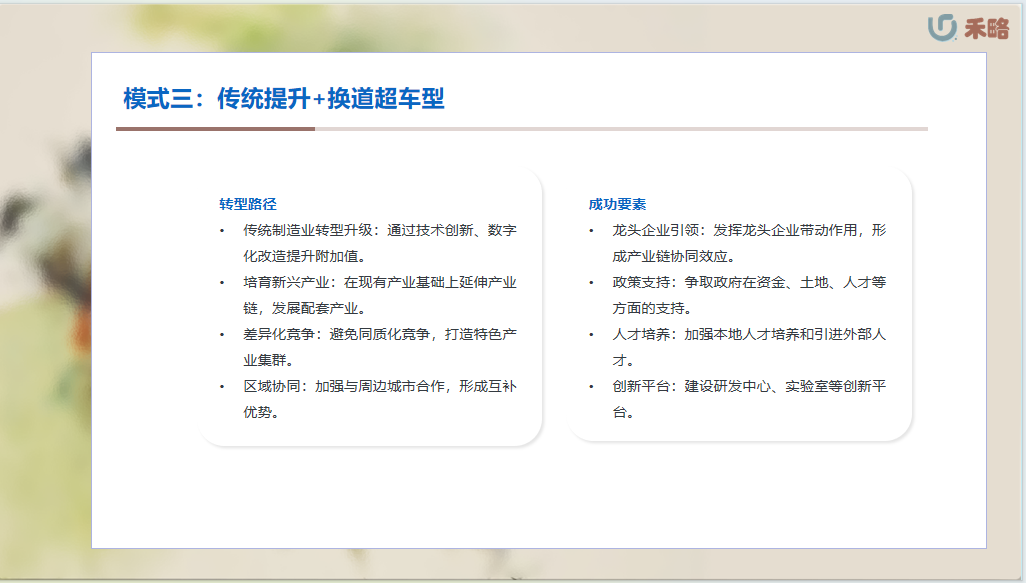
最后一种模式,叫传统提升加换道超车型。
这适用于天津、济南、南通、福州、泉州、烟台、唐山这七个城市。
它们的特点是创新能力指数相对靠后,技术密集型产业的营收占比也低于一半,主要的优势还是在传统制造业上。
对于这些城市,挑战和机遇并存。
一方面,要在现有的传统优势产业基础上,注入更多的科技含量,实现从过去的规模扩张向质量提升转变。
另一方面,也要敢于换道超车,结合智能化、数字化、绿色化的大趋势,去寻找新的发展赛道。
比如唐山,虽然是钢铁大市,但也提出了4加4加N的产业链体系,既巩固精品钢铁等传统优势,又培育新能源、节能环保等新产业,还前瞻性布局未来产业。
福州则通过链长制,由龙头企业带动纺织化纤、玻璃深加工、新能源电池等多个重点产业链发展。
这说明,即使是传统工业城市,只要找准方向,也能实现华丽转身。
总的来看,万亿级城市无疑是推动中国经济发展的核心引擎。
它们的发展路径并非千篇一律,而是呈现出多样化的特点,无论是产业结构、地理格局还是未来的晋级模式,都各有侧重。
面向未来,我们需要因地制宜,为不同类型的城市精准施策,让内生创新者继续引领前沿,让辐射升级者更好地融入区域协同,让传统转型者找到新的突破口。
最终的目标,都是为了提升发展质量,增强经济韧性,让这些万亿引擎更好地驱动中国经济走向更高质量的未来。
加入我们,了解更多信息