咱们直接来看这份关于中国互联网行业的专家电话会议纪要。
核心就一个词:卷!特别是即时零售这块儿,打得那叫一个热火朝天。
这不仅影响了平台本身,还像多米诺骨牌一样,把下游的餐饮、超市都给搅动了。
今天就来扒一扒这背后的门道。
先看战场上的兵力部署。
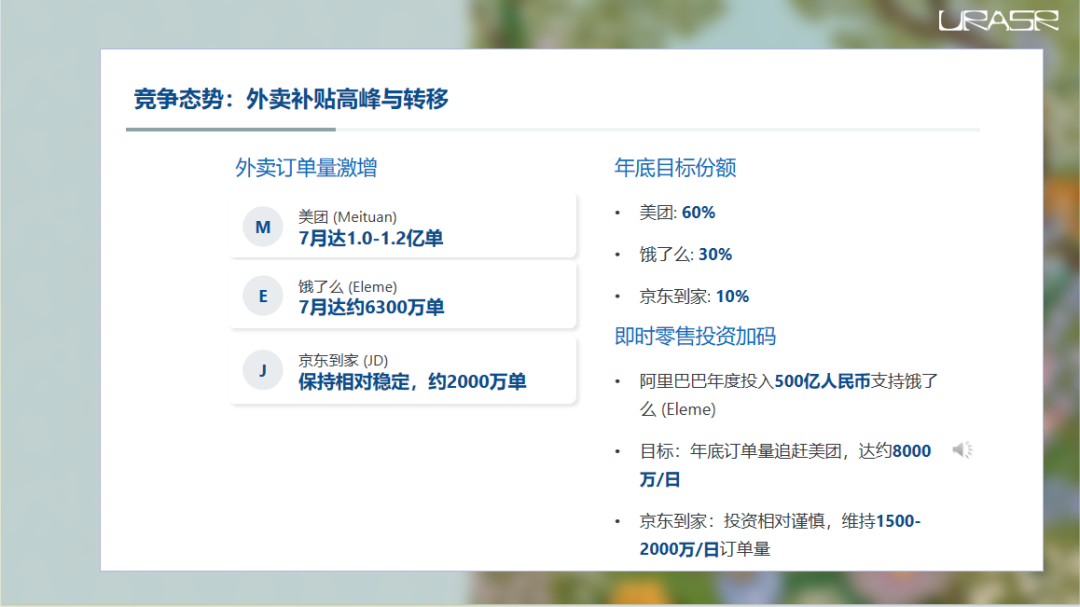
外卖这块儿,美团和饿了么在补贴的火力下,订单量噌噌往上涨。
你看这数据,美团7月份就冲到了1.2亿单,饿了么也有6300万,这都是真金白银砸出来的流量啊!
相比之下,京东到家这边就显得稳多了,大概2000万单的水平,估计是策略上更保守一些。
不过别小看京东,人家目标明确,守住10%的市场份额。
但真正的大动作在哪儿?阿里!
人家一年砸500亿支持饿了么,目标是啥?
年底订单量要跟美团掰手腕,冲到每天8000万!
这手笔,够大吧?相比之下,京东到家可能觉得这水太深,暂时还是保持1500到2000万的日订单量比较稳妥。
这背后就是不同玩家的战略选择和资源投入差异。
光有订单量还不行,得看赚不赚钱。
这里有个关键指标叫UE,单位经济效益。
简单说,就是你每赚一块钱,花了多少成本。
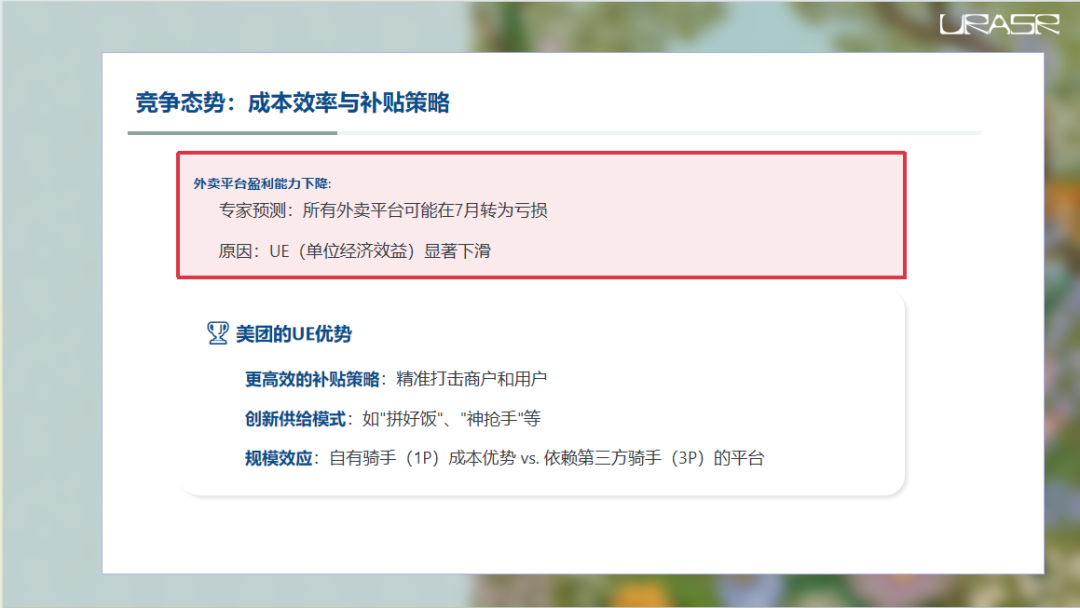
专家预测,二季度UE已经下滑了,到了七月份,可能所有外卖平台都开始亏本了!为啥?
因为烧钱补贴啊!但这钱也不是白花的,得花在刀刃上。
这时候,美团的优势就体现出来了。
它补贴更精准,知道哪些商家、哪些用户最能带来价值,然后重点扶持。
而且,它搞出了拼好饭、神抢手这些新玩法,提高效率。
再加上它有大量自己的骑手,也就是所谓的1P骑手,管理成本相对可控;
而其他平台很多依赖第三方合作的骑手,也就是3P骑手,获取和管理成本更高。
所以,在这场烧钱大战中,美团的效率可能更高一些,更能扛住压力。
这场外卖补贴大战,预计什么时候是个高潮呢?
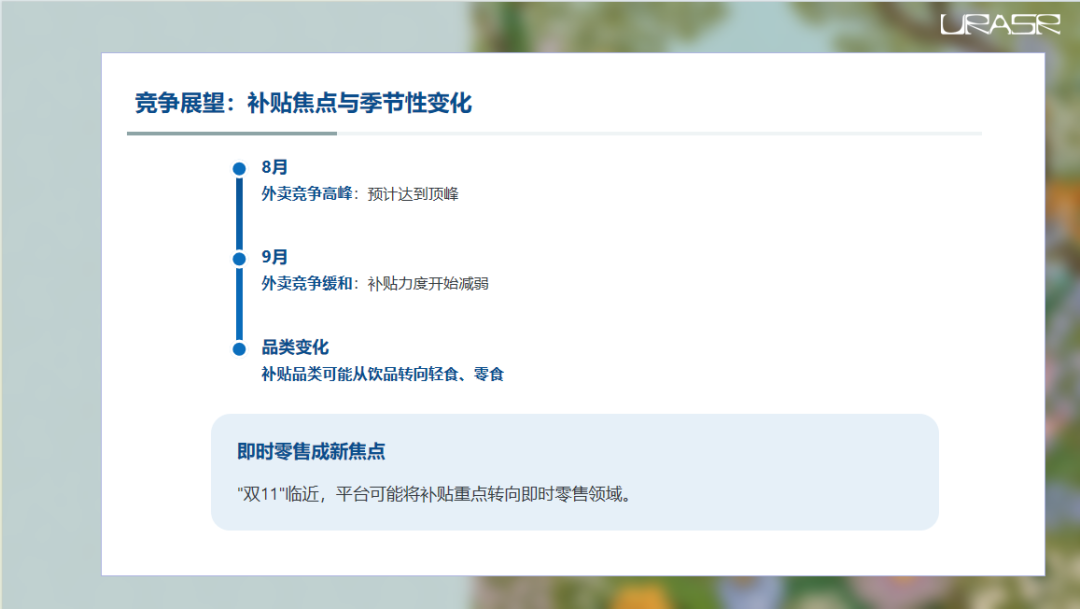
专家认为,八月份会达到顶峰,九月份之后可能会稍微缓和一点。
而且,补贴的口味也可能变。
以前大家抢奶茶咖啡,现在可能转向轻食、零食这些品类了。
毕竟,生活节奏这么快,谁不想随时随地来点吃的?
但是,各位注意了,当外卖的战火稍歇,新的战场可能就打响了——那就是即时零售!
特别是双十一大促临近,各大平台肯定不会放过这个机会,很可能把补贴的重点从外卖转向超市生鲜、日用品这些即时满足的需求上。
这就像游戏换地图,从吃喝玩乐转向日常补给,竞争只会更加激烈。
这场补贴大战,对平台自身的利润意味着什么?
长期来看,可能不太妙。
你想啊,现在消费者越来越精明了,哪个平台便宜点就去哪里点。
平台为了抢用户,就得不停发优惠券、打折,客单价自然就被拉下来了。
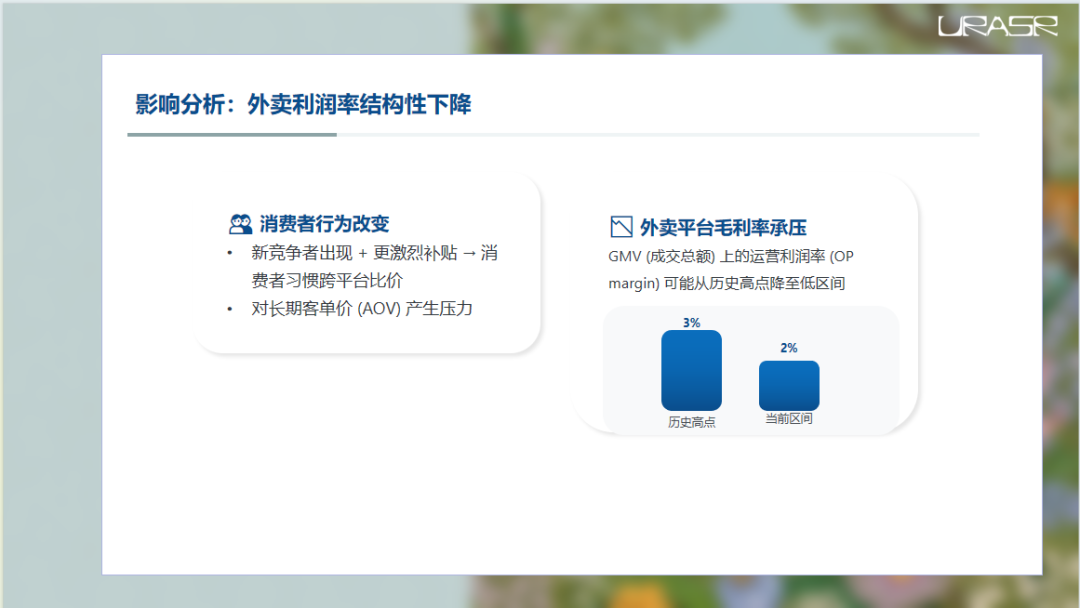
客单价下降,再加上平台运营本身的成本,导致基于GMV成交总额计算的运营利润率OP margin可能会从之前的高点3%左右,一路下滑到2%甚至更低。
这就像一个原本能赚百分之三的生意,现在因为各种促销活动,只能勉强赚百分之二,甚至可能更低。
这对平台的盈利能力是个不小的挑战,意味着它们需要找到新的增长点或者更有效的盈利模式,否则光靠补贴是难以为继的。
说完外卖的苦日子,咱们再来看看即时零售这块冉冉升起的新星。
它的增长速度有多快?简直可以用火箭来形容!
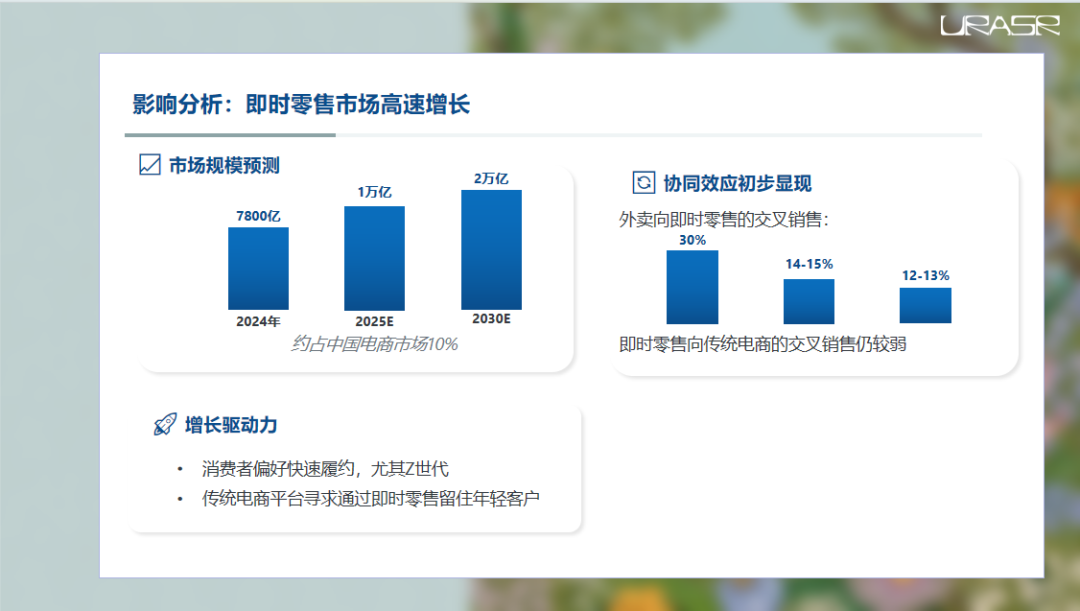
专家预测,今年能到七千八百亿,明年就破万亿,到二零三零年,市场规模能翻一番,达到两万亿人民币!
这是什么概念?相当于中国整个电商市场的一成左右,而且还在高速增长。
为什么这么猛?主要是年轻人喜欢快!
今天想喝的奶茶,不想等半小时,立刻送到;
明天想吃的零食,马上就能送到。
这种即时满足的需求太强了。
传统电商平台也看到了这一点,纷纷下场做即时零售,想通过更快的配送留住这些年轻用户。
目前来看,外卖平台往即时零售导流的效果还不错,比如美团有百分之三十的外卖用户会尝试买点别的东西,淘宝京东也有百分之十几。
但反过来,即时零售带动大家去逛传统电商平台的效应还不明显。
这说明即时零售确实满足了一种独特的、即时性的需求。
这场即时零售的大潮,对下游的餐饮业来说,到底是福是祸呢?
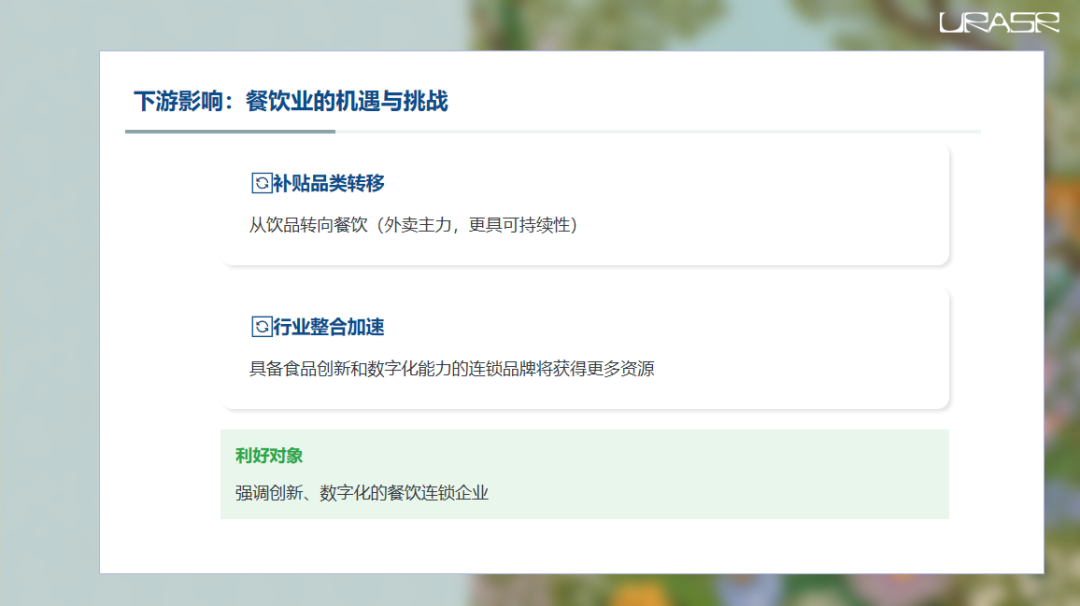
短期来看,可能有点压力,因为平台补贴的风向可能从饮品转向餐饮了。
毕竟,吃饭是刚需中的刚需,平台觉得这块更有想象空间。
但长期来看,这对整个餐饮行业来说,可能是个整合加速的机会。
那些能不断推出新品、玩转数字化、跟上平台节奏的连锁品牌,比如肯德基、麦当劳这些,就能拿到更多的资源倾斜,比如更好的入驻位置、更多的曝光等等。
这就像自然选择,优胜劣汰,最终资源会向头部玩家集中。
所以,对于餐饮企业来说,要么拥抱变化,要么就被淘汰。
说完餐饮,再看看传统零售,比如我们熟悉的超市、便利店。
它们的日子可能就没那么好过了。
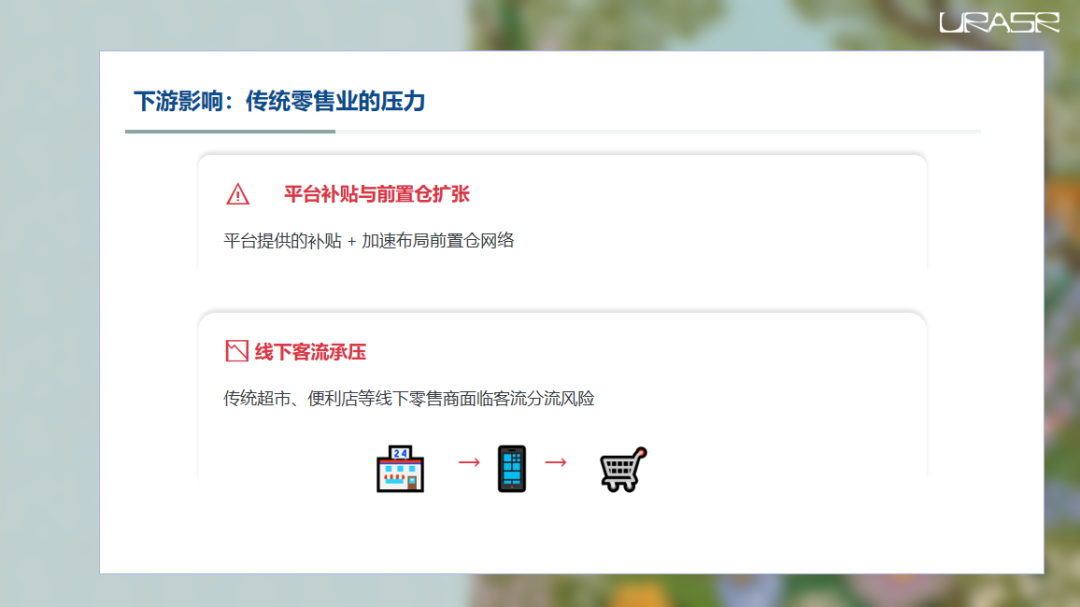
你想啊,平台不仅在APP里给你推外卖、推零食,还大力建设前置仓,就是那些离你家很近的小仓库,保证半小时送达。
这直接就把一部分本来要去超市采购的人给截胡了。
我懒得出门,手机点一点,半小时就送到家门口,谁还愿意顶着大太阳去超市排队?
所以,平台的补贴加上便捷的即时配送,确实给传统线下零售商带来了不小的客流压力。
这对社区小店、夫妻老婆店的冲击尤其明显。
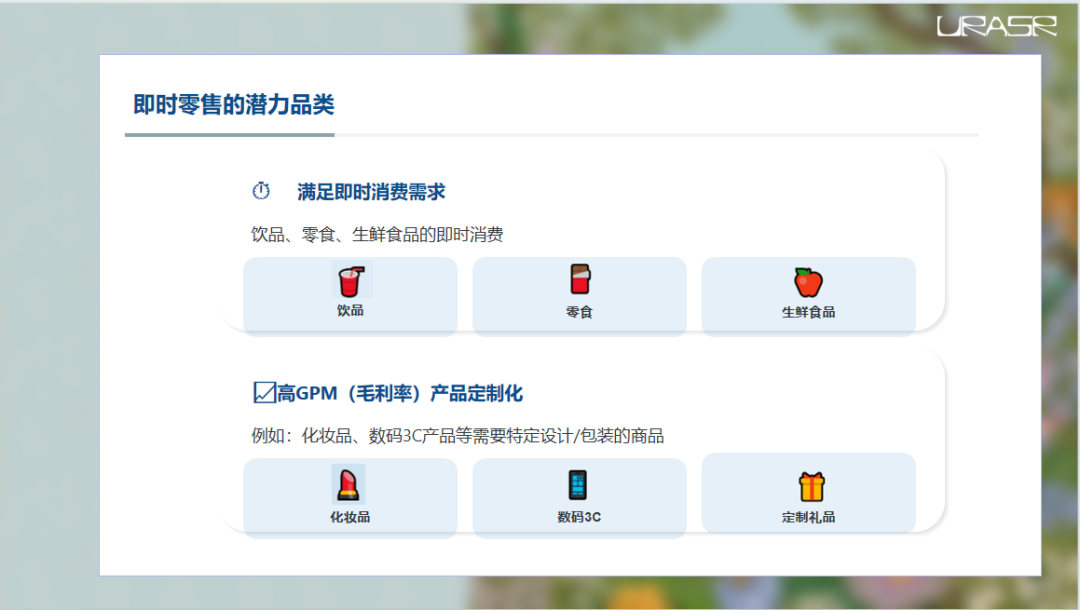
即时零售到底能卖些啥?
除了前面提到的饮料、零食、生鲜,还有一些特别适合这种模式的商品。
比如,那些毛利率特别高的产品,像化妆品、护肤品,或者数码产品,比如手机壳、贴膜、耳机这些小配件。
这些东西单价不高,但毛利空间大,而且很多时候需要定制化包装或者设计。
通过即时零售这种模式,可以快速响应消费者的小众需求,提供个性化服务。
比如,你想要一个特定颜色的手机壳,或者一套特别的化妆套装,平台就能帮你快速找到并送到家。
这比你去大型商场或者网店搜索要方便得多。
聊完市场和行业,咱们来看看投资层面。
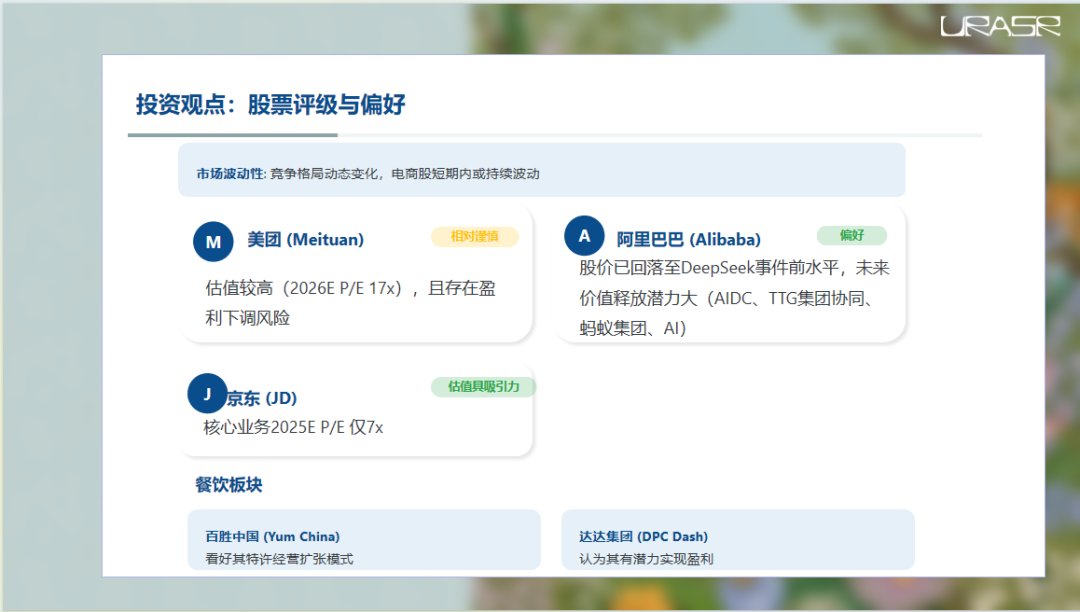
鉴于这市场还在剧烈震荡,短期内电商股可能还得继续坐过山车。
具体到公司,我们怎么看?
美团,我们相对谨慎。虽然它现在是龙头,但估值不便宜,而且市场担心它盈利跟不上,存在下调风险。
阿里巴巴,我们比较看好。
它的股价跌回了之前那个AI模型风波前的水平,我们认为这里面还有不少价值没被充分挖掘,特别是它在云计算、物流、金融科技TTG集团、人工智能AI等方面的潜力,如果执行得好,未来想象空间很大。
京东,估值看起来比较合理,核心业务的市盈率不高,有吸引力。
餐饮板块里,我们推荐两家:百胜中国,就是肯德基、必胜客这些,看好它通过加盟快速开店的模式;
还有达达集团,觉得它离盈利不远了,值得关注。
最后简单提一下我们的估值方法和风险。
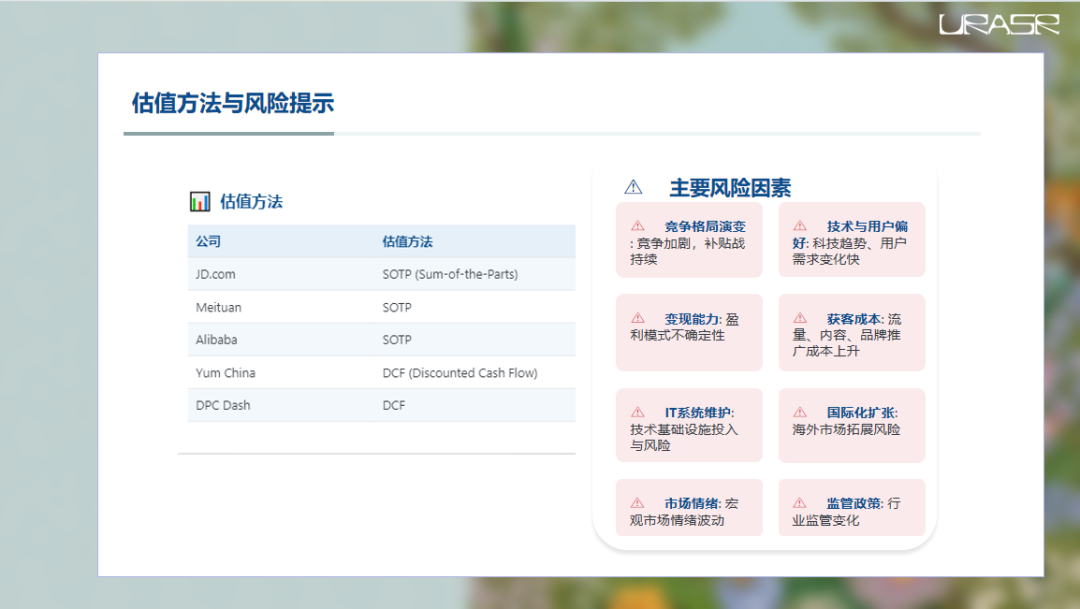
对于京东、美团、阿里这几家巨头,我们主要用的是分部加总法,就是把它们不同的业务板块分开估值再加起来。
对于餐饮和达达,我们用的是现金流折现法,就是预测它们未来能产生多少现金流,然后折算到现在值多少钱。
当然,投资有风险,入市需谨慎。
我们认为中国互联网行业面临的主要风险包括:竞争越来越激烈,技术变化太快,用户口味难以捉摸,怎么把流量变成真金白银还不确定,获客成本越来越高,IT系统维护是个大工程,国际化扩张不容易,市场情绪波动大,还有政策监管的风险。
这些都是悬在头上的达摩克利斯之剑。
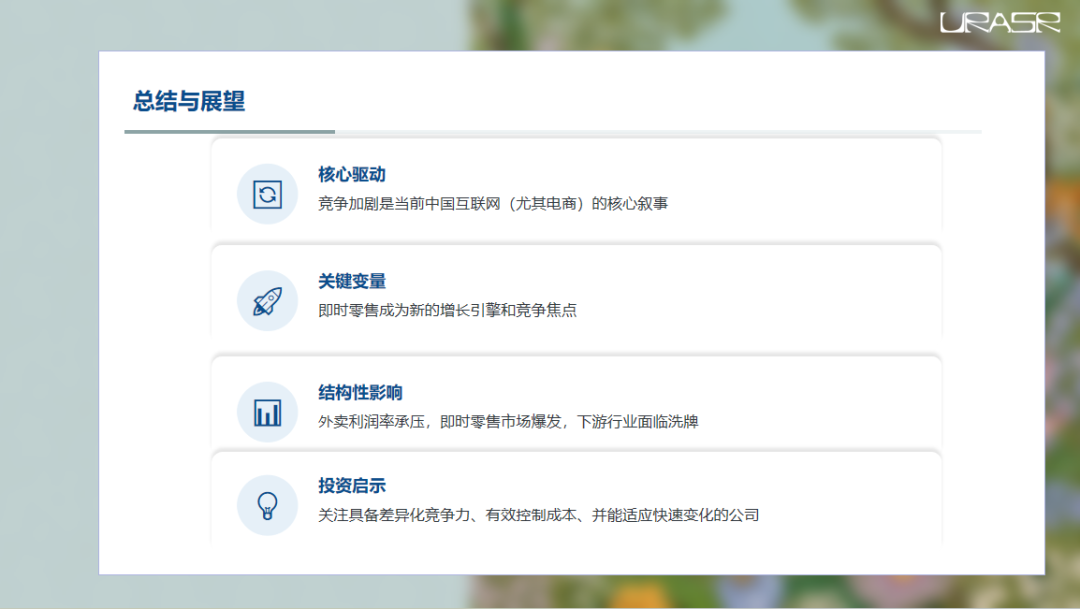
今天的分享就到这里。总结一下,当前中国互联网行业,尤其是电商领域,最核心的驱动力就是竞争,而且是白热化的竞争。
即时零售成为了这场竞争的新焦点和增长引擎,它既带来了巨大的机遇,也伴随着结构性的挑战,比如外卖利润的压缩,以及对下游餐饮、零售行业的深刻影响。
对于投资者来说,关键在于识别那些真正有差异化竞争力、能够有效控制成本、并且能够灵活适应这个快速变化环境的公司。谢谢大家。