香港医药股突然下跌3%,引发市场恐慌。原因是美国宣布对半导体芯片征收高额关税,投资者担心医药行业会是下一个目标。但摩根士丹利最新报告指出:这种担忧反应过度了!中国医药公司在美国的销售风险很低,下半年反而可能有更多合作机会。一起来看详细分析。
一、发生了什么?关税风波引发医药股震荡
- •
事件起因:美国近期宣布对进口半导体芯片征收约100%的关税。这像一颗“炸弹”,让投资者联想到:医药行业可能也会被针对。尤其那些有“资产授权潜力”的中国医药公司(如授权新药给海外企业),股价跌幅最大。
- •
市场反应:香港恒生医药指数今早下跌3%,而恒生指数基本持平。投资者纷纷抛售,担心美国即将公布的医药关税会打击中国药企的海外收入。
- •
简单来说:半导体关税的“阴影”蔓延到医药股,但摩根士丹利认为,这纯属“误伤”。医药和半导体性质不同——关税主要针对手机、电脑等“实物商品”,而不是医药的“知识授权”。
二、为什么说担忧过头了?三大理由揭晓
摩根士丹利的报告强调,关税对医药行业影响有限,逻辑清晰易懂:
- 1.
关税不太可能针对“授权交易”:中国药企常通过BD(业务发展)交易,将新药授权给全球公司(如辉瑞)。这些交易涉及“知识产权”和“服务”,而非实物商品。美国在服务贸易上对中国还有顺差(即美国赚得更多),所以政府不太可能重点打击这类收入。
- 2.
授权协议自带“保护伞”:大多数BD协议里,全球授权方(如美国药企)会获得“开发”和“制造”权利。这意味着,一些公司(例如辉瑞)计划在美国本土生产这些药物。这就避免了关税问题——因为药是在美国制造的,不是从中国进口的。
- 3.
中国药企在美国的“存在感”很低:报告数据显示,中国医药公司在美国成品药销售中的占比很小,大部分收入来自国内或原料药(API)。这意味着,即使有关税,也不会立刻造成重大冲击。
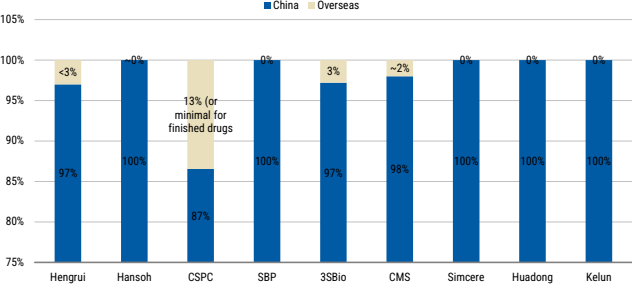
图解:图表显示,2024年中国药企的成品药销售中,海外(尤其是美国)贡献极低,CSPC的13%主要来自原料药——关税影响微乎其微。
简单总结:医药行业靠“知识”和“服务”赚钱,不是靠“实物出口”。美国关税矛头对准的是工厂回流,而中国药企的授权模式天然避开了这一风险。
三、下半年机会在哪?BD交易或迎爆发期
尽管市场恐慌,摩根士丹利反而看好未来:
- •
更多合作即将到来:报告预测,2025年下半年及以后,中国领先药企如恒瑞医药(Hengrui)、翰森制药(Hansoh)、中国生物制药(Sino Biopharma)、石药集团(CSPC)将宣布更多BD交易。因为这些公司拥有“深厚的新药管线”(即储备了大量创新药),全球药企正虎视眈眈。
- •
投资者该怎么看:当前的股价下跌更像是“获利回吐”(部分人趁高卖出),而非基本面恶化。抓住回调机会,关注那些有创新药的公司,可能是明智之举。
四、结语:冷静看待,机会大于风险
摩根士丹利的报告核心观点很明确:美国医药关税担忧是“自己吓自己”,中国药企的授权模式和美国销售低暴露,形成了双重“缓冲”。下半年,随着BD交易增多,行业可能迎来转机。投资者不必跟风抛售,反而该留意恒瑞、翰森等龙头股的动态。
小贴士:市场波动常有,但基于数据的分析更可靠。你对医药股前景怎么看?欢迎在评论区分享观点!