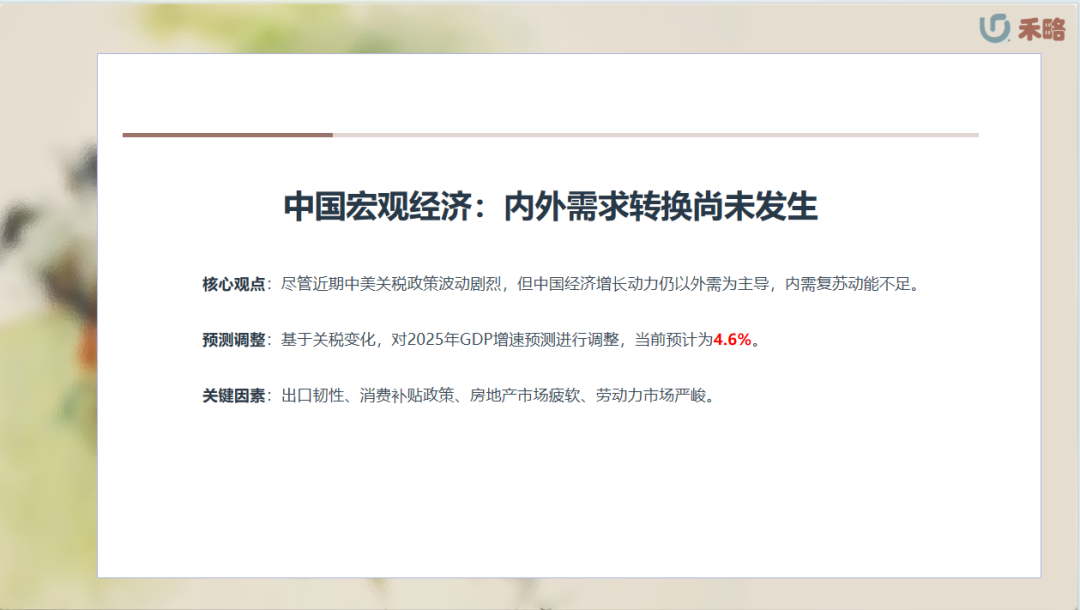
这份报告的核心观点非常明确:尽管最近中美贸易摩擦搞得风起云涌,关税政策像坐过山车一样上蹿下跳,但咱们中国经济的引擎,目前还是主要靠外需拉动。
咱们先来看看这关税政策是怎么折腾的。
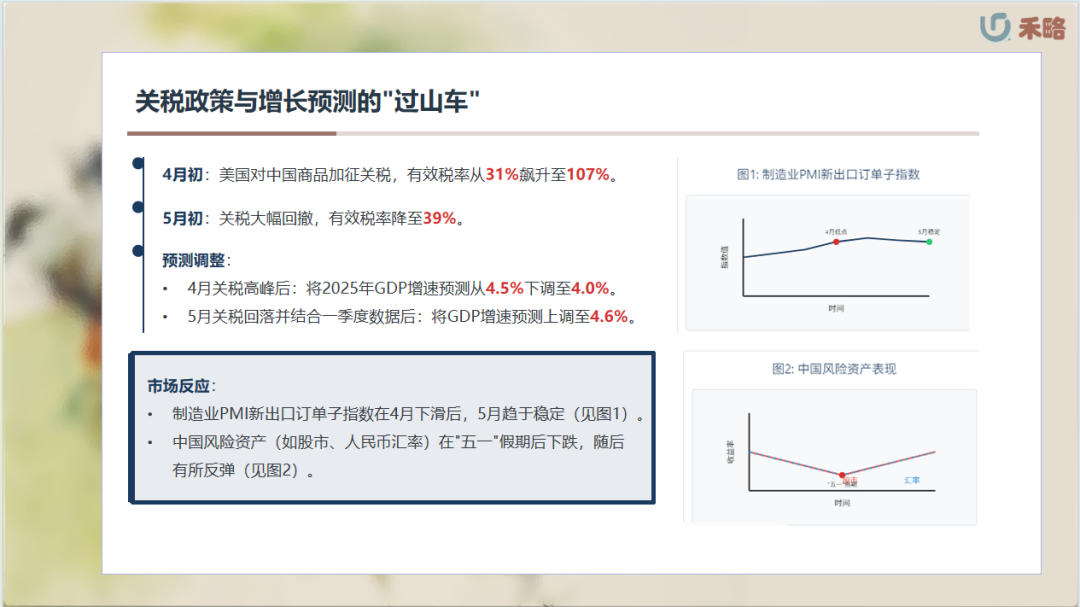
四月初,美国那边突然加码,对咱们的有效关税税率噌地一下从百分之三十一飙到惊人的百分之一百零七!
这消息一出,市场肯定慌了,我们当时也跟着紧张,把二零二五年GDP增长预期从百分之四点五直接砍到了百分之四点零。结果呢?
没过一个月,到了五月初,情况又反转了,美国那边突然松口,关税大幅回撤,有效税率降到了百分之三十九。
这下好了,我们赶紧把预测又往上调,从百分之四点零调到了百分之四点六。
你看,这预测跟着关税走,真是刺激啊!
不过,大家别光看数字,看看图一和图二,制造业PMI的新出口订单指数在四月跌了之后,五月稳住了;
股市、人民币汇率这些风险资产,五一假期后也跌了不少,但随后又有所反弹。这说明啥?
说明市场对这种短期波动是有反应的,但整体看,经济基本面可能比想象中要强一些。
为什么说出口是“韧性”呢?数据说话。
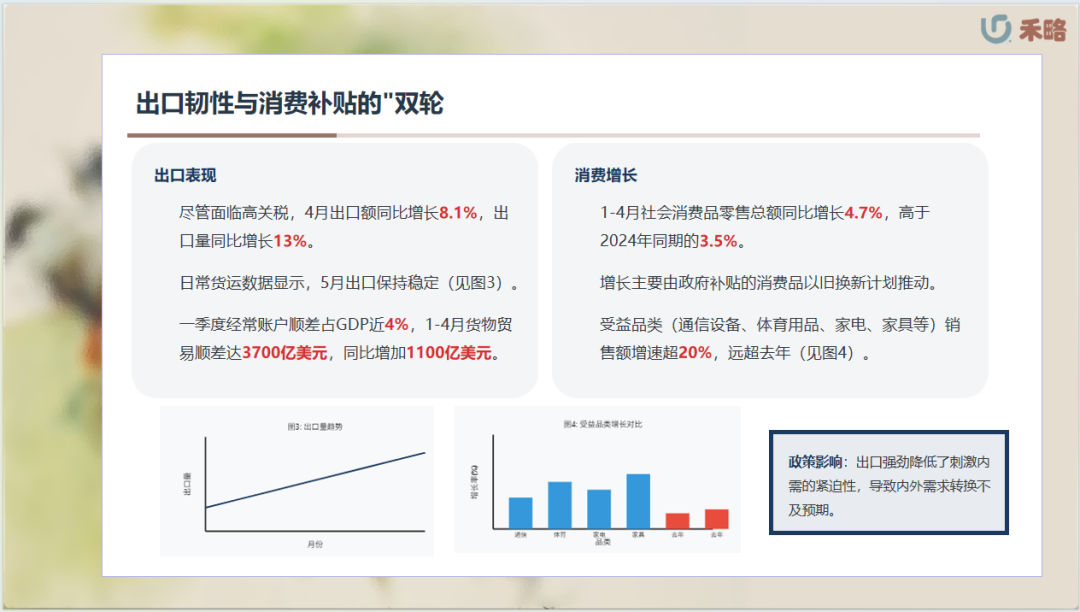
四月份,虽然美国关税高企,但咱们的出口额还是增长了百分之八点一,出口量更是猛增了百分之十三!
这可不是小数字。再看图三,这是港口的货运量数据,五月份看起来也挺稳的。这说明啥?
说明咱们的外贸基本盘还是挺硬的。
一季度经常账户顺差占GDP的比例接近百分之四,前四个月货物贸易顺差更是达到了三千七百亿美元,比去年同期多了整整一千一百亿美元!
这背后是啥?是全球对中国制造的需求依然旺盛。
再看消费这边。今年前四个月,零售总额增长了百分之四点七,比去年的百分之三点五有所加快。
但这里面有个大功臣,就是政府搞的那个消费品以旧换新计划。
大家看图四,那些被补贴的品类,像手机、电脑、家电、家具这些,销售额增速直接飙到百分之二十以上,远超其他类别。这说明啥?
说明消费增长很大程度上是政策托起来的。
这也解释了为什么我们之前预期的内外需求转换没有发生那么快,因为出口太给力了,政策刺激内需的紧迫性就降低了。
说完亮点,咱们得聊聊隐忧。
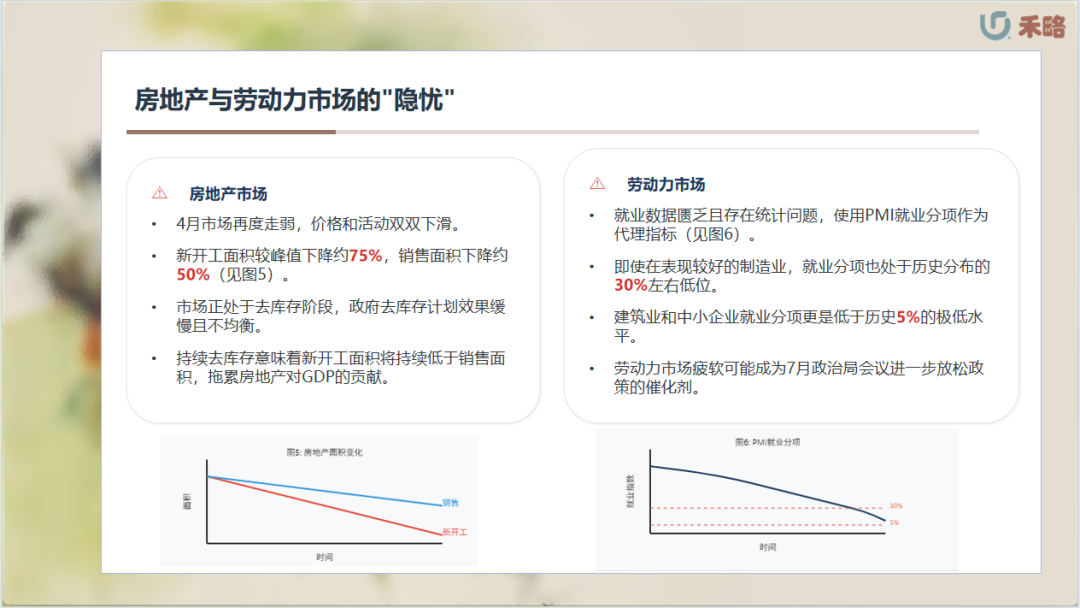
首先是房地产。大家看图五,这曲线是不是有点惨?
新开工面积和销售面积都在下滑。
虽然一季度有过短暂稳定,但四月份又开始疲软了。
现在新房开工量比巅峰时期少了大约四分之三,销售量也少了差不多一半。
这说明什么?说明房地产市场还在去库存的路上,而且这个过程估计会比较漫长。
政府也在想办法,但效果嘛,图上也看到了,有点慢,而且不太均匀。
这意味着什么?意味着未来一段时间,房地产对经济增长的拉动作用恐怕很难指望了。
更让人担心的是劳动力市场。
说实话,中国的就业数据一直是个谜,官方统计口径比较复杂,有时候不太容易直接看明白。
所以,我们通常用PMI里的就业分项来窥探一下。
大家看图六,这表格里的数字,尤其是百分位数,简直让人揪心。
即便是表现相对较好的制造业,就业指数也只排在历史同期的30%左右,也就是偏弱的位置。
更惨的是建筑业和中小企业,就业指数都低于历史5%!
这说明什么?说明就业形势相当严峻,尤其是对年轻人来说,找工作不容易。
虽然上半年GDP增长看起来还不错,可能不会立刻触发大规模刺激政策,但如果这个就业问题持续恶化,那很可能成为七月份政治局会议进一步放松政策的导火索。
聊完了眼前的挑战,我们不妨把目光放长远一点,看看人民币汇率。
这份报告认为,别老盯着短期的关税新闻,从更长的时间维度来看,人民币兑美元可能正在酝酿一个升值的趋势。
这可不是瞎猜,是有逻辑支撑的。
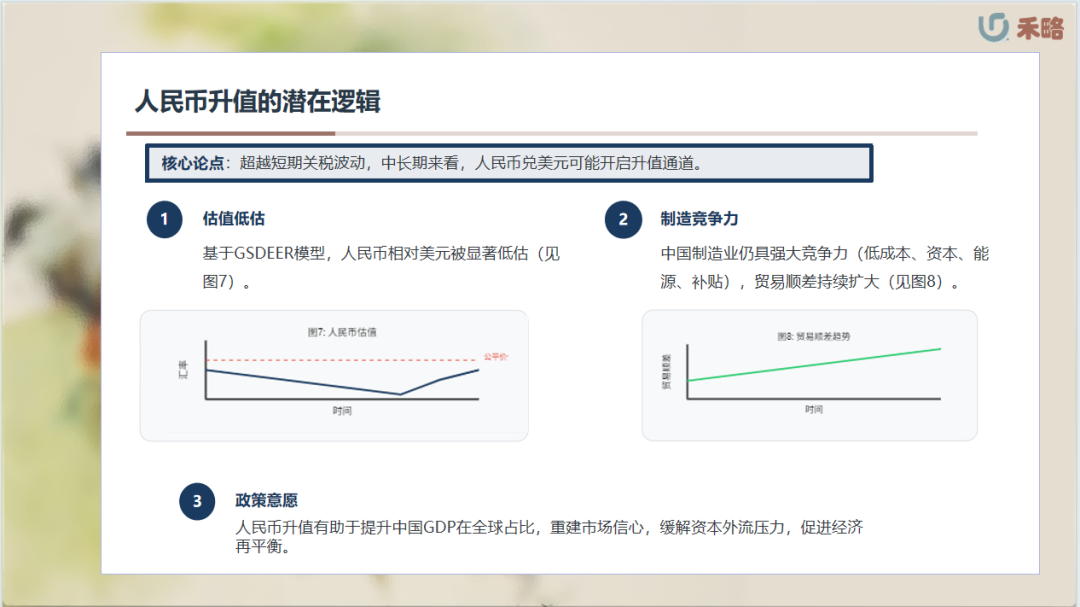
第一,从估值角度看,我们的外汇策略团队用GSDEER模型分析过,目前人民币相对于美元是被低估的,见图7。
当然,估值低不代表马上就要涨,但长期偏离基本面,总归是有回归的风险,尤其是在市场经历剧烈冲击后,新的催化剂出现时,这种调整的可能性就更大了。
第二,中国制造业的竞争力依然杠杠的。
别看现在成本上升,但相比很多国家,我们的劳动力成本还是有优势的,再加上资本、能源、政府补贴等因素,中国制造在全球市场上还是很有竞争力的。
这直接反映在贸易数据上,大家看图8,咱们的月度货物贸易顺差已经稳定在1000亿美元以上,而且还在持续扩大!
这说明全球对中国商品的需求依然强劲。
第三,也是非常重要的一点,政策层面可能也有意愿让人民币升值。
你想啊,这几年疫情、房地产风波、信心不足,导致中国经济增速放缓,通缩压力加大,人民币也跟着贬值。
结果就是,中国GDP占美国GDP的比重从2021年的77%掉到了2024年的64%,见图9。
在全球竞争的大背景下,一个相对弱势的人民币,对提升中国在全球经济中的地位是有利的,也更容易实现人均GDP翻番的目标。
而且,人民币升值还能帮助重建市场信心,缓解资本外流的压力,同时也能间接促进经济结构向消费主导转型。
当然,人民币升值也不是没有阻力。
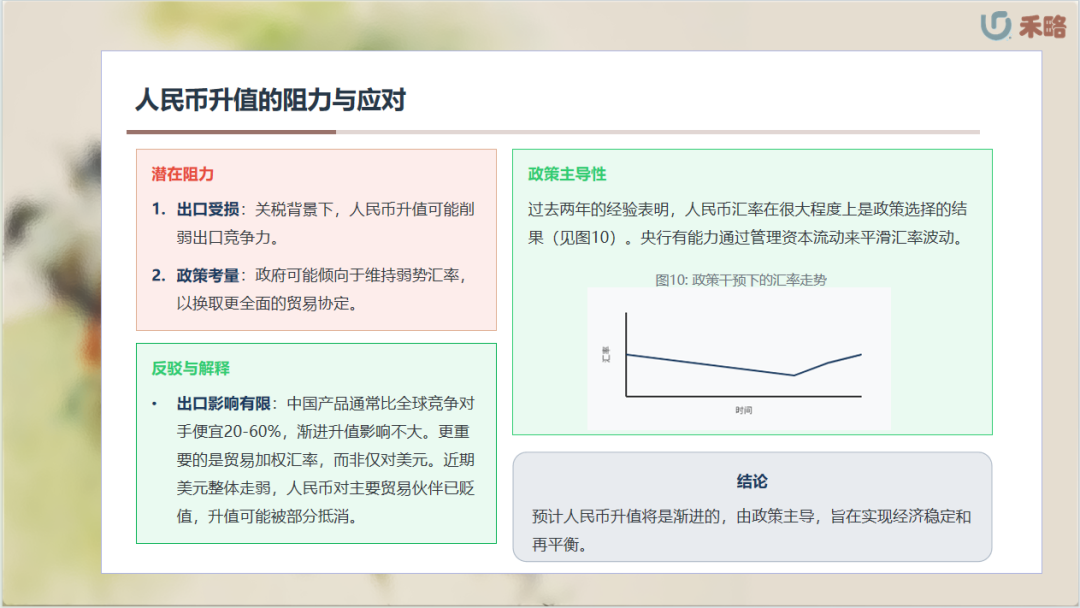
有人会说,现在关税这么高,人民币升值不是要伤及出口吗?
还有人认为,政府可能不想让人民币升值,而是想用弱势汇率作为筹码,去换取跟美国更全面的贸易协议。
对于第一个担忧,报告认为影响有限。为啥?
因为中国产品本来就比很多竞争对手便宜不少,价格优势是实实在在的。
而且,人民币升值是渐进的,不会一步到位。
更重要的是,影响出口的关键因素是人民币对主要贸易伙伴的加权平均汇率,而不是仅仅对美元。
最近美元整体是贬值的,所以即使人民币对美元升值,对其他货币的贬值幅度可能会被抵消一部分。
如果人民币升值是全方位的,反而能缓解其他国家担心中国商品绕道进入它们市场的顾虑。
至于第二个担忧,也就是政府的政策意图,报告认为,过去两年的经验已经证明,人民币汇率很大程度上是央行可以调控的。
大家看图十,从二零二二年初到现在,尽管中美利差扩大、关税升级,但央行还是把人民币兑美元汇率基本稳在了七点零到七点三这个区间内。
这说明什么?说明央行有能力通过各种手段,包括管理资本流动,来平滑汇率的波动。
所以,人民币升值的节奏和时机,很可能取决于政策的考量,比如中美贸易谈判的进展等等。
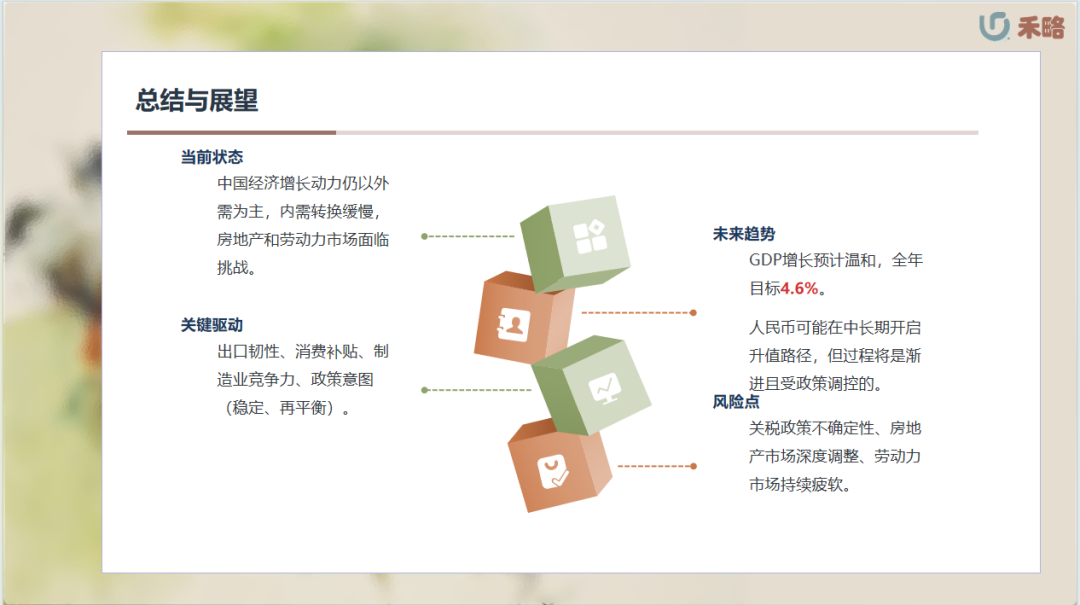
总结一下,这份报告描绘了一幅中国经济的图景:外需强劲,内需待暖,房地产和就业是两块需要关注的短板。
展望未来,GDP增长预计保持温和,全年目标在百分之四点六左右。
而人民币汇率,可能在中长期迎来升值,但这个过程会比较平稳,不会是大起大落,而是由政策引导的。
这一切的背后,既有出口的韧性、消费补贴的短期拉动,也有中国制造的硬实力,以及政策层面寻求稳定和再平衡的意图。
当然,前方的路也不是一片坦途,关税政策的不确定性、房地产市场的深度调整、劳动力市场的持续疲软,都是我们需要密切关注的风险点。
加入我们,了解更多信息