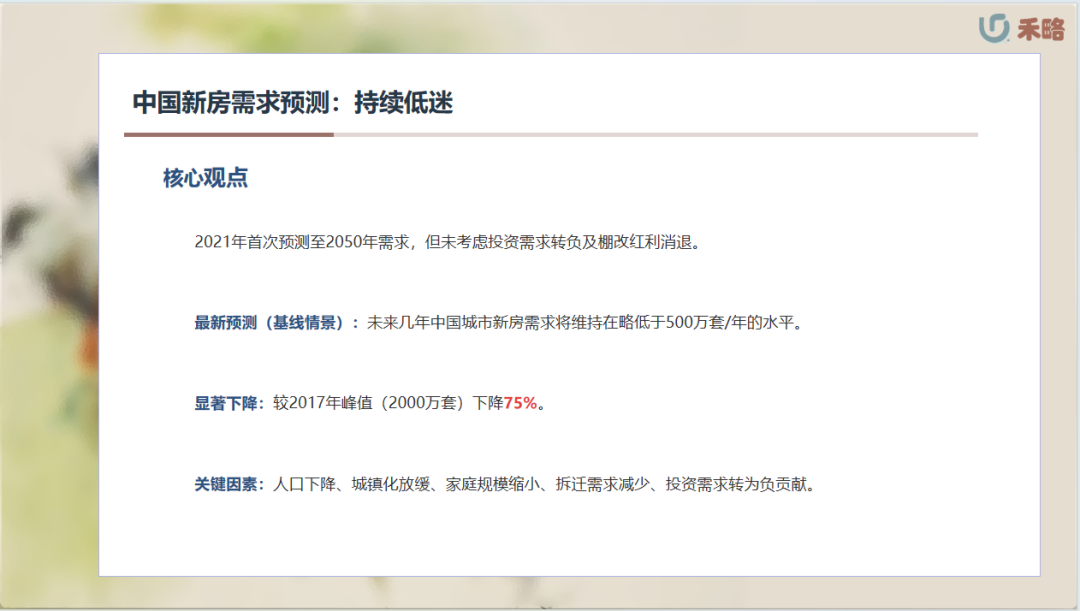
核心观点非常直接:我们之前预测过中国未来新房需求,但当时没把两个关键因素考虑进去。
现在加上了这两个因素,再加上最新的人口数据,结论是:未来几年,中国城市的新房需求可能要维持在每年不到500万套的水平,比2017年的高峰低了整整四分之三!
这可不是小打小闹,意味着整个房地产市场可能要进入一个长期的低谷期。
咱们先来看最基础的需求来源——人口和城镇化。
这俩可是过去几十年拉动中国房地产市场的两大引擎。
但现在,引擎好像有点熄火了。
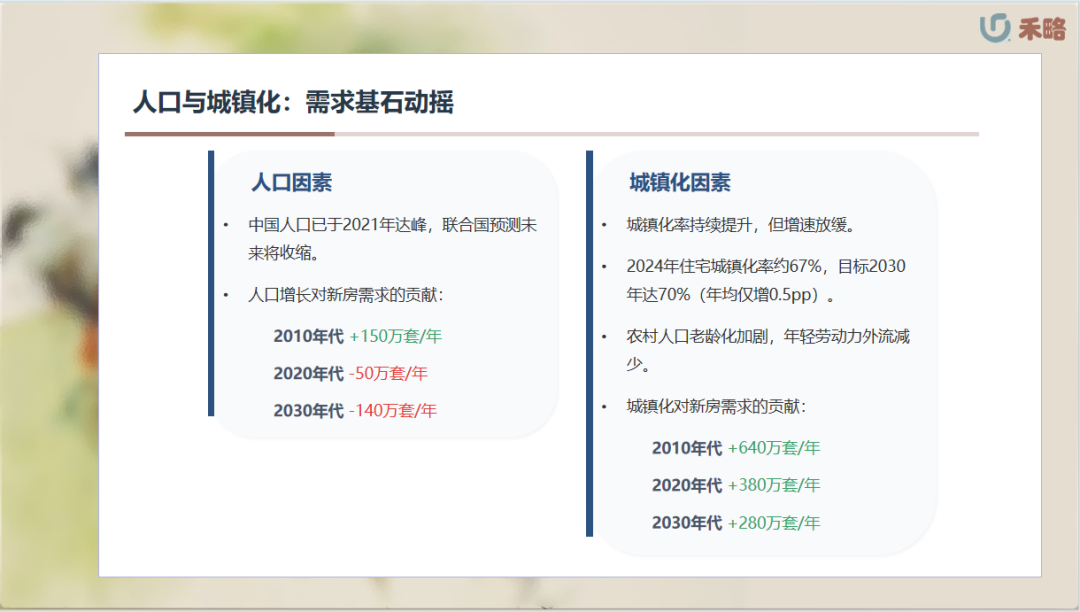
中国人口在2021年就见顶了,联合国预测后面还会往下掉。
这意味着什么?意味着未来每年新增的人口,不仅不能给新房市场添砖加瓦,反而会拖后腿。
计算下来,光是人口变化,到2020年代每年就要减少50万套需求,到2030年代更是要减140万套。
这可不是个小数目。再看城镇化,虽然还在涨,但速度明显慢下来了。
你看目标,到2030年才到70%,平均每年只增加0.5个百分点,这速度比不上前十年了。
而且,农村那边老龄化越来越严重,年轻人少了,从农村跑到城市买房的人自然也少了。
所以,城镇化带来的新增需求,从2010年代的每年640万套,降到了2020年代的380万套,再到2030年代的280万套。
这两大基石都在动摇,新房需求能不降吗?
不过,凡事都有两面性。
虽然人口和城镇化在降温,但还有一个因素在悄悄地、持续地推高新房需求,那就是家庭规模的变化。
大家都知道,现在年轻人结婚晚,离婚率高,独居老人增多,大城市里一个人住一套房越来越普遍。
这就是所谓的“一代户”比例上升。
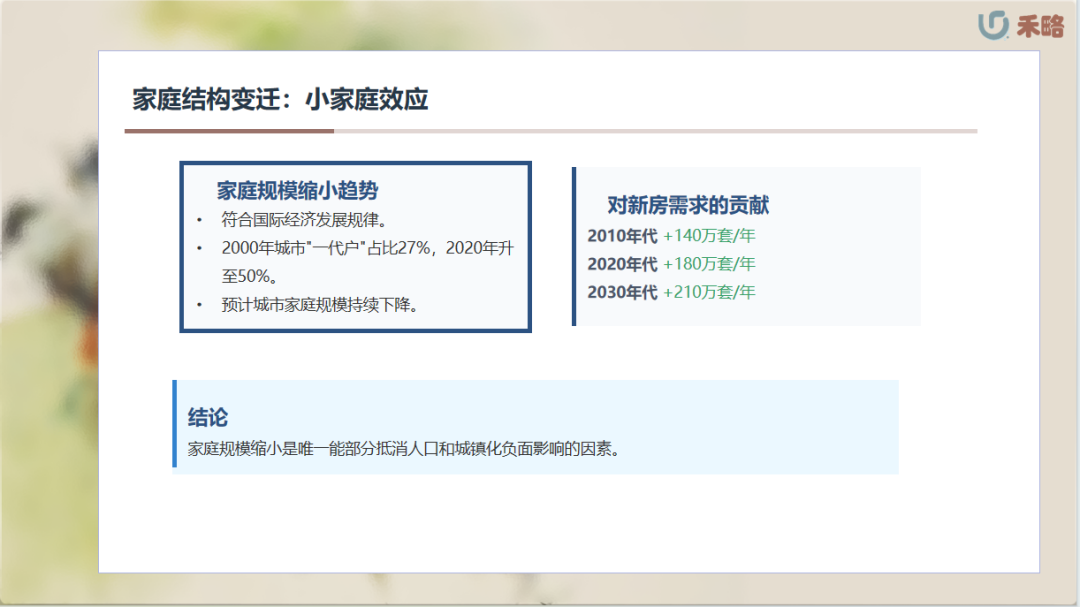
你看数据,2000年的时候,城市里只有不到三成的家庭是单人户,到了2020年,这个比例翻了一番,达到了百分之五十!
而且我们预计,这个趋势还会继续下去。
这有什么影响呢?很简单,同样多的人口,如果分成更多更小的家庭,就需要更多的房子。
这就像你原来一家人挤在一个大房子里,现在分家了,每个人都需要自己的小窝。
所以,家庭规模缩小,反而成了新房需求的一个支撑。
虽然这个支撑作用在减弱,但依然是个重要的变量。
计算下来,家庭规模缩小对新房需求的贡献,从2010年代的每年140万套,增加到2020年代的180万套,再到2030年代的210万套。
这是唯一一个在起反作用的因素。
接下来我们聊聊另一个重要的需求来源拆迁。
过去几十年,特别是2010年代,中国城市更新换代的速度非常快,很多老旧房子都被拆掉了。
为什么那时候拆迁这么猛?
一方面是因为很多房子确实老旧破败,另一方面,政府也大力推动棚户区改造,加速了这个过程。
比如2015到2018年那几年,每年大概有600万套房子通过棚改项目被拆掉,这几乎是自然拆迁率的两倍,占了当时新房销售量的40%左右。
但是,这种高强度的拆迁,其实是在透支未来的需求。
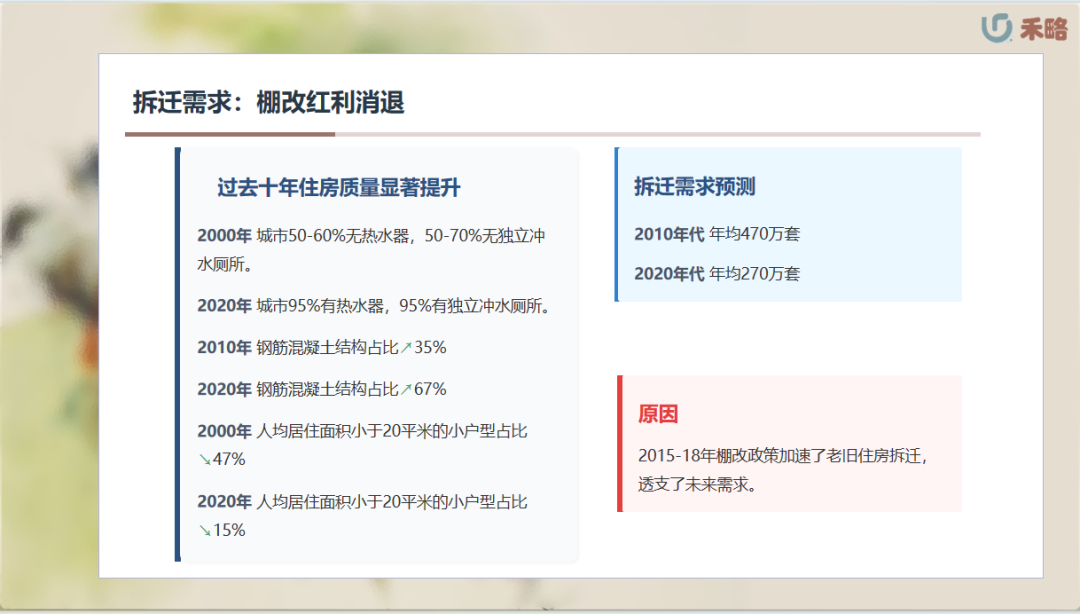
你看数据,从2000年到2020年,城市里没有热水器、没有独立厕所的房子比例大幅下降,钢筋混凝土结构的房子越来越多,人均居住面积也显著增大。
这说明什么?说明大部分老旧的房子已经被淘汰了,剩下的房子质量普遍提高了。
既然老旧房子少了,那拆迁的需求自然也就跟着下降了。
我们估计,拆迁需求从2010年代的年均470万套,降到了2020年代的270万套。
这个棚改红利,基本上已经用完了。
而且,政策层面也在发生转变。
以前大家可能觉得,只要城镇化还在进行,拆迁就不会停。
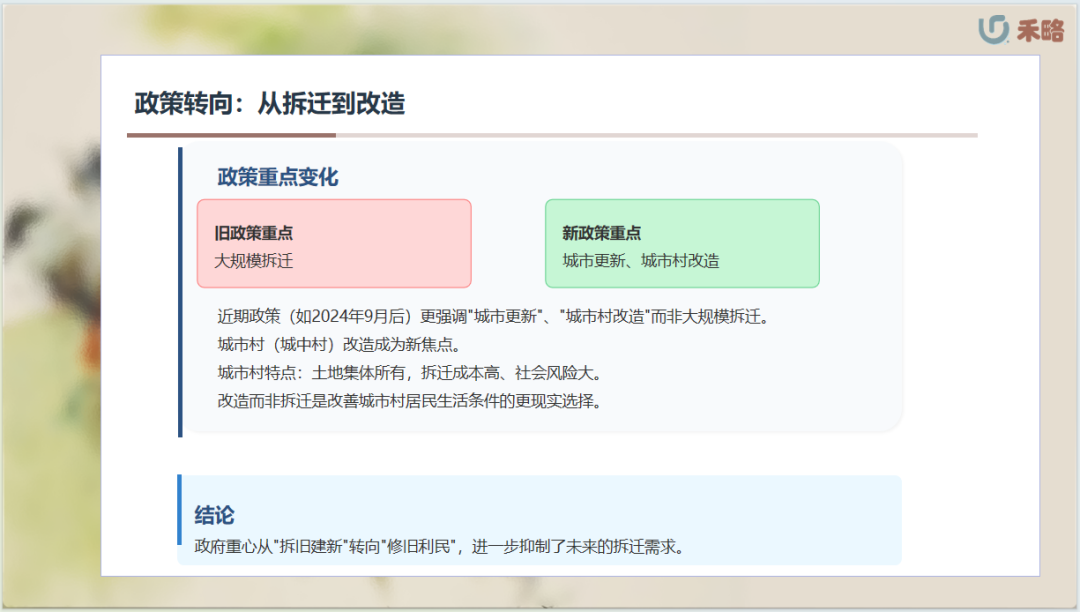
但现在,政府的思路变了,更强调城市更新和城市村改造。
什么是城市村?就是那些被高楼大厦包围起来,但土地还是集体所有的城中村。
这些地方情况复杂,拆迁成本高,容易引发社会矛盾。
所以,政府现在更倾向于搞改造,而不是大拆大建。
你看最近的政策公告,很多都提到了城市更新、危旧房屋改造、城市村改造,而不是大规模的棚户区改造。
这种政策导向的转变,意味着未来通过大规模拆迁来拉动新房需求的空间越来越小了。
政府的重点是改善现有居住条件,而不是简单地推倒重建。
这对于开发商来说,无疑是一个巨大的挑战。
现在到了中国房地产市场最特殊的一个因素——投资需求。
这在其他国家可能不太常见,但在过去几十年,尤其是在2010年代,中国的房地产投资需求非常旺盛。为什么?
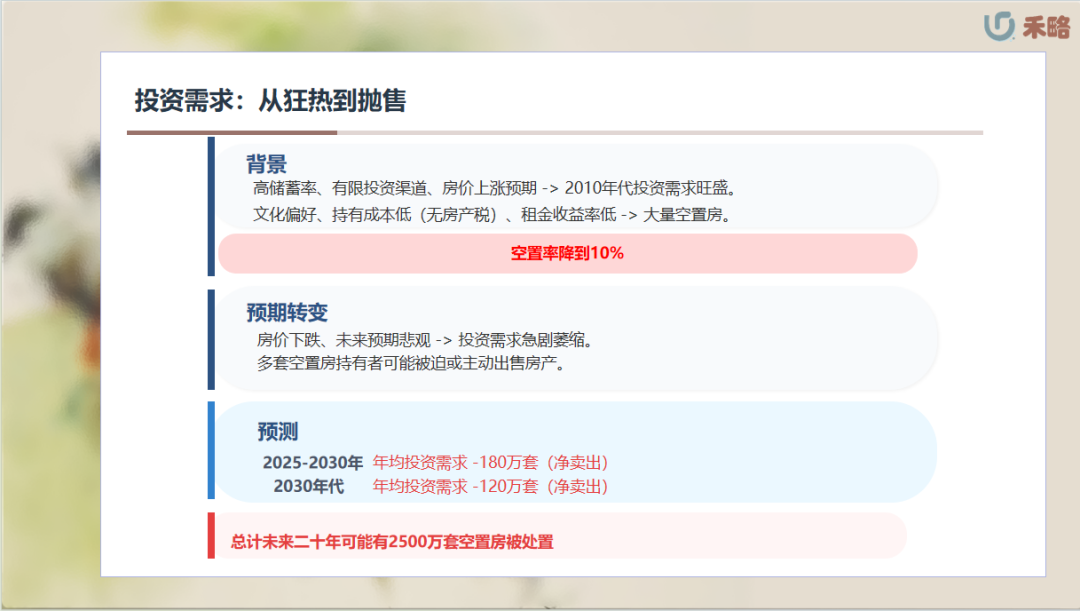
中国人储蓄率高,但投资渠道又不多,再加上当时普遍认为房价只会涨不会跌,所以很多人把钱投进了房地产。
而且,文化上大家也喜欢买房,觉得有面子,持有成本又相对较低,比如长期以来没有房产税,租金回报率也不高,这就导致了大量的房子买了之后空在那里,没人住。有多空呢?
学术界和行业研究普遍认为,2020年左右,中国城市住宅的空置率大概在20%左右,这比美国、日本等发达国家要高得多。
这意味着当时可能有六七千万套房子是空置的。
如果按照国际经验,空置率降到10%左右是比较合理的,那就有大约三千万套房子可以用来满足未来的居住需求,而不需要再新建那么多房子。
但是,风水轮流转。这几年房价下跌,大家对未来预期也不乐观了,投资需求就急剧萎缩了。
那些手里拿着好几套空置房的人,可能觉得扛不住了,或者干脆就想卖了套现,降低风险。
所以,我们预测,未来几年,投资需求不再是拉动新房销售的引擎,反而会变成一个负贡献。
预计到2025到2030年,每年投资需求会净减少180万套,到2030年代还会减少120万套。
这意味着未来二十年,可能有高达2500万套空置房会被处置掉。
这绝对是个巨大的变量。
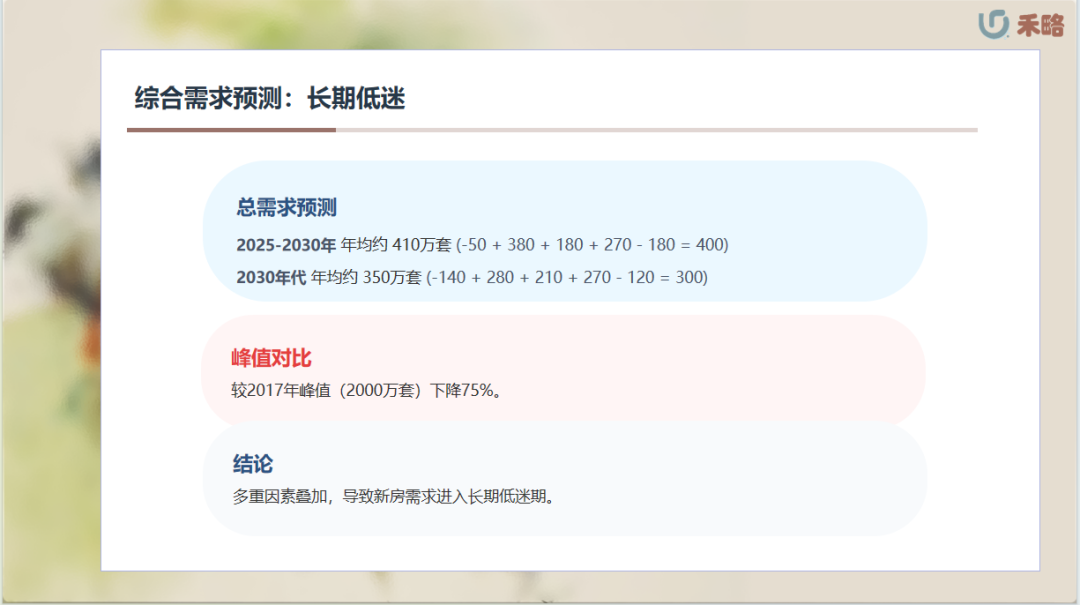
好,现在我们把所有因素都放在一起看看。
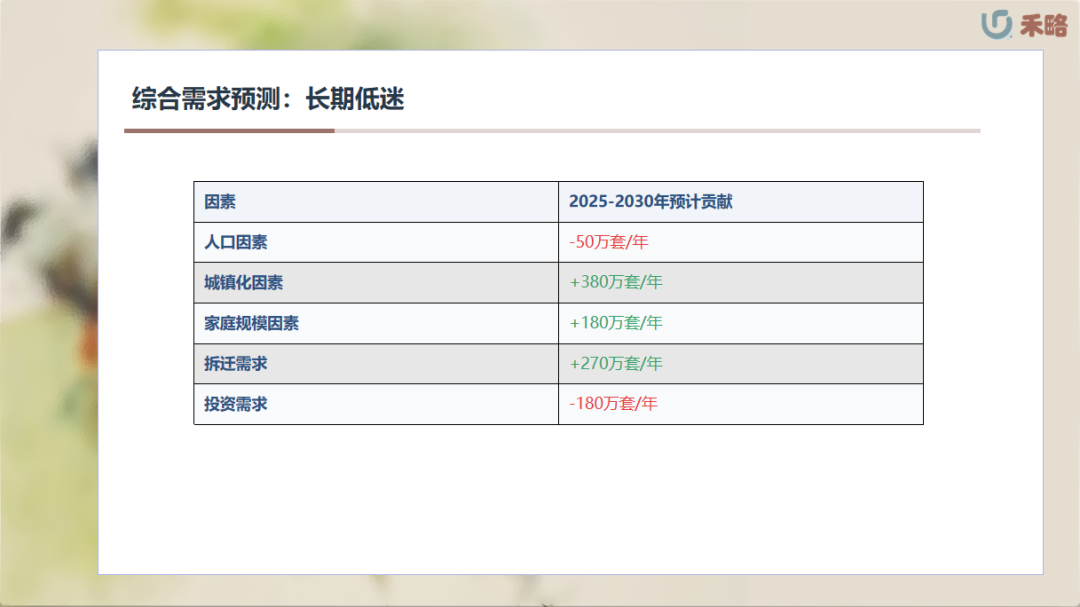
人口增长是负贡献,城镇化和家庭规模是正贡献,拆迁需求是正贡献但比以前少了,而投资需求则变成了负贡献。
把这些数字加起来,就能得到总的预测结果了。
我们算了一下,到2025年到2030年这段时间,中国城市每年的新房需求大概会在410万套左右。
到了2030年代,可能会降到350万套左右。
这个数字意味着什么?意味着相比2017年那个2000万套的峰值,现在的新房需求已经低了75%!
这是一个非常惊人的降幅。
这背后的原因是多重因素叠加的结果:人口红利消失了,城镇化放缓了,拆迁的红利也用完了,甚至连曾经火爆的投资需求都开始反向操作了。
所以,综合来看,未来几年,中国城市新房市场很可能要维持在一个相对低迷的状态。
当然,任何预测都不是板上钉钉的,总会有一些不确定性。
我们来看看哪些因素可能会让我们的预测出现偏差。
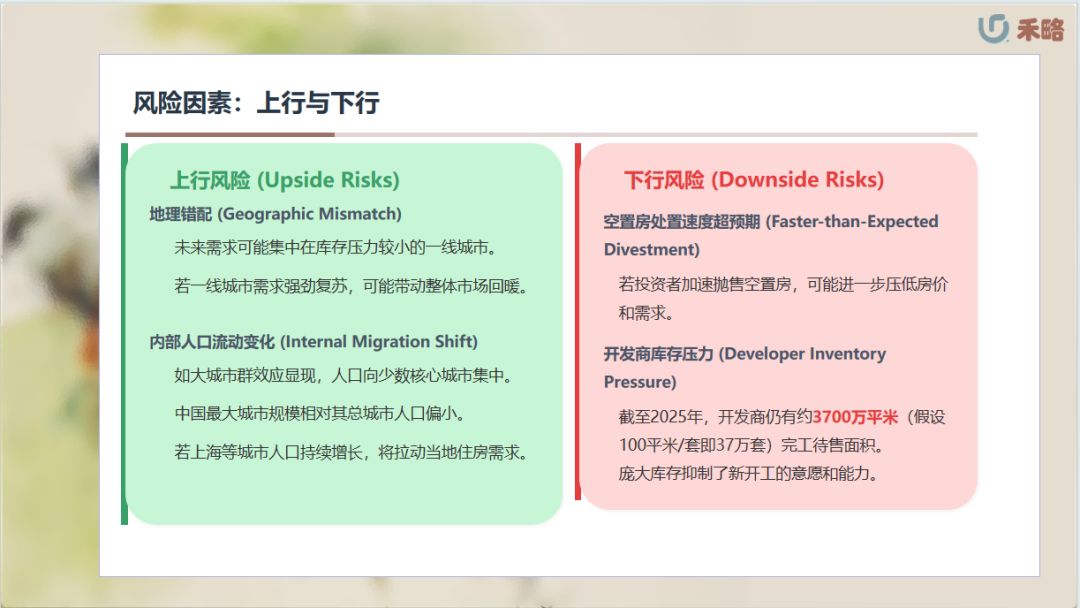
首先是上行风险。最大的可能性是地理错配。
什么意思呢?就是说,虽然整体需求可能不高,但如果未来的需求主要集中在那些库存压力比较小的一线城市,比如上海、北京这些地方,那这些地方的市场可能会比我们想象的要活跃一些。
另外,还有内部人口流动的变化。
有学者研究发现,像中国这样,最大的城市相对于全国总人口规模来说,可能还是偏小的。
如果未来人口真的像模型预测的那样,大量涌入上海这样的超级大城市,那上海的住房需求肯定会非常旺盛,这也会带动整个市场的表现。
再来看下行风险。最大的风险就是我们前面提到的投资需求。
如果那些持有大量空置房的人,比我们预期的更快地把房子卖出去,那可能会进一步压低房价,导致需求更加疲软。
还有一个不容忽视的风险,就是开发商的库存压力。
截至2025年,开发商手里还握着大约3700万平方米的完工待售面积,折算下来大概37万套房子。
这么多的房子压在手里,本身就说明市场信心不足,也会影响他们新开工的积极性。
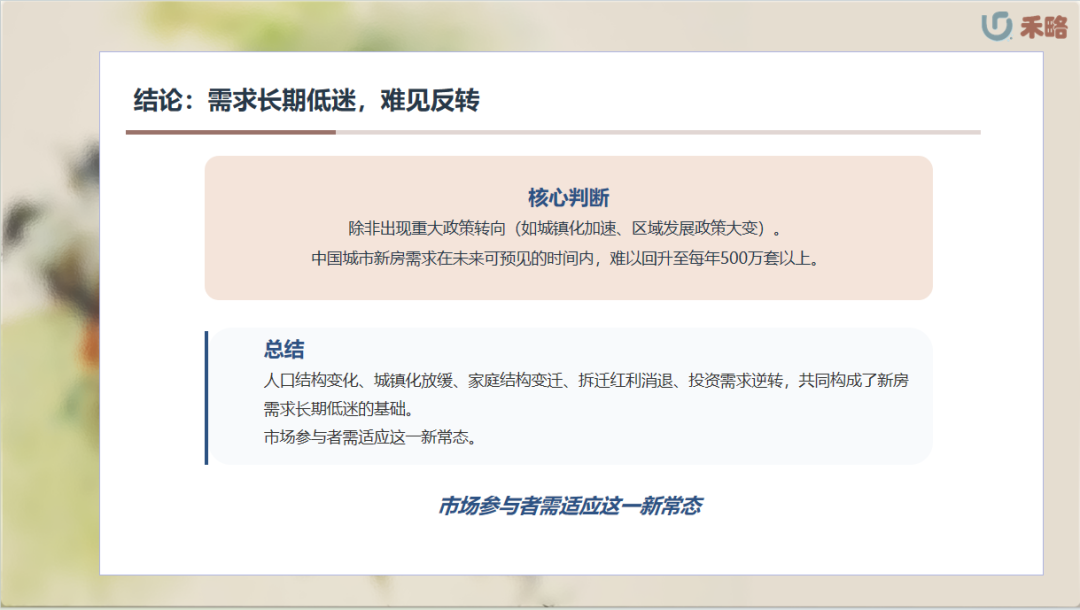
所以,除非出现什么重大政策变化,比如突然加快城镇化进程,或者区域发展政策发生重大调整,否则,新房需求很难再回到每年500万套以上的水平了。
总结一下今天的分析。核心观点就是:中国城市新房需求,未来几年大概率要维持在一个很低的水平,短期内很难看到明显的反弹。
除非出现一些非常规的、重大的政策调整,比如突然加速城镇化,或者区域发展战略发生根本性变化,否则,每年500万套的需求天花板,可能很难突破。
这背后是人口结构、城镇化、家庭结构、拆迁红利以及投资需求等多个因素共同作用的结果。
这是一个需要我们所有人去适应的新常态。
加入我们,了解更多信息