咱们直接来看这份报告的核心观点:中国私营企业,也就是POE,经历了一段艰难时期后,现在风向似乎正在转变。
这可不是小打小闹,我们看到的是一个价值近4万亿美元的市场在复苏,而且它们在整个A股市场里占了六成的分量。
接下来,我们就来拆解一下,为什么说这个潮水真的要变了。
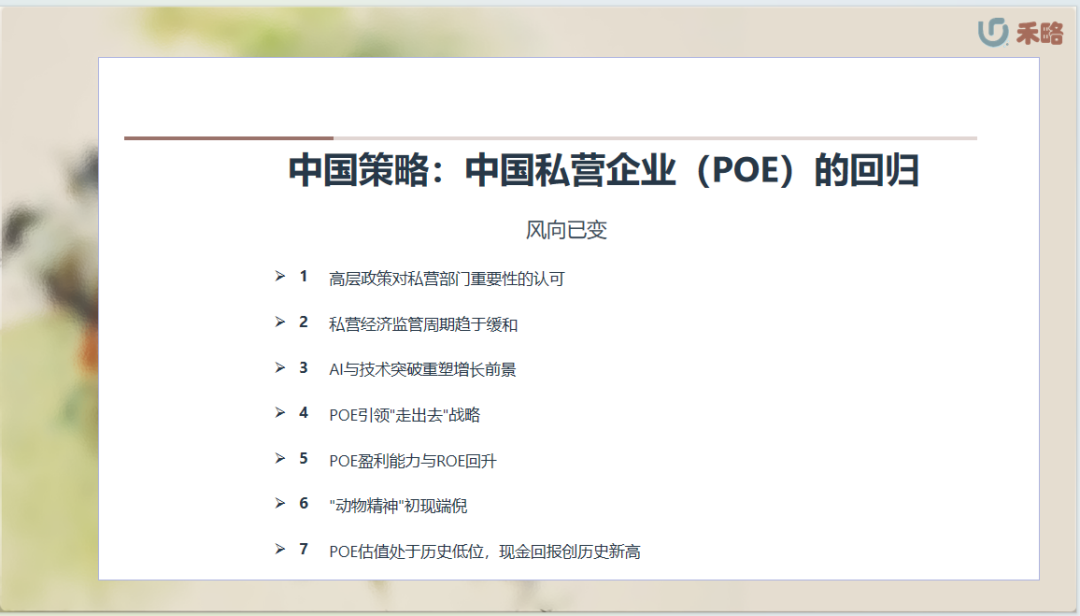
先看几个硬核数据。数据展示了POE市值的跌宕起伏,从2020年的巅峰一路下滑,损失惨重。
但请注意,这只是整体趋势。
虽然大盘不好,但像互联网、硬件科技、汽车这些POE扎堆的行业,从2022年底开始,那叫一个V型反弹,势头很猛。
这也印证了POE在中国股市的重要性,毕竟它们撑起了超过六成的市值。
当然,过去几年,监管政策的不确定性是压在POE心头的一块大石头,也列出了不少关键事件。
不过,好消息是,针对POE的投资主题和工具已经不少了,比如后面会提到的Prominent 10、AI组合、小巨人篮子等等。
为什么说风向变了?首先,得看顶层设计。
这可不是我瞎说,是实打实的信号。
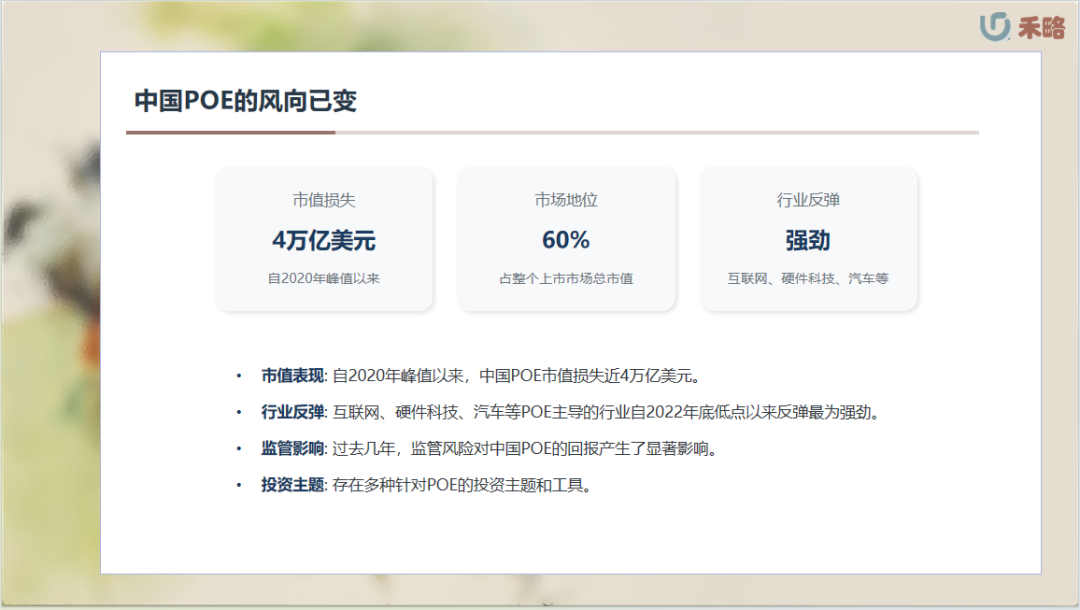
你看这组数据,POE在GDP、就业、税收里贡献巨大,但在银行贷款里占比却不高,说明它们融资渠道相对国企更窄,压力更大。
再看股权市场,POE占了绝对主导地位,尤其是新经济领域。
过去十年,它们是拉动增长的火车头,贡献了大部分新增投资和研发投入。
更重要的是,高层的态度变了。
今年2月,国家主席亲自会见了马云、梁文锦这些大佬,这是三年多来的首次;
4月,更是出台了首部专门促进私营经济发展的法律,这可是里程碑式的事件,给企业家们打了一剂强心针。
这释放的信号非常明确:国家需要,也支持私营经济。
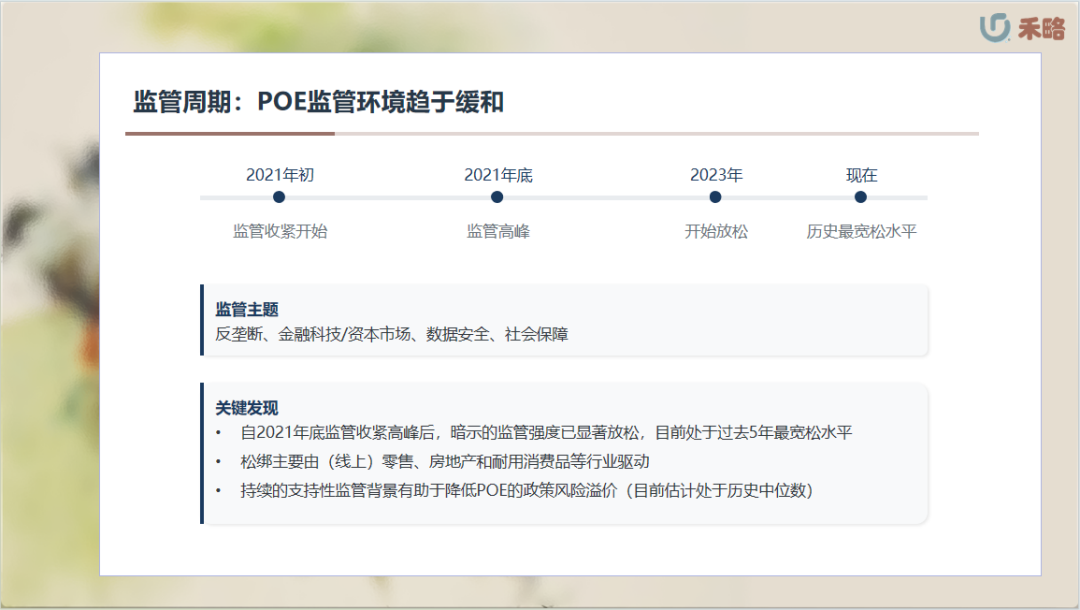
第二个关键点,是监管环境。
过去几年,特别是2021年之后,POE的日子不好过,很大程度上是因为政策和监管的不确定性,就像悬在头顶的达摩克利斯之剑。
那时候,反垄断、金融科技、数据安全、社保这些领域轮番上阵,搞得企业心惊胆战。
为了量化这种影响,我们搞了个POE监管代理指标,简单说就是通过分析海量新闻报道,看看对POE相关的行业是利好还是利空。
结果发现,这个指标最近明显好转了,说明监管强度在放松,甚至达到了过去五年最宽松的时候。
这就像给市场吃了一颗定心丸,有助于降低大家对政策风险的担忧,从而提升估值。
有趣的是,美国那边政策不确定性反而上升了,而中国这边,至少在POE监管这块,透明度似乎有所改善。
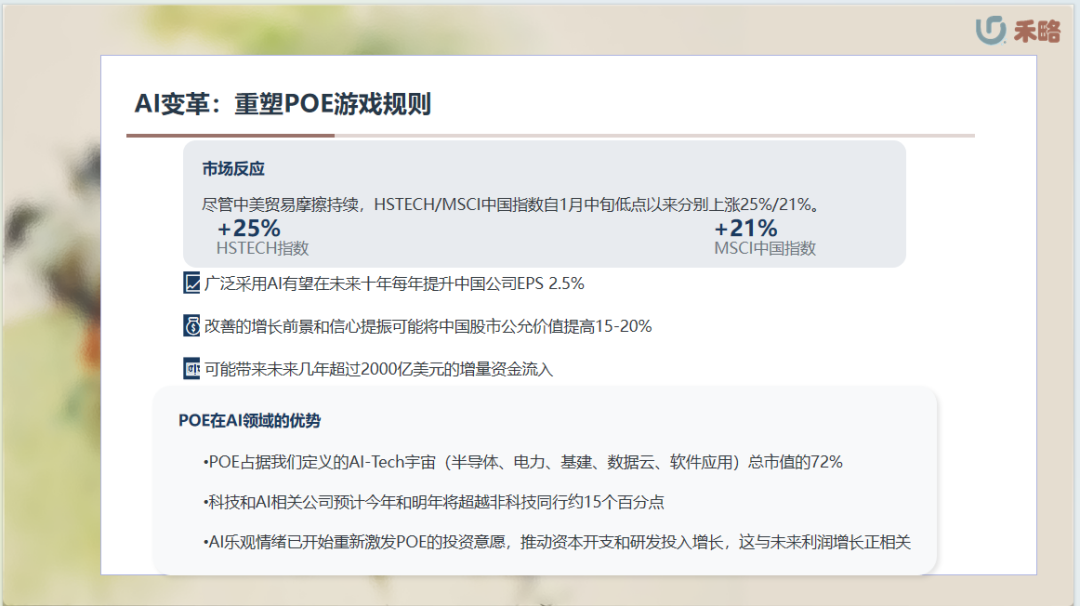
第三个大杀器,AI!这玩意儿简直是给POE打了一针兴奋剂。
想想DeepSeek R1出来那会儿,还有后面一系列国产AI模型,一下子就把中国科技的叙事给扭转了。
大家突然觉得,AI带来的增长潜力和经济效益,可能比想象中更大。
你看,即使中美贸易摩擦还在那儿,但HSTECH和MSCI中国指数还是蹭蹭往上涨。
我们估算,如果AI广泛应用,未来十年每年能给中国公司的每股收益带来百分之二点五的增长。
这还不算完,信心提振了,资金可能就来了,我们估计未来几年可能有两千多亿美元的增量资金流入。
最关键的是,POE在这场AI革命中更有优势。为什么?
因为它们占据了我们定义的AI Tech宇宙的绝大部分市值,而且科技和AI公司预计增速会比非科技同行快得多。
更重要的是,AI带来的乐观情绪,已经开始刺激POE重新加大投资,搞研发、扩产能,这些都是未来利润增长的种子啊!
第四个亮点,是POE在全球舞台上的表现。
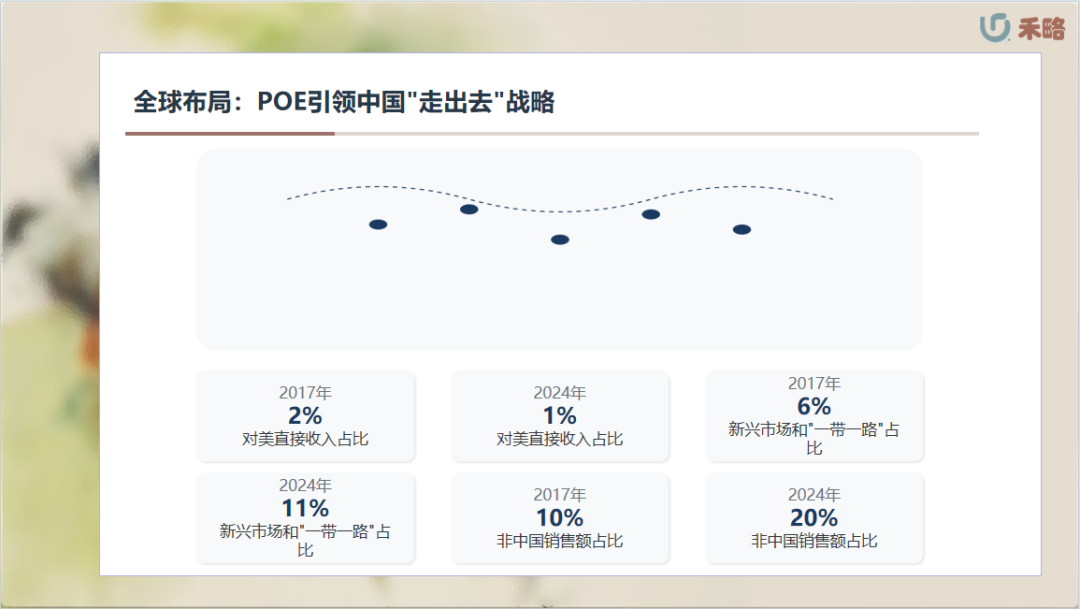
自从贸易战第一波之后,中国企业就开始琢磨着不能把鸡蛋都放在一个篮子里,特别是美国市场。
你看这图,对美国的直接收入占比越来越低,但对新兴市场和一带一路国家的出口却在增加。
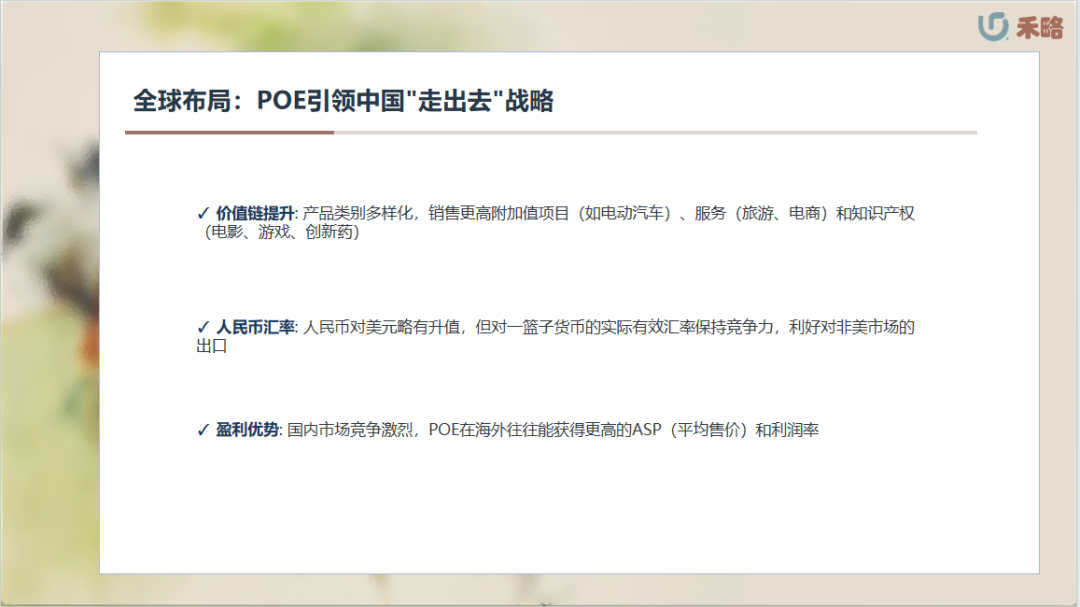
这还不算完,他们卖的东西也越来越高级,从以前的低端制造,到现在卖电动汽车、搞旅游电商、输出电影游戏创新药,都在往上走价值链。
再加上人民币汇率虽然对美元有点升值,但对其他货币还挺有竞争力,这对出口到非美市场是好事。
谁是这场走出去的主力军?
主要是上市的POE。它们的海外销售额占比翻了一倍多,接近百分之二十了。
而且,有意思的是,很多POE在国内卖东西可能因为竞争太激烈,利润率不高,但在国外反而能卖得更贵,赚更多。
这简直是双赢!
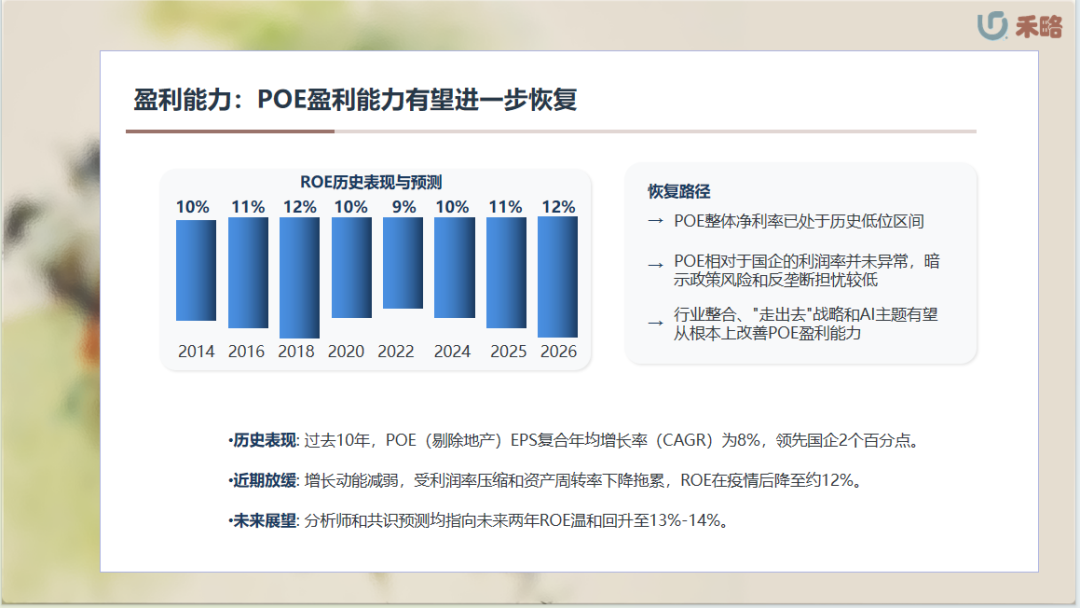
第五个方面,我们来看看POE的赚钱能力。
过去十年,POE确实比国企跑得快,盈利增长领先两个百分点。
但是,最近几年,这股劲儿好像有点歇菜了,增长放缓了,主要是因为利润率被压缩,资产周转速度也慢下来了,导致净资产收益率ROE掉到了百分之十二左右。
不过,别灰心,分析师们普遍预测,未来两年,ROE有望回升到百分之十三到百分之十四。
这背后有什么逻辑呢?首先,现在的POE整体利润率已经很低了,往下空间不大。
其次,它们的利润率跟国企比,也没高到离谱,说明政策风险和反垄断的压力可能没那么大了。
再加上前面提到的行业整合、走出去和AI这三大引擎,都有潜力从根本上改善POE的盈利能力。
所以,我们认为,POE的盈利故事,远未结束。
第六点,我们聊聊企业的投资意愿,也就是所谓的动物精神。
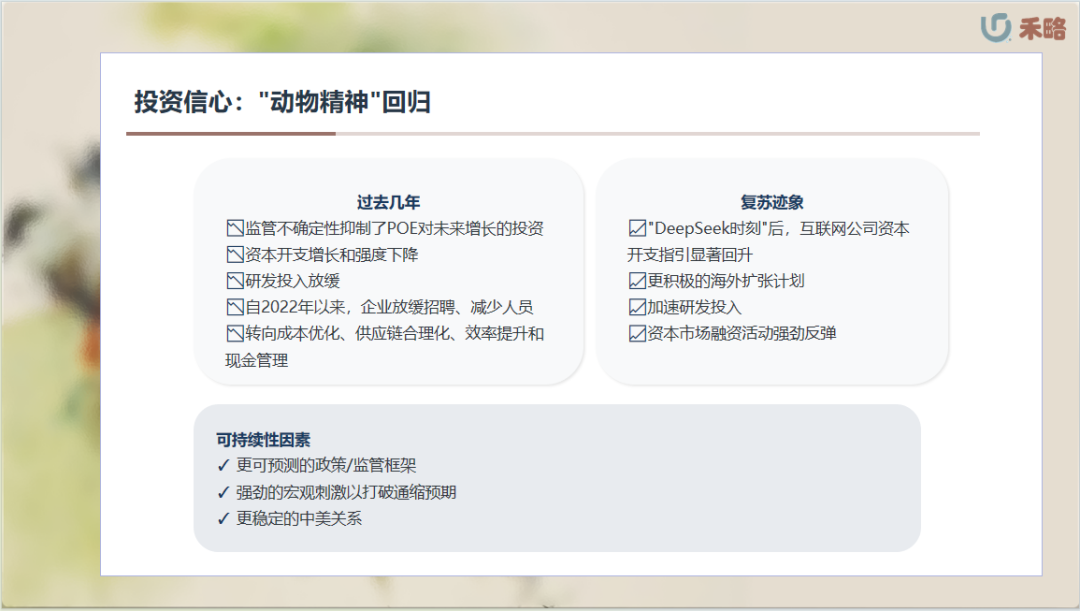
过去几年,监管的不确定性让很多POE变得谨慎起来,不敢轻易花钱搞扩张,你看资本开支和研发投入的增长都放缓了。
从2022年开始,大家更倾向于省钱,比如减少招聘、优化供应链、提高效率,甚至把钱拿回给股东。
但现在,我们看到了一些积极的变化。
特别是DeepSeek事件之后,像互联网公司,资本开支的指引明显提高了。
还有,海外扩张计划更积极了,研发投入也在加速,资本市场融资活动也回暖了。
这些迹象表明,企业重新燃起了对未来增长的信心。
当然,这种信心能不能持续,还得看几个关键因素:政策是不是更稳定可预期?
宏观刺激够不够给力,能不能打破通缩的预期?
中美关系能不能稳住?这些都是悬在空中的变量。
最后一点,也是大家最关心的,估值。
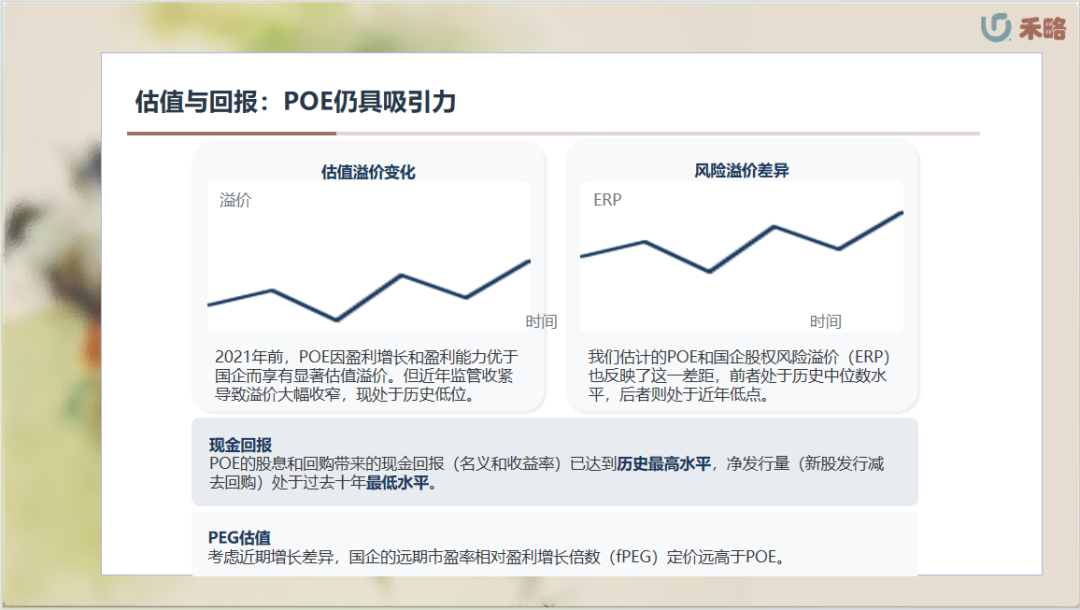
在2021年之前,POE因为长得更快、更赚钱,所以估值通常比国企高不少,有个溢价。
但后来监管收紧,这个溢价就被挤掉了,现在处于历史低位。
我们估算的股权风险溢价ERP也显示,POE的风险补偿要求在历史中位数,而国企则更低。
如果我们用远期市盈率除以远期盈利增长率,也就是fPEG来看,国企的估值看起来比POE贵多了。
不过,从现金回报的角度看,POE现在分红加回购的收益率创了历史新高,而且它们的净发行量,也就是发新股减去回购,是过去十年最低的,说明它们在努力回报股东。
这说明什么?说明POE的估值,尤其是相对于国企,可能已经很有吸引力了,而且它们在股东回报方面做得更好。
总结一下,中国POE的故事正在翻开新的一页。
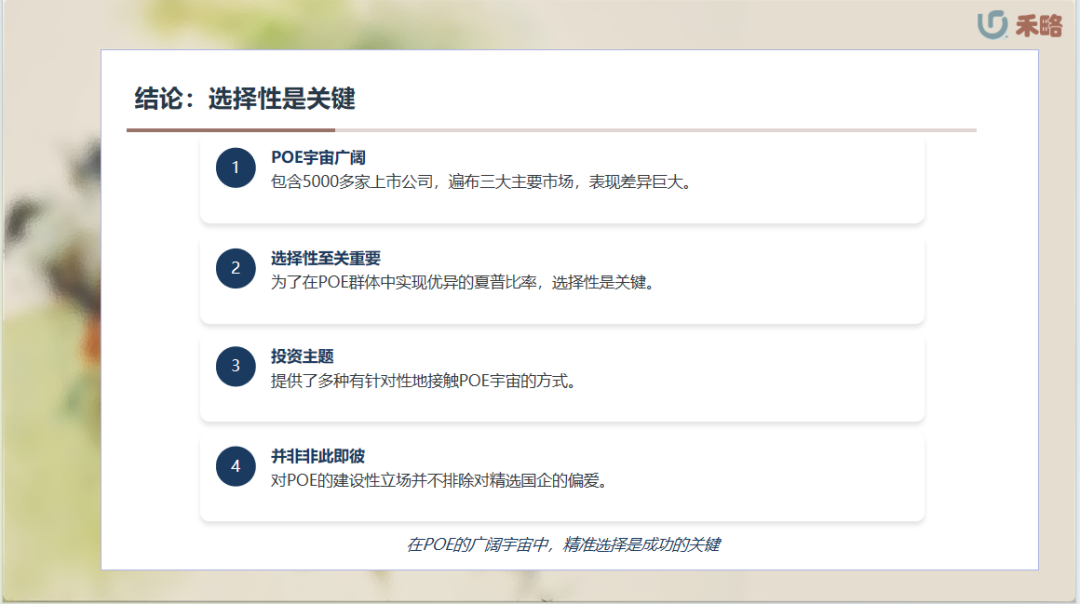
虽然整体趋势向好,但POE内部差异巨大,选择性至关重要。
无论是通过主题投资,还是精选个股,都需要深入研究。
记住,机遇与挑战并存,把握好方向,才能在这场变革中分得一杯羹。
加入我们,了解更多信息