咱们直接来看这份仲量联行发布的中国40城办公楼市场年度报告。
2024年,大环境挺复杂,经济转型期,内部有供需矛盾,外部还有贸易摩擦的不确定性,但GDP还是稳住了,增长了5%。这说明啥?
说明咱们经济底子还在,长期向好的趋势没变。
不过,具体到办公楼市场,就没那么轻松了。
上半年流动性稍微好点,下半年政策也慢慢加码,但市场预期就像坐过山车,一会儿热乎,一会儿又冷下来,需求缺口老大,市场在那儿硬扛着,修复之路走得相当曲折。
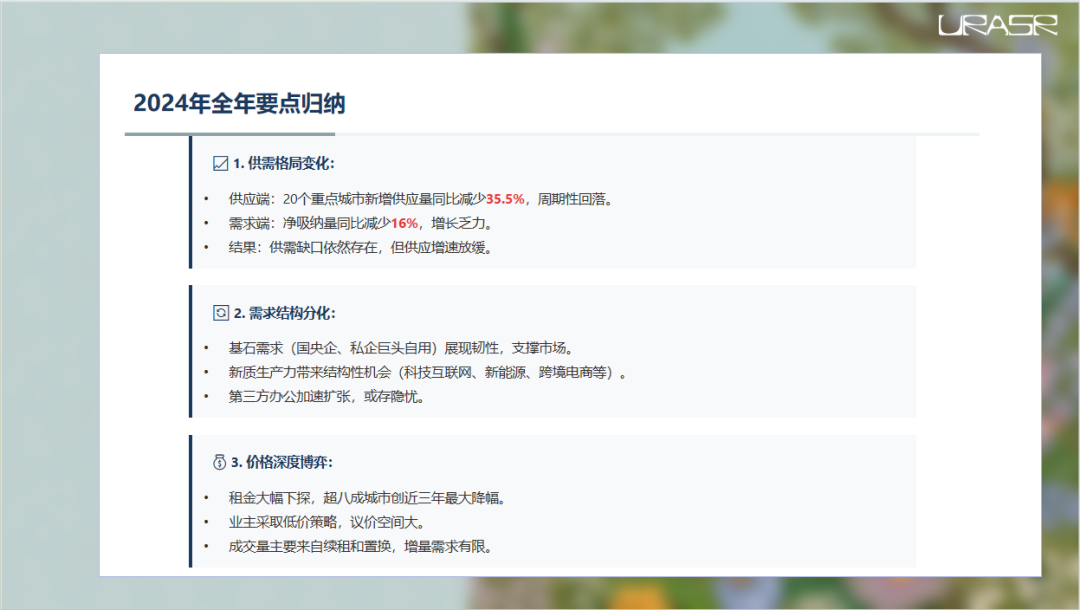
好,咱们把2024年的几个关键点拎出来捋一捋。
首先是供需关系,有点意思。
供应这边,开发商盖楼的速度明显慢下来了,重点城市新增供应量同比降了35.5%,比前三年平均每年530万平米的水平低了不少。
这算是个好消息,至少没继续往水里泼油。
但需求这边呢?依然不给力,净吸纳量也降了16%,跟过去三年差不多,说明大家租办公室的意愿还是不强。
所以,虽然供应增速放缓了,但供需缺口这个老大难问题,还是没怎么解决。
再看需求结构,这里面有亮点也有隐忧。
亮点是那些国央企、私企巨头,他们自己要的地盘,也就是基石需求,表现出了韧性。
比如深圳,全年近六成的面积是总部自用;
成都、重庆更是几乎全靠这个撑着。
武汉那边,国资央企在能源、环保这些领域的大单也挺多。
这些大佬们的需求,就像定海神针,稳住了市场不至于崩盘。
但同时,新质生产力带来的机会,比如AI、游戏、新能源这些,虽然还没形成大规模的增量需求,但在某些细分领域确实有点起色。
北京的游戏、AI需求回暖,杭州被省外互联网巨头看好,深圳的科技互联网贡献了近四成成交,乌鲁木齐那边新能源汽车、锂电池相关的贸易公司也成了新亮点。
当然,还有像济南、合肥这种供应放量快的地方,第三方办公运营商,就是那种拎包入住、灵活租约的,发展很快,短期内能消化一部分过剩供应,但长期看,会不会挤压利润空间,甚至产生隐性空置,这都是潜在风险。
最后,也是最扎心的一点,价格博弈。
2024年,租金跌得厉害啊!
四季度全国40个主要城市甲级写字楼平均租金78.1元每平米每月,环比降0.5%到6.2%,同比更是惨烈,1.2%到16.7%。
超过八成的城市,年度降幅都是近三年最大的,比去年年底的预测值还差。
业主们为了回笼资金,真是拼了,尤其是头部城市,价格战打得那叫一个激烈,议价空间大到离谱。
下沉城市呢,除了降价,还得放宽商务条款,比如免租期、装修补贴啥的。
但问题是,需求就这么点儿,成交量主要还是靠续租和换办公室,真正的新客户增量非常有限。
这就好比你降价卖东西,结果买的人还是那些老主顾,或者只是把旧东西换掉,生意能好到哪儿去?
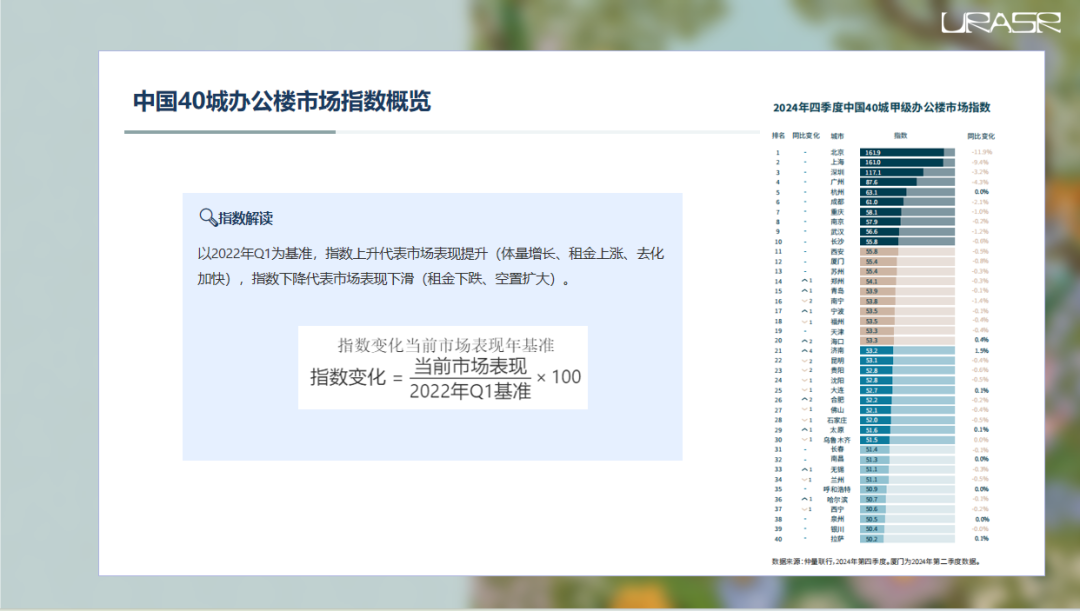
这张表就是咱们刚才提到的那个指数的具体数据。
横轴是城市排名,纵轴是指数值和同比变化。
你看,北京、上海排在最前面,指数值最高,但同比变化是负的,而且负得还挺多,负11.9%和负9.4%。这说明啥?
说明京沪虽然基本面好,但2024年市场下行压力更大,指数掉得也更狠。
深圳、广州、杭州这些城市也类似,指数值不低,但同比都是负的。
再往下看,像郑州、青岛、南宁这些,指数值就低很多了,而且很多城市同比变化也是负的。
这个指数怎么解读呢?它以2022年第一季度为基准,相当于一个相对值。
如果一个城市的指数比2022年Q1高,说明这几年它的办公楼市场表现更好,可能是体量增加了,租金涨了,或者租出去的速度快了。
反过来,如果指数低于基准,那就说明市场表现不如以前,可能是租金跌了,空置率高了。
所以,这个指数既能让我们看到不同城市之间的差距,也能看出同一个城市在时间上的变化趋势。
比如京沪和其他城市的差距,那真是断崖式领先,而像银川、拉萨这些西北省会城市,就相对靠后了。
这背后反映的是什么?是不同城市在经济发展、产业结构、政策环境等方面的巨大差异。
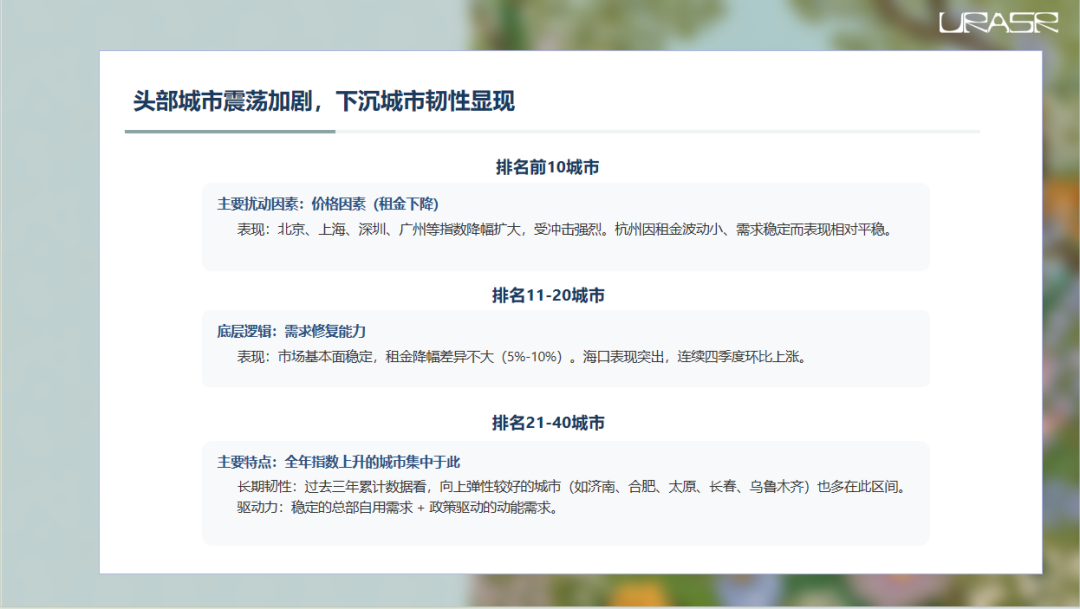
咱们深入分析一下这个指数排名。
先看前十名,这些头部城市,2024年过得怎么样?
关键词是震荡加剧。为啥?
主要是价格因素在捣乱。
你看北京,为了尽快把空置的房子填满,业主们不断试探价格底线,结果就是租金加速探底,指数自然就跟着往下掉。
上海、深圳、广州这些地方,虽然全年成交量还不错,但租金压力也很大,指数同样受到拖累。
不过,杭州是个例外,它在前十里算是最稳的,为什么?
因为它租金波动不大,市场需求相对稳定,所以指数跌幅相对较小。
再看第十一到第二十名,这些城市的特点是啥?
底层逻辑是需求修复能力。
这些城市的基本面比较平稳,租金降幅都在百分之五到百分之十之间,差别不大。
这时候,谁能把供需关系改善得更好,谁的指数就更有优势。
这里有个亮点,海口时隔两年又回到了前二十,而且指数连续四个季度环比上涨,说明它的市场正在逐步恢复。
最后看第二十一到第四十名,这部分城市有个共同点:全年指数上升的城市主要在这里面。
更有意思的是,如果我们拉长时间看过去三年的数据,发现那些在波动中表现出更强向上弹性的城市,除了杭州和海口,也大多集中在排名后二十区间,比如济南、合肥、太原、长春、乌鲁木齐等等。
这些城市虽然租金可能也在下行通道,但它们有稳定的总部自用需求,再加上一些政策驱动的动能需求,比如产业园区、特定产业扶持政策带来的企业入驻,使得它们在过去的三年里,展现出比其他城市更好的跨周期调节能力。
这说明什么?说明市场并非只有冰火两重天,中间地带的城市,只要找准自己的定位,也能走出自己的节奏。
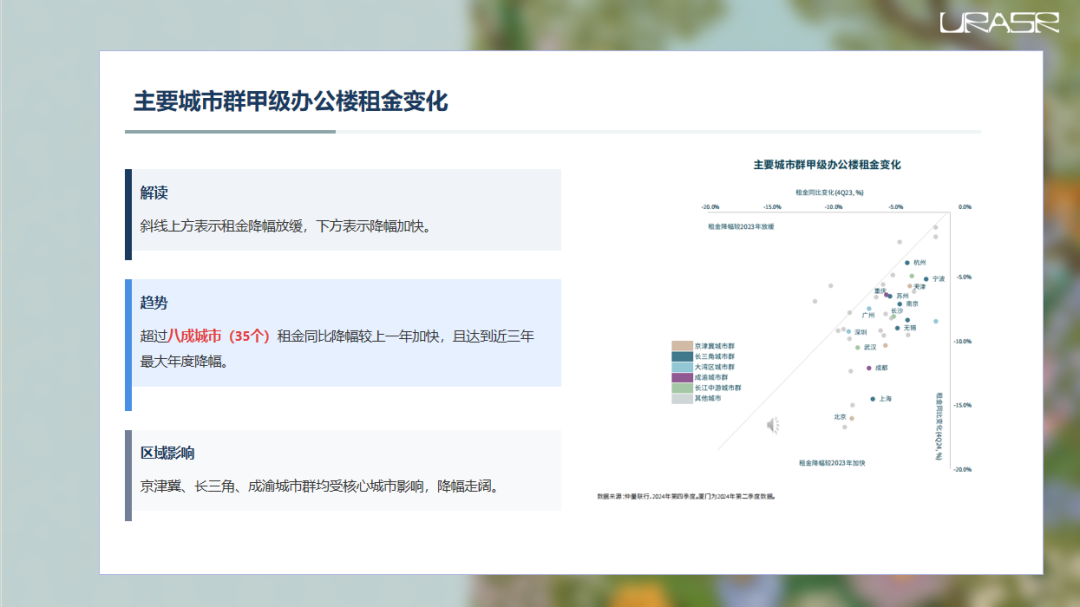
这张图展示了主要城市群的租金变化情况。
横轴是租金降幅较2023年加快的百分比,纵轴是放缓的百分比。
斜线把图分成了两部分,线上是降幅放缓,线下是降幅加快。
简单说,就是看今年租金跌得多还是少于去年。
结果怎么样?非常扎眼!
超过八成的城市,也就是35个城市,它们的租金同比降幅比2023年还要快!
而且,这些城市达到的年度降幅,都是近三年来的最大值。
这意味着什么?意味着业主们对价格的心理预期,在这场深度博弈中,被反复透支了。
他们不得不一次次下调价格,才能找到新的平衡点。
这就像一场马拉松,跑到最后,大家都累得不行,只能不断降低标准才能继续跑下去。
从区域来看,京津冀、长三角、成渝这三个核心城市群,都受到了各自核心城市的影响,租金降幅普遍扩大。
这再次印证了头部城市的震荡对整个区域市场的拖累作用。
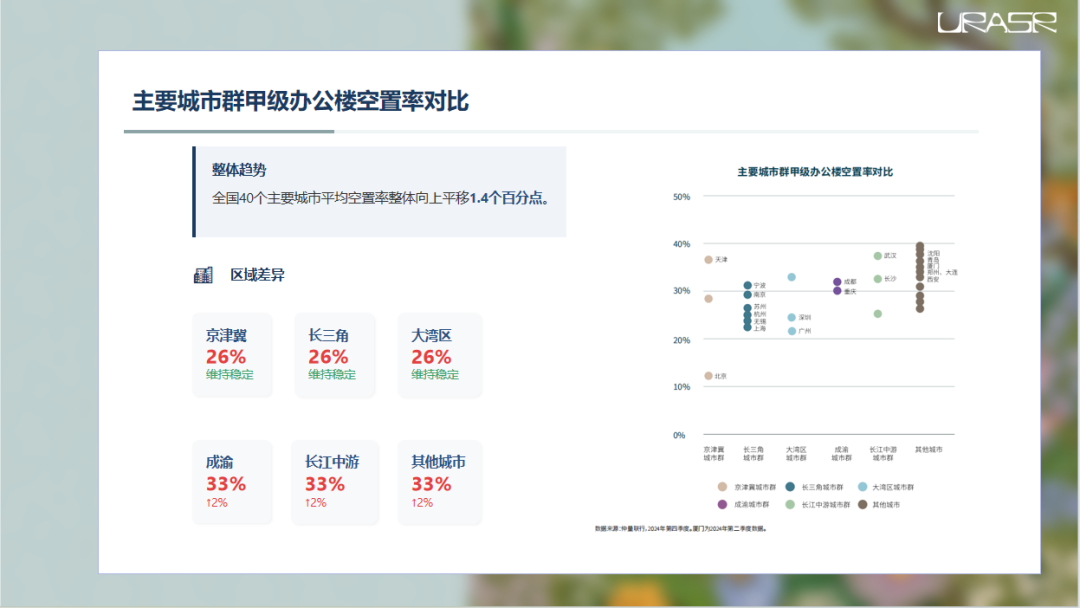
接下来看空置率。这张图展示了不同城市群的平均空置率水平。
我们可以看到,全国40个主要城市的平均空置率,整体上是往上走的,比去年平均高了1.4个百分点。
这说明市场上的空房子越来越多了。
但是,不同区域的情况差别很大。
京津冀、长三角、大湾区这三个最发达的区域,平均空置率大概在百分之二十六左右,跟去年差不多,还算稳定。
这可能跟这些区域的经济活力、产业结构多样性有关,即使市场下行,也有一定的缓冲能力。
然而,成渝城市群、长江中游城市群以及其他一些城市,情况就比较严峻了,它们的平均空置率同比整体抬升了大约百分之二,达到了百分之三十三左右。
这说明这些区域的市场压力更大,空置问题更加突出。
这背后可能涉及到产业转型、人口流动、以及区域发展不平衡等多种因素。
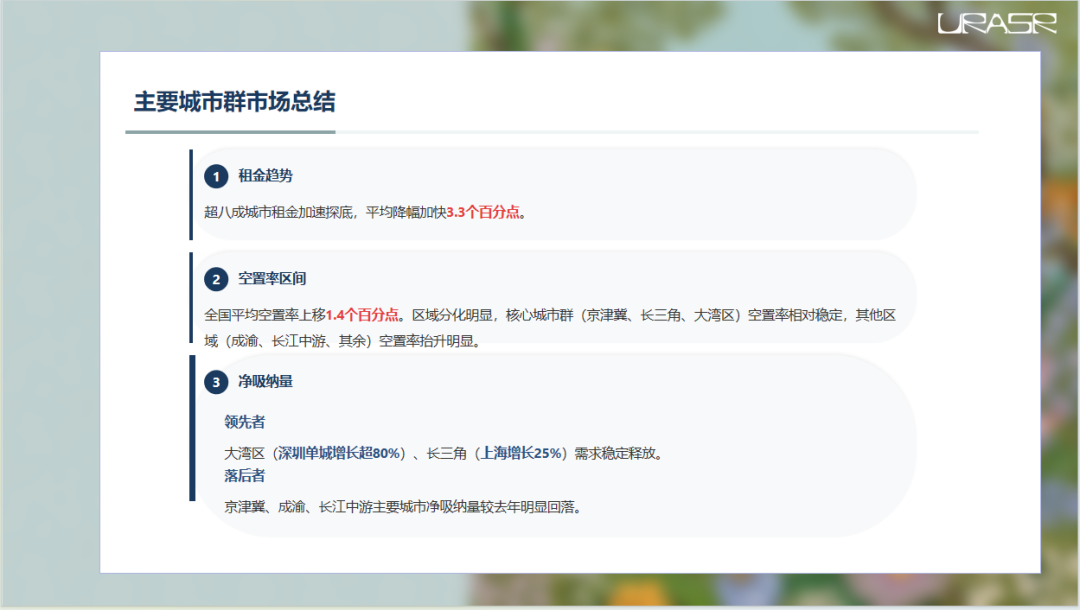
总结一下主要城市群的情况。
第一,租金方面,超过八成的城市都在加速探底,平均降幅比去年快了3.3个百分点。
这再次强调了市场下行的压力和业主降价的决心。
第二,空置率方面,全国平均是上升的,但区域分化很明显。
核心城市群像京津冀、长三角、大湾区,空置率还算稳定,维持在26%左右。
但成渝、长江中游以及其他一些城市,空置率明显抬升,达到了33%左右。
这说明不同区域的市场承受能力和复苏能力存在差异。
第三,净吸纳量,也就是实际租出去的面积,谁表现最好?
大湾区和长三角无疑是最强的。
大湾区三个主要城市,年均净吸纳量约39万平米,其中深圳就占了88万平米,比去年增长了80%以上!
长三角七个主要城市,年均净吸纳量约12万平米,跟去年持平,说明市场需求相对稳定。
特别是上海,甲级市场录得48万平米,同比增长25%。
相比之下,京津冀、成渝、长江中游这些主要城市,净吸纳量都比去年明显回落了。
这说明大湾区和长三角的经济活力和产业吸引力,依然是支撑办公楼需求的重要力量。
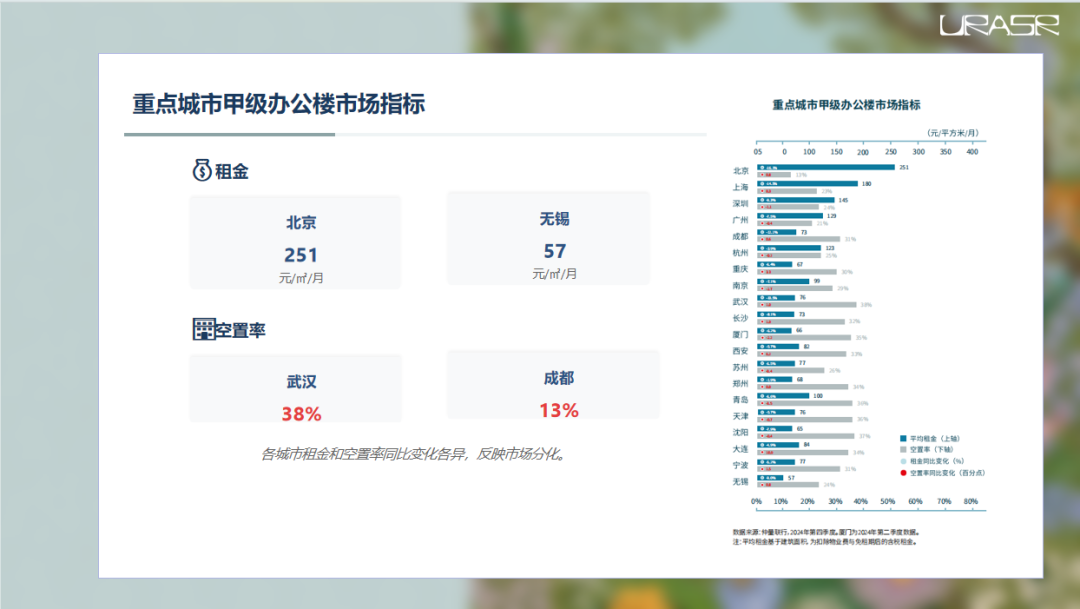
这张图把我们关注的几个重点城市的甲级办公楼市场指标放在一起了。
上面是平均租金,单位是元每平方米每月。
北京最高,251元,无锡最低,57元。
这差距还是相当大的。下面是空置率,武汉最高,达到了38%,而北京最低,只有13%。
这说明上海的市场压力确实比较大,而成都的市场供需关系可能相对健康。
同时,图表还显示了租金和空置率的同比变化百分比。
可以看到,不同城市的变化趋势是不一样的。
有的城市租金涨了,有的跌了;
有的城市空置率降了,有的升了。
这再次印证了我们前面说的,2024年市场是高度分化的,没有一个统一的剧本。
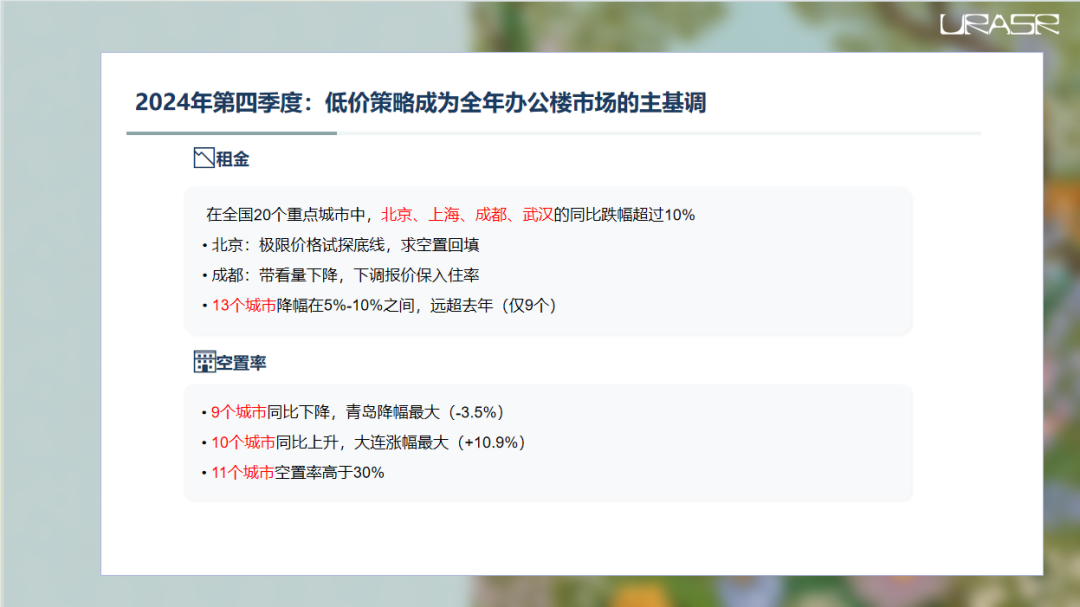
聚焦到2024年第四季度,可以说低价策略成了贯穿全年的主旋律。
在租金方面,20个重点城市里,北京、上海、成都、武汉这四个城市,同比跌幅都超过了百分之十!
这简直是断崖式下跌。在北京,有限的市场需求逼得业主们只能不断放出极限价格,试图尽快把空置的房子填满。
在成都,下半年来看房子的人少了,业主为了吸引客户、保住入住率,也只能下调租金报价。
另外还有十三个城市,降幅在百分之五到百分之十之间,要知道,2023年同比降幅超过百分之五的城市才九个,今年一下子多了这么多,说明降价的普遍性和激烈程度都大大增加了。
再看空置率。有九个城市的甲级空置率同比下降了,其中青岛降幅最大,降了三点五个百分点。
这主要是因为租金下行激活了一些办公升级的需求,加上总部自用需求,共同推动了空置率的下降。
但同时,也有十个城市的空置率同比上升了,大连涨幅最大,达到了十点九个百分点。
这主要是因为大连时隔两年后迎来了十七点五万平方米的新增供应,一下子就把空置率给推高了。
总的来说,全国二十个重点城市里,有十一个城市的甲级空置率水平高于百分之三十,这说明市场压力依然很大,空置问题普遍存在。
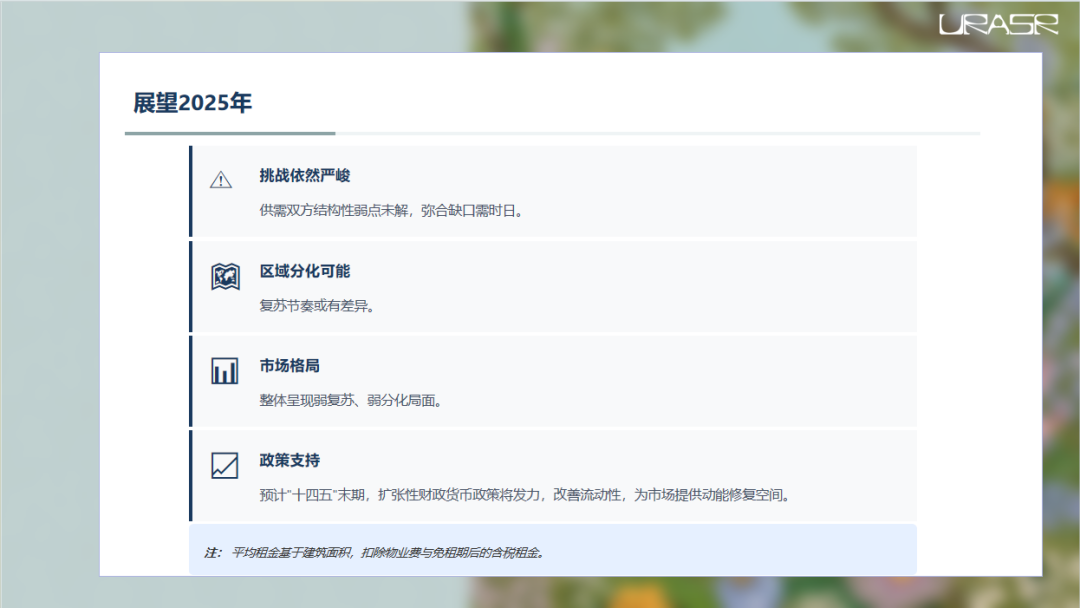
最后,我们展望一下2025年。
挑战依然严峻,供需双方的结构性弱点,比如需求不足、产业转型阵痛等,短期内很难解决,市场需要相当长的时间才能弥合供需缺口。
区域间的复苏节奏可能会出现分化,有的地方可能率先回暖,有的地方则会继续承压。
所以,整体来看,2025年市场大概率会是弱复苏、弱分化的局面。
当然,也不是完全没有希望。
进入十四五规划的最后阶段,预计国家会进一步加大财政和货币政策的支持力度,通过扩张性的手段来寻求短期经济增长的动力。
如果流动性能够得到改善,那对于办公楼市场来说,无疑会提供一个有利的修复空间。
毕竟,水涨船高嘛。但具体效果如何,还需要观察政策的落地和执行情况。