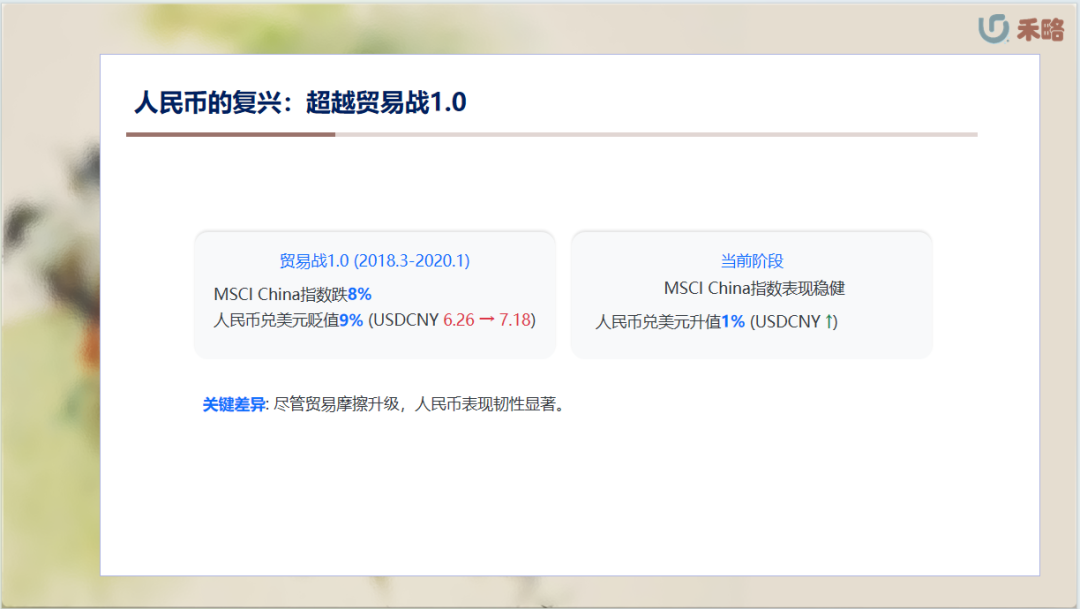
咱们直接来看这个现象:人民币最近的表现,跟上次贸易战那会儿简直是天壤之别。
还记得2018年到2020年初那波吗?
贸易战打得火热,结果呢?
A股跌了8%,人民币兑美元更是跌了9%,从6.26一路干到7.18。可现在呢?
虽然贸易摩擦也没消停,甚至一度超过100%的关税,但人民币反而稳住了,甚至升值了1%。
这背后到底有啥门道?
大家普遍认为有几个原因。
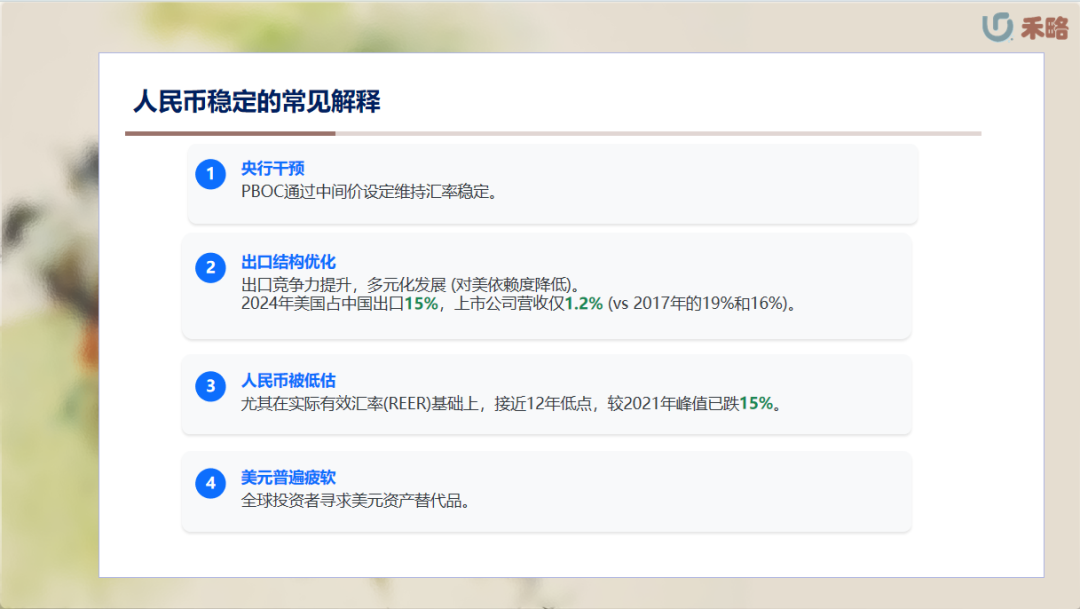
第一,央行出手了。PBOC通过中间价设定,给汇率加了个定海神针,不管美元指数怎么跳,人民币中间价都稳稳当当。
第二,咱们出口这摊子,跟以前比,那可是鸟枪换炮了。
竞争力强了,客户也多了,不光是欧美,新兴市场、一带一路沿线国家都抢着要。
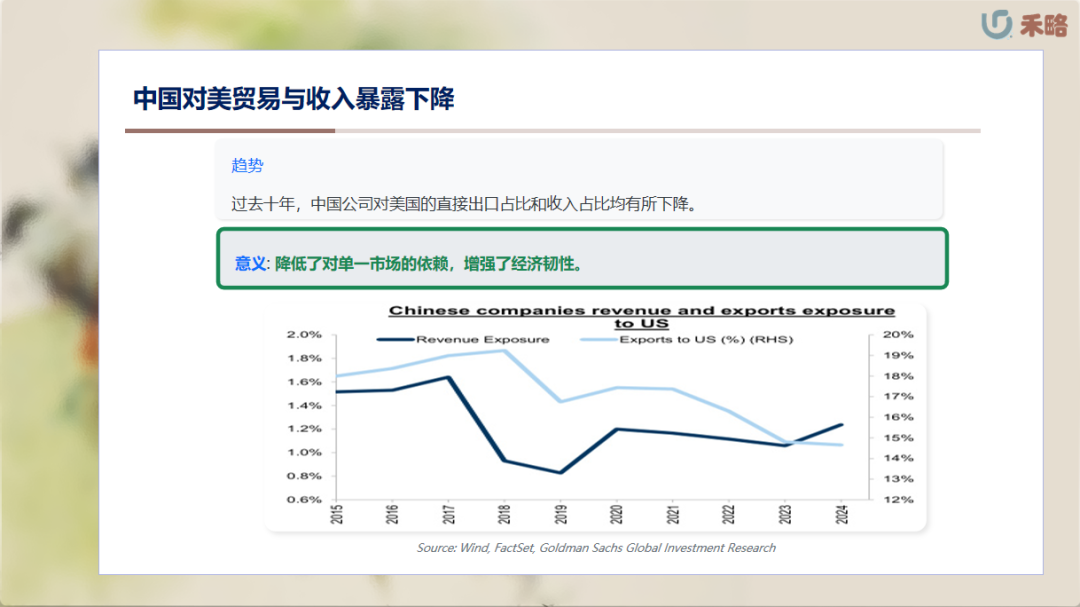
你看数据,2024年美国只占咱们出口的15%,上市公司收入占比更是低到1.2%,跟2017年的19%和16%比,简直是断崖式下降。
第三,人民币可能被低估了。
特别是看实际有效汇率REER,那可是跌到了12年来的谷底,比2021年高点掉了15%,这说明啥?
说明咱们的货在国际市场上还挺有价格优势的。
第四,也是大环境,美元自己不行了。
DXY指数从年初109掉到现在的99,全球投资者一看,美元不行,赶紧找点别的资产配置一下,人民币自然就成了香饽饽。
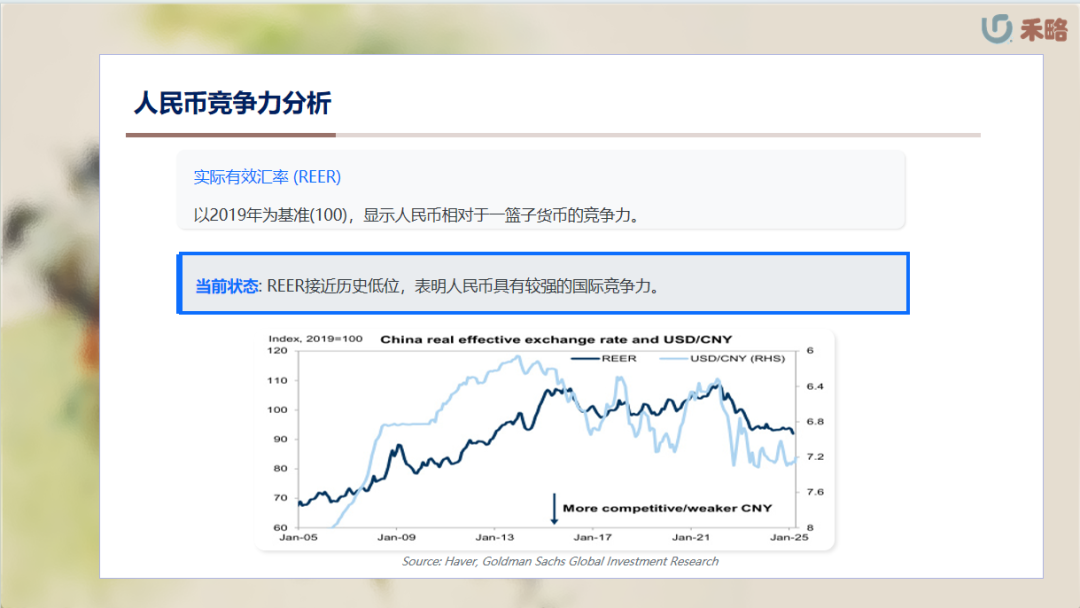
这张图直观地展示了刚才说的第三点,人民币的实际竞争力。
横轴是时间,纵轴是实际有效汇率REER,以2019年为100。
你看这条蓝线,一路向下,快到历史低位了。
这意味着什么?意味着咱们的人民币,相对于其他主要货币组成的那一篮子,变得越来越便宜,或者说,咱们的出口商品在全球市场上更有竞争力了。
这可不是简单的名义汇率能完全反映的,它考虑了通胀因素,更能体现真实的购买力。
所以,从这个角度看,人民币确实有它的“性价比”。
再来看这张图,它印证了我们刚才说的第二点,出口结构的优化。
左边是收入暴露,右边是出口到美国的比例。
两条线都显示了一个趋势:虽然中间有些波动,但总体上,中国公司对美国市场的依赖度是在下降的。
这就像什么呢?以前你家孩子可能只盯着一个篮子下蛋,现在鸡蛋多了,篮子也多了,鸡蛋不放在一个篮子里了。
这样一来,就算某个市场风吹草动,对整体的影响也能小很多。
这种多元化,无疑增强了中国经济的韧性。
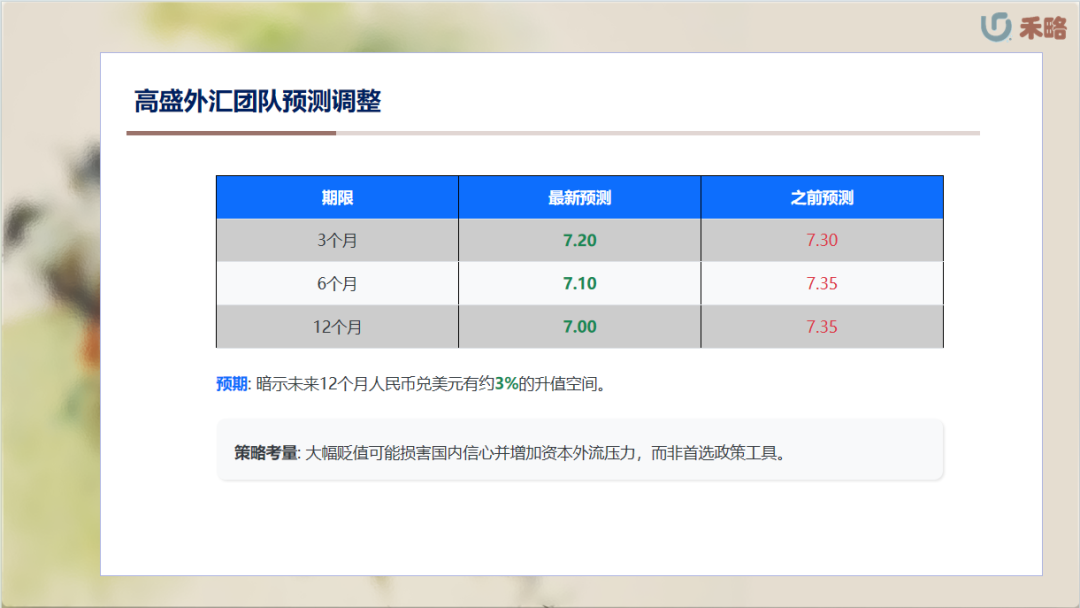
基于这些分析,高盛的外汇团队也调整了他们的预测。
明显看出,他们现在更看好人民币的未来走势,预期未来12个月人民币兑美元会升值到7.00左右。
这背后逻辑也很清晰:虽然理论上,让人民币再贬值一点,能稍微抵消一下美国关税带来的冲击,但问题是,贬值幅度太大了,不仅国内投资者信心会受挫,还可能引发资本外流的风险。
所以,与其硬着头皮去贬值,不如用其他手段来应对,比如继续搞出口多元化,同时加大国内需求的刺激力度。
这思路,比单纯靠汇率贬值要稳妥得多。
现在我们知道了人民币可能要升值,那这对股市有什么影响呢?
答案是:通常情况下,利好!
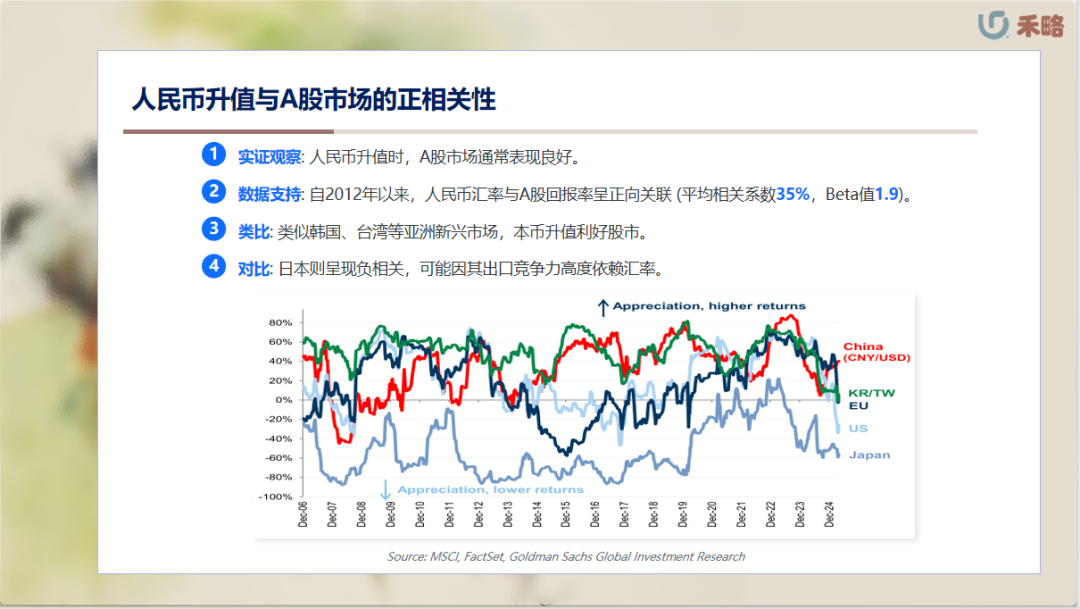
这张图就很有意思,它把中国、韩国、台湾、欧盟、美国和日本这几大经济体放在一起比较。
你看中国的红色柱子,大部分时间是正相关的,也就是说,人民币升值的时候,A股往往也涨。
这个相关性有多强呢?自2012年以来,平均相关系数是百分之三十五,Beta值更是高达一点九。
这意味着什么?意味着人民币升值,A股大概率跟着涨,而且涨得还挺猛。
这跟韩国、台湾的情况类似,它们也是亚洲新兴市场,本币升值对股市是好事。
当然,也有例外,比如日本,它的汇率跟股市表现往往是负相关的,这可能跟日本经济高度依赖出口,汇率竞争力是关键因素有关。
为什么人民币升值会带动A股呢?
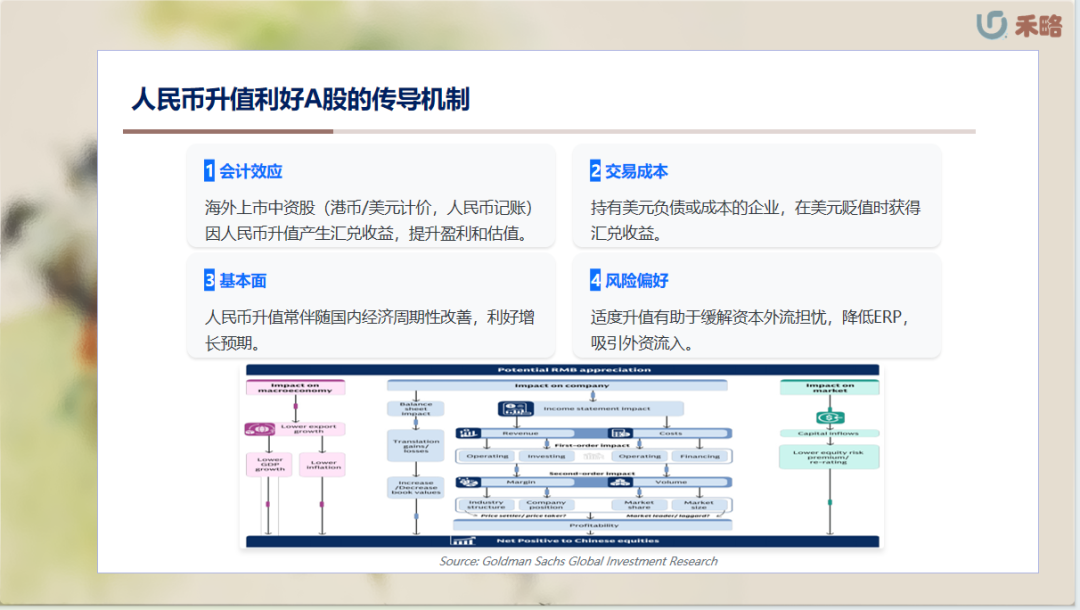
这里面的门道可不少。这张图就把主要的传导渠道给画出来了。
首先,最直接的就是会计效应。
很多中概股或者在香港上市的中资股,虽然用港币或美元交易,但利润是按人民币算的。
人民币一升值,这些公司的账面价值和盈利数字在换算成美元时,就会好看很多,这就是所谓的汇兑收益。
其次,有些公司,比如航空公司、石化企业,它们的成本或者债务是美元计价的,美元贬值了,它们就能省下一笔钱,这就是交易成本的改善。
第三,人民币升值往往不是孤立发生的,它常常伴随着国内经济基本面的改善,大家对经济增长预期更好了,股市自然也更有底气。
最后,适度的人民币升值,能让大家觉得资金外流的压力小了,风险偏好也会提高,外资就更愿意进来。
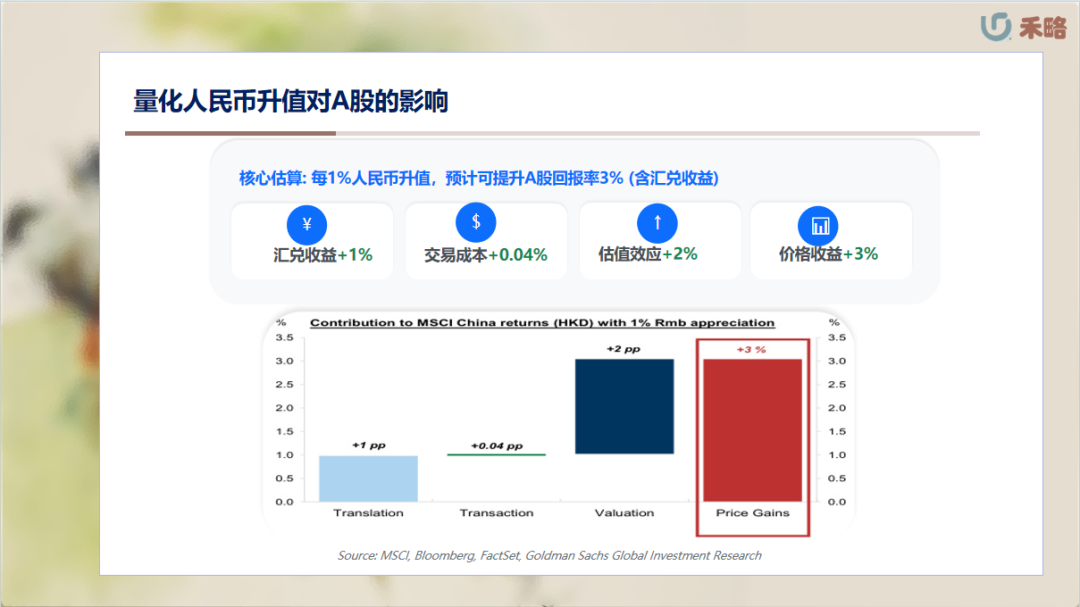
把这些因素加起来,高盛估计,人民币每升值1%,A股回报率就能提升大约3%。
听起来是不是挺诱人的?
那么,在行业层面,哪些板块更容易搭上人民币升值的顺风车呢?
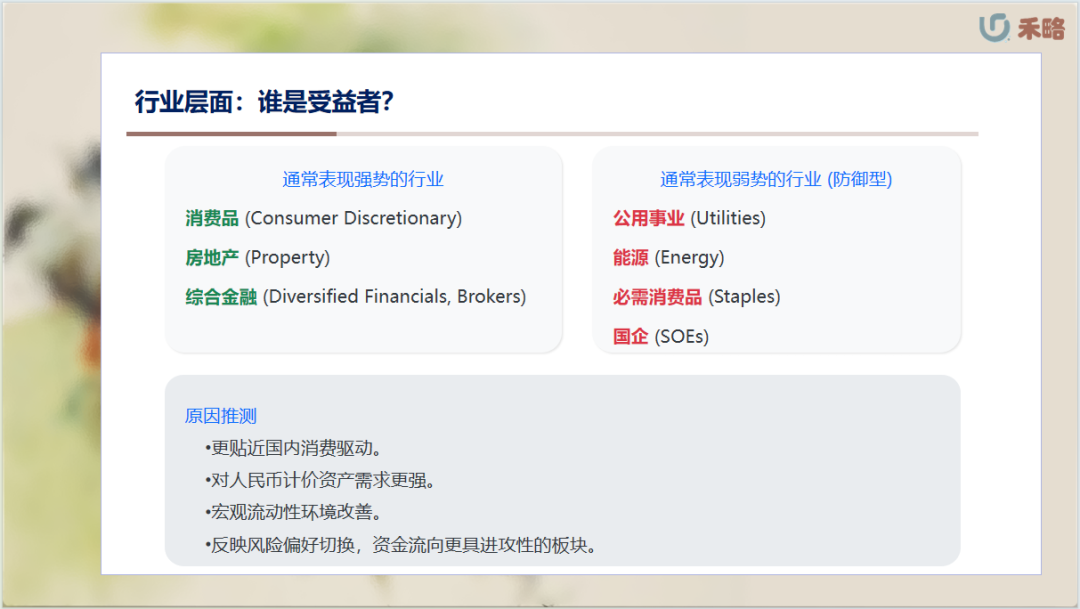
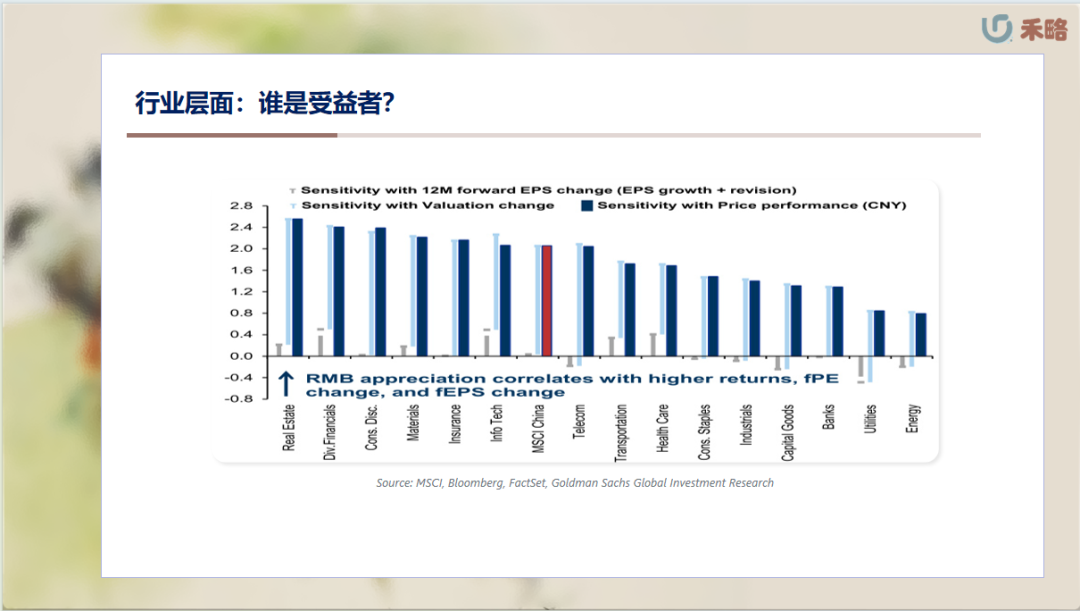
你看,当人民币升值时,表现最好的通常是消费品、房地产和综合金融(主要是券商)。
为啥是它们?可能是因为这几个板块更贴近国内的消费场景,人民币升值了,大家兜里钱感觉更值钱了,消费意愿可能就上来了。
而且,房地产和金融本身就是人民币计价的资产,需求自然会增加。
另外,宏观流动性环境可能也会跟着改善。
反过来,那些防御型的板块,比如公用事业、能源、必需消费品和一些国企,往往表现就比较弱。
这可能反映了市场风格的变化,大家觉得风险偏好提高了,就从防御转向进攻了。
综合来看,人民币的这种潜在升值趋势,对我们投资策略有什么启发呢?
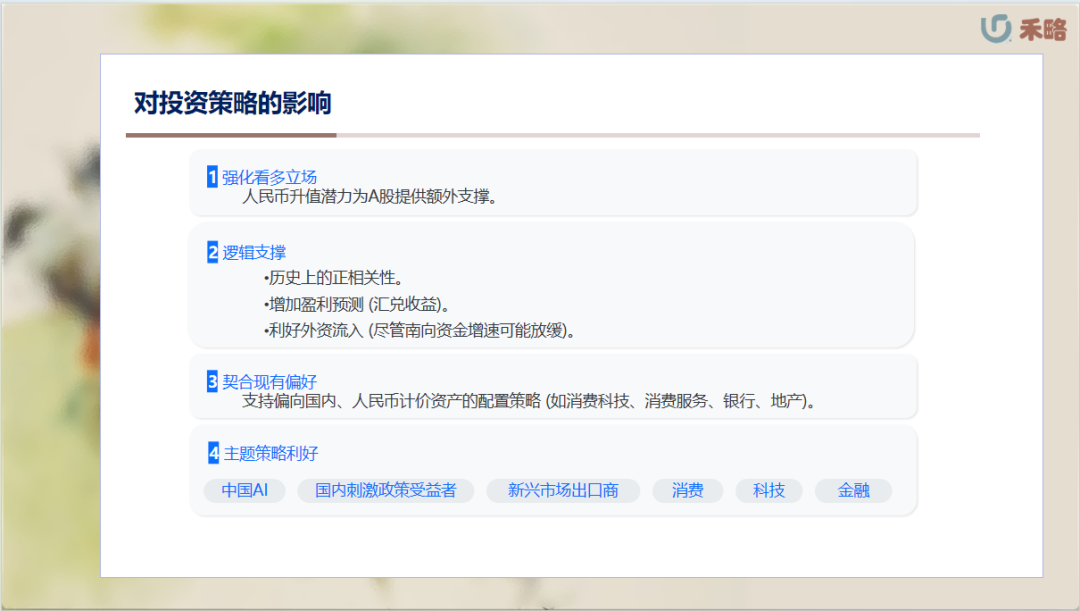
首先,它进一步强化了我们对A股的看多立场。
你想啊,本来就看好中国经济,现在又多了一个利好因素——汇率。
这就像本来觉得一个人挺靠谱,现在发现他不仅靠谱,还特别会赚钱,那信心是不是更足了?
其次,人民币升值带来的汇兑收益,可以直接增加我们对上市公司盈利的预测,让估值看起来更合理。
第三,虽然南向资金北上的速度可能会因为汇率避险需求减弱而放缓,但外资整体流入的趋势应该还是会延续。
这跟我们之前偏向国内、人民币计价资产的配置思路,比如看好消费科技、消费服务、银行、地产等,是完全一致的。
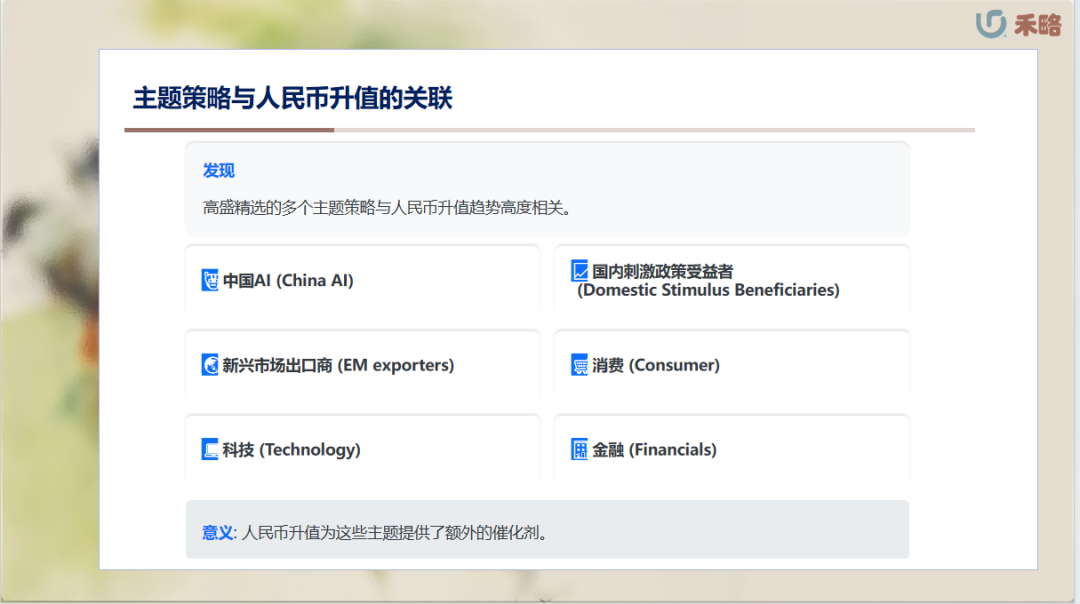
而且,像中国AI、受益于国内刺激政策的公司、以及那些在新兴市场卖得好的出口商,这些主题也都能从人民币升值中获益。
刚才我们提到了一个数字,人民币每升值1%,A股回报率能提升3%。
这张图就把这个3%的构成拆解了一下。
你看,这里面包含了几个部分:汇兑收益贡献了1%,交易成本改善贡献了0.04%,估值效应贡献了2%,最后剩下的价格收益本身贡献了3%。
不过这里要注意,原文的表述可能有点简化,它直接给出了一个3%的结论,但图表显示的似乎是各部分的贡献。
无论如何,这个估算告诉我们,人民币升值对A股的影响是实实在在的,而且不仅仅是情绪上的,还有实实在在的财务和估值层面的支撑。
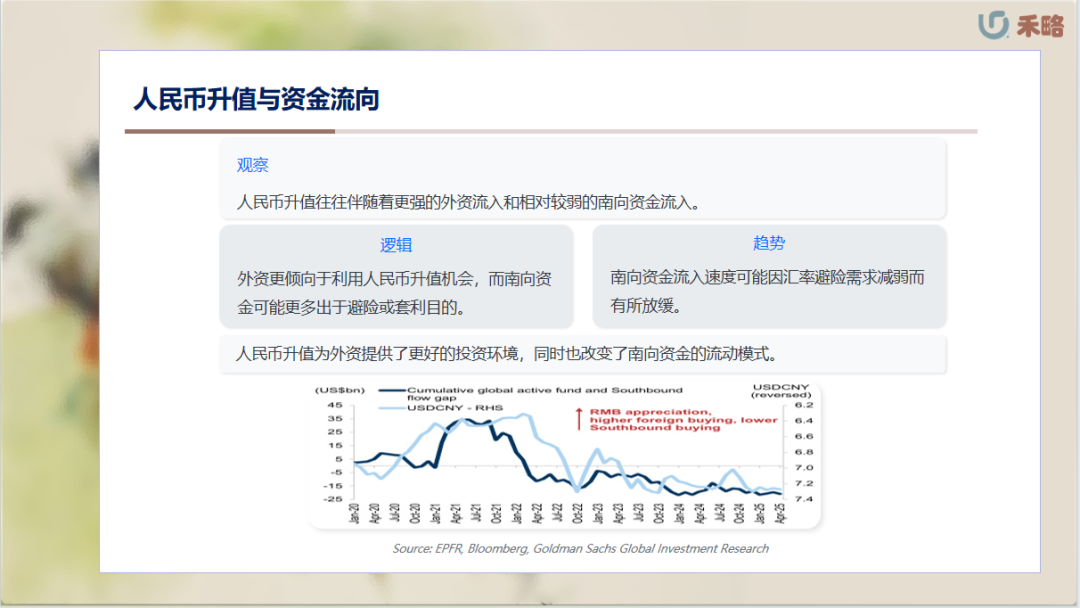
人民币升值,除了影响股票本身,还会改变资金流向。
你看,当人民币升值的时候,外资流入中国的趋势通常会更明显,而南向资金北上的规模则相对较小。
这背后的逻辑是什么?可能是外资更看重人民币升值带来的长期投资价值,而南向资金,过去可能更多是出于避险或者短期套利的目的,比如担心汇率波动,或者利用汇率差。
现在汇率风险降低了,南向资金的驱动力可能就没那么强了。
这也解释了为什么未来南向资金的增速可能会有所放缓。
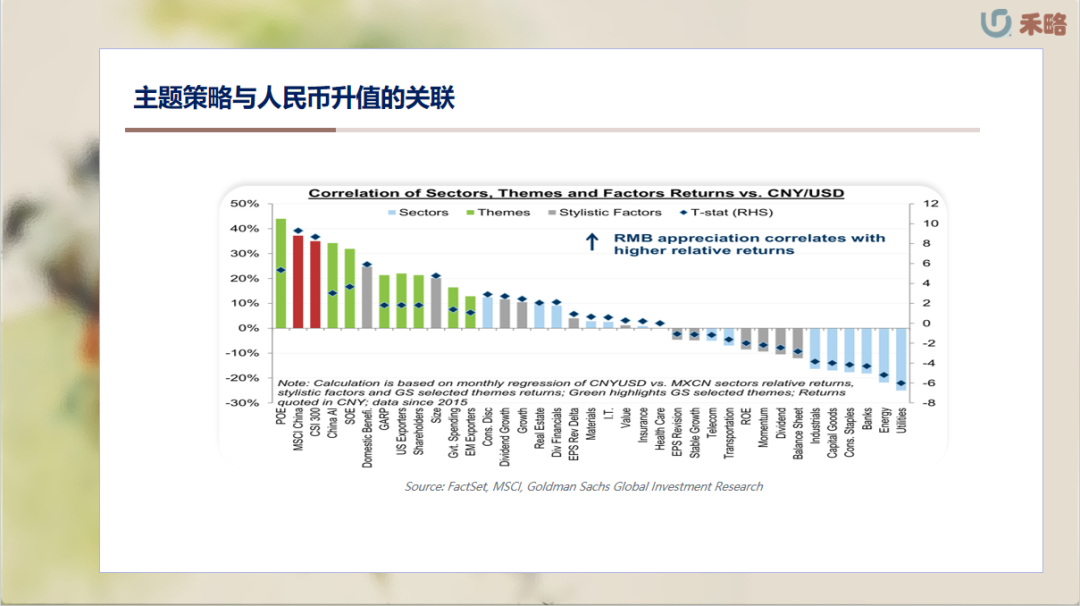
我们再来看看主题投资。
很有意思,它展示了高盛自己精选的一些主题策略,跟人民币汇率的相关性。
你看,那些绿色的柱子代表的是他们认为跟人民币升值关系比较密切的主题。
其中,中国AI、国内刺激政策受益者、以及新兴市场出口商,这几个主题的T统计值非常高,说明它们跟人民币升值的关系非常显著。
这说明什么?说明如果人民币真的能升值,那么这些领域的投资机会可能会更加突出。
这为我们选择具体的投资方向提供了额外的参考维度。
前面我们聊了宏观层面和行业层面,现在我们深入到个股层面。
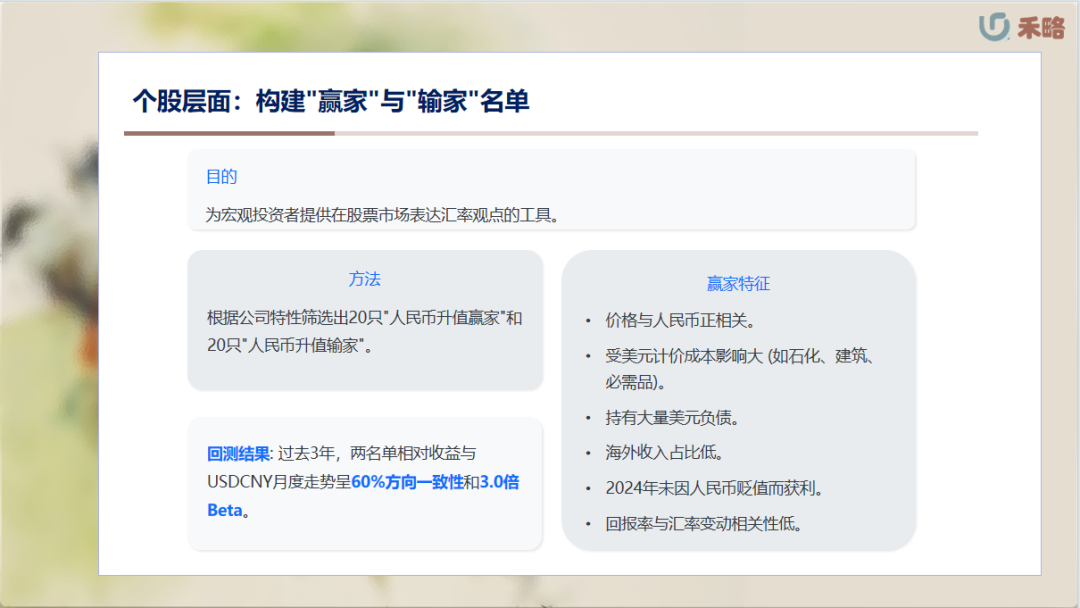
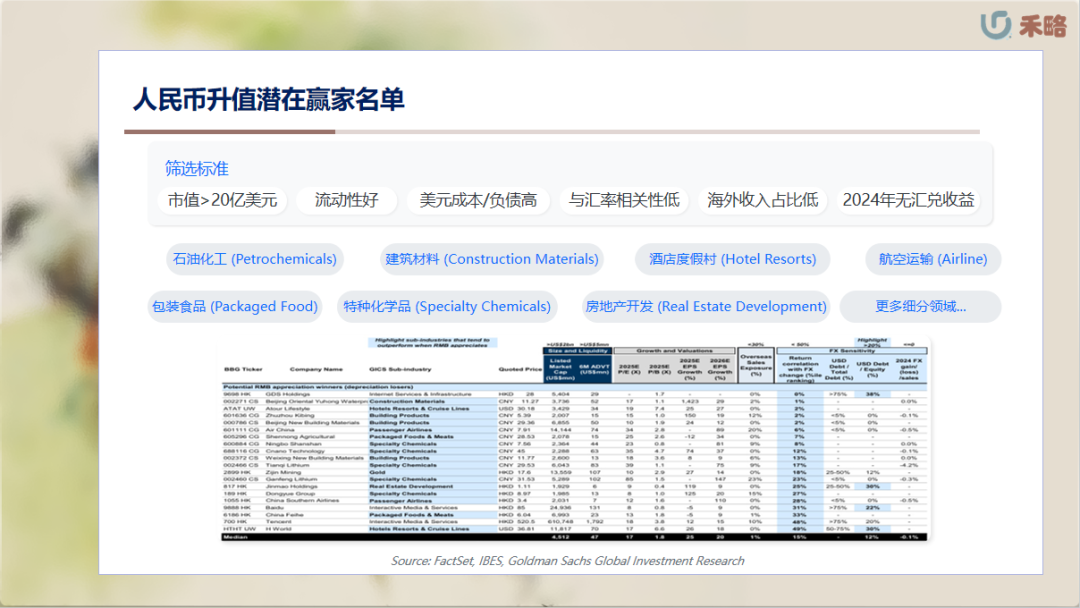
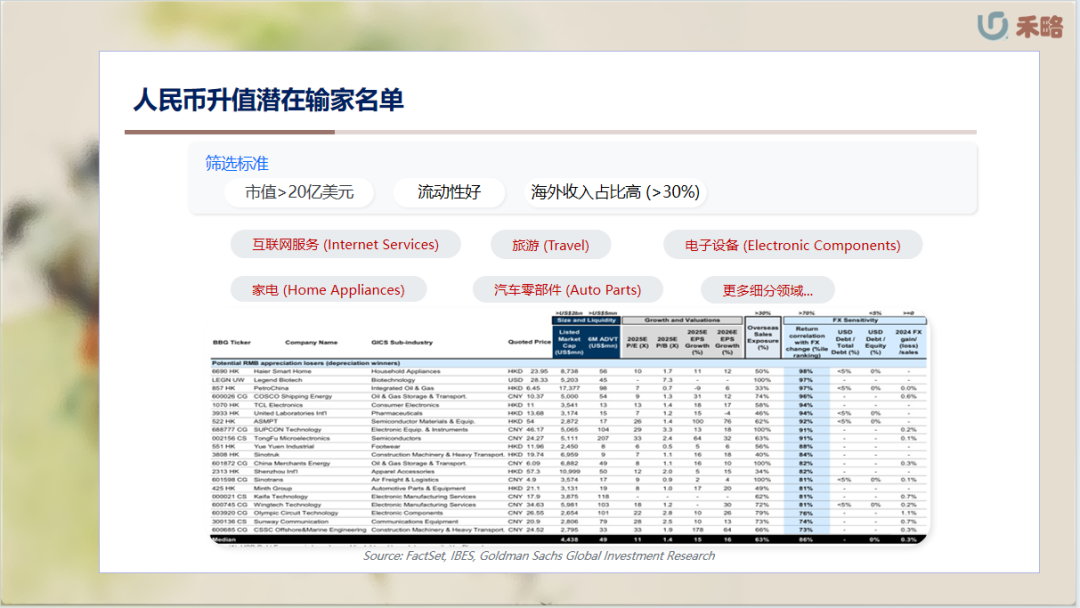
高盛还更新了他们的人民币升值赢家和输家名单。
这个名单是干嘛用的呢?
就是给那些想在股票市场里押注汇率走势的投资者准备的。
他们根据公司的特点,比如是不是受美元成本影响大、有没有大量美元债、海外收入占比高不高等等,筛选出20只可能受益于人民币升值的股票,和20只可能受损的股票。
赢家通常是那些价格跟人民币正相关,或者有美元成本压力,或者海外收入不多,但又没在去年人民币贬值时赚到便宜的公司。
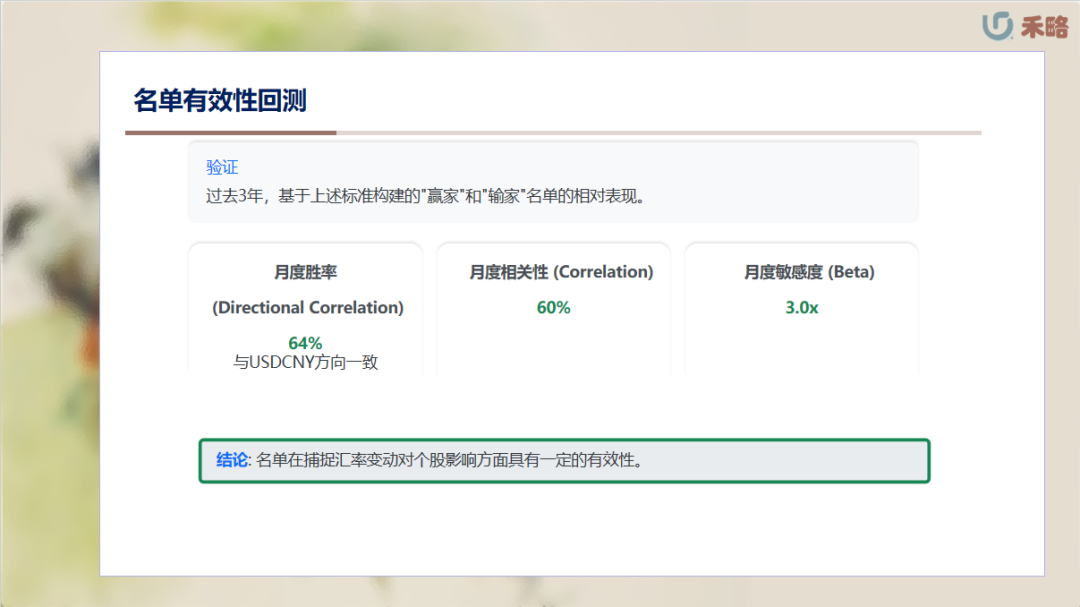
输家则正好相反。回测显示,过去三年,这两组名单的相对表现,跟美元兑人民币汇率的月度走势,有百分之六十的时间方向是一致的,而且敏感度Beta达到了三点零倍。
也就是说,人民币升值1%,赢家组合大概能跑赢输家组合3%。
人民币升值的潜在赢家名单。
这里面列了很多具体的公司,涵盖了石油化工、建筑材料、酒店、航空、食品饮料、特种化工、房地产开发等等。
你看筛选标准,市值要够大,流动性要好,关键是美元成本或者负债要高,或者海外收入占比要低,而且在2024年人民币贬值的时候,它们自己没占便宜。
比如,航空公司,它的燃油成本很大一部分是美元计价的,人民币升值,它的成本压力就减轻了。
还有房地产开发商,虽然海外收入占比不高,但人民币升值会提升整个行业的估值吸引力。
当然,这只是基于历史数据和特定假设的筛选,具体投资还需要结合基本面进行判断。
人民币升值的潜在输家名单。
筛选标准跟赢家正好相反:市值要大,流动性要好,但这次要求海外收入占比高,美元负债少,而且在2024年人民币贬值时也没亏过钱,最关键的是,它们的股价跟汇率变动的相关性要高。
比如,家电、互联网、旅游、汽车零部件、电子元件这些行业,很多都有较高的海外收入占比,人民币升值,它们的收入在换算成人民币时就会缩水,或者它们的海外竞争对手可能因为本币升值而更具竞争力。
这些公司就可能成为人民币升值的牺牲品。
同样,这只是个参考,不能作为投资决策的唯一依据。
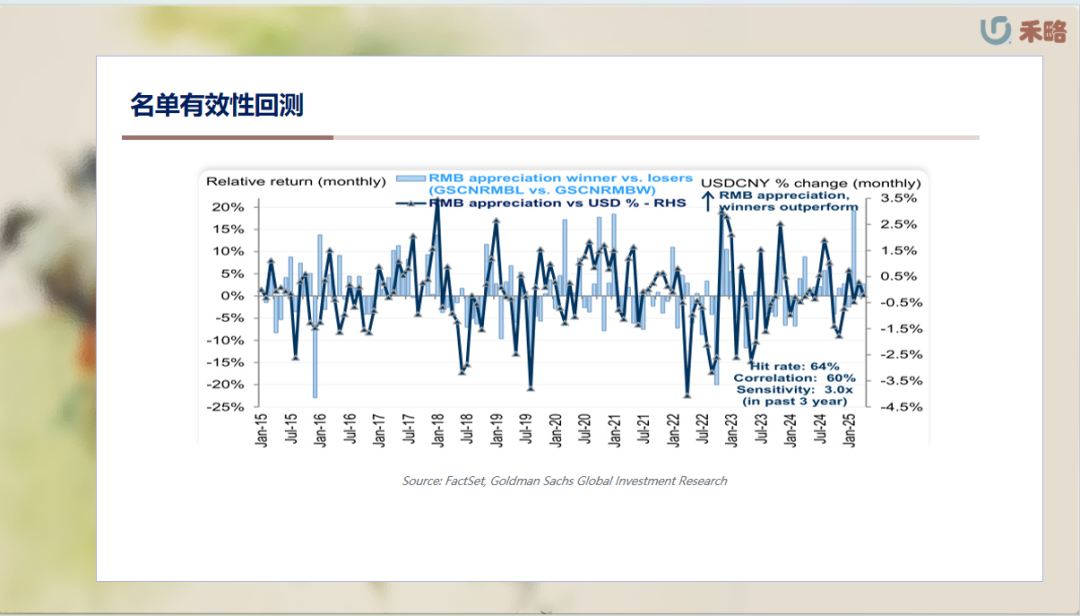
最后,下图验证了我们前面说的赢家和输家名单的有效性。
这张图展示了过去三年,这两组名单的相对表现,也就是赢家组合减去输家组合的回报率,跟美元兑人民币汇率的月度变化之间的关系。
你看,左边是相对回报,右边是汇率变动。
结果显示,这两者之间有64%的月份,方向是一致的,也就是说,当人民币升值时,赢家组合确实跑赢了输家组合。
它们的相关性是60%,Beta值是3.0倍。
这说明,这个名单在一定程度上能够捕捉到汇率变动对不同股票组合的影响。
当然,市场是动态变化的,这个名单也需要定期更新和审视。
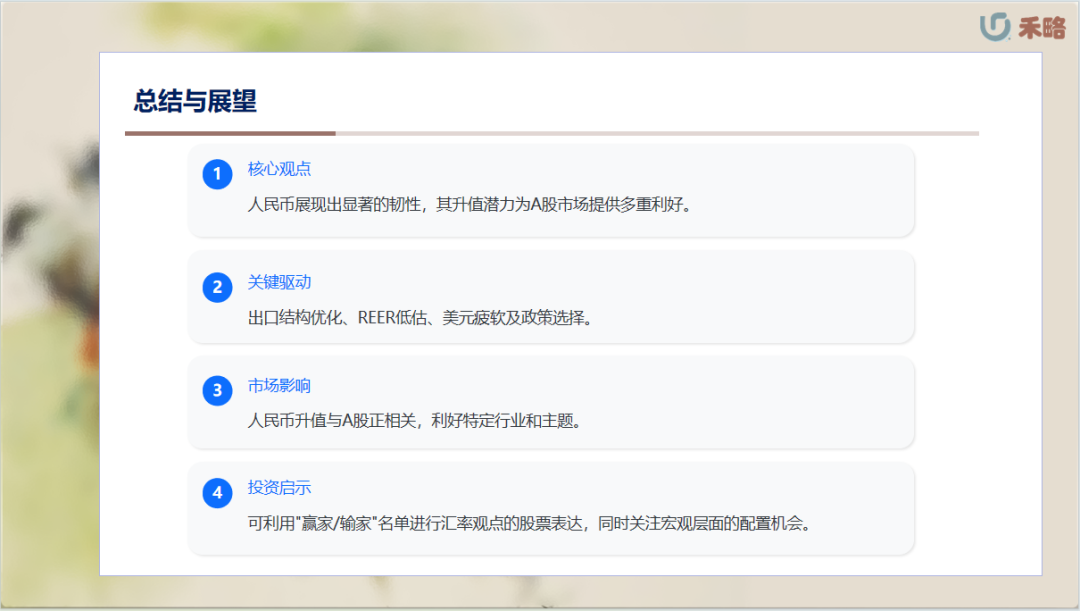
总结一下今天的分享。核心观点就是,人民币这次展现出了很强的韧性,它的升值潜力,对于A股市场来说,是一个非常积极的信号。
这背后既有出口结构优化、实际有效汇率低估、美元疲软等外部因素,也有我们国家政策工具箱里的选择。
这种汇率的利好,会通过多种渠道传导到股市,影响行业表现和投资主题。
对于我们投资者来说,可以关注利用这些赢家输家名单来把握汇率相关的投资机会,同时也要看到宏观层面人民币升值带来的整体配置价值。