咱们直接来看2025年上半年的土地市场。
这半年,表面上看,地王好像又回来了,市场有触底反弹的迹象。
但仔细一算账,全国300个城市忙活大半年,结果呢?
被8个城市给垄断了超过一半的土地财政收入!
这格局,简直像一个超级销冠,一个人的业绩养活了整个公司。
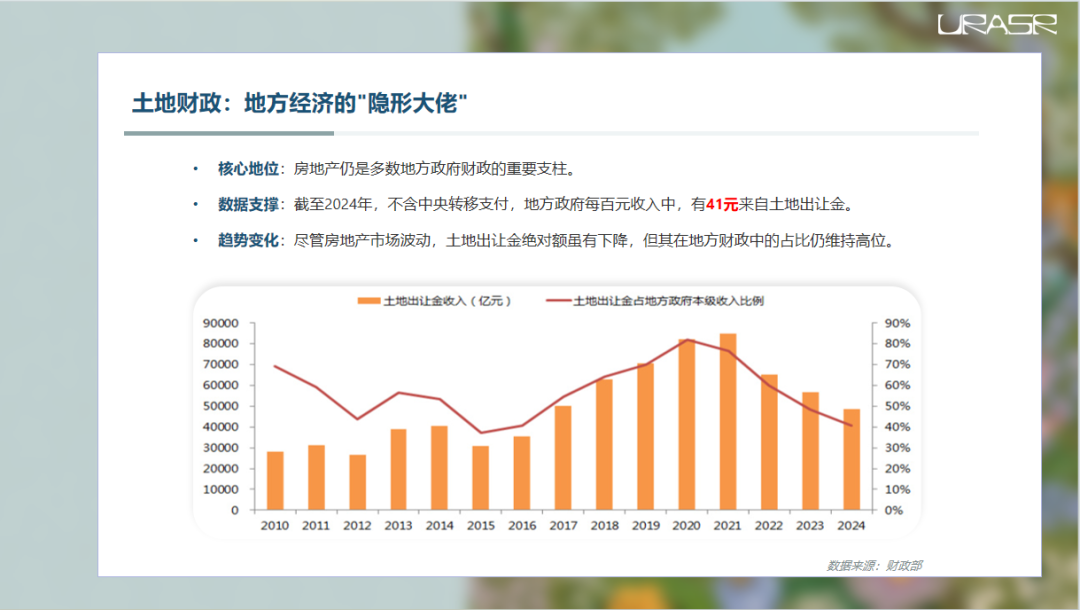
说到地方财政,大家心里都清楚,房地产这块儿,虽然现在不像以前那么风光无限,但依然是很多地方政府的隐形大佬。
你看这张图,橙色柱子是每年卖地收了多少钱,红色折线是这笔钱占地方财政总收入的比例。
虽然绝对金额从2021年那个峰值之后有所回落,但就算到了2024年,地方政府每挣一百块钱,还是有四十一块是靠卖地来的。这说明啥?
说明对于大多数地方政府来说,房地产这块蛋糕,依然是支撑他们运转的中流砥柱,想完全摆脱它,没那么容易。
好,现在我们聚焦到这个核心八城。
北京、上海、广州、深圳这四个一线城市不用说了,都是老牌劲旅。
后面跟着的杭州、成都、厦门、西安,也各有各的特色和潜力。
这八个城市有多厉害呢?
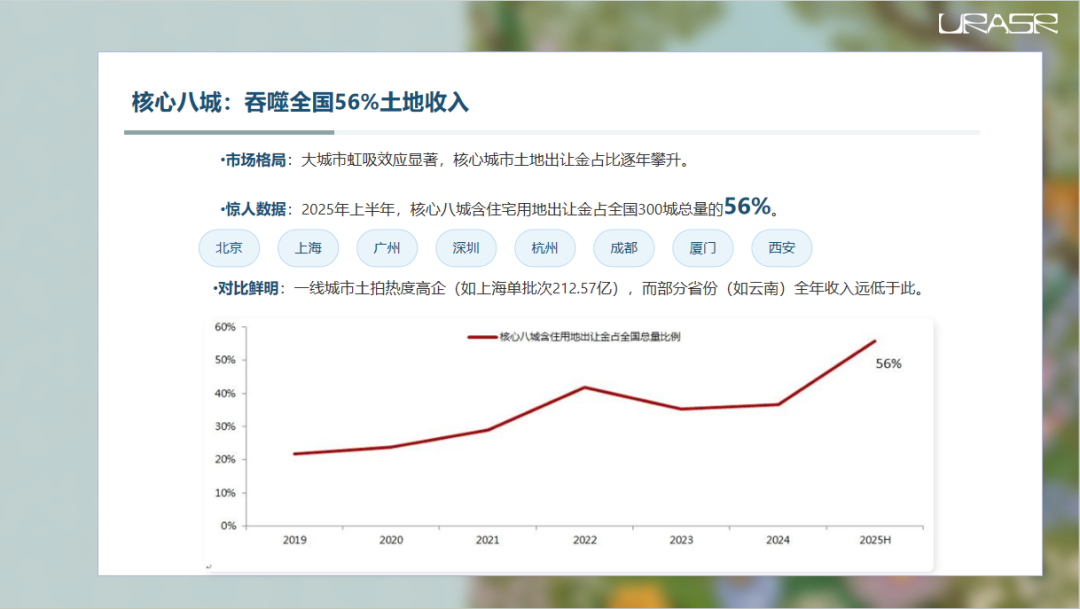
看这张图,这条线一路向上,到了2025年上半年,已经飙升到百分之五十六!
也就是说,全国一半以上的卖地收入,都被这八个城给吞了!
这是什么概念?相当于一个班级里,前几名学生的总分占了全班总分的一半还多。
这虹吸效应,太明显了。
你想想,上海第五批次土拍两天就卖了二百一十二亿,而云南全省忙活大半年才九十亿,这差距,简直是天壤之别。
这就是现实,残酷但真实。
咱们快速过一下这八强选手的表现。
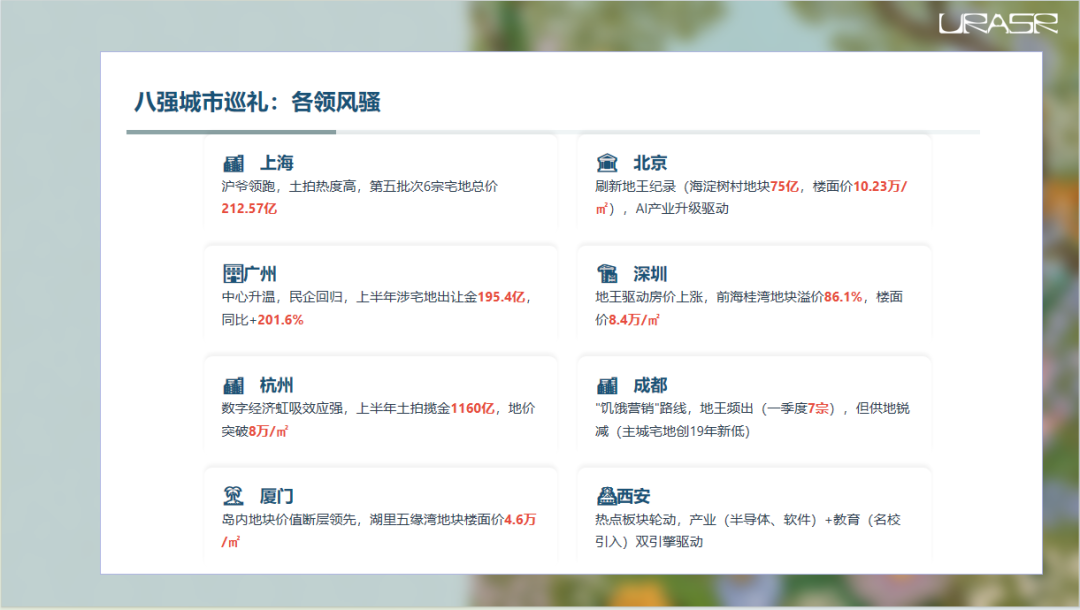
一线这边,上海依然是沪爷本色,土拍市场热火朝天;
北京更是地王收割机,那个海淀树村地块,楼面价破十万,刷新纪录,背后是AI产业升级在发力;
广州呢,市中心开始回暖,民营房企也敢回来了,上半年卖地收入同比翻了一倍多;
深圳则是地王驱动型房价上涨,前海那块地,溢价率高达百分之八十六,未来豪宅路线很明显。
再看二线城市,杭州绝对是领头羊,数字经济的光环太耀眼了,上半年卖地一千一百六十亿,地价都冲破八万了,比上海还快;
成都比较有意思,玩饥饿营销,地王出得勤,供应却跟不上,搞得开发商焦虑抢地;
厦门岛内土地价值断层领先,湖里五缘湾那块地,楼面价四万六。
还有西安,靠产业和名校引进双轮驱动,港务区、高新区轮番上阵。
每个城市都有自己的剧本。
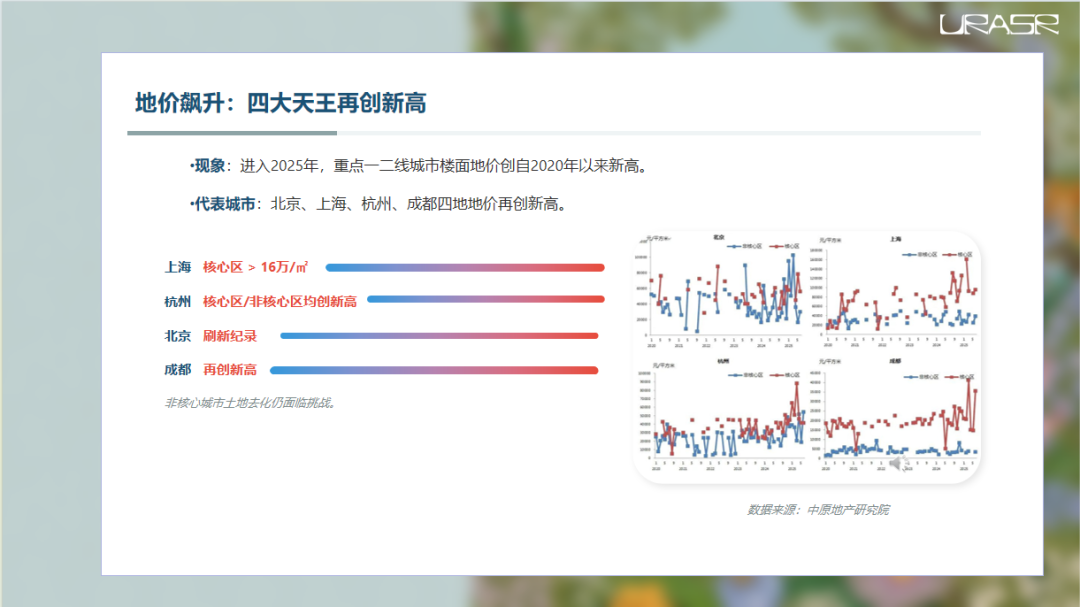
刚才提到了地王,咱们用数据说话。
这张图展示了北京、上海、杭州、成都这四大天王的月度最高楼面地价变化。
可以看到,进入2025年,这几条线又往上走了,而且创下了自2020年以来的新高。
特别是上海,核心区地价直接冲破了16万每平米!
杭州更是厉害,核心区和非核心区的地价都在涨,而且都创了统计周期内的新高。
这说明什么?说明核心地段的土地,依然是稀缺资源,价格坚挺。
当然,热闹是核心城市的热闹,很多非核心城市还在为怎么把地卖出去发愁呢。
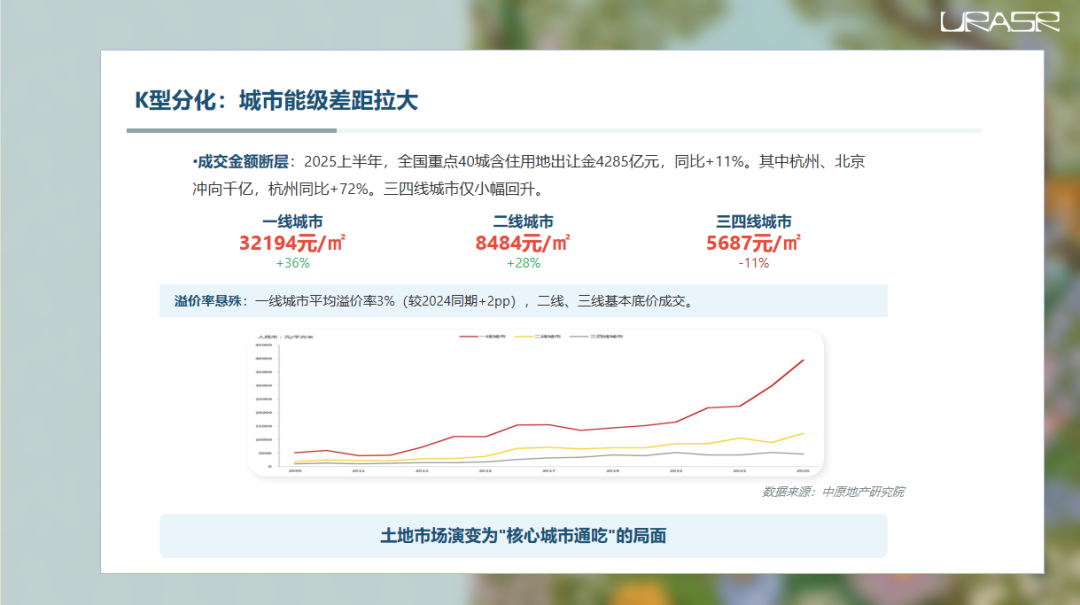
这张图更直观地展示了不同层级城市之间的巨大鸿沟。
红线代表一线城市,一路高歌猛进;
黄线是二线城市,也在涨,但幅度小一些;
灰色线是三四线城市,不仅涨幅低,甚至还在降。
咱们再看几个关键指标:成交金额,杭州、北京冲破千亿,杭州同比暴增百分之七十二,而三四线城市只是小幅回升;
楼面价,一线是三万两千多,涨了百分之三十六,二线八千多,涨了百分之二十八,而三四线只有五千六百多,还跌了百分之十一!
一线地价是三四线的九倍!
溢价率,一线平均百分之三,比去年还高,说明竞争激烈;
而二线、三线基本都是底价成交,没人愿意加价。
这简直就是K型分化,强者恒强,弱者愈弱。
土地市场已经不是一盘棋了,而是变成了核心城市通吃的游戏。
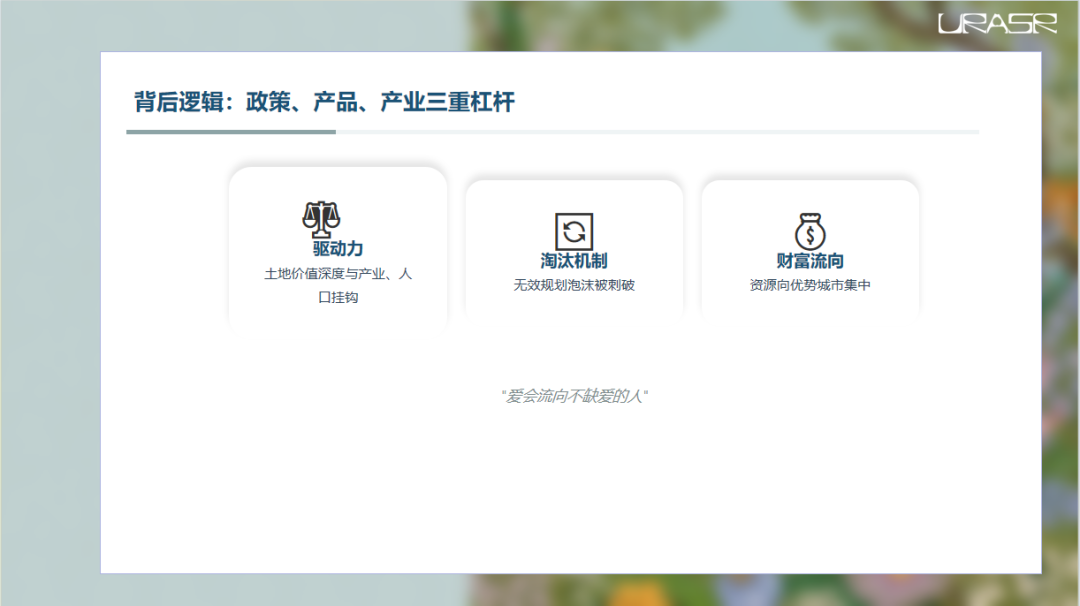
为什么会出现这么大的分化?
这背后其实是政策、产品和产业三重杠杆在起作用。
简单说,土地的价值越来越和它能吸引多少产业、聚集多少人口挂钩了。
那些规划不合理、缺乏产业支撑的地方,泡沫就被刺破了。
就像俗话说的,爱会流向不缺爱的人,财富也是如此,它会流向那些已经有优势、有潜力的地方。
所谓的先富带动后富,在土地市场上,可能更多表现为强者恒强。
这不是什么谎言,而是市场规律在起作用。
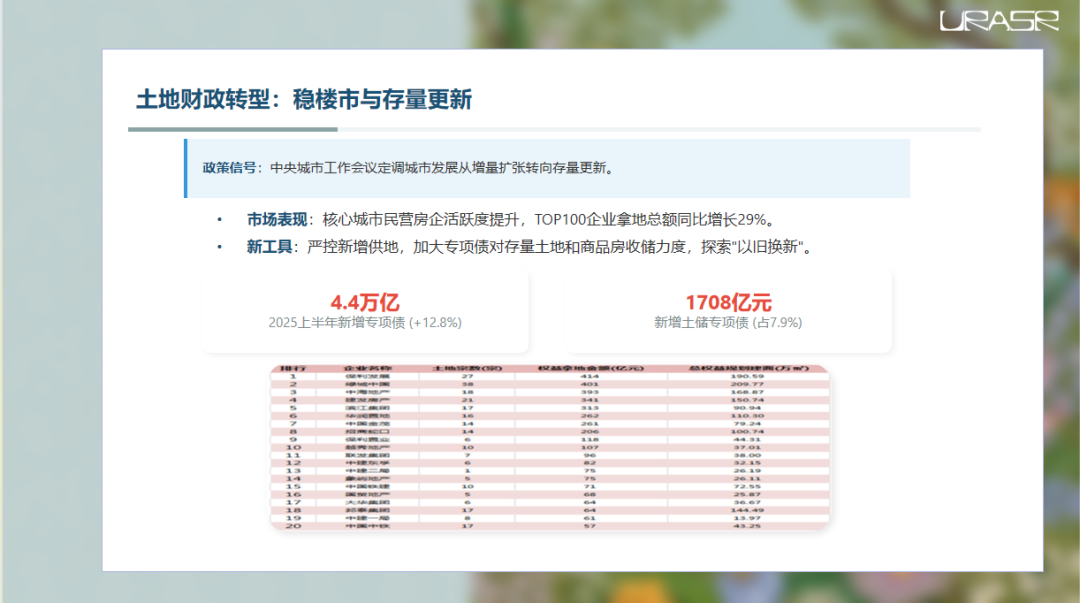
面对这种分化,国家层面也在调整策略。
中央城市工作会议明确指出,城市发展要从过去那种摊大饼式的增量扩张,转向存量更新。什么意思?
就是说,以后要更注重优化现有城市空间,而不是拼命往外圈地。
这个政策导向下,市场也有些变化。
你看,一些之前比较沉寂的民营房企,比如绿城、越秀、滨江这些,又开始活跃起来了,频频出现在土拍现场。
TOP100房企拿地总额同比增长了百分之二十九,民营房企的占比也在提升。
同时,政策工具箱里也多了新东西:严控新增供地,同时鼓励地方政府用专项债去收储那些闲置的土地和房子,还探索以旧换新来去库存。
你看,上半年新增专项债额度增加了百分之十二点八,其中专门用于土地储备的专项债就发了一千七百多亿,占了近百分之八。
这说明,稳楼市的同时,也在为未来的转型铺路。
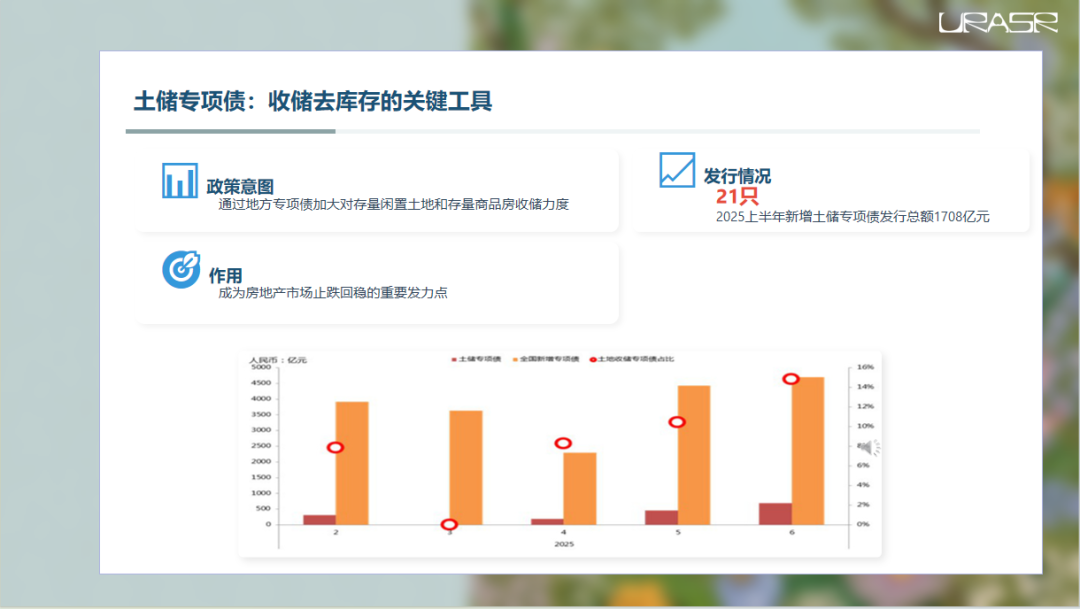
刚才提到了土储专项债,这玩意儿是干嘛的?
简单说,就是地方政府为了收储土地或者房子,可以发行的一种债券。
中央要求严控新增供地,那怎么办?
就得想办法消化存量。收储,就是把市场上多余的、或者规划调整的地块和房子收回来,统一管理。
这既能减少市场上流通的过剩供应,也能为后续的更新改造做准备。
你看这张图,从2025年2月到6月,土储专项债的发行规模和占比都在增加,尤其是在6月份,占比明显提高。
这说明,利用专项债来收储,正在成为地方政府落实中央政策、稳定市场的一个重要抓手。
这就像给市场打了一针强心剂,希望能帮助它止跌回稳。
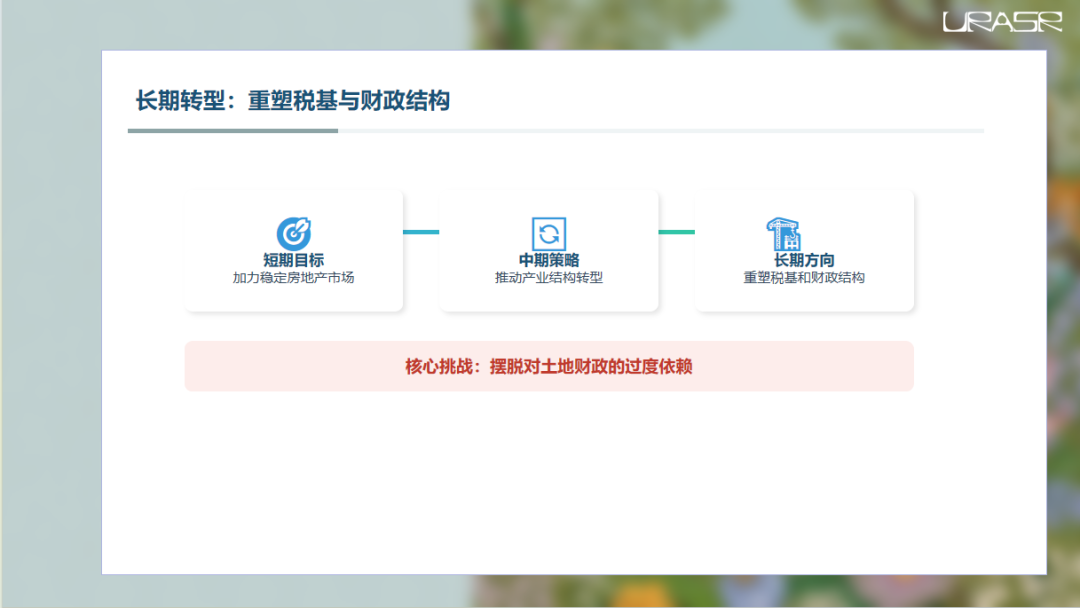
所以,土地财政的转型,是一个长期而艰巨的任务。
短期内,目标还是得先把房地产市场稳住,毕竟它关系到太多人的饭碗和地方财政的稳定。
但长远来看,地方政府必须得想办法,大力推动产业结构转型,找到新的税收来源,重塑整个财政结构。
说白了,就是不能老是靠卖地过日子了,得学会自己造血。
这绝对是条难走的路,但也是必须走的路。
展望下半年,这种冷热不均的局面恐怕还会继续。
核心城市的虹吸效应只会越来越强,资源、人才、资金都会加速向它们聚集。
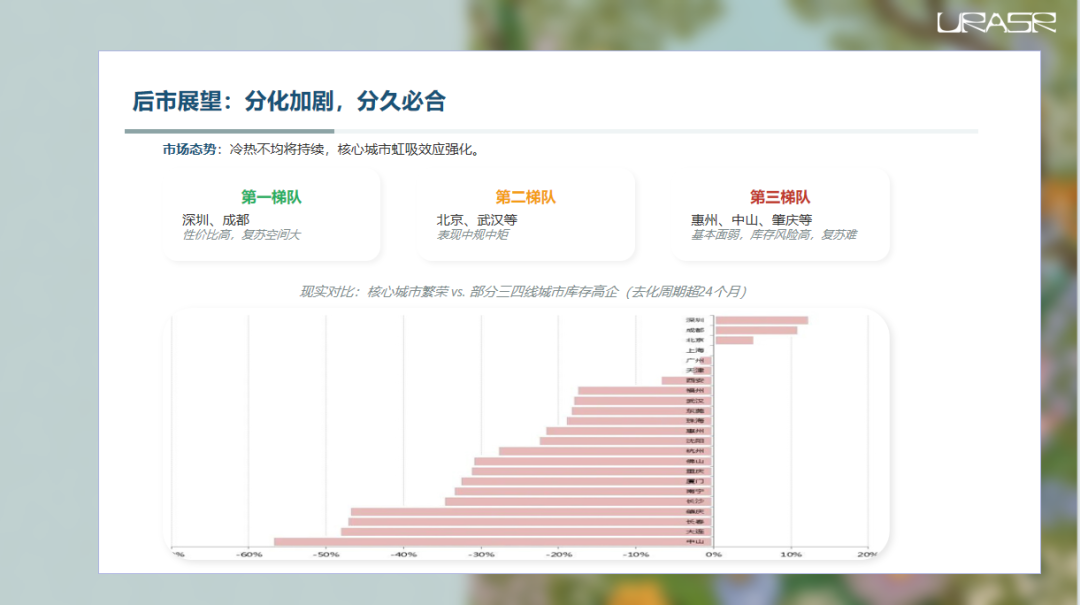
我们可以大致分个梯队:第一梯队像深圳、成都,上半年表现不错,尤其是成都,性价比高,复苏空间还很大;
第二梯队像北京、武汉这些,表现中规中矩;
第三梯队,像惠州、中山、肇庆这些,基本面比较弱,库存压力山大,去化周期动不动就超过24个月,想翻身可不容易。
你看这张图,对比了2025年上半年重点城市的新房加二手房成交量和前几年的均值,深圳、成都、杭州这些城市明显高于历史水平,而很多其他城市则远低于均值。
这种分化,短期内看不到结束的迹象。
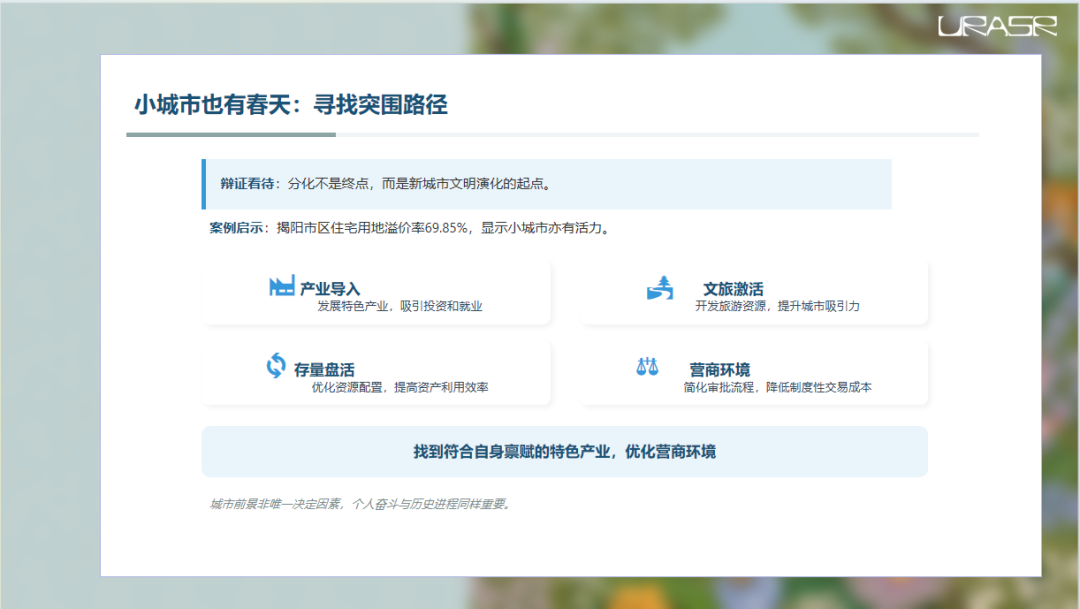
当然,天下大势分久必合,分化也不是终点,而是新城市文明演化的起点。
大城市固然风光无限,但小城市也有春天。
你看揭阳,一个地级市,今年上半年住宅用地拍出了接近百分之七十的溢价率,这说明啥?
说明只要找准路子,小城市也能有活力。怎么突围?
无非就是那几条:导入有竞争力的产业,发展文旅激活人气,盘活存量资产。
关键是要结合自身特点,找到适合自己的特色产业,并且把营商环境搞好。
最终,城市能不能发展,不光看起点高低,更要看它能不能在产业和生活之间架起桥梁。
至于个人选择去哪儿,那就更复杂了,既要看大势,也要看个人奋斗和机遇。
数据能告诉你哪些城市房价可能涨,但算不出你的前途和幸福感。
所以,最终去哪儿安家落户,还得自己掂量。