一、核心矛盾:出口订单疲软 vs 贸易韧性犹存
报告揭示了一个看似矛盾的现象:全球制造业PMI新出口订单指数已连续5个月处于收缩区间(低于50),反映企业扩张意愿低迷。
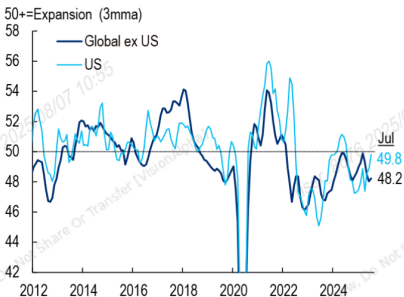
但令人意外的是,第二季度全球出口总量保持稳定。这种“背离”背后是两大力量博弈:
关税前抢跑效应:美国Q1进口激增(企业提前囤货),导致Q2进口量骤降15%(图7);
贸易路线重构:供应链正通过“曲线救国”绕开关税壁垒。
二、中美贸易大滑坡:50%的暴跌与替代链崛起
美国从中国进口暴跌近50%,创历史最大跌幅。但仔细观察数据会发现:
东盟对美出口激增32%,越南、墨西哥成最大中转站;
中国对东盟出口同比增长24%,供应链“借道出海”特征明显。
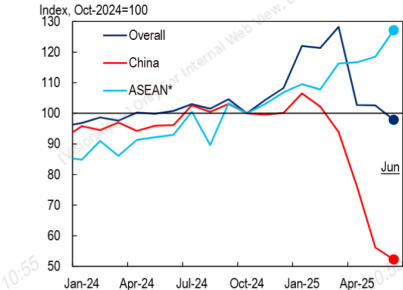
花旗解读:这种“转口贸易”虽短期缓解冲击,但推高物流成本,且面临美国关税追溯风险。
三、产业转移的明证:药品与电子产业链的迁移
两大行业数据印证供应链重构:
药品贸易:美国从欧洲进口药品占比从18%飙升至27%(图9),中国原料药经东南亚加工后贴标出口;
电子产品:越南对美计算机出口增长40%,取代中国成最大供应商(图12-EM亚洲数据)。
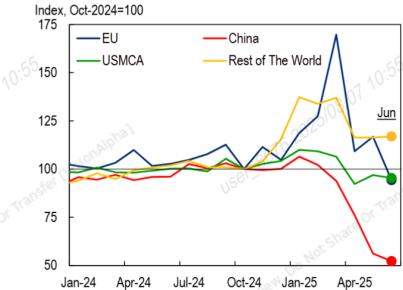
警惕点:产业转移推高终端价格,美国药品进口成本上升9%,可能加剧通胀压力。
四、服务贸易成新亮点:旅游复苏对冲商品疲软
当商品贸易受挫时,全球服务贸易逆势崛起:
美国旅游服务出口同比增长23%,中国游客赴美数量恢复至疫情前92%;
墨西哥边境入境人次激增34%,低成本旅游成消费降级受益者。
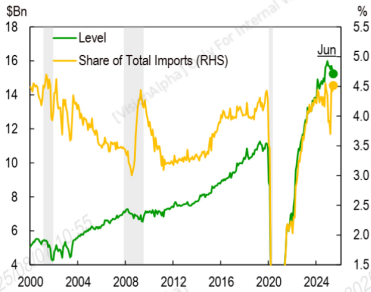
关键信号:服务贸易顺差扩大,部分抵消了商品贸易萎缩对GDP的拖累。
五、全球工业链的冷热不均
制造业版图正在重构:
新兴市场产能扩张 vs 发达国家去工业化的趋势愈发清晰。
六、未来挑战:数据背离的警示
报告特别警告:全球进出口数据出现统计裂痕。例如:
美国宣称从瑞士进口的贵金属激增,但瑞士未记录相关出口;
物流时滞导致同一批货物被重复计入不同地区贸易账。
这种“数据黑洞”可能扭曲政策判断,需警惕贸易保护主义者借题发挥。
结语:重构中的三大确定性趋势
花旗报告总结未来1-3年核心走向:
转口贸易常态化:东盟、墨西哥的“中转枢纽”地位持续强化;
成本驱动通胀:供应链重组推高商品价格,延缓降息进程;
服务贸易补位:旅游、教育、数字服务成为新增长极。