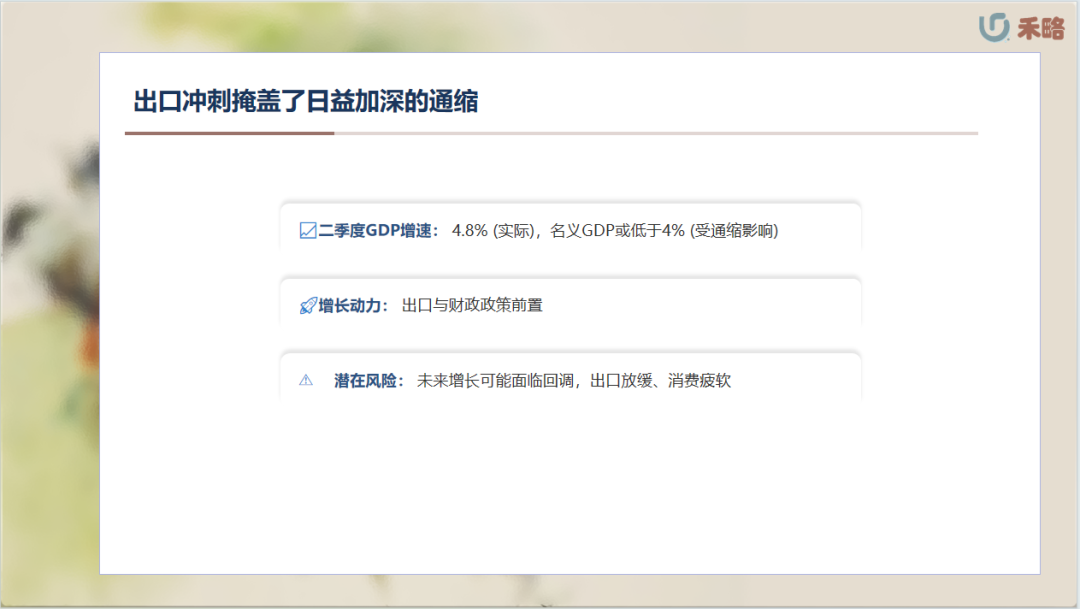
这份报告的核心观点是:当前中国经济的实际增长,比如二季度的4.8%,很大程度上是靠出口和一些财政政策提前发力撑起来的。
但别被这表面的光鲜迷惑了,通货紧缩的阴影其实越来越重,甚至可能让名义GDP增速跌破4%。
未来,这种靠前跑的模式恐怕难以持续,增长动力可能会减弱。
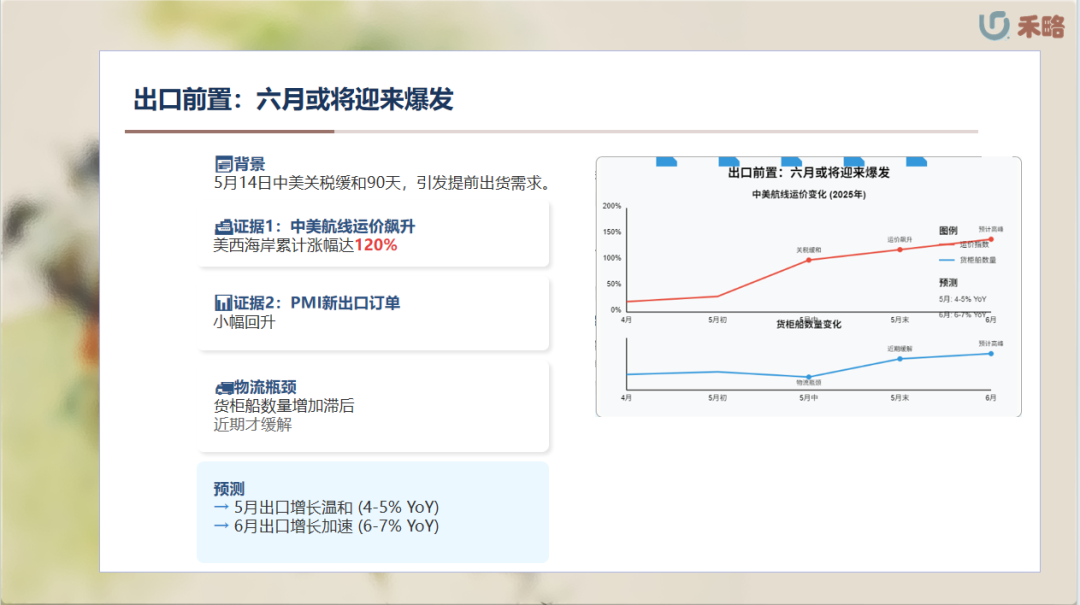
咱们先来看出口这块。大家都知道,中美贸易摩擦最近有个90天的缓和期,从5月14号开始。
这消息一出,就像给市场打了一针强心剂,很多企业赶紧把货发出去,生怕后面又变天。
这直接导致了什么?中美航线的运费,尤其是去美国西海岸的,蹭蹭往上涨,一个月涨了120%!
这可不是小数目,说明船运公司也看到了需求,拼命加价。
PMI的新出口订单指数也跟着小幅回升,虽然幅度不大,但方向是对的。
不过,这里有个小插曲,就是物流跟不上趟。
从中国到美国的货柜船数量,直到最近才开始明显增加,说明之前的货积压在港口或者路上,没能及时运出去。
所以,我们预测,5月份的出口增长可能比较温和,就在4到5%左右。
但到了6月份,随着物流瓶颈缓解,之前积压的货物加上新的订单,出口应该会迎来一波爆发式增长,达到6到7%的同比增速。
这就像一个弹簧,压得越久,反弹越高。
另一方面,消费端也有动作。
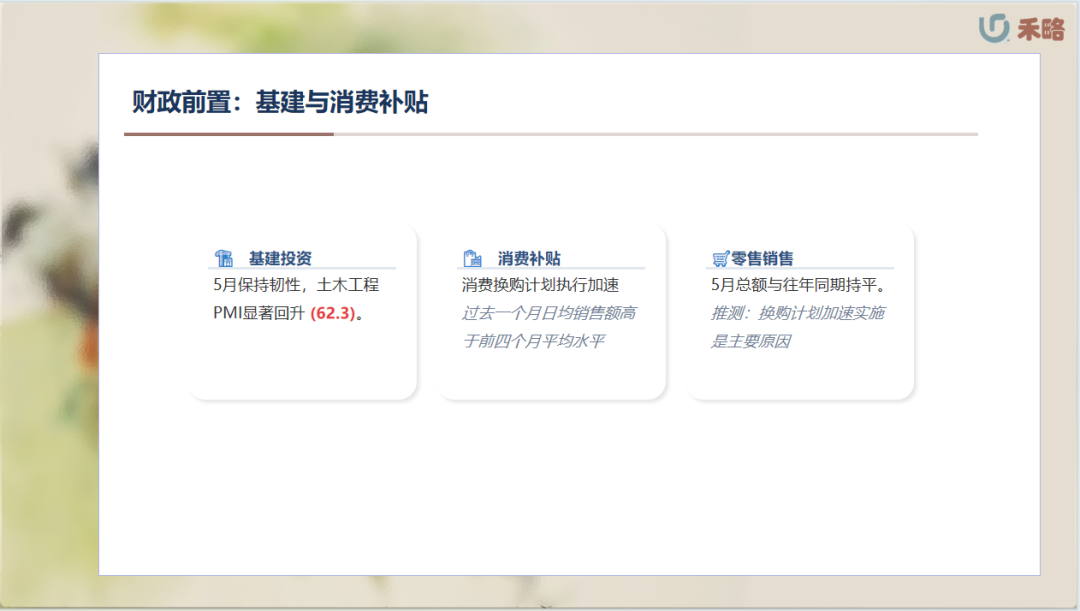
那个消费换购计划,就是鼓励大家拿旧家电换新,政府给补贴。
这个计划最近执行得特别猛,过去一个月的日均销售额,比前四个月都要高得多。
这就有点意思了,为什么呢?
因为总的零售销售数据,5月份看起来跟往年差不多,但你想想,如果换购计划这么给力,那其他商品的消费表现应该更差才对。
所以,我们推测,5月份的零售总额能维持住,很大程度上就是靠这个换购计划给顶起来了。
这就像给一个虚弱的人喂了点营养剂,暂时撑住了,但身体的根本状况可能还没改善。
但是,咱们不能光看亮点,更要看到问题。
刚才说的换购计划和基建,只是局部的、短期的刺激。
如果把目光放宽,看看整个内需市场,情况其实并不乐观。
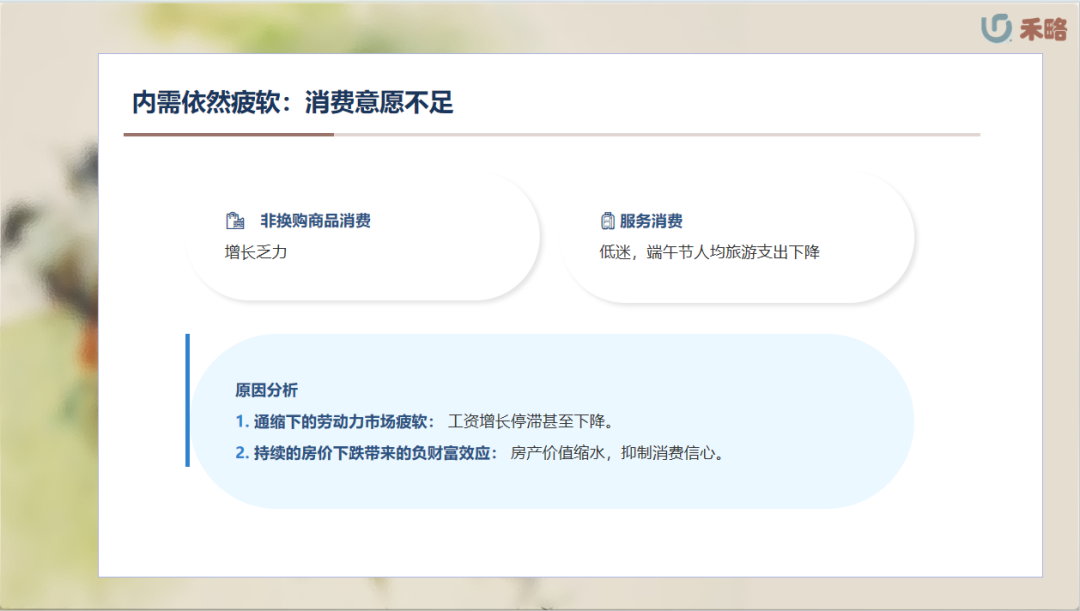
那些没有纳入换购补贴范围的商品,比如服装鞋帽、日用品等等,它们的零售销售增长非常疲软,甚至可以用惨淡来形容。
再看服务消费,端午节期间,按理说应该是旅游旺季,但人均旅游支出却下降了。
这说明什么?说明老百姓兜里的钱不多,或者对未来预期不好,不敢花钱。
为什么会这样?报告里提到了两个主要原因:一是通缩环境下,劳动力市场不太景气,工资涨不动,甚至有些人还面临降薪压力,收入预期下降,自然就捂紧钱包了。
二是房地产市场持续低迷,房价还在跌,这让很多人感觉自己的财富缩水了,产生了负财富效应,对未来失去信心,消费意愿自然就上不去。
这就像一个人,既没挣到钱,又觉得房子越来越不值钱,他怎么敢大手大脚花钱呢?
说到通缩,这可不是闹着玩的。
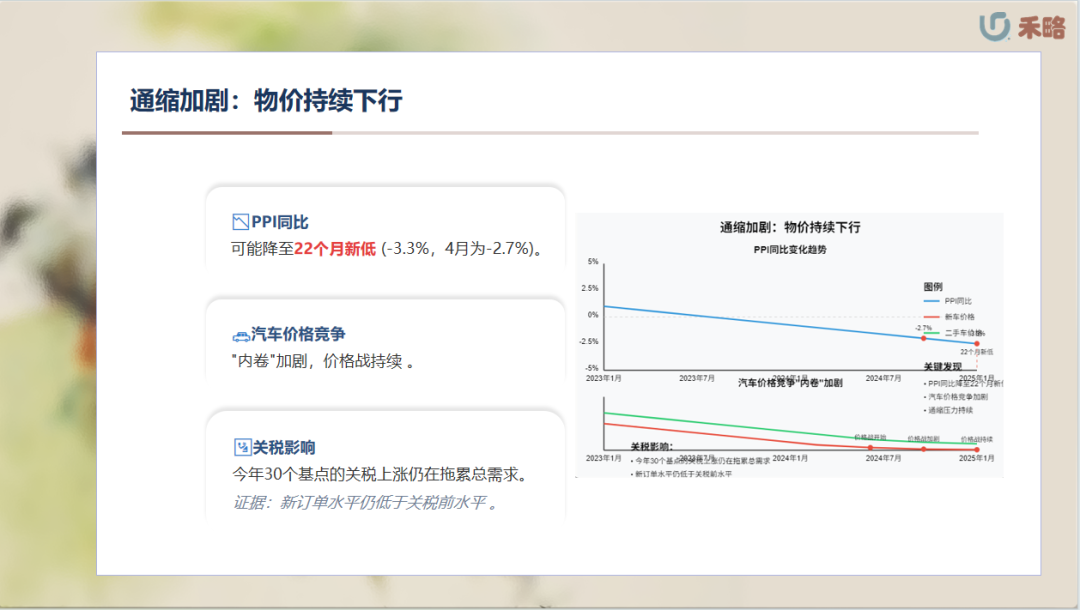
数据显示,工业生产者出厂价格指数PPI同比降幅可能扩大到百分之三十三,创下二十二个月的新低。
这意味着什么?意味着工厂的产品价格在持续下跌,企业利润空间被压缩。
而且,这种通缩压力还在蔓延。
比如汽车市场,大家都在打价格战,互相降价,搞得一团糟,这就是所谓的内卷。
这说明什么?说明即使关税有所缓和,但之前加征的百分之三十关税的影响还在持续发酵,总需求依然受到抑制。
无论是PMI的输入价格指数还是输出价格指数,都显示价格压力很大。
这就像一个池塘,虽然暂时放了一些水,但之前的干旱已经造成了严重的后果,水位很难快速恢复。
通缩一旦形成惯性,就很难逆转,对经济的打击是深远的。
报告认为,这背后有深层次的原因。
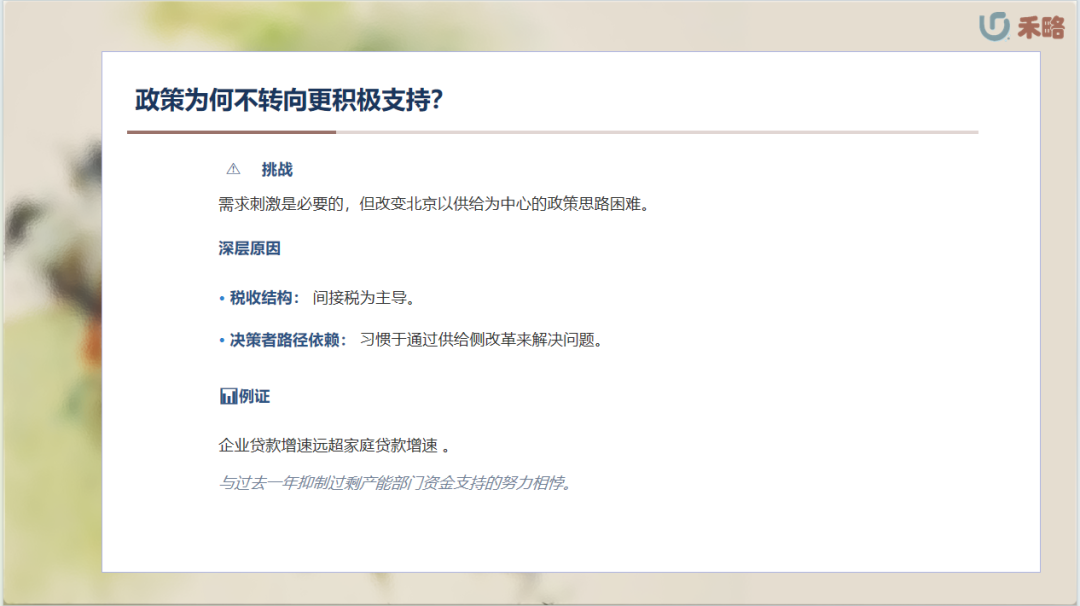
首先,中国的税收结构是以间接税为主,比如增值税、消费税,这些税种天然地倾向于支持供给侧,也就是生产端。
其次,决策者可能形成了路径依赖,长期以来习惯于通过供给侧改革来解决经济问题,比如去产能、去库存、去杠杆。
这种思维模式很难在短期内改变。
一个很典型的例子就是信贷投放。
企业贷款的增长速度远远超过了家庭贷款。
这说明什么?说明资金更多地流向了企业部门,而不是居民部门。
这与过去一年政府努力抑制过剩产能部门融资支持的政策目标,似乎有点背道而驰。
这就好比一个人生病了,明明是消化系统出了问题,但他一直想用治感冒的方法来解决,效果可想而知。
最后,我们来展望一下未来。
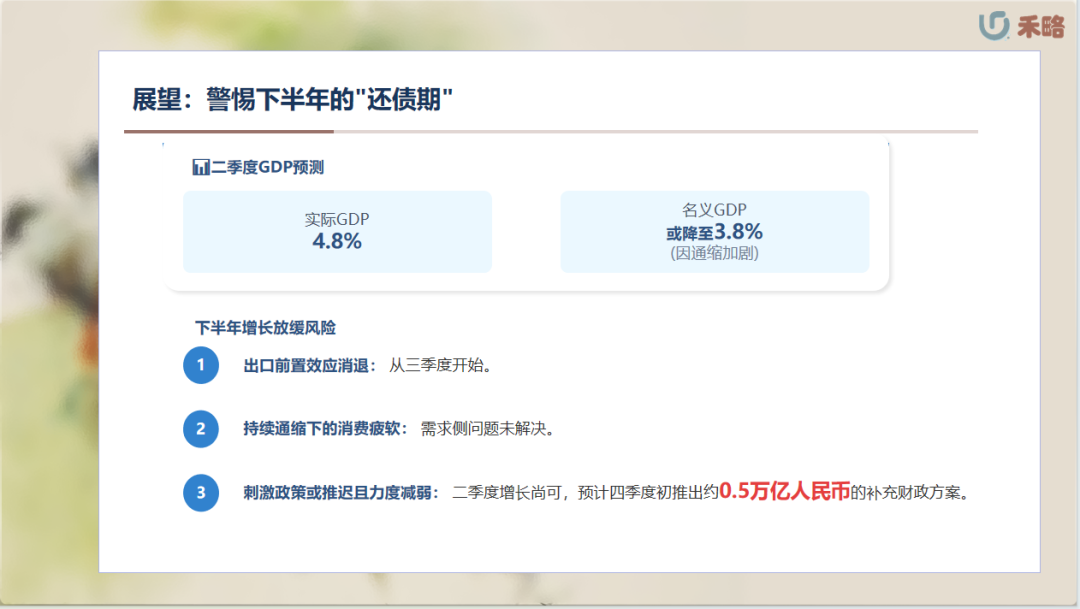
基于以上分析,我们预计二季度实际GDP增速能达到百分之四点八,但名义GDP增速可能因为通缩加剧而下滑到百分之三点八左右。
这比一季度的百分之四点六要低不少。
那么,下半年怎么办?报告认为,增长可能会面临一个还债期。
为什么这么说?第一,出口前置的红利不会一直持续,从三季度开始,这部分动能就会减弱。
第二,内需疲软的问题没有根本解决,通缩压力依然存在,消费很难有起色。
第三,考虑到二季度增长还算可以,加上政策制定的惯性,大规模的刺激政策可能会推迟,力度也可能减弱。
我们预计,可能要等到四季度初,才会推出大约零点五万亿人民币的补充财政方案。
这就像一个人,短期内靠吃药和打针维持了体面,但身体的根本问题还在,长期来看,还是要靠自身的调理和更全面的治疗方案。
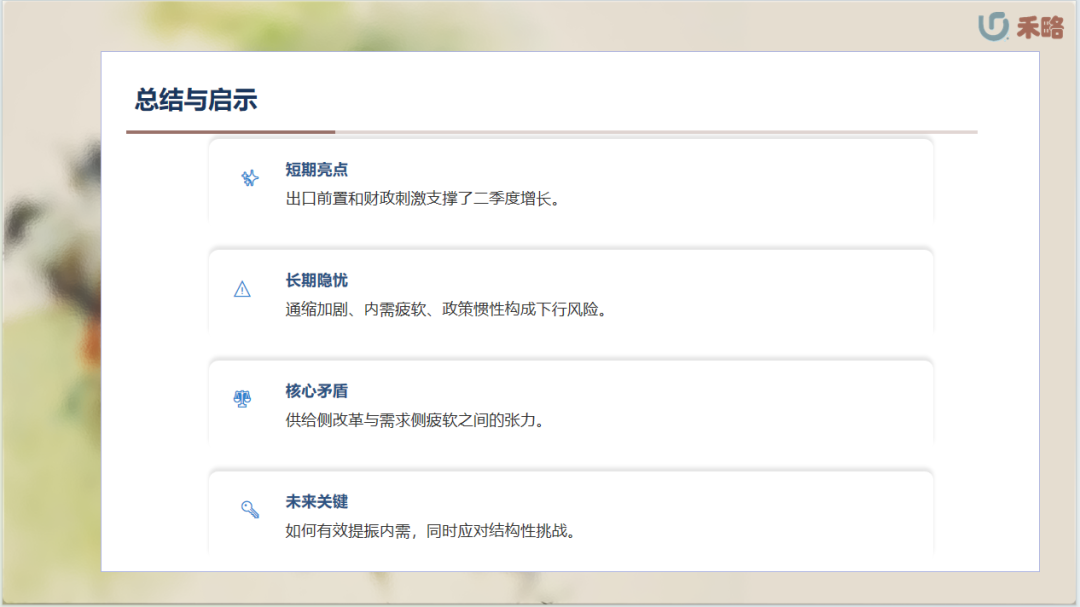
总结一下,这份报告告诉我们,当前中国经济的增长,很大程度上是靠出口的“冲刺”和财政的“输血”暂时支撑起来的。
但水面之下,暗流涌动,通缩的寒意正在加深,内需的引擎动力不足,而政策的惯性又使得需求侧的刺激显得迟缓。
这构成了未来经济增长的潜在风险。
如何平衡好供给侧改革的长期目标与需求侧疲软的现实挑战,将是未来一段时间内,中国经济发展需要面对的关键课题。