保健与悦己结合,Z世代和银发族共同推动行业变革
如果你最近发现身边朋友开始吃胶原蛋白软糖、睡前喝助眠饮品,或者给宠物买营养补充剂,那么你已经触摸到了功能食品行业的最新脉搏。
华创证券最新研究报告指出,中国功能食品行业正在经历深刻变革,新需求与新渠道共振催生大量投资机会。这个规模超过2600亿元的市场,近五年保持着6.3% 的复合增长率,远超其他消费品类。
三大驱动力助推行业爆发
功能食品赛道长盛不衰的背后,是三大趋势的共同推动:
经济发展与收入提升:我国城镇居民人均可支配收入已突破7000美元门槛,从全球经验看,这正处于保健需求加速爆发的关键阶段。
老龄化进程加速:中国内地2021年正式步入老龄化社会,65岁以上人口占比加速提升。老年群体对日常保健的需求明显增加,成为功能食品的稳定消费群体。
Z世代"悦己型养生":年轻消费群体在经济增长放缓背景下,更注重自我满足和情绪价值,将保健与日常休闲结合,带动全年龄段渗透率提升。
新需求:从"治病"到"悦己"
传统保健品主要面向中老年人,功效集中在预防疾病等基础功能,如鱼油预防心脑血管疾病、蛋白粉提升免疫力等。
如今,功能食品的需求发生了根本性变化:
人群全覆盖:从女性、青少年到婴童和宠物,各个群体都成为功能食品的目标客户。女性关注美丽健康和孕期营养,青年群体追捧"朋克养生",宠物市场则聚焦关节保护和肠胃调理。
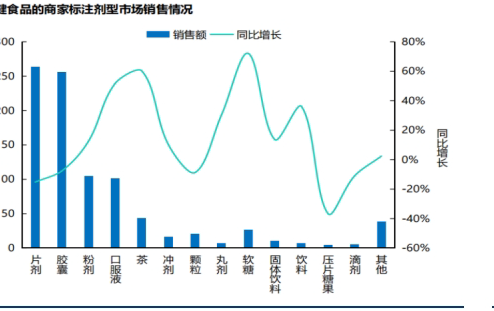
功效精细化:抗衰老、压力管理、护眼等细分功效快速崛起。2024年线上保健品市场中,助眠、护眼、抗衰等品类增速领先。
剂型休闲化:软糖、口服液、茶饮等新剂型增长迅猛。好吃又健康成为产品新标准,水果味、花香味等新风味不断涌现,便携小包装则满足了随时随地补充营养的需求。
新渠道:线上化与多元化并行
渠道变革同样深刻影响着功能食品行业:
线上渠道占比过半:线上渠道份额从十年前的14%提升至现在的55%以上。抖音、跨境电商等新兴渠道增长尤为迅猛,2024年抖音渠道销售额增长超过50%。
私域模式崛起:Lemon Box、营养工厂等通过私域流量提供个性化服务,强信任带来高复购率。这类模式特别适合保健品属性,成为新品牌孵化的重要途径。
线下新零售跨界入局:山姆、盒马等线下零售巨头复用自身渠道推出保健食品自有品牌。山姆Member's Mark健康与保健品品类占比已提升至6.75%。
投资机会:C端垂类细分,B端能力升级
面对行业变革,不同类型企业需要采取不同策略:
C端品牌需要精准定位:传统头部企业如汤臣倍健虽然综合实力突出,但增长潜力有限。新锐品牌通过精准定位细分功效和客群实现快速崛起,如专注抗衰的斐萃、主打质价比的营养工厂。
B端供应链需能力升级:代工化率提升趋势明显,代工厂需要应对两类客户需求——传统大客户要求强研发和高标准供应链,新锐小客户则需要小单快反和低成本解决方案。建立需求洞察和反向选品能力成为制胜关键。
这些企业已抢先布局
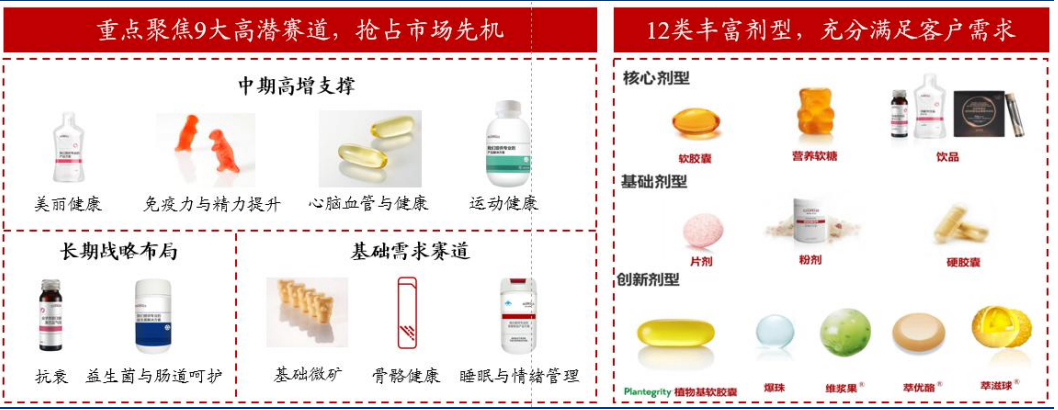
仙乐健康:作为国内最大保健品CDMO厂商,市占率约7.5%。公司全球布局完善,聚焦9大高潜赛道,近期加码新锐渠道,经营反转可期。
H&H国际控股:经营与财务压力高峰已过,旗下Swisse保健品在抖音和跨境渠道优势明显,宠物保健品业务前瞻布局突出。
若羽臣:从代运营向新消费运营平台转型,自有品牌绽家和斐萃快速增长,印证了其爆品打造能力。
汤臣倍健:正在进行深度调整,线下试水质价比策略,线上强化自播,静待修复机会。
未来展望:十年维度空间翻倍
参考美日澳等成熟市场经验,我国功能食品人均消费金额仍有较大提升空间。预计未来10年,行业规模有望从当前的2600亿元增长至4500亿元,复合增长率保持中高个位数。
2025年将成为功能食品行业的关键一年,新需求、新渠道、新产品将继续推动行业重塑,带来丰富的投资机会。对于投资者而言,关注垂类细分需求、乘势新渠道的企业,有望在这波行业变革中获得超额回报。