咱们直接来看化工行业这个反内卷的话题。
大家可能觉得奇怪,以前谈反内卷,光伏、锂电这些新能源是主角,水泥、钢铁这些传统行业也上过台面,怎么这次轮到化工了?
这事儿其实挺有意思的。
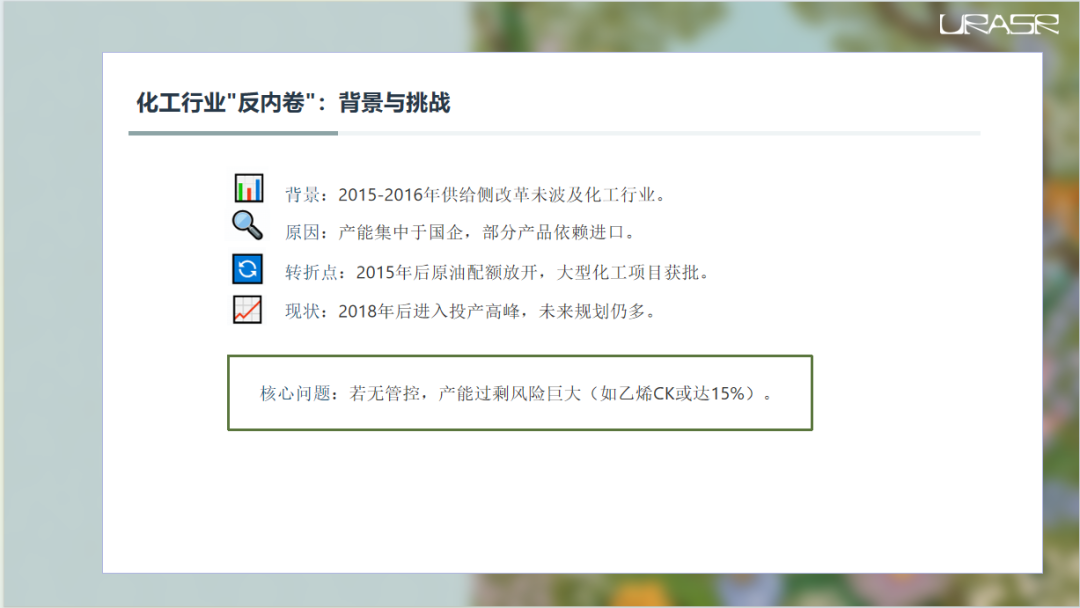
关键在于背景。2015年那波供给侧改革,化工行业基本没怎么动。为啥?因为那时候国内产能主要还是国企的,很多大路货,像乙烯这种,还得靠进口。
所以,那轮改革没怎么波及到它。
转折点在2015年之后,国家把原油进口配额放开了,还批了一大批大型化工项目。
这一下子,国内化工行业就进入了长达六七年的建设期。
从2018年开始,这些项目陆续投产,一直到现在,甚至明年,都是一个投产高峰期。
而且往后看,规划里的项目还多着呢!
这就有个问题了。如果不管控,产能会膨胀到什么程度?
举个例子,像乙烯这种最大宗的产品,未来四年,如果没人踩刹车,它的产能卡脖子指数CK可能会有百分之十五的增长。
百分之十五是什么概念?
相当于把2024年的产能翻倍!
这可不是闹着玩的。所以,国家现在把化工行业列为反内卷的重点之一,是有实实在在的原因的。
如果不加管束,到2027、2028年,别说进口替代了,恐怕连结构性、技术性的差异化产品都很难进口了。
更别提,把进口都干掉之后,产能过剩的问题可能还会更严重。
所以,国家出手,可以说是理所应当了。
好,那问题来了,这个反内卷到底该怎么搞?
按历史经验或者产业升级的思路,我们大致能看到三条路子。
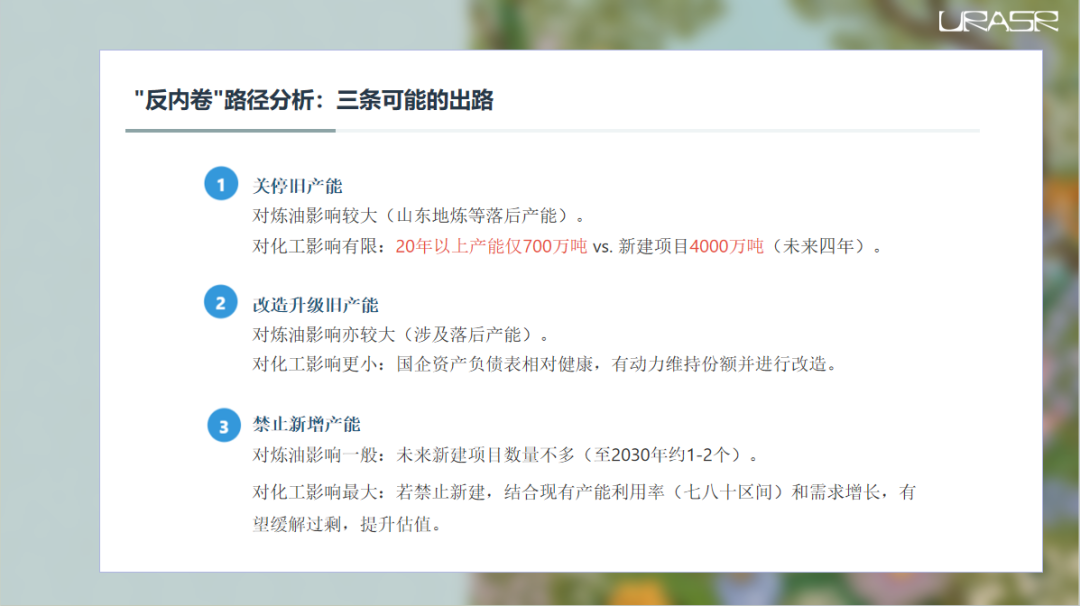
第一条路,关停旧产能。
听起来很直接,对吧?但对化工行业来说,效果可能没那么立竿见影。
你想啊,如果以西为基,那些20年以上的老产能,总共也就700万吨。
可同时,未来四年要建的新项目,动不动就是4000万吨的规模.
这俩根本不在一个量级上。
所以,光靠关掉老的,对整体产能的控制力有限,顶多算个边际改善。
第二条路,改造升级旧产能。
这条路对炼油厂来说,可能影响比较大,毕竟山东地炼那些落后产能确实需要升级
但对化工行业,影响可能更小。为啥?
因为这些旧产能大部分是国企的。
国企现在的家底比民企好得多,资产负债表相对健康,有偿债能力去借钱,也有现金流自己搞改造。
而且,国企也不想轻易放弃市场份额,所以让他们升级改造,他们大概率会配合。
但这意味着什么?意味着有效产能并没有真正减少。
如果政策只是停留在升级层面,那力度可能就有点温柔了。
第三条路,也是我们认为最有效的,就是禁止新增产能。
这条要是真落实了,那影响就大了。
你想想,去年化工行业大部分产品的产能利用率就在七八十这个区间晃悠,说明什么?
说明设备利用率不高,要么是供过于求,要么是开工不稳定。
如果真的不让新建了,再加上每年需求还有个低单位数甚至中单位数的增长,再加上海外市场的某些动作,这个行业的情况,至少从估值角度看,肯定会有一个比较强的重估。
这才是真正能给行业基本面和股价带来转机的关键一招。
最后,咱们再看看市场和上市公司的反馈。
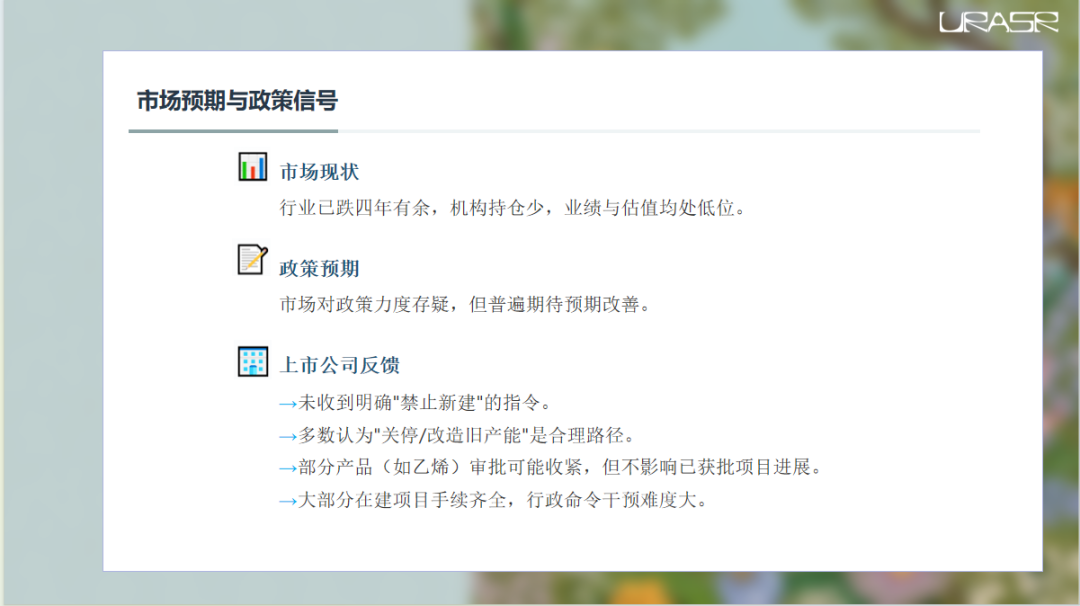
说实话,现在大家对政策的力度心里都没底,毕竟化工行业已经跌了四年多,甚至更久。
炼油那边有需求结构性下降的问题,化工这边又受宏观经济拖累,需求也不好。
再加上一边扩产,一边跌,很多股票都跌到了历史低位,机构持仓也少得可怜。
所以,现在大家对政策的预期,更多的是希望它能带来预期上的改变,而不是立刻扭转干坤。
我们去问了像中石化、万华化学这些大公司,还有其他一些主要企业。
结果发现,没人收到上面明确说不许建的指示。
大多数人觉得,让旧产能关停或者改造,是比较合理的路子。
确实,有些产品,比如乙烯这种,审批可能会收紧,但这事儿最近才开始,也不会影响那些已经拿到环评、安评等手续的在建项目的进度。
我们深入了解了一下,大部分在建或代建的项目,手续都是齐全的。
除非政府下个特别强硬的行政命令,说你手续再全也不许盖了,否则光靠一个比较宽泛的指引,或者让旧产能去关,想直接叫停这些手续齐全的新项目,感觉不太现实。
所以,综合来看,短期内指望基本面来个大反转,可能性不大。
但大家对估值倍数Multiple的重估,是抱有期待的。
毕竟跌得太久了,很多股票都处于低估状态,一旦政策预期落地,市场情绪可能会有明显提振。
具体政策怎么走,还得等国家最终出手.