国内创新药企正迎来高光时刻。
今年上半年,医药板块在震荡中上行,尤其创新药表现抢眼。中邮证券最新发布的医药行业2025年中报总结显示,上半年中信医药指数上涨24.51%,跑赢沪深300指数11.07个百分点,在一级行业中排名第8。
随着集采影响逐渐出清和创新药海外授权(BD)热潮持续,医药板块有望继续保持上涨势头。
创新药:出海交易“量价齐升”
2025年上半年,医药板块最亮眼的明星非创新药莫属。国内创新药企与国际巨头签下的授权合作或技术服务交易已超50笔,总金额达到484亿美元。
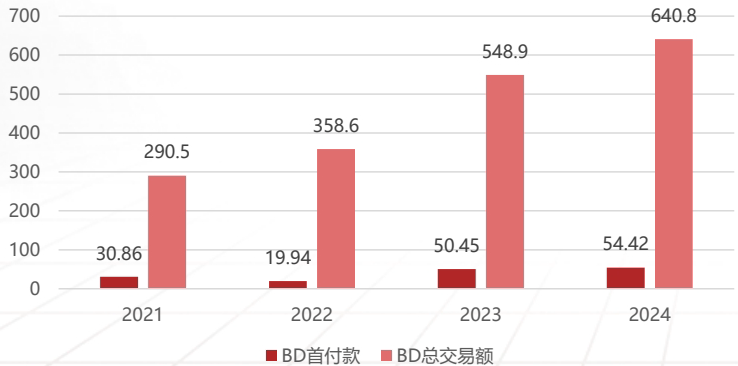
更令人惊喜的是,大额交易占比明显提升。单笔交易首付款超过5000万美元的比例达到42%,明显高于2024年时的27%,显示出国际大药企对中国创新药资产的认可度不断提高。
为什么中国创新药突然这么受欢迎?
经过十余年的快速发展,中国已经积累了丰富的创新药资产。数据显示,中国原研创新药累计数量已达3575个,位居全球首位;创新药企数量超过1200家,在研管线数量超过7000个,跃居全球第二。
再加上中国临床研发效率高、产业链优势明显,创新药出海已经不再是偶然现象,而是成为了可持续的产业趋势。
各子板块业绩分化明显
从细分领域来看,医药各子板块表现差异明显。
医疗服务板块涨幅达80.24%,领涨医药板块。化学原料药板块表现也不错,涨幅为53.67%。其余子行业跟随上涨:化学制剂(+45.89%)、生物医药(+43.09%)、医药流通(+31.92%)、医疗器械(+31.28%)、中成药(+18.28%)、中药饮片(+17.84%)。
公募基金也在持续加仓医药板块。2025年上半年,公募基金医药重仓市值占比达到9.96%,环比上升0.15个百分点。创新药、医疗器械、CXO是最受青睐的细分领域。
医疗器械:招投标市场回暖
医疗器械市场也呈现出明显的回暖迹象。
2025年上半年,我国医疗器械招投标整体市场规模超800亿元,同比增长62.75%。从月度趋势看,1-6月各月市场规模均高于去年同期,3月单月同比增速甚至达到113%。
分区域看,中西部地区增速超过74%,东部地区虽然仍占据市场主导地位,但增速低于全国平均水平。三级医院采购同比增速达到74.65%,远超其他等级医院。
投资机会在哪里?
基于中报表现和行业趋势,以下几个方向值得关注:
1. 创新药领域
看好那些有能力参与全球竞争的创新药企业,如信达生物、康方生物、三生制药、科伦博泰、石药集团、益方生物等。同时也关注仿创结合的Pharma企业,如翰森制药、中国生物制药、康哲药业等。
2. 化学制剂
Big Pharma公司优势在于充沛现金流支持研发,重点关注研发思路明确、资金利用效率高的企业,如恒瑞医药、科伦药业、丽珠集团。小型化学制剂企业则通常在特定细分赛道单点突破,如一品红、广生堂、京新药业等。
3. CXO领域
国内创新药景气度基本见底,后续研发需求有望兑现到CRO行业业绩。供给端竞争降价情况也已趋稳,静待未来盈利能力逐渐修复。可关注药明康德、康龙化成、泰格医药等龙头企业。
4. 医疗器械
随着反腐边际改善,集采反内卷和设备采购资金逐步落地,医疗器械下半年有望迎来拐点。建议关注高景气相关标的(惠泰医疗、微电生理)、集采受益型标的(心脉医疗、南微医学)以及困境反转标的(迈瑞医疗、开立医疗)。
5. 医疗服务
看好持续扩张及优质资产注入下市占率提升的爱尔眼科、固生堂等企业。同时也关注消费复苏下弹性较大的眼科、口腔行业。
6. 中药板块
看好受益集采实现以价换量的品种,如佐力药业的乌灵胶囊、方盛制药的藤黄健骨片等。同时关注新进入基药目录的药品,有望实现加速增长。
下半年的投资逻辑
医药板块2025年下半年的投资逻辑已经清晰:
创新药出海将继续带动板块情绪;集采影响逐渐出清,企业业绩有望改善;医疗设备采购和政策支持提供增量空间;估值虽然处于相对高位,但产业趋势依然向好。
对于投资者来说,需要把握创新主线,关注那些有真正创新能力和出海实力的企业,同时也要注意规避那些缺乏核心竞争力、单纯靠概念炒作的公司。
医药行业长期成长逻辑没有改变——人口老龄化、消费升级、技术进步三大驱动力依然有效。短期调整反而是布局优质公司的好时机。