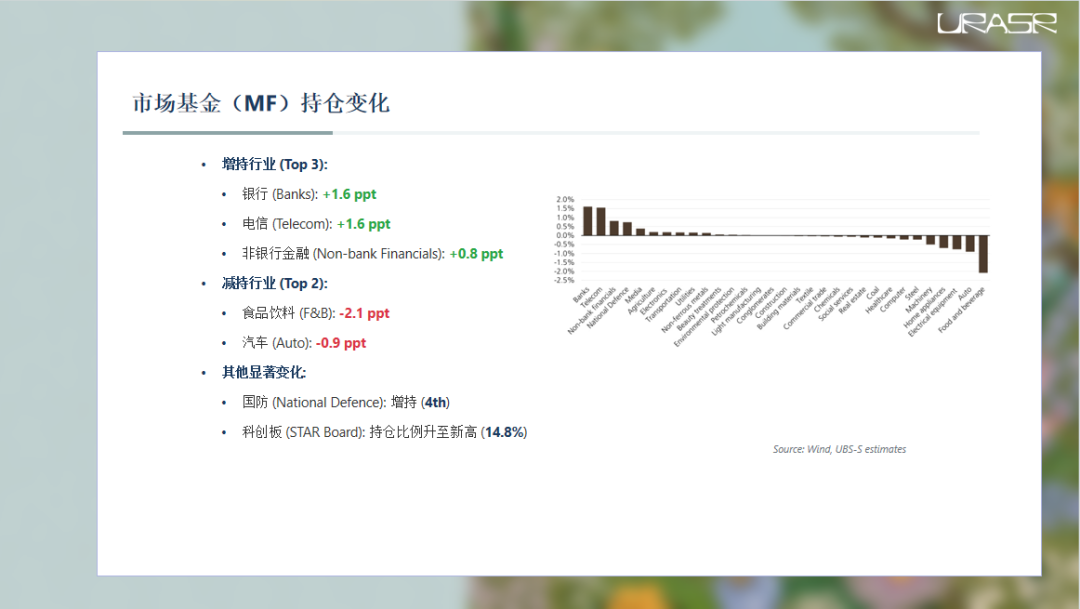
先看公募基金这边,也就是咱们常说的市场基金。
二季度,它们的调仓动作很明显,主要往防御型板块扎堆。
你看,银行和电信都增加了百分之一点六的仓位,非银金融也加了百分之零点八。
这背后,一部分是这两个板块本身在四月份有反弹,但更重要的,是当时市场风险偏好急剧下降,大家纷纷往银行、电信这些现金流稳定、分红高的地方跑,典型的避险情绪。
国防板块也跟着沾光,涨了第四名,估计也是地缘政治紧张让大家觉得手里有点弹药总没错。
反过来,消费相关的就惨了,食品饮料被砍掉最多,降了百分之二点一,汽车也跌了百分之零点九。这说明啥?
说明大家对经济前景可能没那么乐观了,或者说,消费复苏的预期遇到了点挫折。
另外,科创板继续受到追捧,仓位占比又创新高,达到了百分之十四点八,看来科技股的魅力还是挡不住。
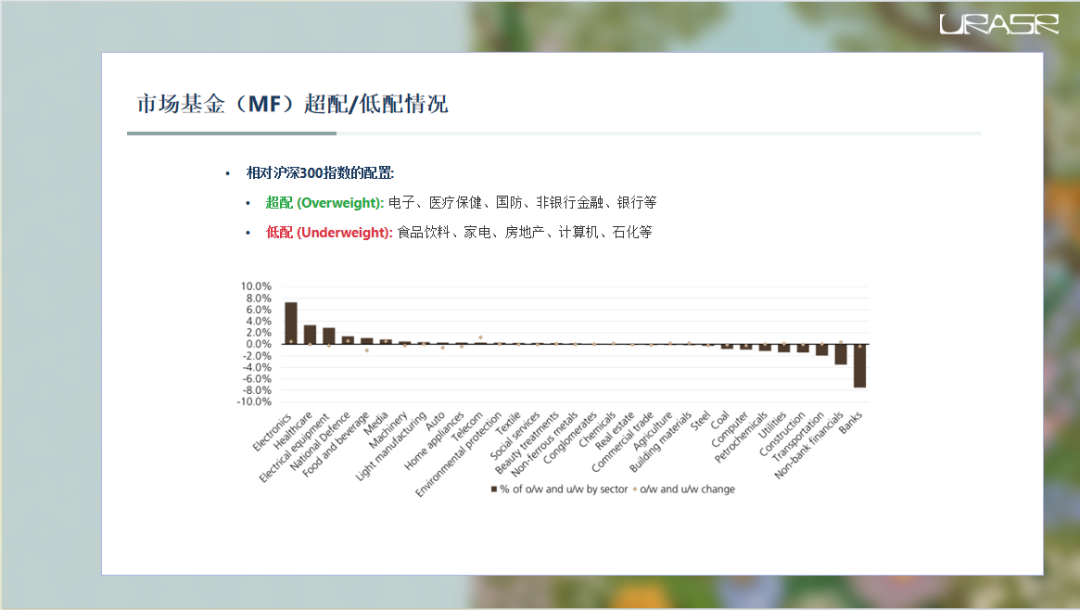
这张图更有意思,它告诉我们,相对于沪深300这个大盘基准,基金经理们到底超配还是低配了哪些行业。
简单说,就是看他们是不是比市场平均水平更看好某个行业。
你看,电子、医疗、国防这些,都是明显的超配,说明基金经理们觉得这些板块未来潜力比大盘要好,愿意多拿点筹码。
而像食品饮料、家电、房地产、计算机这些,就是低配状态,意味着基金经理们觉得这些板块要么风险高,要么成长性不足,所以仓位比市场平均水平要低。
这其实反映了当时市场的一个核心分歧:一边是拥抱科技、医药、国防这些所谓的硬科技和国家安全相关的板块,另一边则是对传统消费、地产、互联网等领域的担忧。
这种配置差异,往往预示着未来一段时间市场的风格走向。
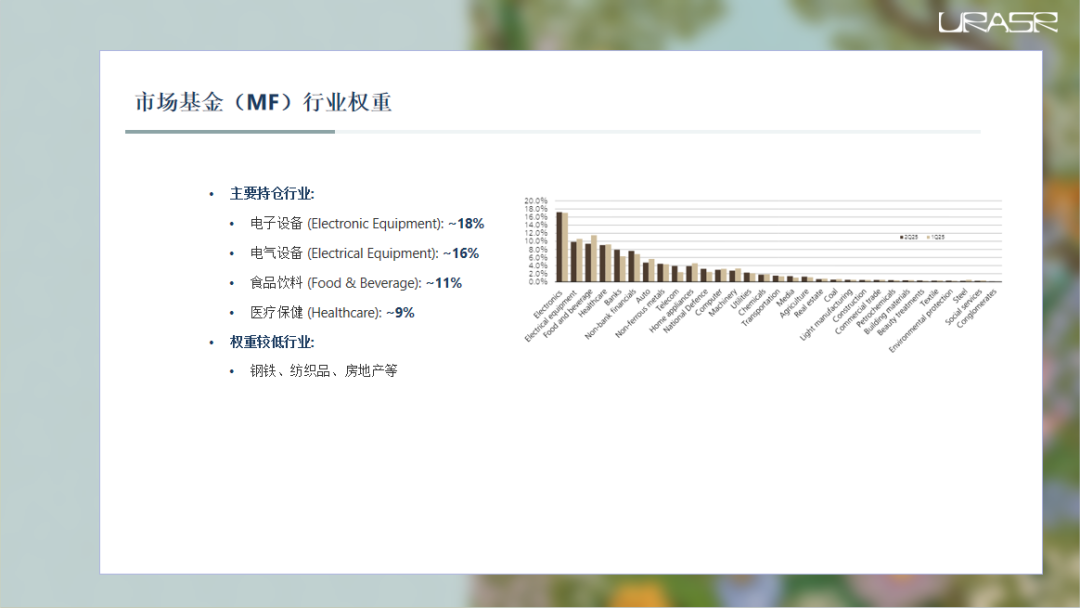
这张图展示了公募基金整体的行业持仓权重分布。
一眼看过去,电子设备和电气设备是两大巨头,加起来占了快三分之一的仓位。这说明啥?
说明科技制造和新能源相关的产业链,在公募基金的投资组合里占据了绝对的核心地位。
紧随其后的是食品饮料,虽然前面我们看到它被减持了,但依然是个大头,说明消费的基础盘还在。
医疗保健也占了将近十分之一的仓位,显示出医药健康领域的长期吸引力。
相比之下,像钢铁、纺织品、房地产这些传统行业,仓位就非常低了,几乎可以忽略不计。
这清晰地勾勒出当时公募基金投资组合的画像:重科技、轻周期、兼顾消费与医药。
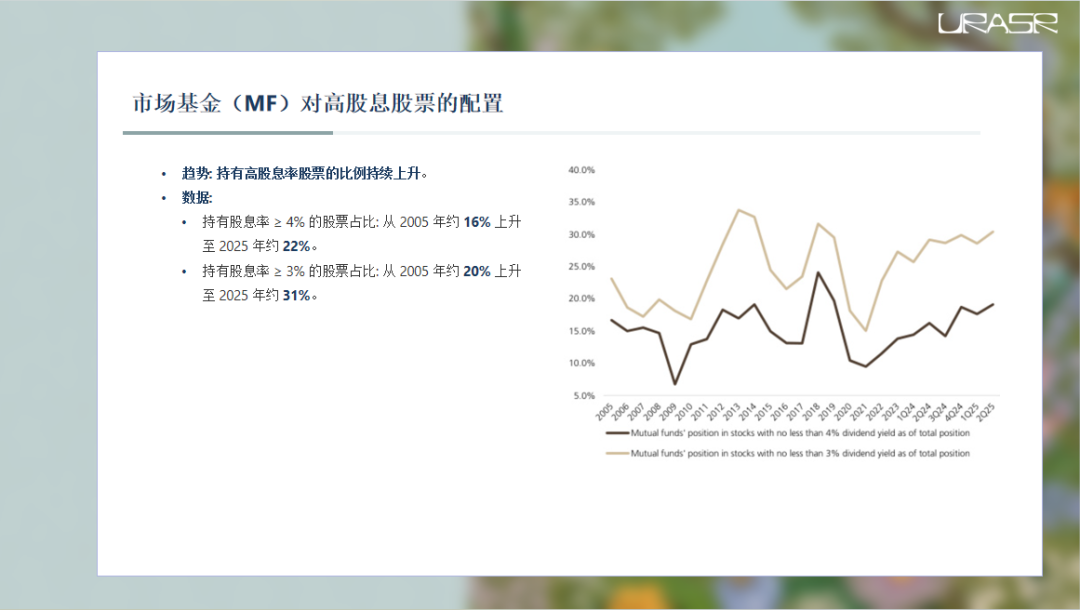
这张图揭示了一个长期趋势,那就是公募基金越来越喜欢高股息股票了。
从2005年到现在,持有股息率超过4%的股票比例,从16%涨到了22%;
而持有股息率超过3%的股票比例,更是从20%飙升到了31%。
这说明什么?说明在经历了多年的高成长、高估值的追逐后,投资者开始重新审视价值投资,特别是那些能够提供稳定现金流的高股息资产。
尤其是在市场波动加剧的时候,这种追求稳定回报的需求会更加明显。
这就像股市里的一股清流,提醒大家别光盯着增长讲故事,有时候,稳稳的幸福也很重要。
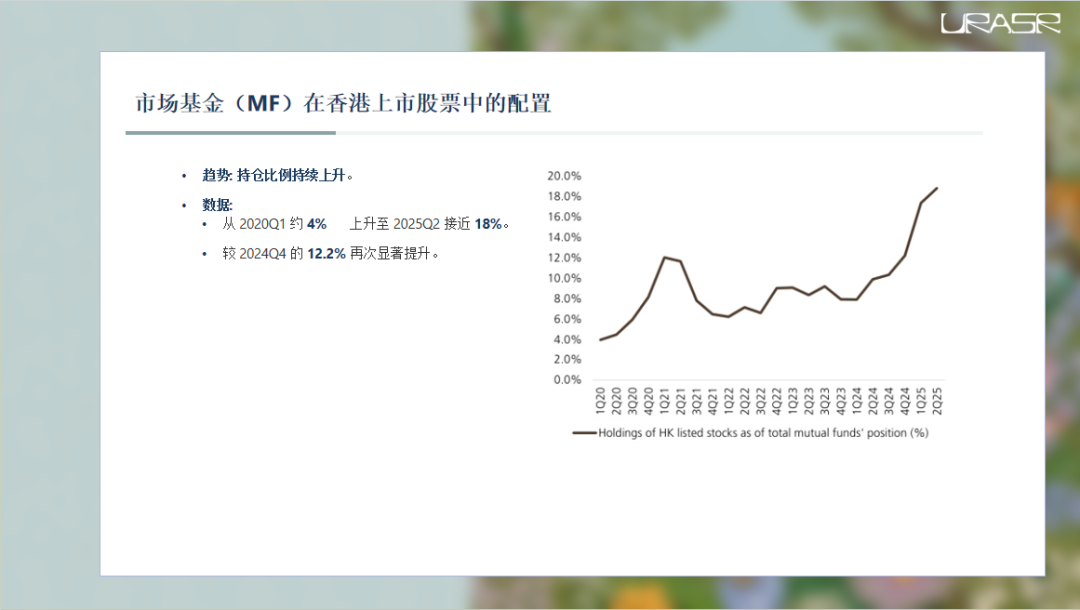
接下来看南向资金,也就是内地资金往香港买股票的情况。
这张图显示,南向资金对港股的配置热情是持续高涨的。
从2020年初的百分之四左右,一路攀升,到今年二季度已经接近百分之十八了!
特别是从去年底到今年二季度,增速非常明显。
这背后的原因很复杂,但有几个关键点:一是A股市场波动性可能让部分资金寻求更稳定的港股配置;
二是港股中一些优质资产,特别是金融地产类,相比A股有估值优势;
三是港股市场相对成熟,流动性更好。
这种持续的南向流入,不仅改变了港股的生态,也对A股的AH溢价产生了影响,我们后面会提到。
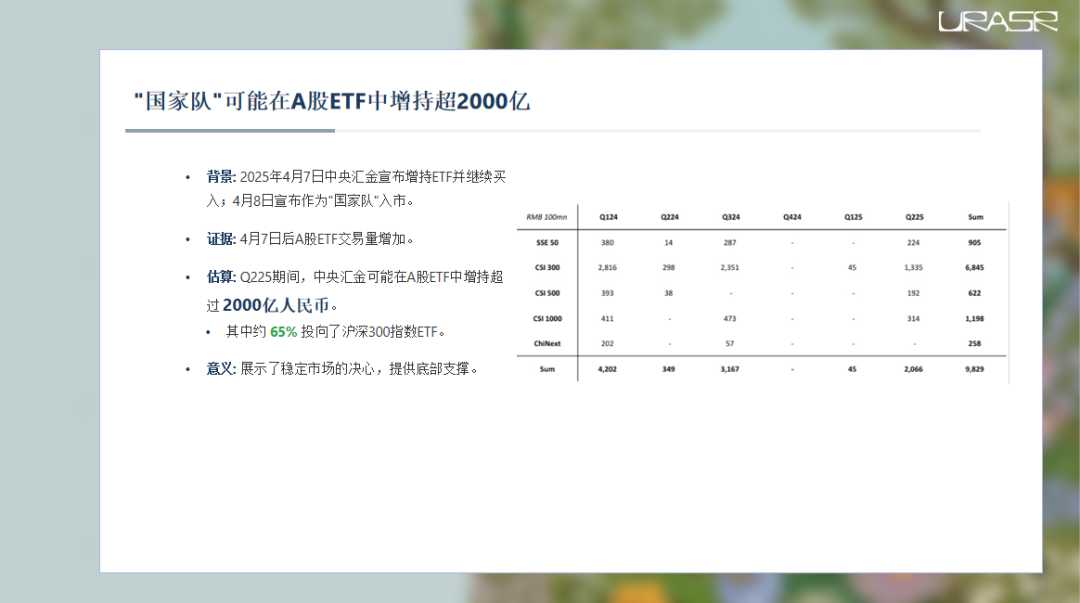
现在来说说大家最关心的国家队——中央汇金。
今年4月7号收盘前,中央汇金突然宣布要增持ETF,并且表示会继续买。
第二天早上,更是直接放话,要作为国家队入市,充当资本市场的稳定器。
这操作,够直接吧?市场立马就有反应,各种A股ETF的交易量都明显增加了。
我们根据公开信息估算了一下,光是二季度,中央汇金可能就在A股ETF里砸了超过2000亿人民币!
而且,这笔钱里头,大概65%是投向了沪深300指数ETF。
这说明什么?第一,国家队是真的出手了,而且力度不小;
第二,他们的目标很明确,就是托底大盘,稳定市场情绪。
这无疑给当时脆弱的市场打了一针强心剂。
当然,这也引发了大家的猜测:这会不会只是开始?
如果市场真的出现极端情况,国家队会不会继续加码?
答案是肯定的,从他们的表态和行动来看,是有这个能力和意愿的。
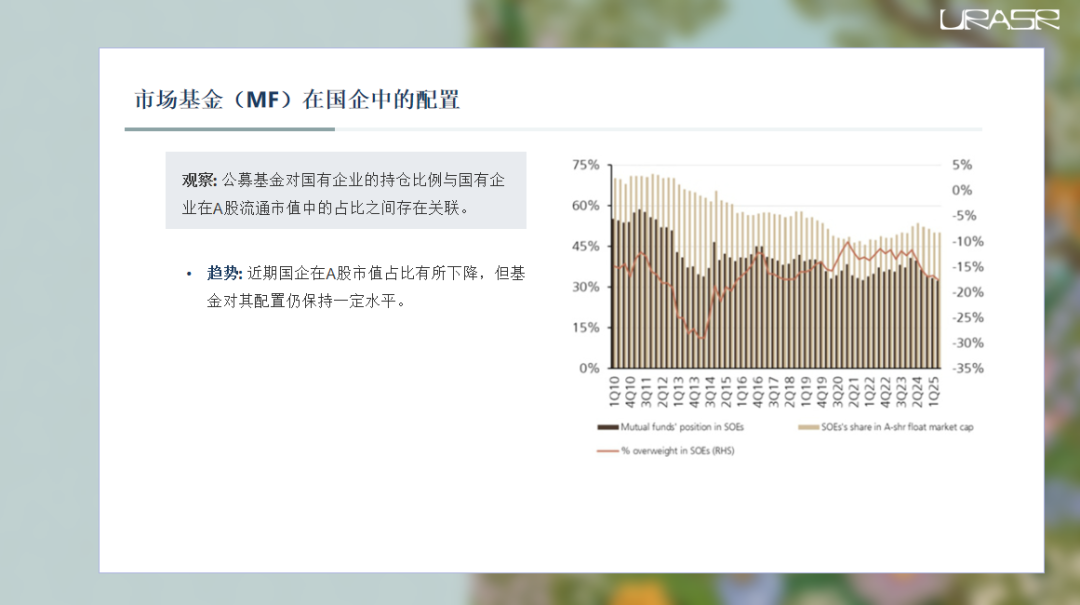
这张图对比了公募基金在国有企业中的持仓比例,以及国有企业在整个A股流通市值中的占比变化。
我们可以看到,虽然国企在整个A股市场里的市值占比总体上是在下降的,但公募基金对它们的配置比例并没有完全跟着下降,而是保持在一个相对稳定的水平。
这有点意思,说明什么?
说明基金经理们对国企的看法可能比较复杂。
一方面,国企改革、国家战略支持这些因素让他们看到机会;
另一方面,国企的效率、活力、市场化程度等问题又让他们有所顾虑。
所以,配置比例不高不低,反映了一种谨慎的乐观或者说选择性的配置。
这背后可能还涉及到一些政策导向和资金博弈。
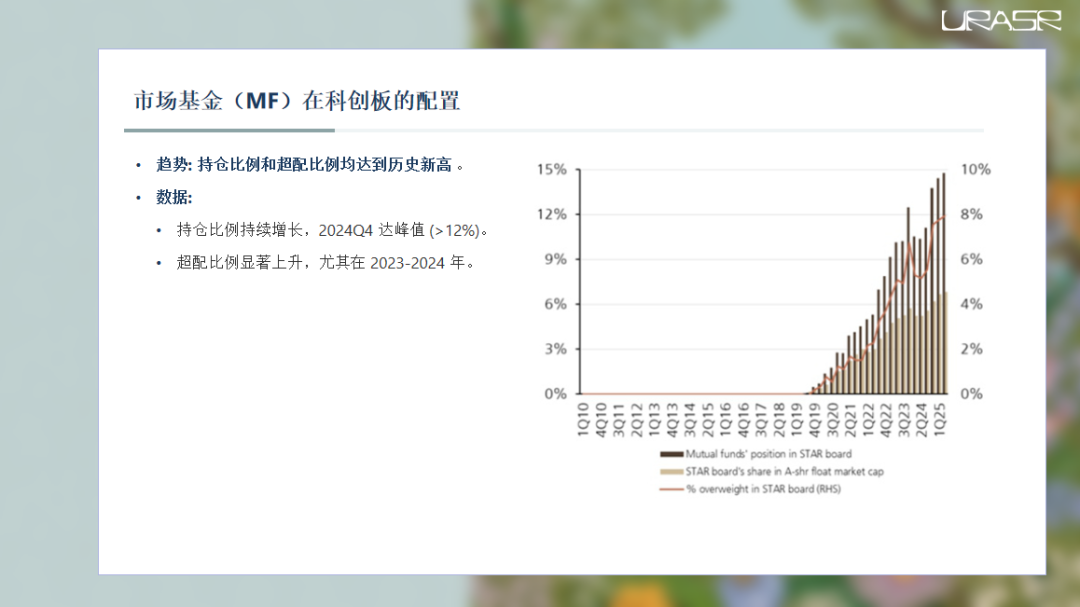
科创板,这个专门为科技创新企业设立的板块,继续受到公募基金的青睐。
这张图显示,无论是基金在科创板的持仓比例,还是相对于科创板在整个A股市场市值占比的超配程度,都达到了历史新高。
尤其是在2023年和2024年这两年,超配比例增长非常显著。
这说明什么?说明科创板的吸引力在不断增强。
一方面,这些公司往往代表着中国未来的发展方向,比如半导体、生物医药、高端装备等等,成长潜力巨大。
另一方面,虽然科创属性强,但前期可能也经历了一些调整,使得估值具备了一定的吸引力。
再加上注册制下新股供给源源不断,也为基金提供了持续配置的机会。
可以说,科创板已经成为公募基金投资组合中不可或缺的一部分。
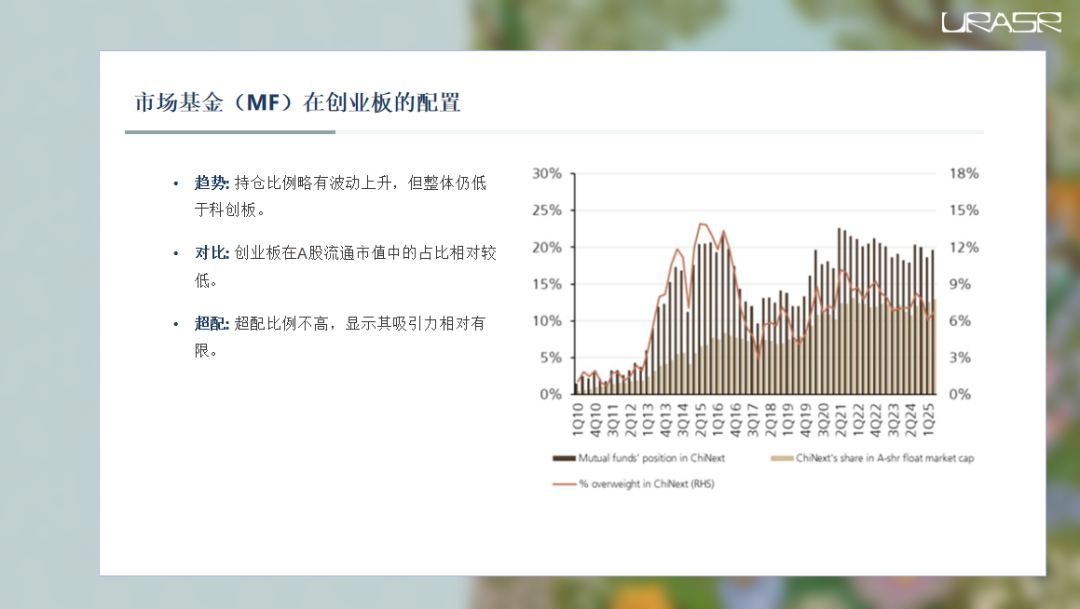
再来看看创业板。相比科创板,创业板的仓位占比和超配程度就显得温和多了。
虽然持仓比例也有波动上升,但整体水平还是低于科创板。
这可能是因为创业板的定位和科创板有所不同,它包含了更多成长性较好但可能不如科创板那么尖端的科技公司,以及一些传统行业转型的企业。
从图上看,创业板在整个A股流通市值中的占比也相对较低。
基金对其超配的比例也不高,说明吸引力可能没有科创板那么强。
当然,这并不意味着创业板不重要,只是在当时的市场环境下,科创板的光芒可能更耀眼一些。
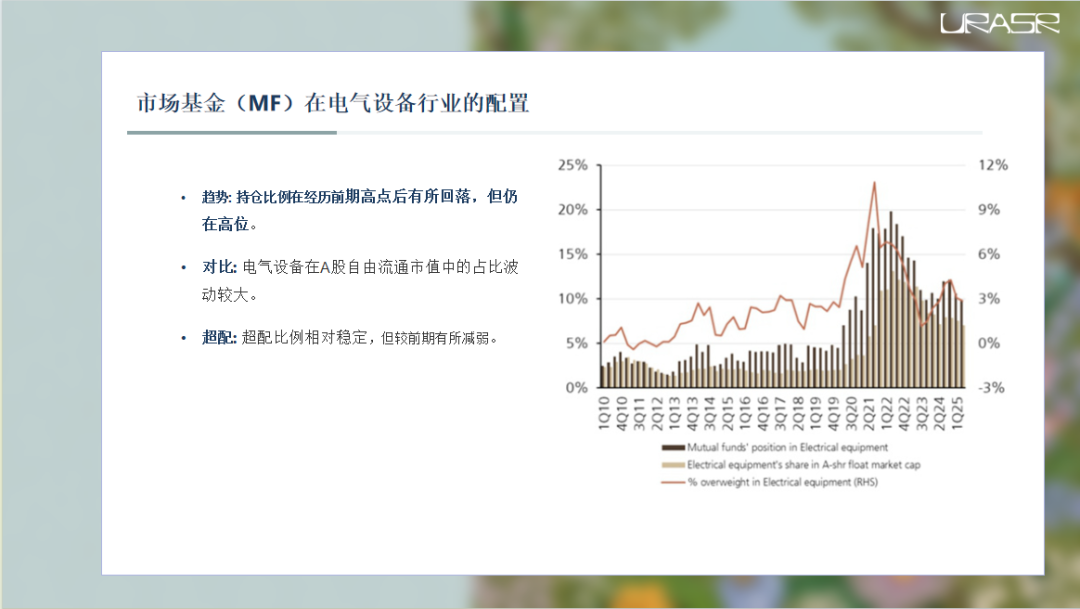
电气设备行业,这个曾经风光无限的赛道,最近的表现似乎有些疲软。
从图上看,公募基金在这个行业的持仓比例,在经历了一段时间的高位徘徊后,开始有所回落,虽然还在相对高位,但趋势是向下的。
而电气设备在整个A股自由流通市值中的占比,波动就比较大了。
基金的超配比例也相对稳定,但相比之前,明显减弱了一些。
这可能反映了几个问题:一是前期涨幅过大后的获利回吐压力;
二是新能源产业链内部可能出现了一些结构性调整,比如上游资源价格波动、下游需求变化等;
三是整个制造业的景气度可能有所下滑。
总之,电气设备这个板块,虽然仍是重要配置,但热度似乎不如从前了。
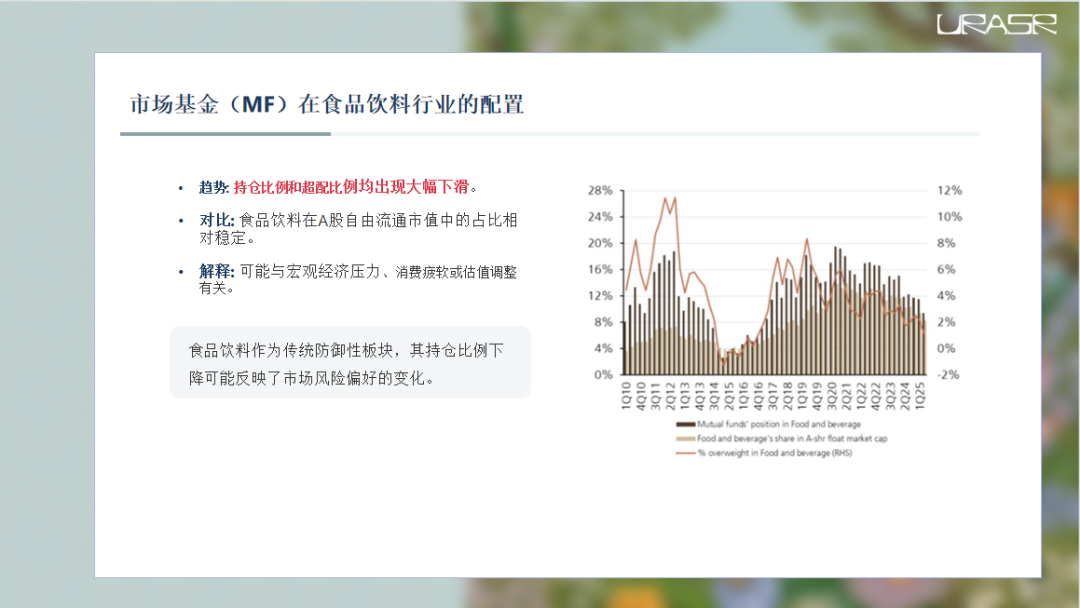
食品饮料板块,这个曾经被公募基金视为现金牛的行业,二季度遭遇了重创。
无论是持仓比例还是超配比例,都出现了断崖式下跌。
这可是个大反转啊!要知道,食品饮料通常被认为是防御性极佳的板块,尤其在经济下行期,大家总得吃饭吧?
但这次不一样。这可能说明,市场对未来的消费信心出现了动摇,或者认为当前的消费繁荣只是暂时的,缺乏持续性。
也可能跟一些具体的负面因素有关,比如宏观经济数据不佳、居民收入预期下降、或者行业内出现了什么幺蛾子。
总之,食品饮料板块的大幅减持,是二季度市场情绪悲观的一个重要信号。
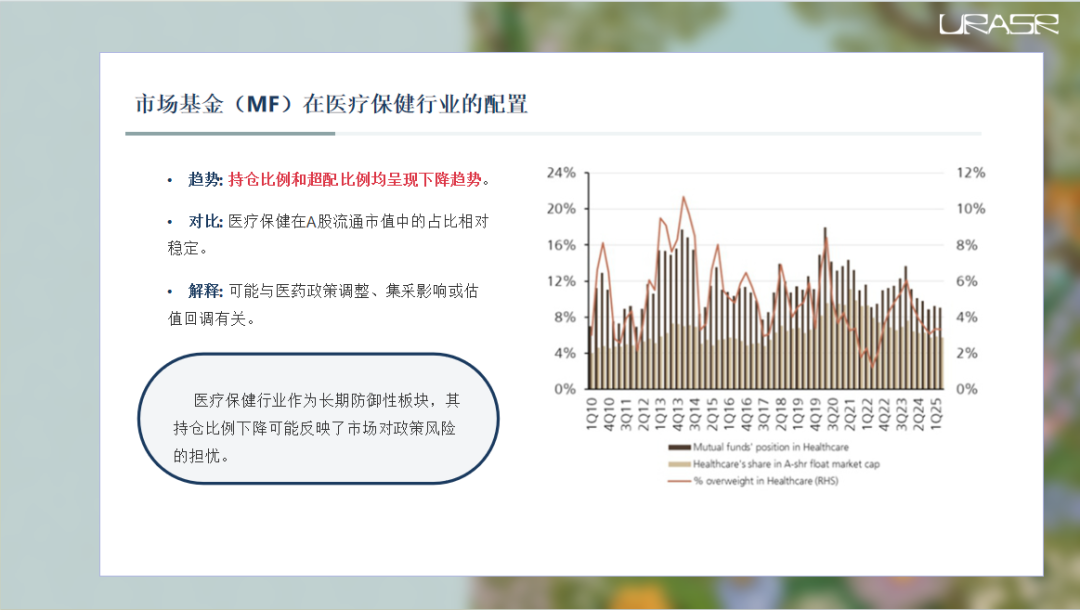
医疗保健板块,另一个曾经备受追捧的赛道,二季度的表现也并不理想。
持仓比例和超配比例都呈现下降的趋势。
这跟食品饮料类似,但也可能有自身的原因。
比如,医药政策的调整,像药品集采、医保控费等,对药企的盈利模式造成了冲击;
或者,一些创新药的研发进度不及预期,导致相关公司的估值承压。
此外,医疗行业的监管环境也在不断变化,增加了投资的不确定性。
所以,虽然医疗保健的长期价值毋庸置疑,但在短期内,各种因素叠加导致了基金配置的降温。
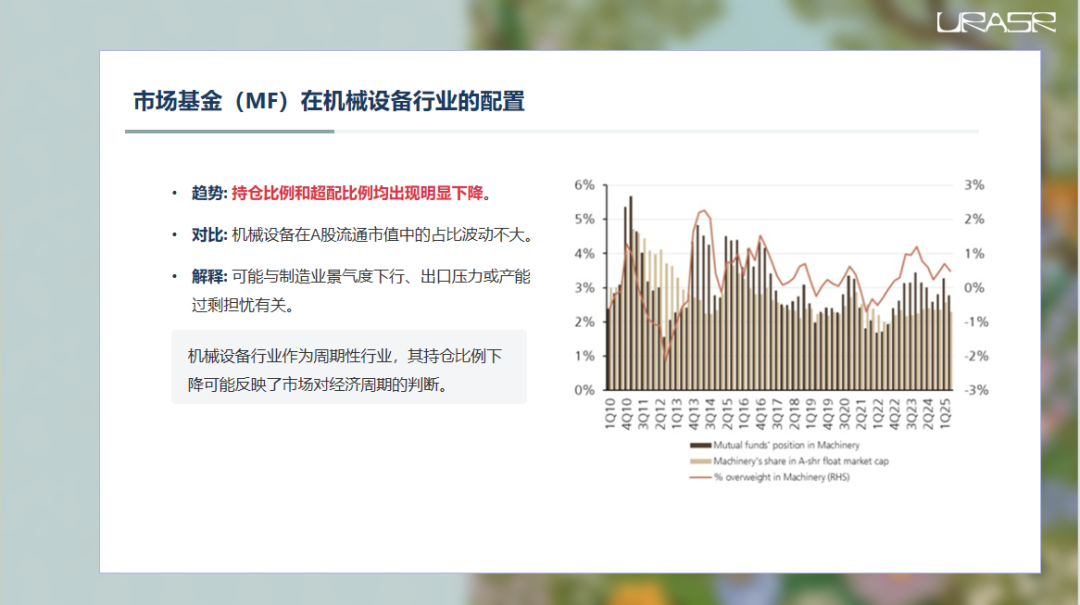
机械设备行业,二季度的境遇同样不太乐观。
持仓比例和超配比例双双下滑。
这可能反映了当时制造业面临的困境。
全球经济放缓、地缘政治冲突加剧,都给出口带来了压力。
国内方面,房地产市场的调整也直接影响了工程机械的需求。
此外,一些细分领域的产能过剩问题可能也浮出水面,让投资者感到担忧。
所以,机械设备板块的配置减少,也是市场对实体经济基本面担忧的一个体现。
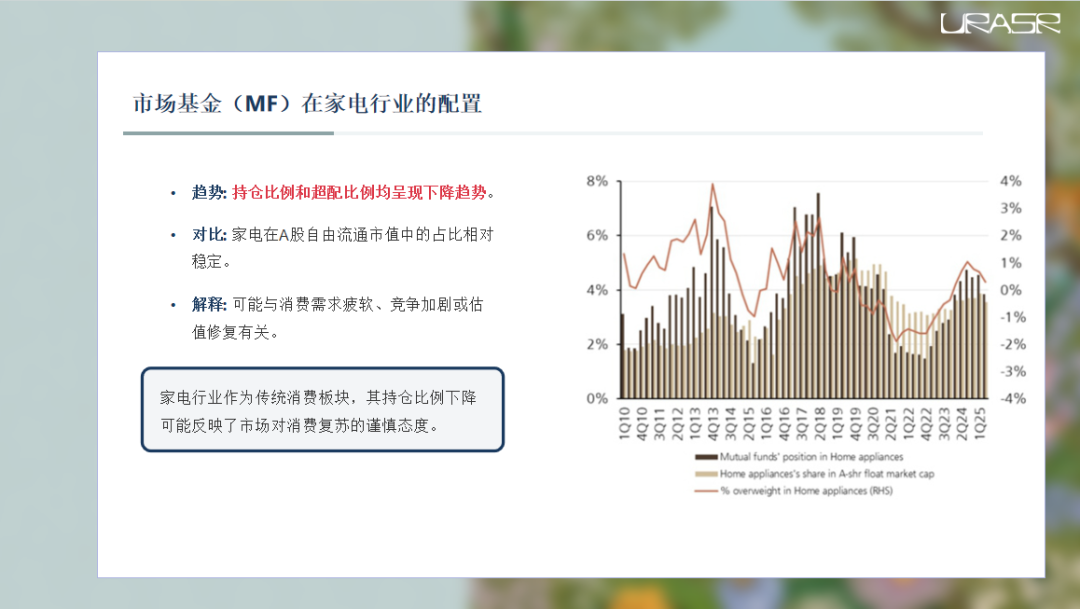
家电行业,这个曾经的白马股聚集地,二季度也未能幸免。
持仓比例和超配比例都在下降。
这可能跟家电行业的周期性有关,也可能跟消费升级的路径变化有关。
比如,大家对高端家电的需求可能在增加,而对中低端产品的更新换代需求可能在放缓。
再加上市场竞争激烈,价格战此起彼伏,也压缩了企业的利润空间。
所以,家电板块的配置减少,也反映了市场对传统耐用消费品行业前景的审慎态度。
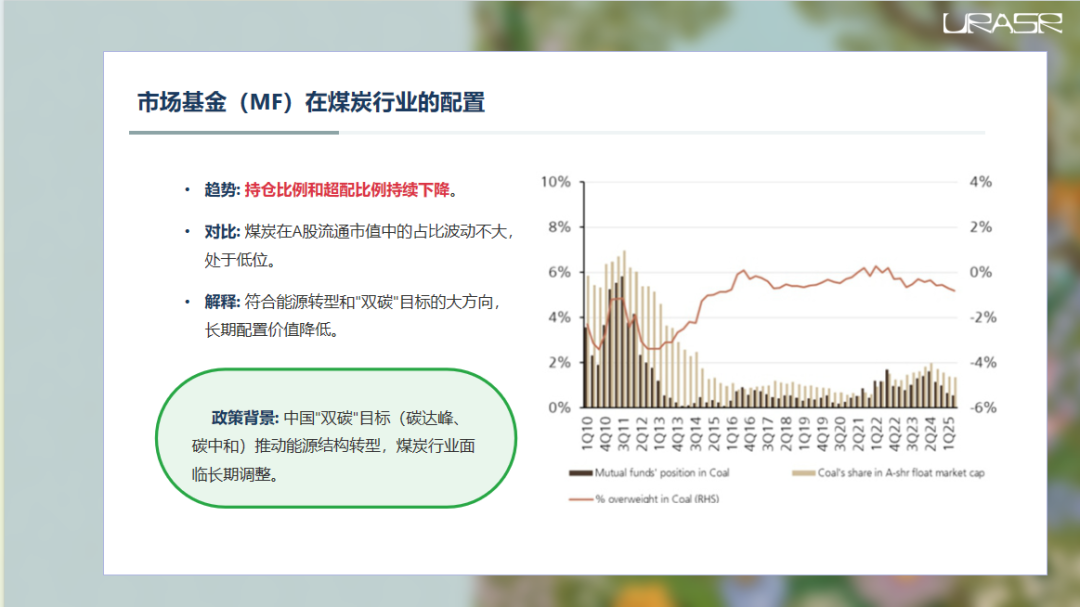
煤炭行业,这个曾经的香饽饽,如今的配置已经非常少了。
无论是持仓比例还是超配比例,都是一路向下。
这其实符合我们国家能源转型的大方向。
双碳目标下,高碳排放的煤炭行业,其长期配置价值自然会受到质疑。
虽然短期内煤炭价格可能因为供需关系或地缘政治因素有所波动,但从长期投资逻辑来看,煤炭的吸引力确实在持续减弱。
所以,基金在这个行业的配置大幅下降,是顺应趋势的必然结果。
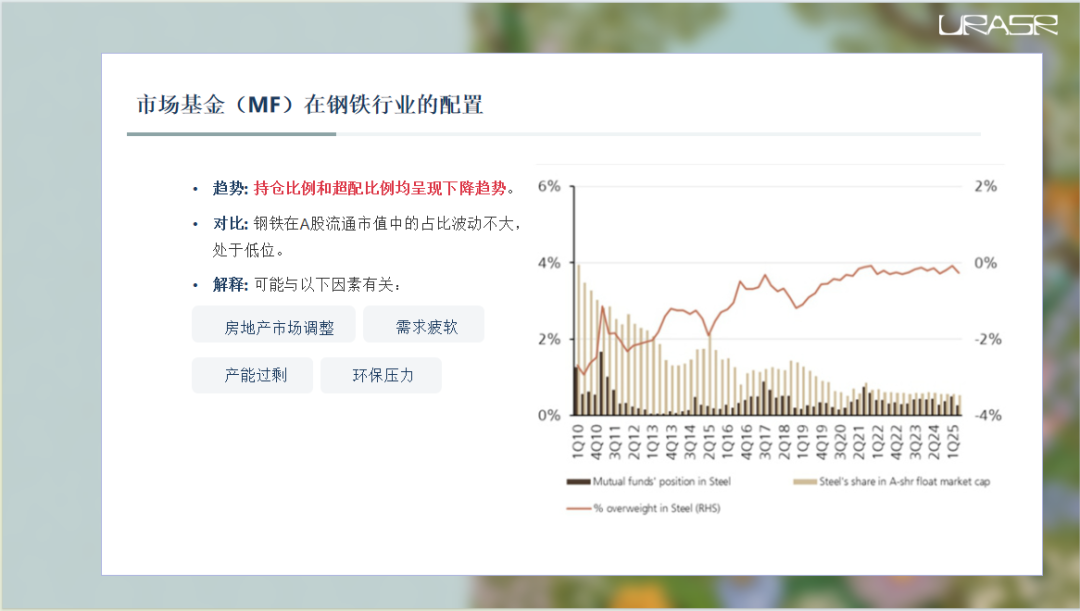
钢铁行业,跟煤炭类似,也是一个典型的周期性行业,而且跟房地产的关联度非常高。
所以,当房地产市场出现调整时,钢铁的需求自然会受到影响。
再加上长期存在的产能过剩问题、环保压力以及行业整合的阵痛,钢铁行业的日子一直不好过。
从图上看,基金的持仓比例和超配比例也是一路下滑。
这说明,除非有特别大的政策刺激,否则钢铁行业很难吸引到增量资金的青睐。
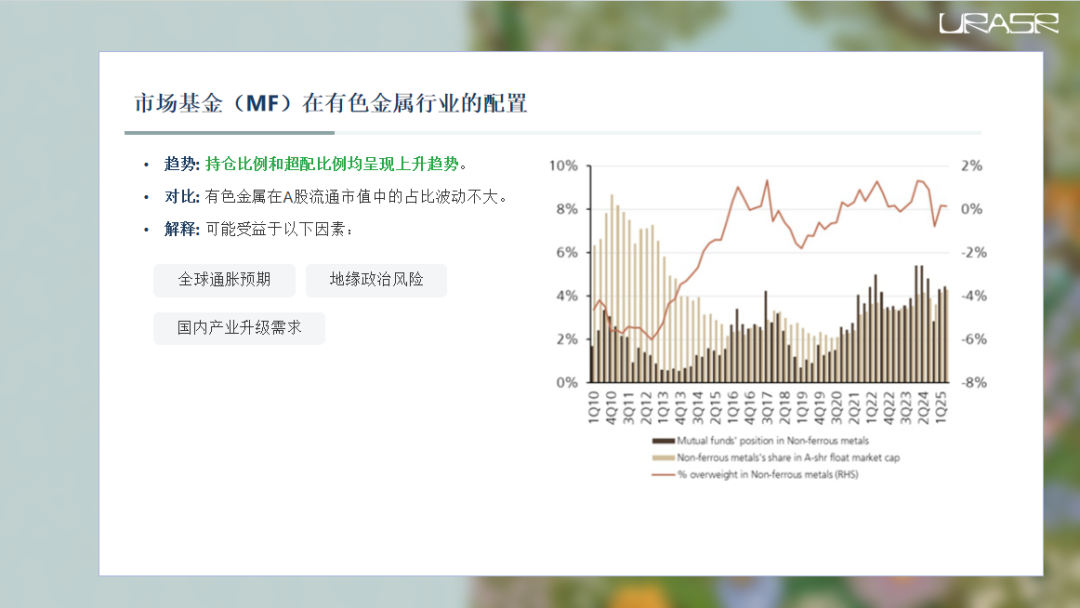
有色金属行业,跟前面几个行业形成了鲜明对比。
它的持仓比例和超配比例都在稳步上升。
这可能是因为在全球经济面临不确定性、地缘政治风险升高的背景下,黄金等贵金属作为避险资产受到追捧,而其他有色金属也可能受益于通胀预期或特定国家的产业升级需求。
比如,新能源汽车、高端制造等领域对锂、钴、镍等金属的需求持续增长。
所以,有色金属板块的配置增加,反映了市场对通胀、地缘政治风险以及产业升级这几个主题的关注。
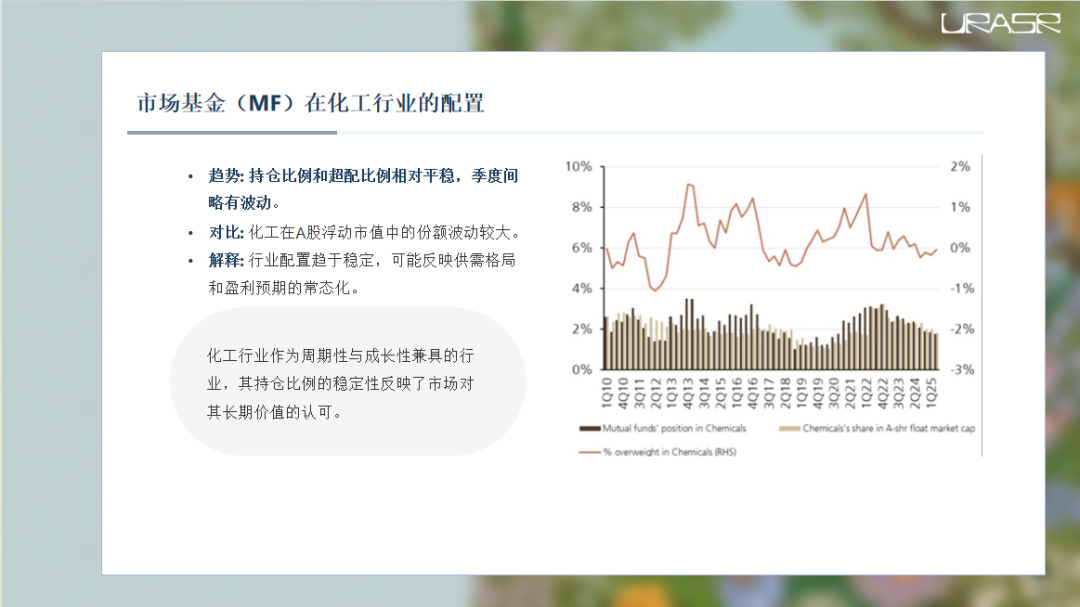
化工行业,这个基础化工品和新材料并存的行业,基金的配置看起来就比较平稳了。
持仓比例虽然有季度间的波动,但整体趋势并不突出,超配比例也维持在相对较低的水平。
这可能说明,化工行业的配置逻辑比较复杂,既有周期性因素,也有成长性因素,还有环保、安全等政策因素。
各种因素交织在一起,使得基金的配置策略相对保守,没有形成明显的单边趋势。
行业内部的分化可能也比较严重,比如基础化工品可能面临下行压力,而新材料、精细化工等子板块可能仍有亮点。
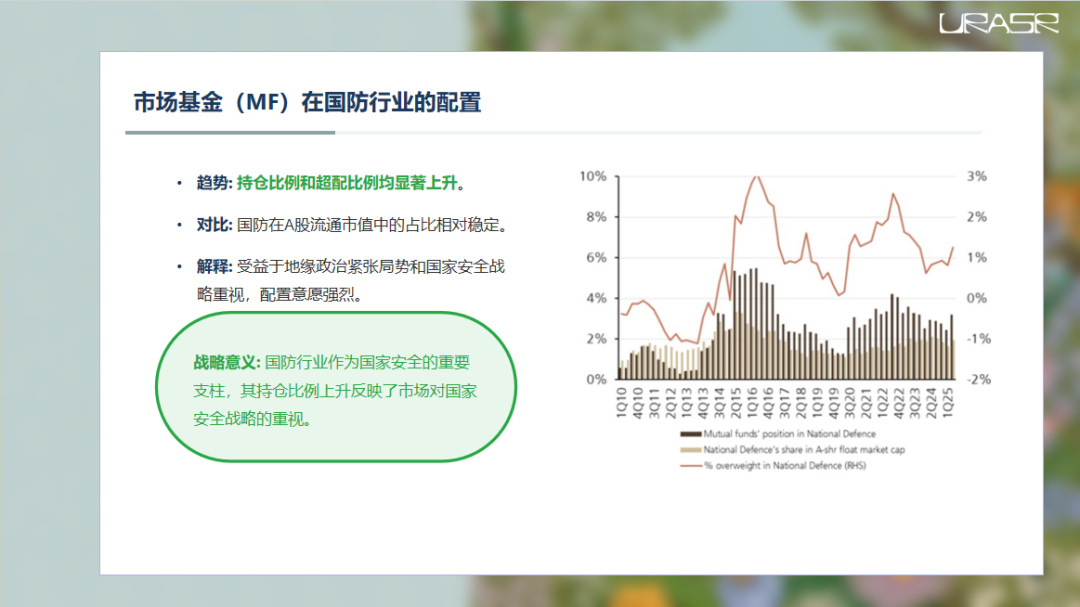
国防军工板块,二季度的表现非常抢眼。
无论是持仓比例还是超配比例,都出现了显著的上升。
这背后的原因,我想大家都很清楚。
国际局势日趋紧张,大国博弈加剧,国家安全的重要性被空前强调。
这不仅体现在政策层面,也直接反映在了资本市场。
军工行业作为国家安全的重要支柱,其战略意义和成长潜力得到了市场的高度认可。
所以,基金在这个板块的配置大幅增加,是风险偏好下降和国家战略导向共同作用的结果。
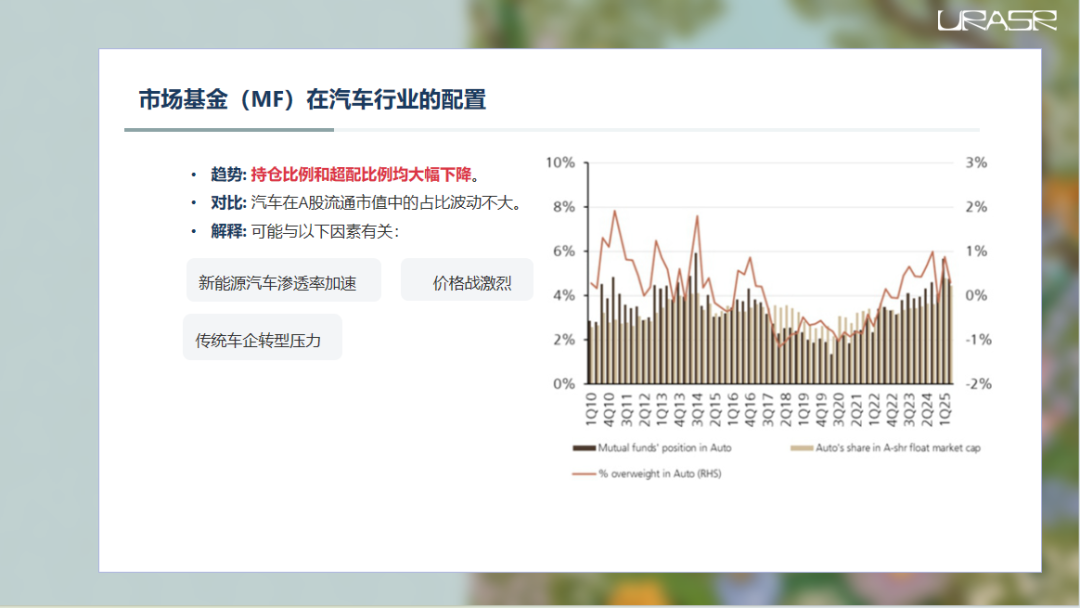
汽车行业,特别是新能源汽车领域,虽然整体规模庞大,但二季度的配置却出现了大幅下滑。
这可能有点出乎意料,但也反映了这个行业的一些深层次矛盾。
一方面,新能源汽车的渗透率正在快速提升,颠覆了传统车企的格局;
另一方面,传统车企的转型压力巨大,面临销量下滑、利润下滑甚至亏损的局面。
同时,行业内卷严重,价格战打得火热,进一步挤压了利润空间。
所以,尽管汽车板块整体市值占比不小,但基金的配置意愿却在下降,可能是在规避风险,或者等待更优的介入时机。
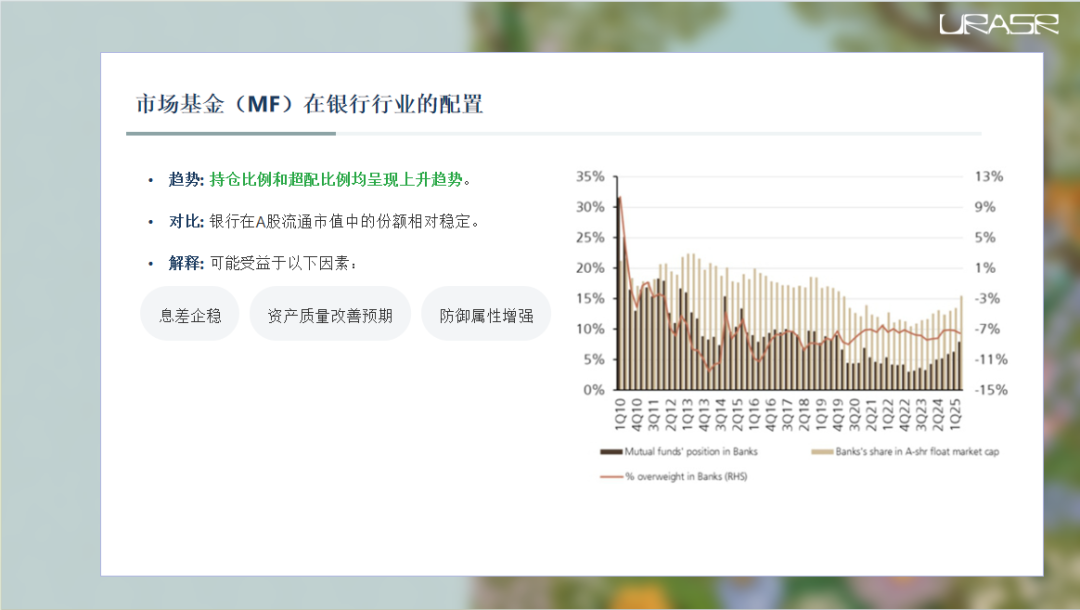
银行板块,这个曾经被遗忘的角落,二季度迎来了春天。
无论是持仓比例还是超配比例,都出现了明显的上升。
这可能是因为市场预期银行的息差压力有所缓解,资产质量也在逐步改善。
更重要的是,在市场整体风险偏好下降的背景下,银行股的防御属性凸显出来,成为了资金避风的港湾。
加上一些银行可能进行了股份制改革或者引入了战略投资者,也提升了市场的关注度。
所以,银行板块的配置增加,是基本面预期改善和防御需求增强的共同结果。
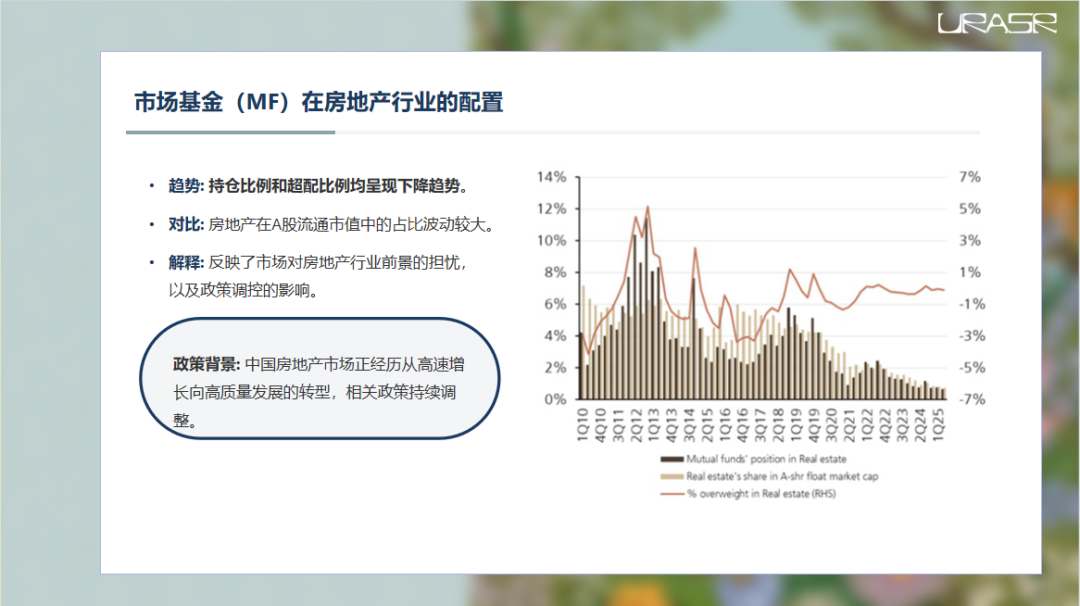
房地产行业,这个牵动无数人神经的板块,二季度的配置也继续下滑。
持仓比例和超配比例都呈现下降趋势。
这其实很好理解,房地产市场经历了多年的高歌猛进后,开始面临深度调整。
政策调控、居民杠杆率过高、市场预期转变等因素叠加,使得房地产行业的前景变得不明朗。
虽然政府也在努力稳定市场,但效果尚不明显。
因此,基金在这个行业的配置持续减少,反映了市场对房地产行业长期风险的担忧。
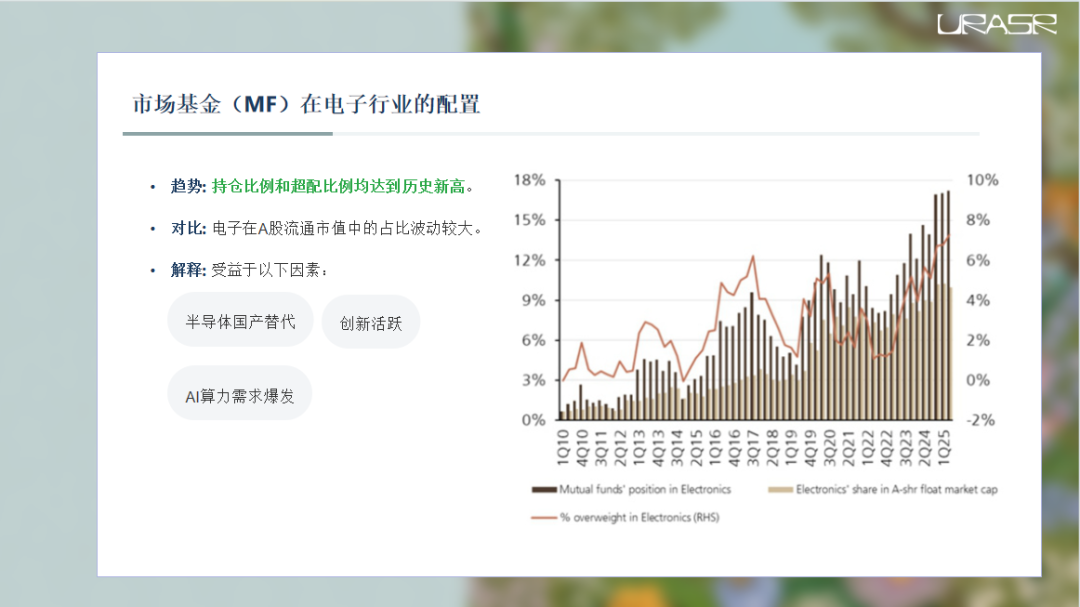
电子行业,再次成为焦点。
无论是持仓比例还是超配比例,都创下了历史新高。
这充分说明了电子行业,特别是半导体、消费电子等子板块,在当前市场中的重要地位。
这背后有多重驱动因素:一是国产替代的浪潮推动本土半导体企业崛起;
二是人工智能、算力需求的爆发,为半导体行业带来了新的增长点;
三是整个电子产业链的创新活动非常活跃。
所以,电子行业能够持续获得资金的青睐,既是自身基本面强劲的体现,也是市场对未来科技发展方向共识的反映。
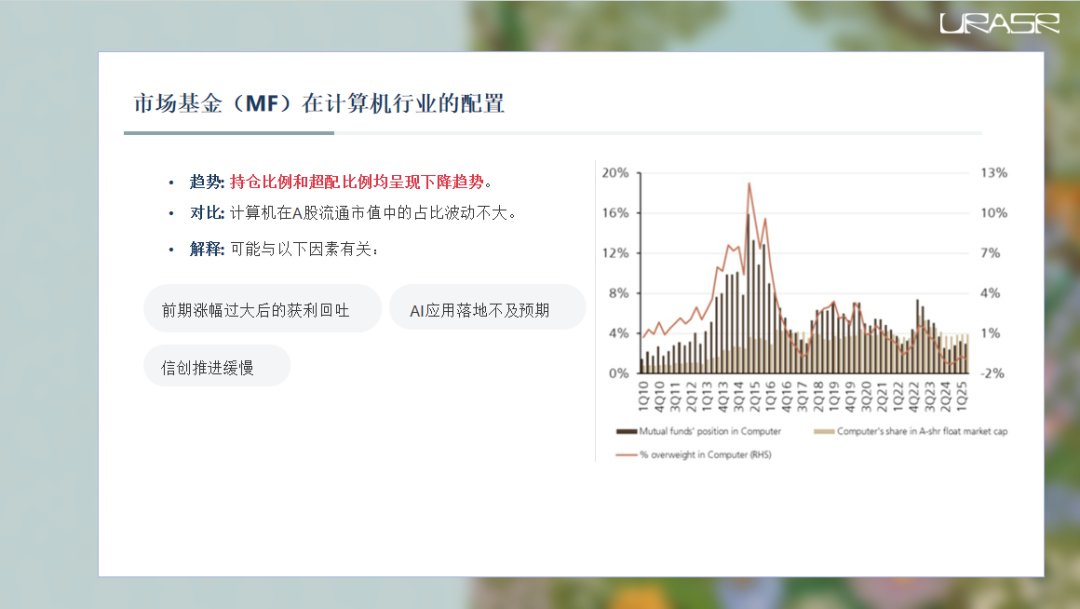
计算机行业,这个曾经与互联网、移动互联网齐名的热门赛道,二季度的配置却出现了下滑。
这可能是因为前期涨幅过大,积累了较多的获利盘需要兑现;
也可能是因为AI应用的落地速度和效果没有达到市场最初的预期,导致相关概念炒作降温;
此外,信创等政策的推进可能也遇到了一些阻力或不确定性。
所以,计算机板块的配置减少,反映了市场对这个板块未来成长性的重新评估,以及对前期高估值的消化。
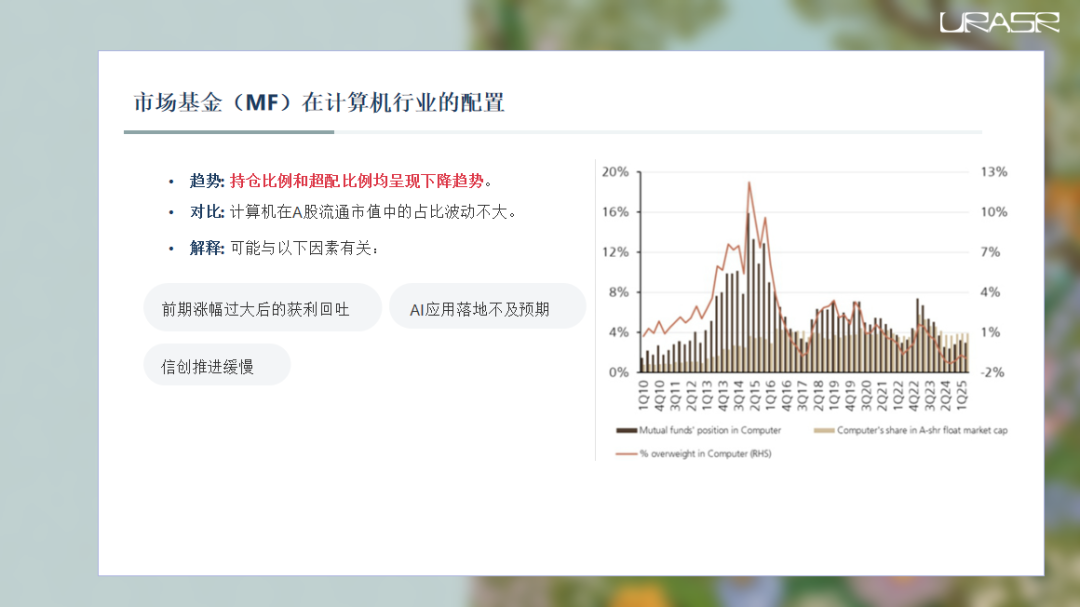
计算机行业,这个曾经与互联网、移动互联网齐名的热门赛道,二季度的配置却出现了下滑。
这可能是因为前期涨幅过大,积累了较多的获利盘需要兑现;
也可能是因为AI应用的落地速度和效果没有达到市场最初的预期,导致相关概念炒作降温;
此外,信创等政策的推进可能也遇到了一些阻力或不确定性。
所以,计算机板块的配置减少,反映了市场对这个板块未来成长性的重新评估,以及对前期高估值的消化。
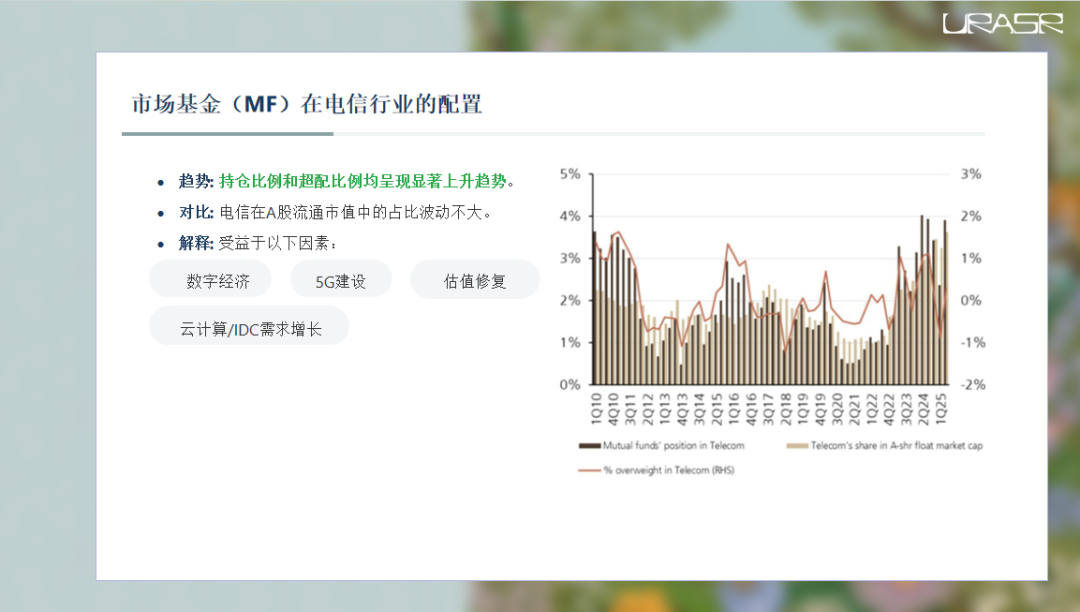
电信行业,包括运营商和部分通信设备商,二季度的配置也出现了显著的上升。
这可能得益于几个方面:一是数字经济、新基建的持续推进,为电信行业带来了新的发展机遇;
二是5G网络建设的加速和应用普及,打开了新的增长空间;
三是云计算、大数据中心等新兴业务的快速发展,提升了行业的盈利能力;
四是经过前期调整,部分电信股的估值也具备了一定的吸引力。
所以,电信板块的配置增加,是政策红利、技术进步和估值修复等多重因素共同作用的结果。
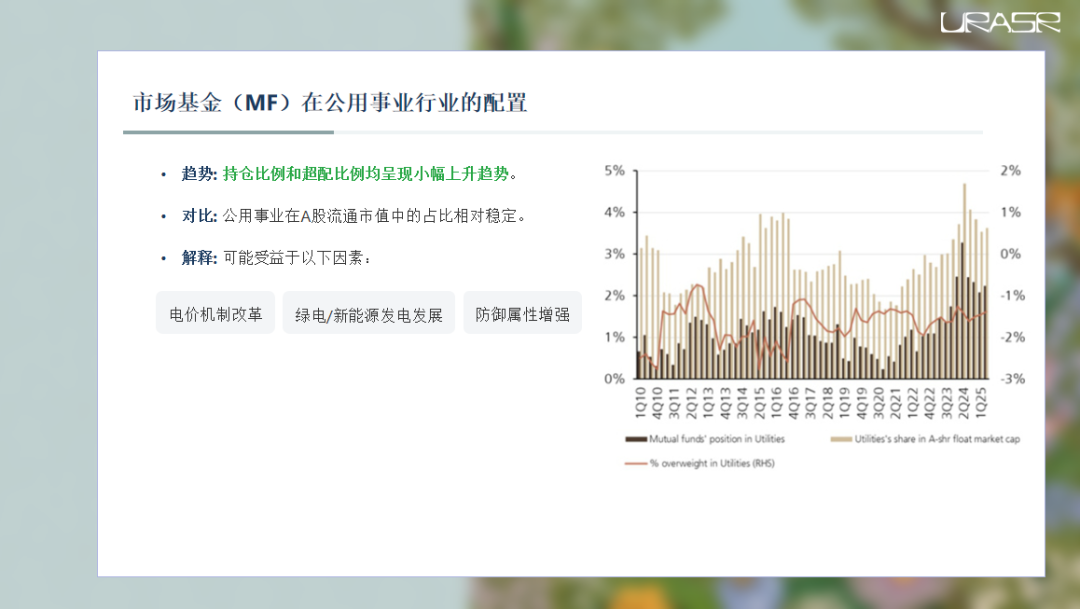
公用事业板块,这个以水电、火电、燃气等为主的企业集合,二季度的配置也略有上升。
这可能是因为:一是电价机制改革的推进,有望提升火电等传统发电企业的盈利稳定性;
二是风电、光伏等绿电和新能源发电的快速发展,为行业注入了新的活力;
三是公用事业板块通常具有较好的现金流和稳定性,在市场避险情绪升温时,其防御价值会受到重视。
所以,公用事业板块的配置小幅增加,是政策支持、绿色发展和防御需求共同作用的结果。
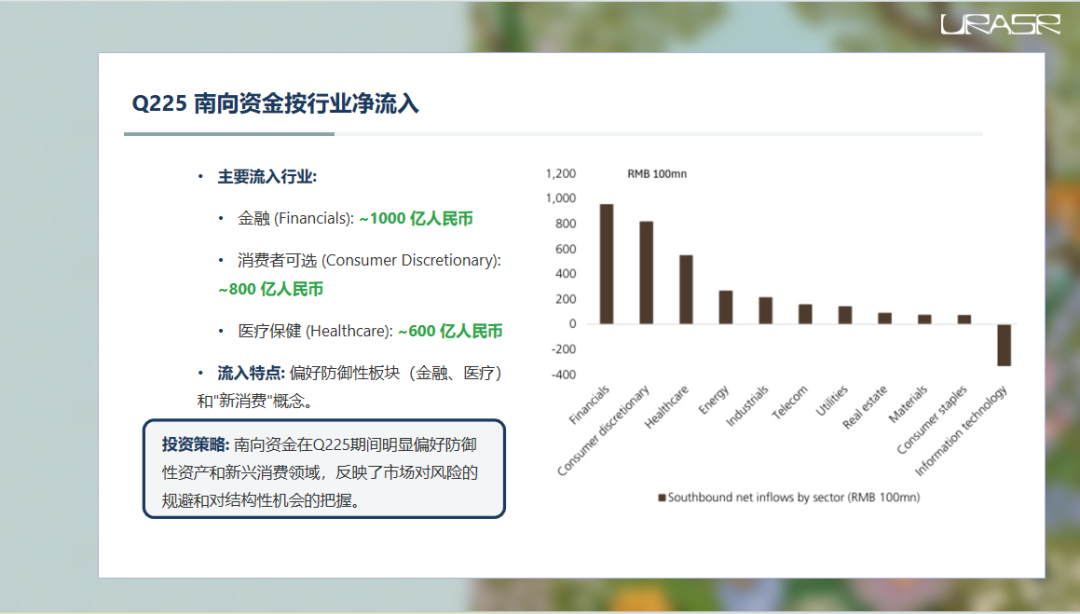
接下来看南向资金的具体流向。
这张图显示,二季度南向资金主要流入了哪些行业?
排在前三位的是金融、消费者可选和医疗保健,分别流入了大约1000亿、800亿和600亿人民币。
这说明什么?说明南向资金的偏好,跟我们前面分析的公募基金在A股的配置逻辑有相似之处。
他们也喜欢防御性强的金融、地产,也看好医疗健康,同时还对所谓的“新消费”概念,比如可选消费品,抱有期待。
这进一步印证了当时市场风格的一个特点:在不确定性中寻找确定性,兼顾价值与成长。
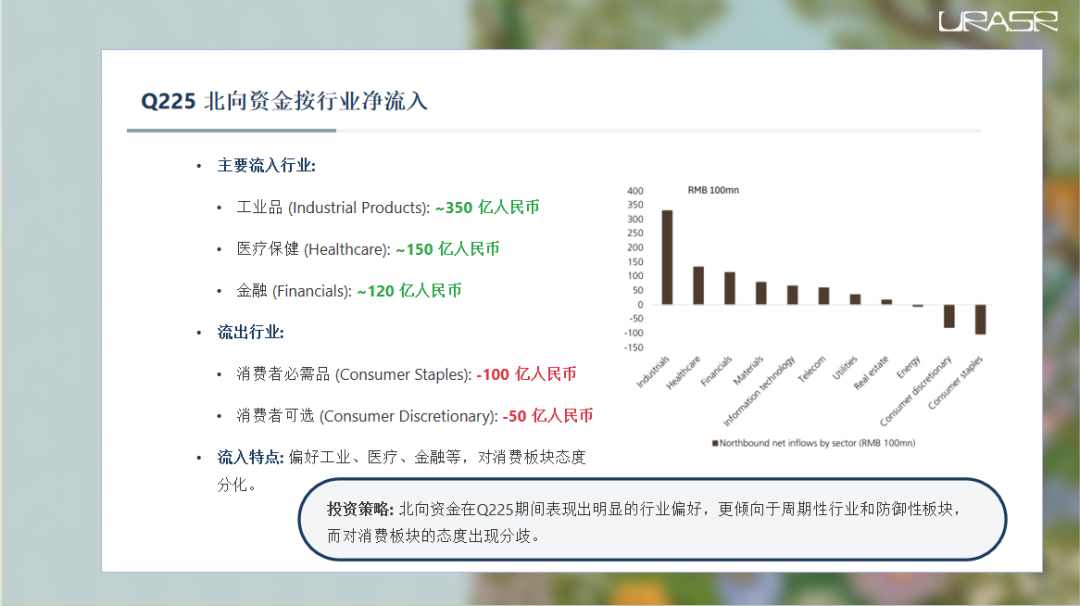
再来看看北向资金,也就是外资的流向。
二季度,北向资金的偏好跟南向资金和A股公募基金又不太一样了。
流入最多的是工业品,大约350亿人民币,其次是医疗保健和金融。
但是,有意思的是,消费板块,包括必需消费品和可选消费品,反而出现了净流出,特别是必需消费品,流出量还不小。
这说明什么?说明外资可能更看好中国的工业升级、高端制造以及医药健康等领域的长期发展潜力,而对消费板块的短期波动或者估值压力可能更为敏感。
这种分歧,也为我们理解不同资金来源的投资者行为提供了窗口。
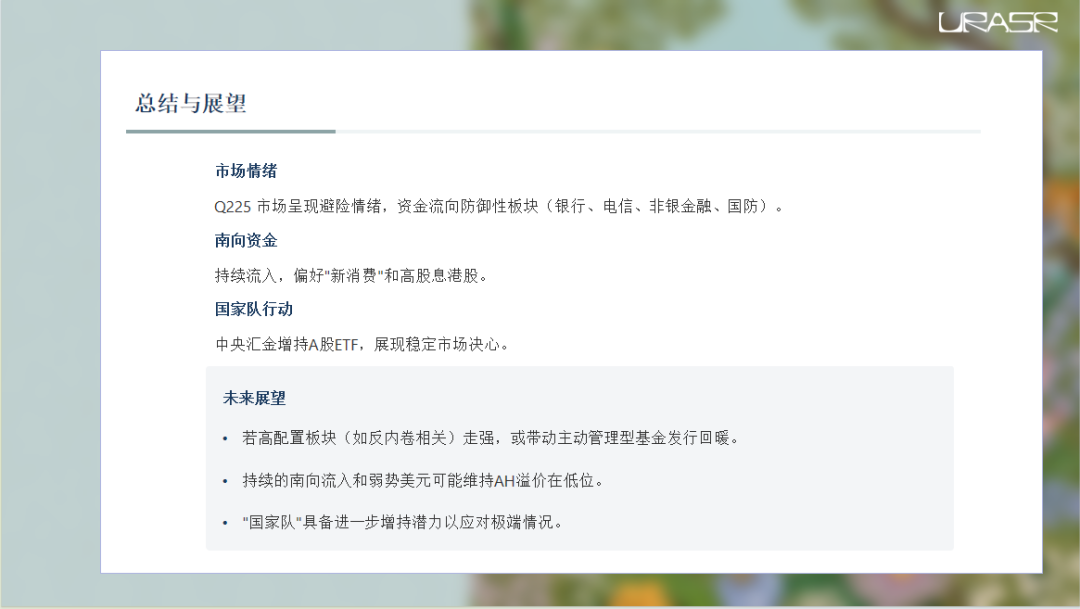
总的来看,二季度二十五的市场,充满了避险情绪和防御性配置的逻辑。
无论是公募基金、南向资金还是国家队,都显示出对银行、电信、国防等板块的偏爱。
南向资金继续扮演着重要的角色,流向港股的金融、消费和医药板块。
而国家队的出手,则为市场提供了一定的安全垫。
展望未来,如果像报告里提到的,那些被高配的板块,比如反内卷相关的,真的能走出来,可能会带动主动管理型基金的发行回暖,形成正反馈。
南向资金的持续流入,加上美元走弱,可能还会让AH溢价维持在低位。
当然,国家队也不是吃素的,如果市场真的出现极端情况,他们肯定有能力也有意愿继续出手。