咱们直接来看最近的市场观察。
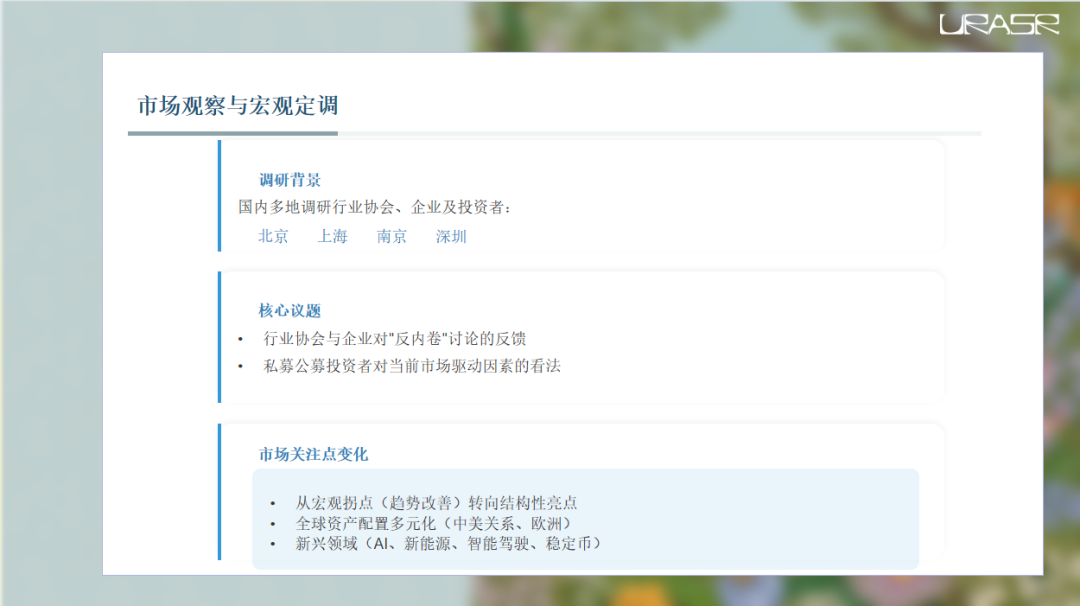
这几个月,我这边在北京、上海、南京、深圳这些地方跑了不少,跟行业协会、企业聊了聊,也跟上海、深圳的私募公募朋友们深入探讨了一下。
大家普遍感觉,现在市场关注点有点意思的变化。
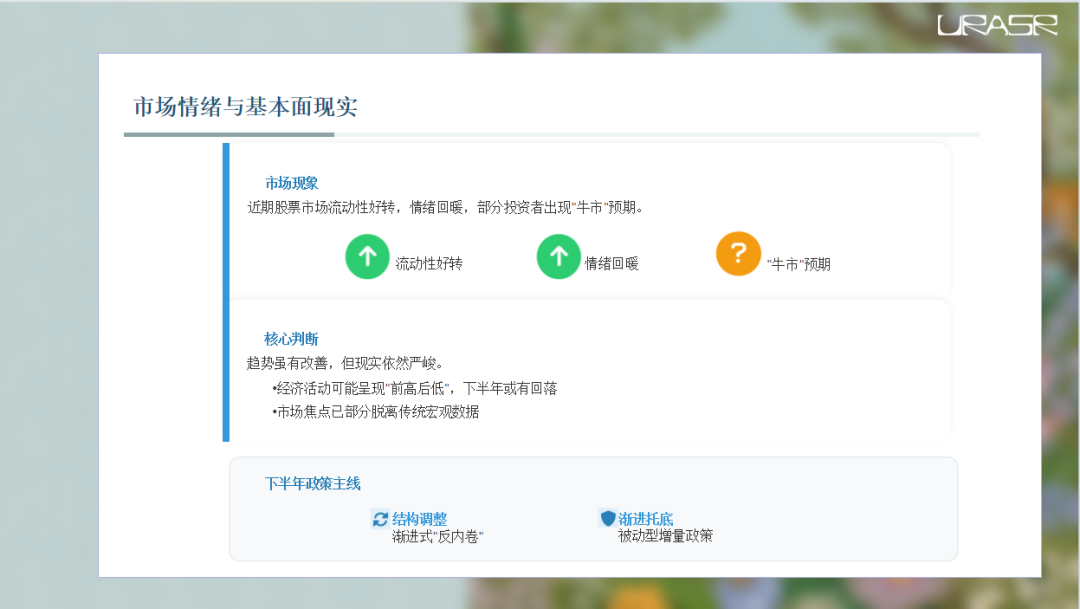
大家可能都感受到了,最近股市的水活起来了,流动性明显改善,情绪也暖了不少。
甚至有些朋友已经开始感慨,是不是有点牛市的味道了?
这确实是个挺有意思的现象。
但咱们得冷静下来,别光看表面热闹。
过去几个月的分析其实没变,核心逻辑还是那句话:趋势在改善,但现实依然挺严峻。
经济数据上,我们一直觉得下半年可能会呈现前高后低的态势,活动强度可能会有所回落。
不过,大家要注意,现在驱动市场的因素,已经不仅仅是那些传统的宏观基本面数据了。
政策层面,我们判断下半年的主线会是两条腿走路:一是结构调整,也就是大家热议的反内卷;
二是渐进托底,因为上半年抢出口等政策透支了一部分需求,下半年经济活动自然会面临回落压力,这时候就需要被动型的增量政策来稳住阵脚。
咱们先说说这个反内卷。
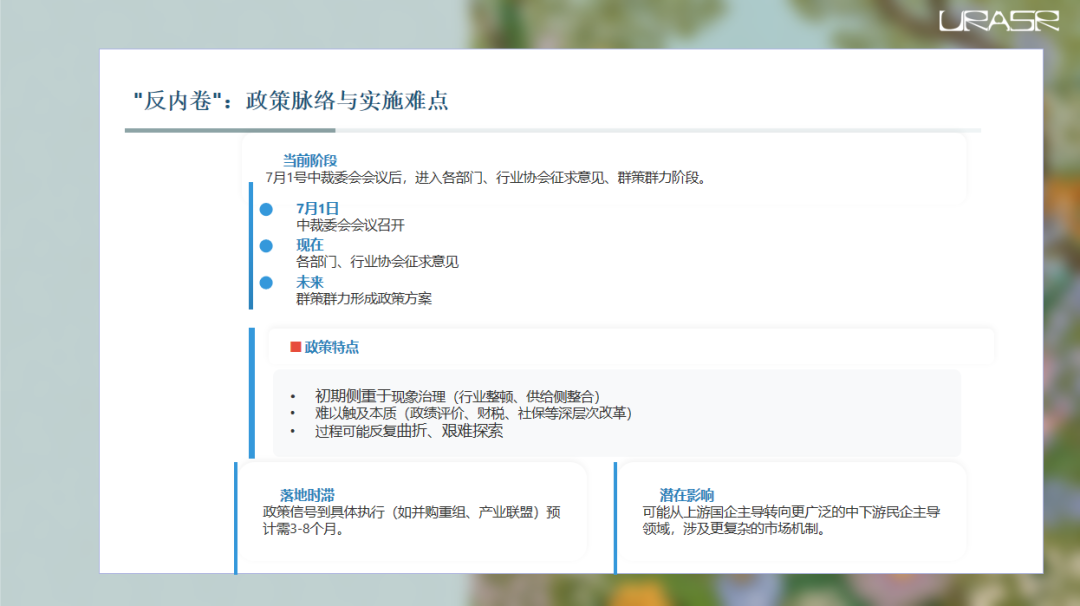
自从7月1号中裁委会会议之后,这事儿就进入了实操阶段,各个部门、各个行业协会都在忙着征求意见、群策群力。
这期间肯定会听到各种奇招怪招,有些可能很理想化,不一定能马上落地,但市场会先热起来。
毕竟现在大家都在密集开会,目标很明确,就是要遏制无序竞争,引导行业整合。
但是,大家要明白,这事儿的难度比2016年那会儿大得多。
2016年主要是针对钢铁、煤炭这些上游国企主导的领域,自上而下推动相对容易。
可这次不一样,产能过剩和供大于求的问题,已经蔓延到更广泛的中下游,甚至很多新兴行业,而且这些领域很多都是民企在主导,市场分化更严重。
所以,光靠简单的行业整顿、供给侧整合,也就是治标,很难触及到问题的本质。
比如,地方政府长期以来那种唯投资、唯规模、唯制造业论的政绩评价体系,以及相关的财税、社保激励机制,这些深层次的东西不改,内卷就很难从根本上解决。
这注定是一个曲折前行的过程,需要时间去探索、去试错,最终才能找到触及本质的方案。
从政策信号到具体落地,像并购重组、产业联盟这些实质性措施,估计得有个三到八个月的时滞。
所以,大家要有耐心,别指望立竿见影。
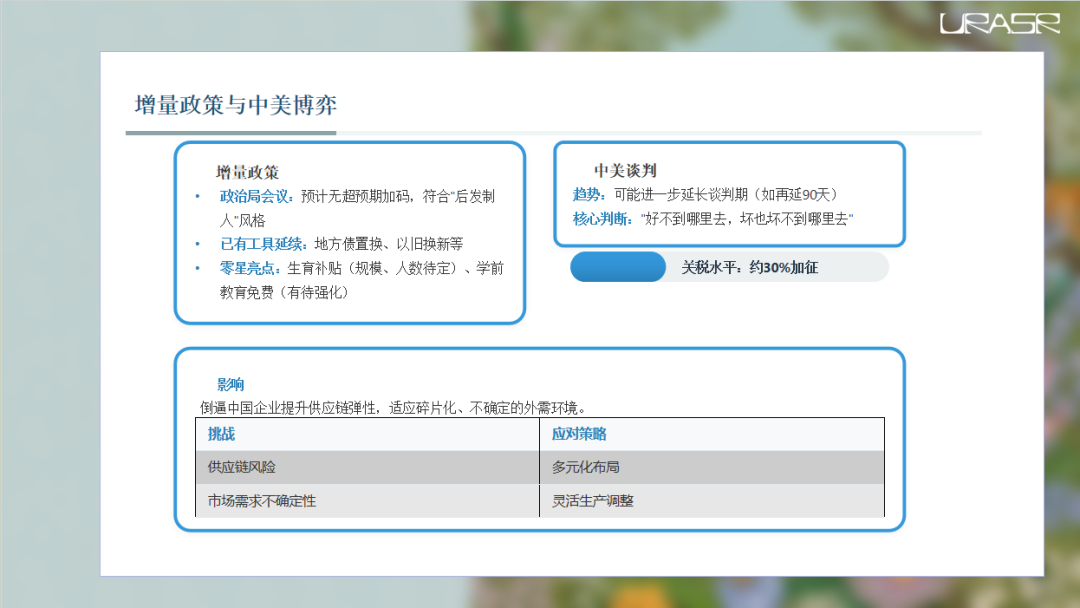
再来看增量政策这块。政治局会议嘛,考虑到上半年GDP达标了,估计不会有啥大动作,加码刺激的可能性不大,这符合咱们国家一贯的后发制人风格。
当然,像地方债置换、以旧换新这些之前安排好的工具,下半年肯定还会继续用。
另外,我们也注意到一些零星的亮点,比如生育补贴,虽然具体规模、涉及人数还在讨论,能不能达到预期还有不确定性,但至少迈出了一步。
还有学前教育免费的政策,也是个积极信号,尽管后续还需要加强。
至于中美谈判,周末的消息说可能再拖个90天,这其实也符合我们的判断。
中美之间,好也好不到哪里去,坏也坏不到哪里去。
双方都有各自的内部事务要处理,贸易上的要价和出价差距还很大,一时半会儿谈不拢很正常。
美国那边忙着搞大而美法案,也在跟其他国家谈贸易协议。
中国这边呢,十五五规划、三中全会这些大事等着呢。
所以,关税大概率会在当前这个水平30%左右维持较长时间。
大家想想,美国对它的盟友,像欧盟、日本、韩国,关税也至少10%到15%,东南亚可能更高。
在这种情况下,指望中美关税大幅取消,可能性很低。
这对咱们的企业来说,既是挑战,也是倒逼。
外需环境越来越碎片化、不确定,逼着中国企业必须练好内功,增强供应链的弹性,去适应这种高关税、高壁垒的新常态。
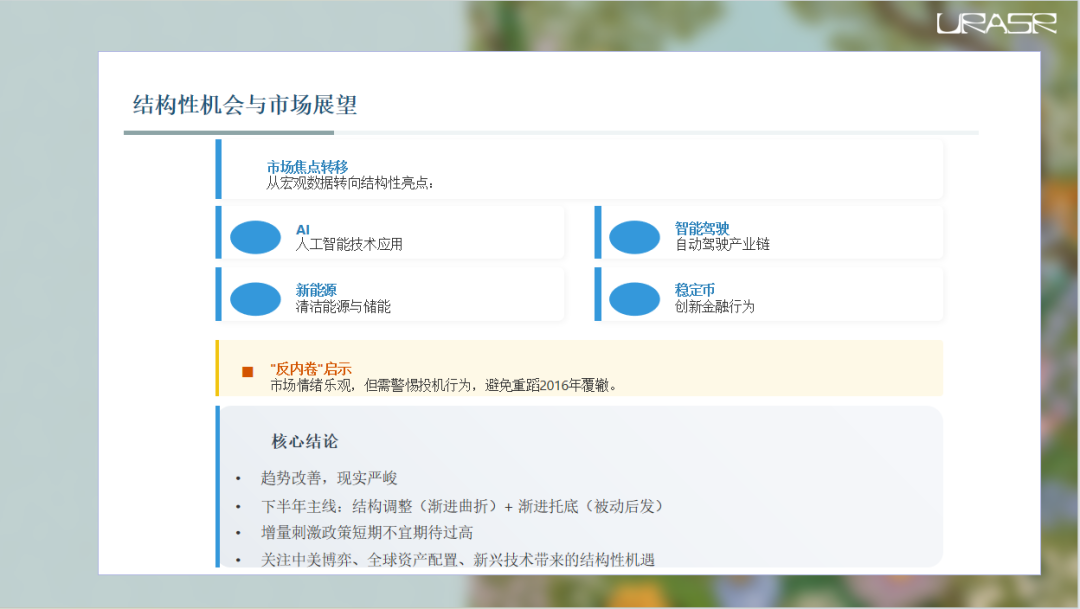
总的来看,市场情绪确实比前几个月好了不少,这当然是好事。
从去年底开始强调的趋势改善,我们一直在跟市场交流。
但是,现实还是很严峻的,大家还是要客观看待。
下半年的主线,就是结构调整和渐进托底,前者是主动出击,后者是被动应对。
增量刺激政策短期内别期待太高。
真正可能影响市场的,更多是那些结构性的机会,比如AI、新能源、智能驾驶产业链,还有像稳定币这样的创新行为,以及中美博弈带来的全球资产配置多元化机会。