一、关税现状:实际税率低于预期,但通胀压力已现
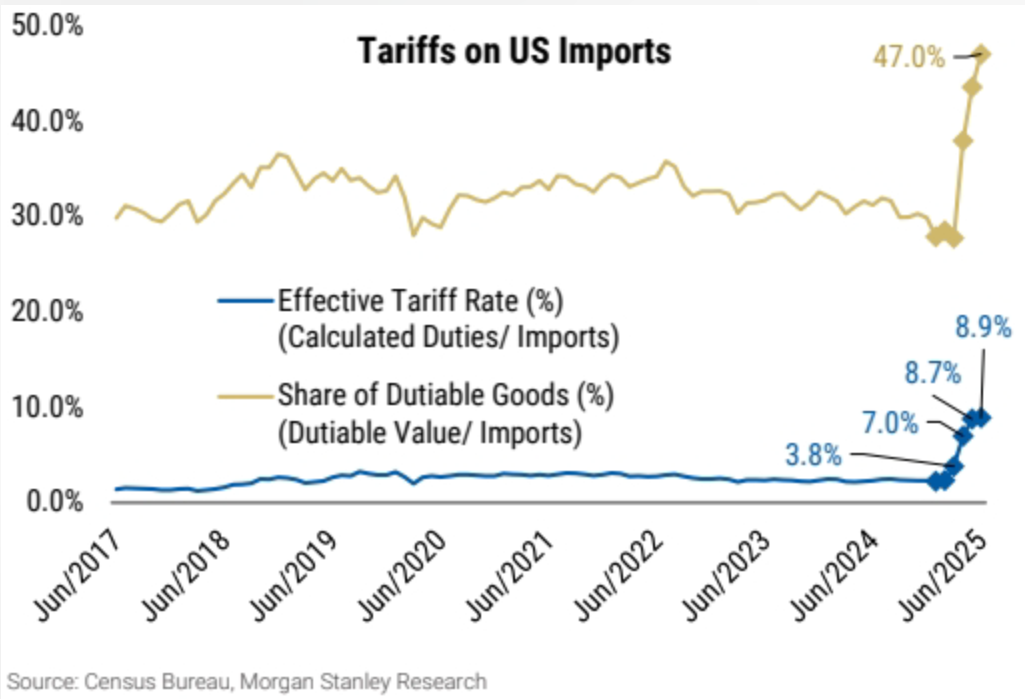
- 价格传导
:核心商品PCE价格指数已因关税上涨0.3个百分点 - 行业差异
:服装类关税高达24%,汽车15.8%,家具16.1% - 累计征收
:2025年上半年关税总额达94亿美元,超2024年全年76亿美元
(实际税率仅为预期值的一半,但传导效应正在加速)
四大滞后原因:
中国进口份额降至7%(原主要征税对象) 800美元以下小额免税政策尚未取消 美墨加协定(USMCA)合规率超预期 海运周期导致数据延迟(预计7-8月将体现)
二、价格传导:企业"温水煮青蛙"式涨价策略
美联储调查发现,企业正采用三种渐进式涨价策略:
- 测试性调价
:对受影响产品小幅提价5-8%,观察市场反应 - 隐蔽转嫁
:上调非关税商品价格(如本土产品) - 捆绑销售
:将关税成本分摊到服务套餐或组合产品中
典型案例:
某家电品牌:对美版型号涨价12%,同时推出"简配版"维持原价 服装零售商:将基础款T恤提价3美元,同时加大促销力度 汽车经销商:减少购车优惠变相涨价,保留官方指导价不变
(多数企业仅能转嫁60%关税成本)
三、行业影响:消费品首当其冲,企业各显神通
重灾区行业:
- 服装纺织
:24%关税直接导致ZARA、H&M等快时尚品牌北美售价上涨15% - 家具家居
:宜家采用"墨西哥+越南"双供应链,降低中国依赖度至35% - 汽车制造
:特斯拉将Model Y零部件本地化率提升至72%
企业应对策略TOP3:
- 供应链重组
(43%企业采用): 苹果将18%的iPhone产能转移至印度 戴尔要求供应商在中国以外建立备用产能 - 库存前置
(31%企业采用): 沃尔玛提前6个月囤积圣诞季商品 家得宝中国采购量下降40%,转向东南亚采购 - 价格谈判
(26%企业采用): 亚马逊要求供应商承担50%关税成本 玩具反斗城通过集中采购压价8%
(科技企业更倾向供应链调整,零售业侧重库存管理)
四、宏观经济影响:通胀持久战与增长放缓
摩根士丹利预测模型显示:
- 通胀效应
:2025Q3将达到峰值,核心商品通胀或达4.2% - GDP拖累
:每10%关税税率将降低GDP增速0.3-0.5个百分点 - 就业市场
:制造业时薪增速已放缓至3.1%(2024年为4.5%)
政策传导链条:
关税上涨 → 企业成本增加 → 部分转嫁消费者 → 需求减弱 → 投资收缩 → 招聘放缓
(关税效应将在未来6-9个月持续释放)
五、未来展望:8月或迎政策转折点
三大关键节点:
- 8月29日
:小额免税政策取消,预计影响5400万件/年跨境小包 - 9月15日
:半导体232调查结果公布,或加征10-25%关税 - 11月大选
:政治博弈可能加剧政策波动
机构建议:
- 短期
:关注库存周转快的消费品企业(如Costco、TJX) - 中长期
:布局供应链弹性强的龙头(苹果、特斯拉) - 规避
:进口依赖度高的传统零售商(百思买、梅西百货)
(8月底将是观察消费承压的关键窗口)
核心结论:
① 关税成本正通过"企业消化+消费者买单"双路径传导
② 通胀压力可能比2018年周期更持久但更平缓
③ 供应链重构将成长期主题,中国+1策略加速
数据来源:摩根士丹利《What are the tariff costs and who is bearing them》2025年8月报告