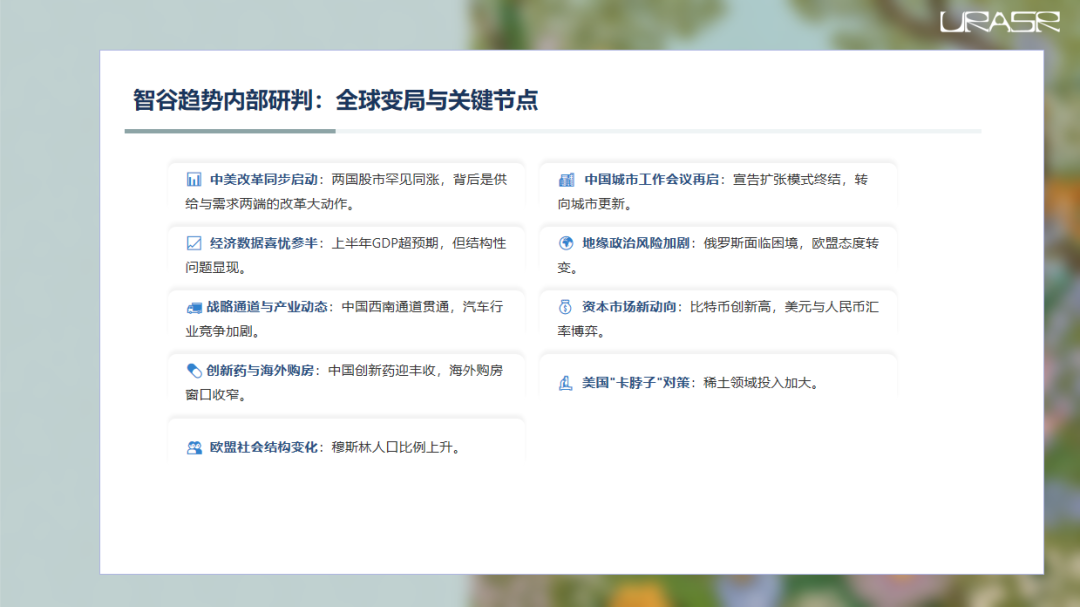
我们直接来看这份内部研判的核心内容。
今天要聊的,是全球范围内正在发生的一些重大变化,以及它们可能带来的深远影响。
从中美两国的改革大动作,到国内城市发展的新方向,再到经济数据背后的冷暖,以及地缘政治的最新动态,信息量非常大。
咱们先看第一个重点,中美两国的改革。
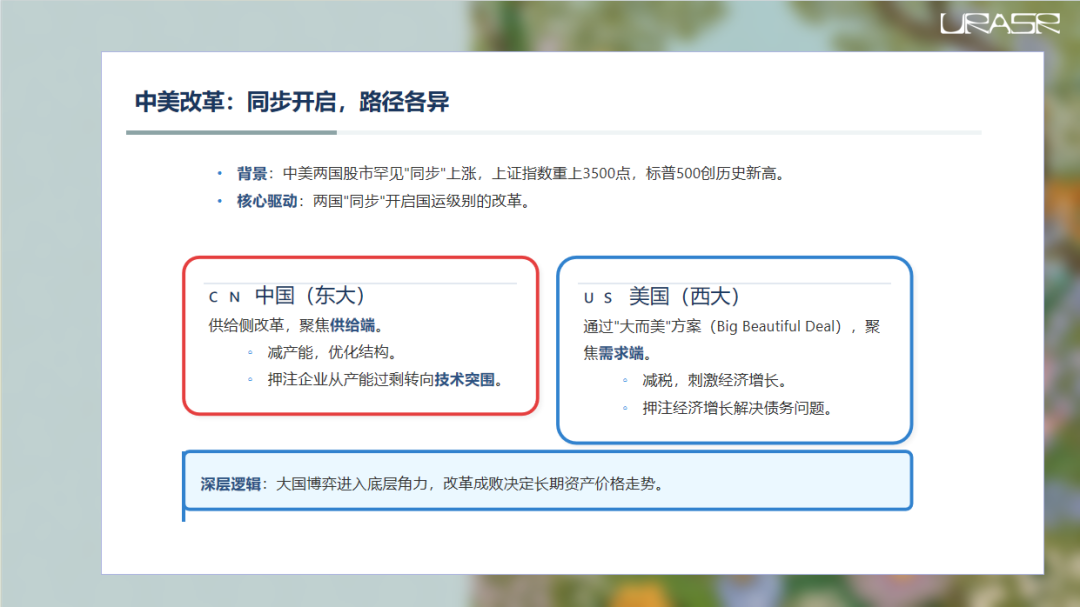
这事儿有点意思,你看最近股市的表现,上证指数又站回了3500点,标普500更是连续创新高,英伟达更是牛气冲天,成了全球首家市值超4万亿美金的公司。
这背后,不是偶然,而是两国都在搞大动作,而且是同步进行的改革。
不过,路径不太一样。中国这边,更像是外科手术,聚焦供给侧,减产能、调结构,目标是让企业从过去的内卷转向技术突围。
美国那边呢,更像是给经济打强心针,搞了个大而美方案,核心是减税,刺激需求,希望通过经济增长来解决债务问题。
这就像两场马拉松,一个在调整装备,一个在补充能量,最终谁能率先冲线,取决于各自的改革能不能真正落地生根,让国家变得更强。
这不仅仅是经济问题,更是大国博弈进入深水区的体现,改革的成败,很可能就决定了未来几十年这两个国家资产价格的长期走势。
接下来看看国内的城市发展。
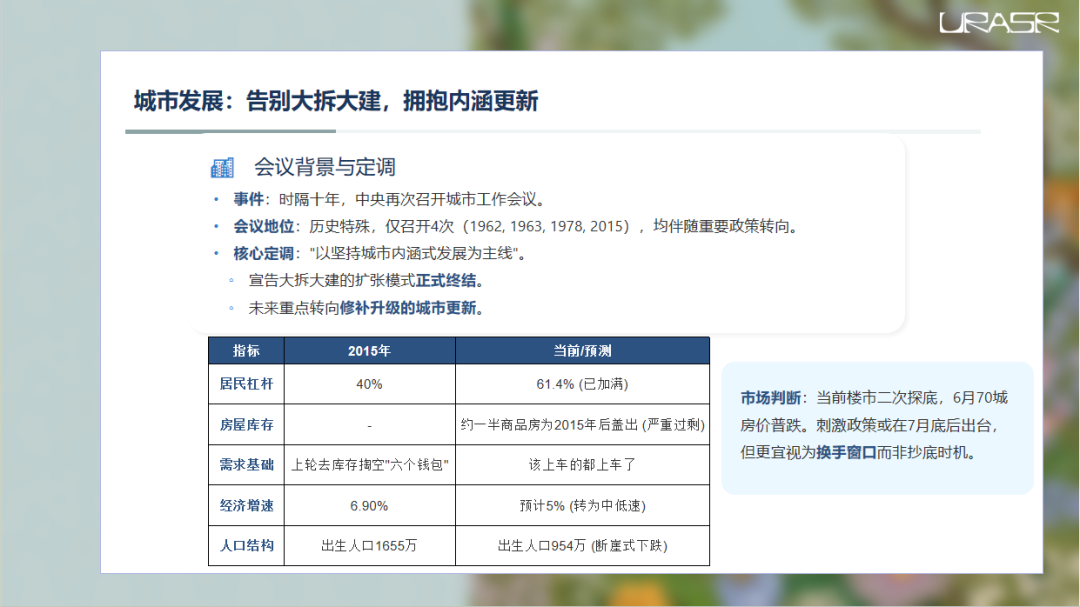
时隔十年,中央再次召开城市工作会议,这会议可不是随便开的,历史上也就开了四次,每次都跟重大政策转向有关,比如当年的货币化棚改。
这次会议定了调子,叫坚持城市内涵式发展为主线。
这话听起来有点官方,翻译过来就是:大拆大建的时代,到头了!
以后的重点不再是摊大饼,而是要搞城市更新,修修补补,提升品质。
想想十年前和现在,情况完全不一样了。
那时候居民杠杆率才40%,现在都快60%了,房子也盖得太多了,一半的商品房都是2015年后盖出来的,需求端呢?
大家六个钱包都掏空了,该买房的也基本买了。
再加上经济增速放缓,出生人口断崖式下跌,年轻人哪有那么多钱买房?
所以你看,现在的楼市正经历二次探底,6月份70城房价数据不太好看,新房二手房都在跌。
虽然可能会有刺激政策,但别指望抄底了,这更像一个换手的机会,大家先出来看看,再决定下一步怎么走。
说完楼市,咱们再来看看宏观经济大盘。
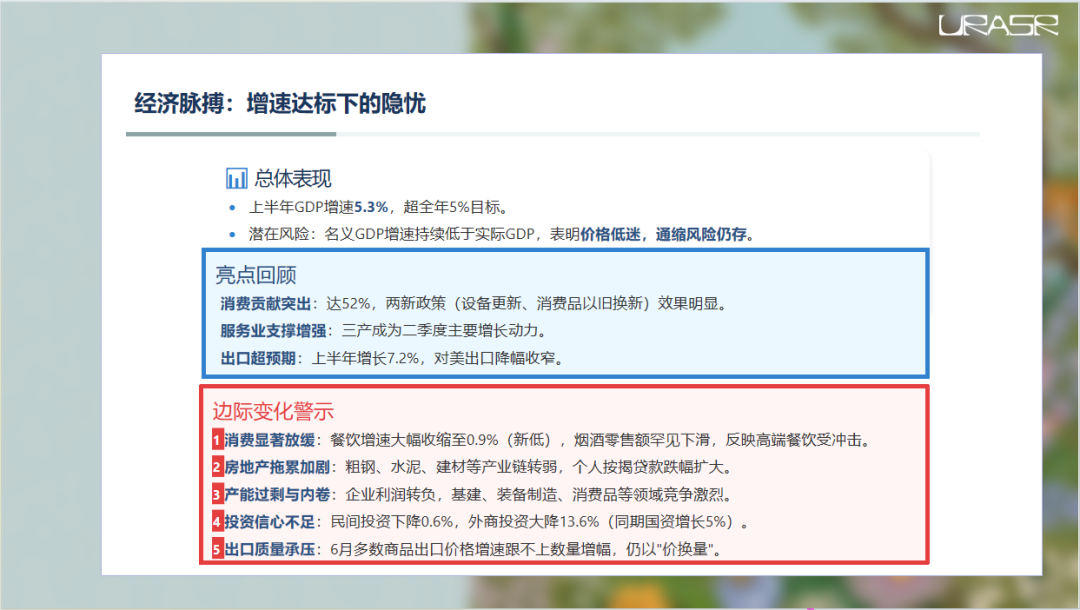
上半年GDP增长百分之五点三,超过了全年百分之五的目标,看起来还不错。
但是,这里面有个隐忧,名义GDP增速低于实际GDP,这意味着啥?
意味着价格低迷,通缩的风险还在那儿晃悠。
当然,亮点也有,比如消费贡献了百分之五十二,说明两新政策效果不错;
服务业撑起了场面;出口也超预期增长了。
但是,最近的边际变化值得警惕。
消费明显慢下来了,特别是餐饮业,增速掉到百分之零点九,创了新低,连烟酒零售额都下滑了,看来高端餐饮受冲击不小。
房地产这块继续拖后腿,产业链都不景气,按揭贷款还在跌。
更麻烦的是,很多行业产能过剩、内卷严重,企业利润都转负了。
投资信心也不足,民间投资和外商投资都在降,只有国资在增长。
连出口都在内卷,卖得多,但价格上不去,还是在用低价换订单,这可不利于缓解贸易摩擦。
目光转向国际局势。
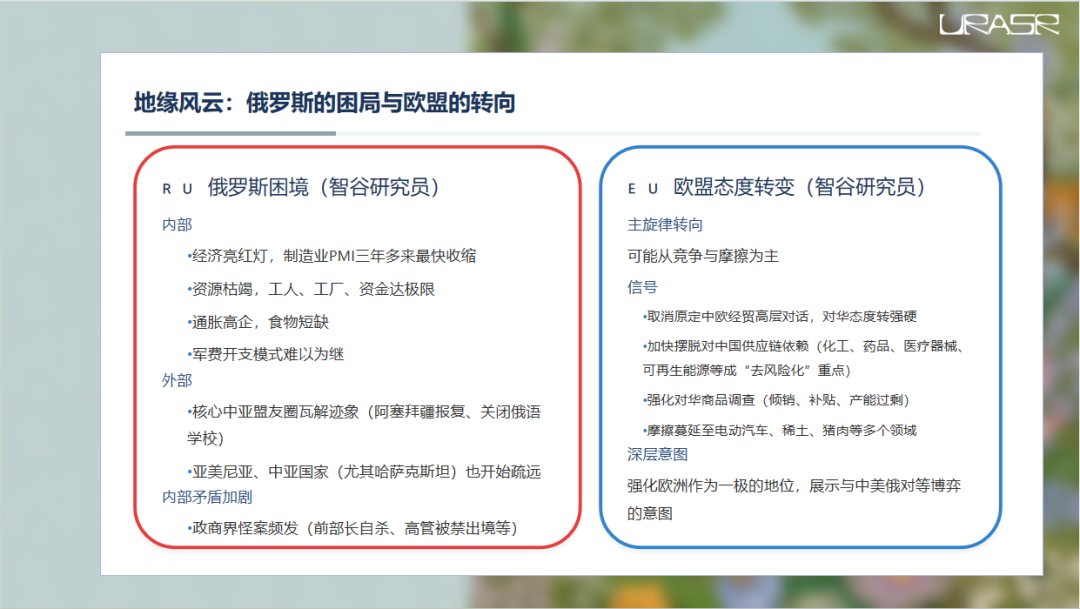
俄罗斯现在有点麻烦了。
俄罗斯内部经济亮红灯,制造业PMI收缩速度创三年多新低,央行行长都警告说资源快枯竭了,工人、工厂、资金都绷不住了。
老百姓收入减少,通胀又高,开始出现食物短缺。
更要命的是,军费开支占了政府总支出的百分之四十,这种模式已经玩不转了。外部呢?
曾经最铁的中亚盟友圈也开始松动,阿塞拜疆因为一点小事就对俄境内的俄语学校下手,亚美尼亚、哈萨克斯坦这些国家也开始跟俄罗斯保持距离。
内部还是一团乱,前交通部长、能源巨头高管接连出事,感觉内部矛盾越来越尖锐。
与此同时,欧盟那边似乎也在悄悄变脸。
中欧关系可能要从过去的沟通协商,转向更多的竞争和摩擦。
你看,欧盟单方面取消了中欧经贸高层对话,态度明显硬起来了。
他们还在加速摆脱对中国供应链的依赖,化工、医药、医疗器械这些领域都要去风险化。
对中国商品的调查也会加强,电动汽车、稀土、猪肉这些都成了摩擦的对象。
欧盟这是想干嘛?显然是想强化欧洲自己的地位,摆出一副要跟中美俄掰手腕的姿态。
咱们再来看一个中国的战略布局。
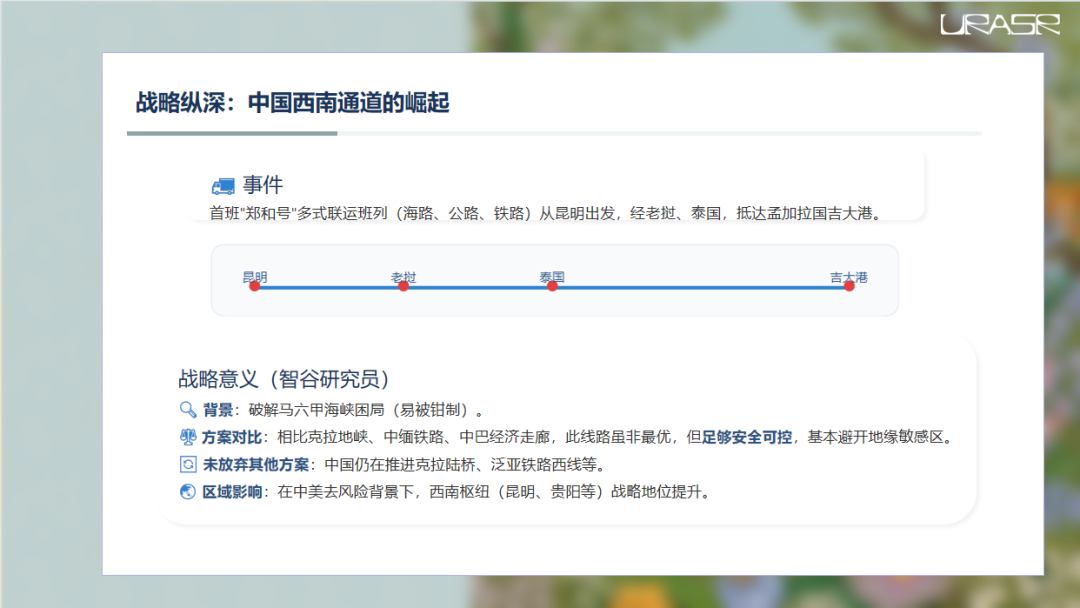
最近,首班“郑和号”多式联运班列从昆明出发,一路向南,经过老挝、泰国,最终到达孟加拉国吉大港。
这条线路的意义非同小可。
大家都知道,中国大量的战略物资要经过马六甲海峡,这个咽喉要道一旦被“卡脖子”,后果不堪设想。
为了解决这个问题,中国其实早就想了不少办法,比如克拉地峡、中缅铁路、中巴经济走廊等等。
相比之下,这条经由老挝、泰国的线路,虽然运输效率可能不是最高的,但最大的优势在于安全可控,基本上绕开了那些地缘政治敏感区域。
当然,中国也没放弃其他方案,像克拉陆桥、泛亚铁路西线还在推进。
但在当前中美去风险的大背景下,这条西南通道的贯通,无疑大大提升了昆明、贵阳这些西南交通枢纽的战略地位。
这步棋,走得挺深的。
接下来看看一个挺有意思的社会现象。
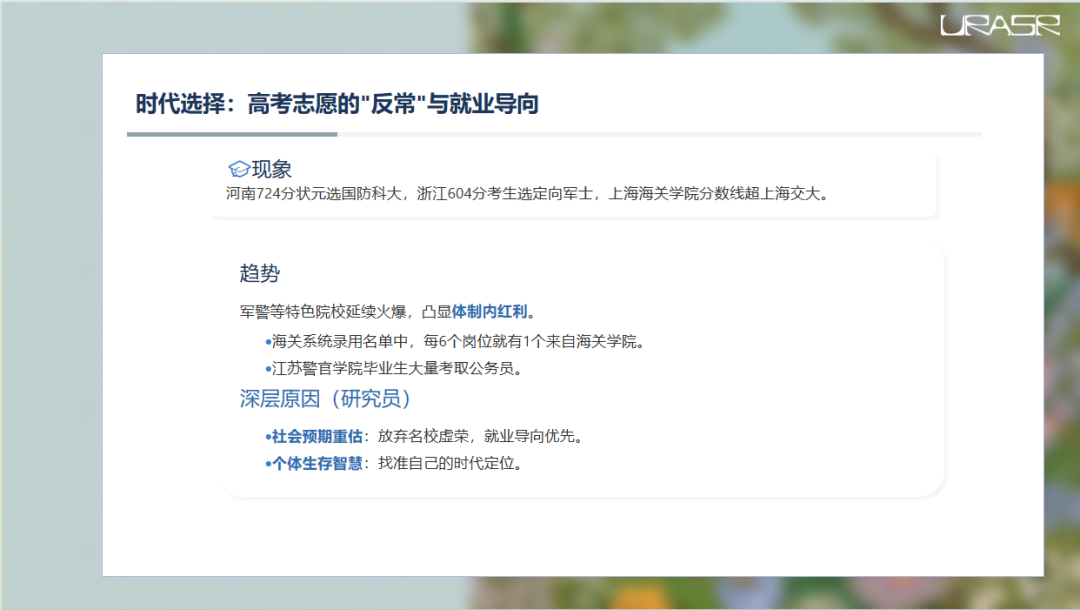
今年高考志愿填报,出现了一些反常的选择。
比如河南的724分状元,放弃了清华北大,选择了国防科大;
浙江有个604分的考生,也放弃了双一流,报考了定向军士。
更夸张的是,上海海关学院的录取分数线,竟然超过了上海交通大学!
这背后反映的是社会对未来预期的一种集体重估。
大家不再像以前那样迷信名校牌子,而是更看重实际就业前景。
这是一种生存智慧,就是在每个关键决策点,都要看清自己所处的时代,找到最适合自己的位置。
这也跟当前的政策导向有关。
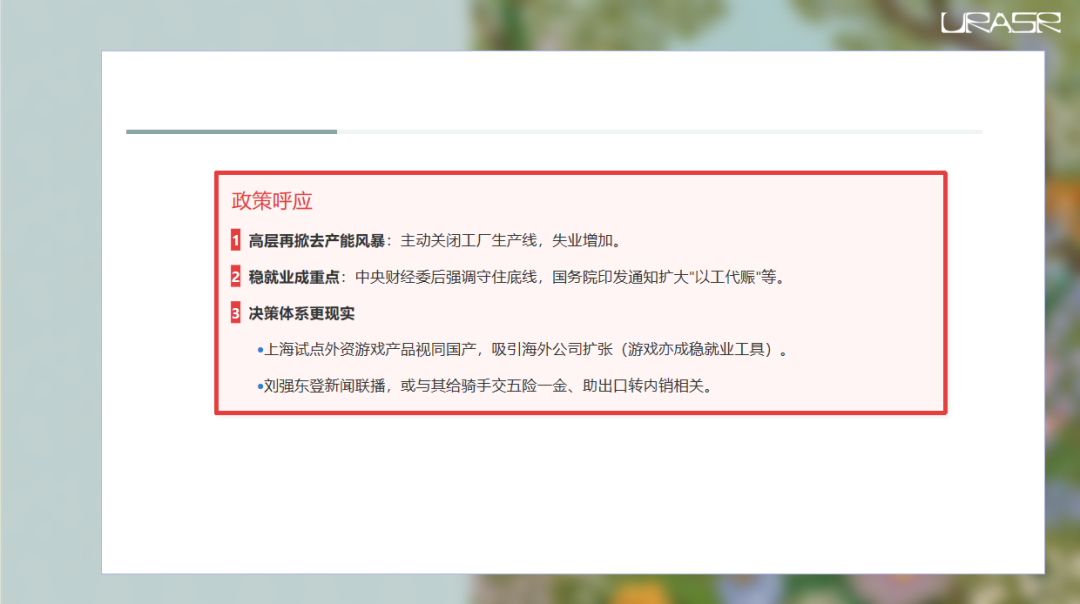
高层时隔十年再次掀起去产能风暴,意味着要主动关停一些工厂,失业压力会增加。
所以稳就业就成了下半年的重点。
你看,中央财经委之后,马上强调要稳就业、稳企业、稳市场、稳预期。
国务院也发文要求扩大以工代赈。
决策层在稳就业方面,思路变得更务实了。
比如,上海提出要试点把外资游戏产品视同国产,吸引海外游戏公司来投资,以前被看作洪水猛兽的游戏产业,现在也成了稳就业的工具。
还有刘强东登上新闻联播,这可能跟他给外卖骑手交五险一金、拿出200亿帮助出口转内销有关,这些都是实实在在的稳就业举措。
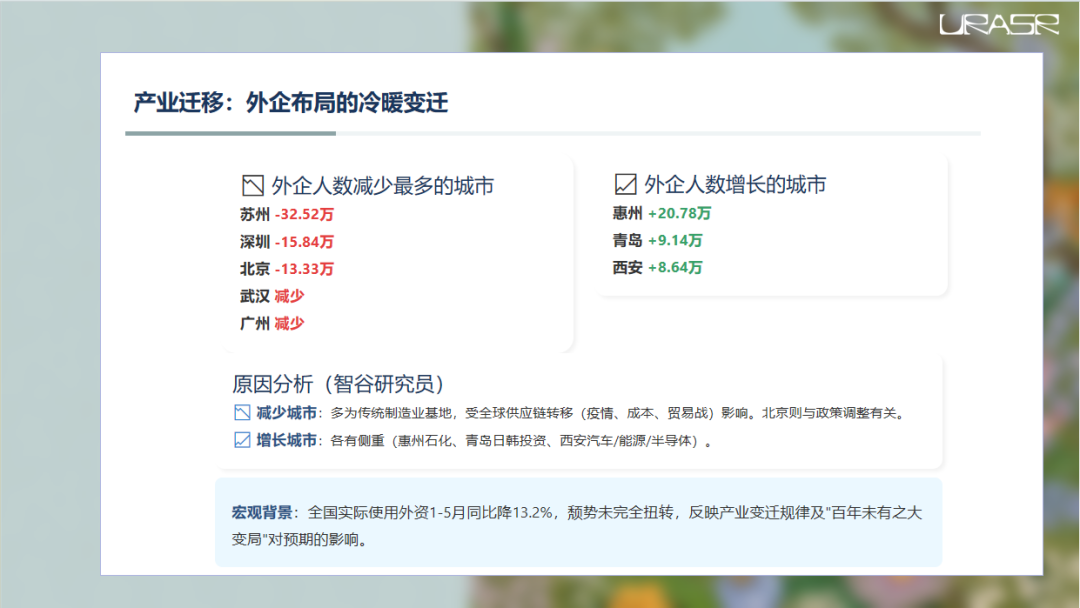
我们来看一组关于外企在中国布局变化的数据。
根据住房公积金年报,过去五年,外企员工数量减少最多的城市,不是很多人猜的上海,而是苏州、深圳、北京,武汉、广州也在减少。
上海反而是一线城市里唯一增长的,增加了六点六三万人。
而增长最快的城市呢?惠州、青岛、西安。
那些外企员工大量减少的城市,大多是传统的制造业重镇,原因主要是全球供应链因为疫情、成本上升、贸易战等因素发生了转移。
北京的情况比较特殊,跟政策调整有关。
而那些外企员工增长的城市,各有各的原因,比如惠州得益于石化产业扩张,青岛因为地缘优势吸引了大量日韩投资,西安则是因为汽车、能源、半导体这些产业发展迅速。
从全国来看,实际使用外资在一到五月同比下降了百分之十三点二,颓势还没有完全扭转。
这不仅是产业自然变迁的规律使然,更是百年未有之大变局影响了外资企业的预期。
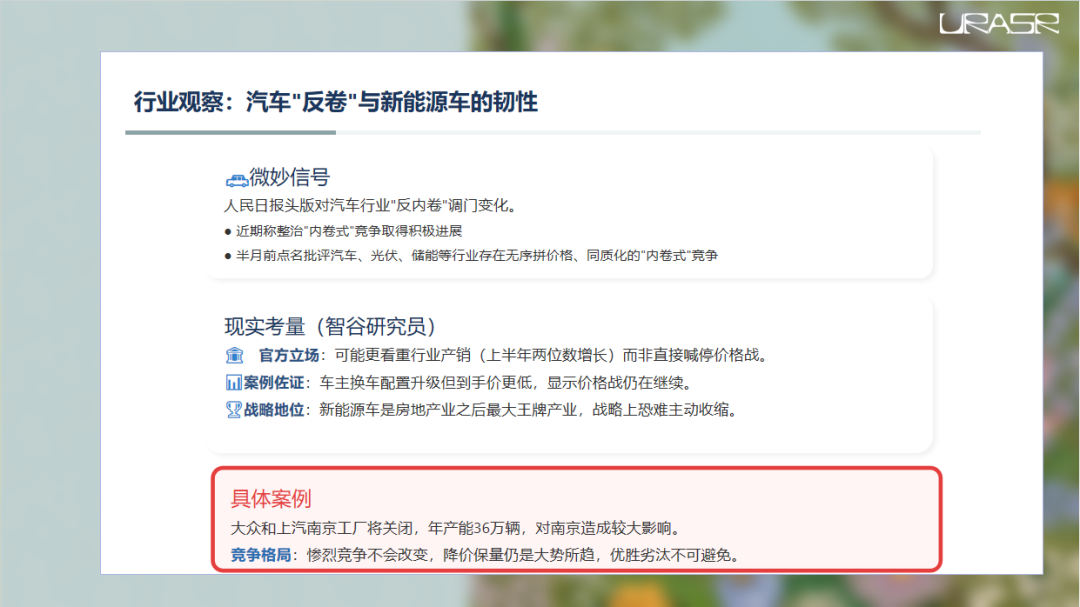
接下来看看汽车行业。最近人民日报头版对汽车行业反内卷的调门似乎变了。
半个月前还点名批评汽车、光伏、储能这些行业存在无序拼价格、同质化的内卷式竞争,但最近却说汽车行业整治内卷式竞争取得积极进展。
这信号微妙啊。
不管官方是不是真的觉得反内卷已经成功了,但上半年汽车产销都实现了两位数增长,这显然比喊停价格战更重要。
举例说车主换车配置升级了不少,到手价比四年前还低,这恰恰说明价格战并没有真正停止。
而且,新能源车现在是继房地产之后中国最大的王牌产业,具有重要的战略地位,国家层面不太可能主动让它收缩。
所以,综合来看,汽车行业这种惨烈的竞争格局短期内不会改变,降价保量仍然是大趋势,优胜劣汰在所难免。
最近就有消息说,大众和上汽位于南京的工厂生产线要正式关闭了,这是大众首次在中国完全关停整车制造工厂,年产能36万辆,这对南京来说肯定是个不小的打击。
地方政府也面临着汽车行业大洗牌带来的挑战。
我们聊聊加密货币。
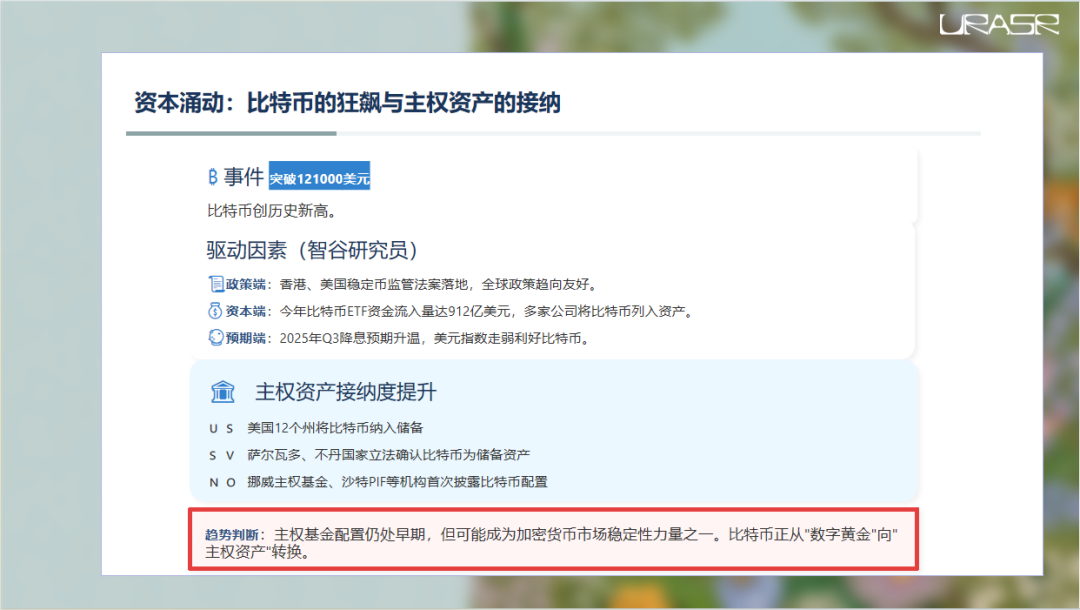
比特币最近又火了,突破了12万1千美元,创了历史新高。
这次上涨是政策、资本和降息预期三重因素共同作用的结果。
政策层面,香港和美国的稳定币监管法案落地,全球监管态度趋于友好。
资本层面,今年比特币ETF的资金流入量高达912亿美元,很多公司也开始把比特币列为资产配置的一部分。
预期层面,市场普遍预期美联储会在2025年第三季度开始降息,美元走弱通常利好比特币。
更值得关注的是,比特币正在被越来越多的主权资产所接纳。
美国已经有12个州把比特币纳入了官方储备,萨尔瓦多和不丹甚至在国家层面立法确认比特币的储备资产地位。
挪威主权基金、沙特PIF这些大型机构也开始首次披露持有比特币。
虽然目前主权基金的配置规模还不大,但随着像MicroStrategy这样的上市公司持续增持,未来主权基金可能成为加密货币市场最重要的稳定力量之一。
大趋势上看,比特币正在逐步实现从数字黄金到主权资产的转变。
说完比特币,再来看看美元和人民币这对老对手。
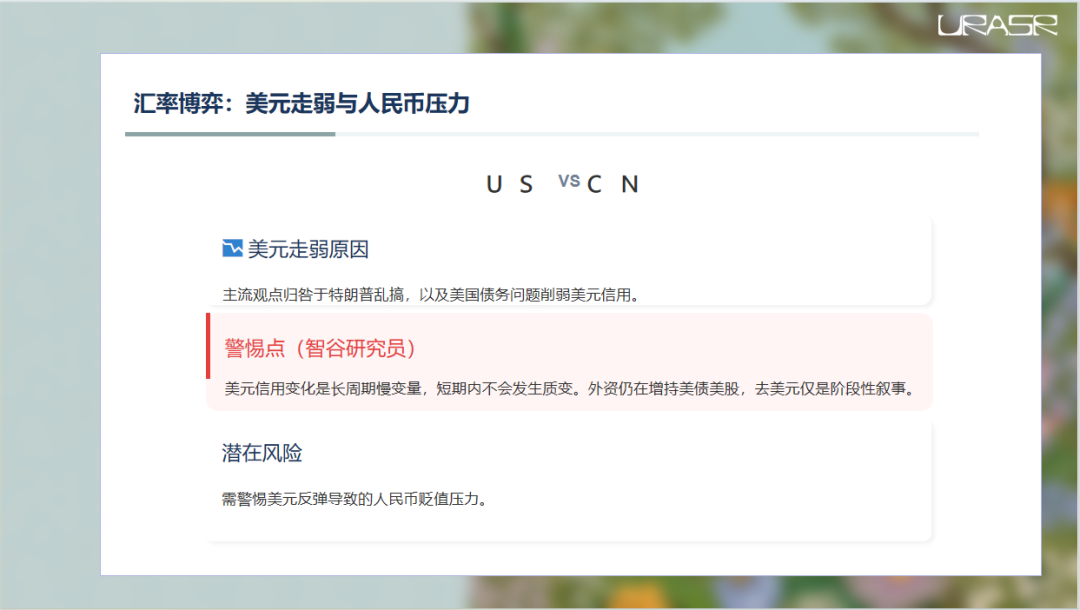
美元今年以来表现疲软,主流观点认为是特朗普捣乱,加上美国政府债务太多,让美元信用受损。
但主权货币的信用变化是个长周期、慢变量,不会一年半载就发生质变。
你看,外资其实还在增持美债和美股,虽然整体来看增持国家数量比减持的多,但5月中旬以来,外资甚至又开始增持美债了。
所以说,现在说去美元,可能只是个阶段性的叙事。
在这种背景下,我们现在反而要警惕美元反弹可能给人民币带来的贬值压力。
什么时候可能发生呢?
有两个条件:一是美国经济如果再度走强,比如失业率持续改善,更多数据印证经济复苏,那就会吸引更多资金回流美国,推升美元。
二是如果美联储推迟降息,目前市场预期年内会有两次降息,但如果这个预期落空,高利率环境本身就具有吸引力,也会吸引资金流入美国。
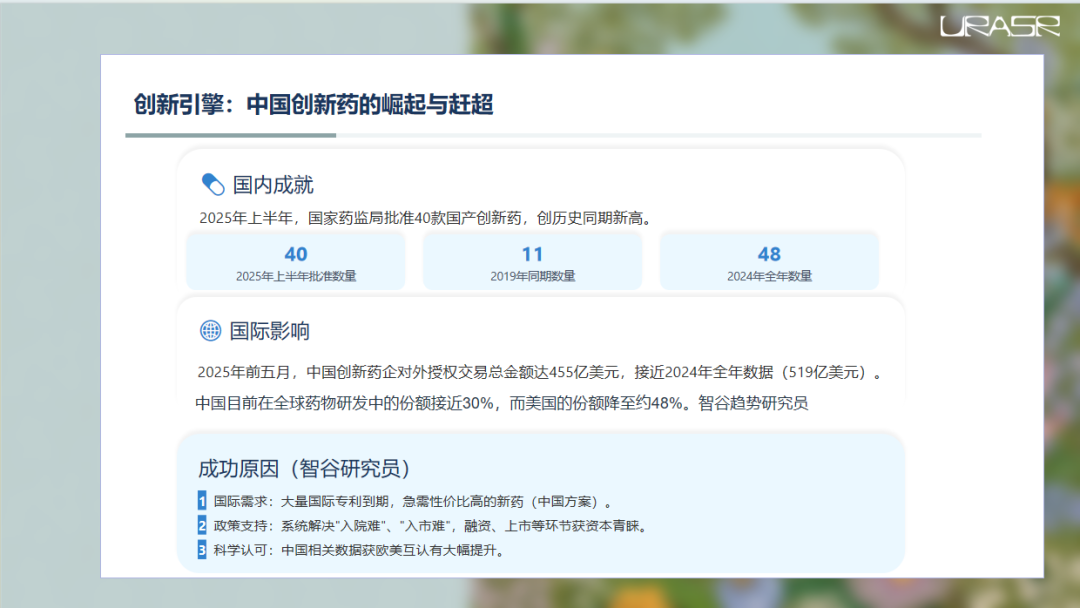
我们聚焦一个非常令人振奋的领域——中国创新药。
中国创新药行业正在迎来丰收时节,甚至有赶超欧美之势。
你看数据,国内上半年批准了40款国产创新药,创了历史同期新高。
国际上,中国创新药企对外授权交易金额也非常惊人,前五月就达到了455亿美元,几乎追平了去年全年的水平。
目前中国在全球药物研发中的份额已经接近30%,而美国的份额则降到了约48%。
这背后的原因是什么呢?
主要有三点:一是国际大药厂的大量专利即将到期,他们急需购买研发效率高、生产成本低的新药,而中国方案正好满足了这个需求,性价比最高。
二是国内政策给力,系统性解决了创新药入院难、入市难的问题,企业在融资、上市等方面也得到了资本市场的青睐。
三是中国的创新药研发越来越得到国际科学界的认可,相关数据在欧美获得互认的程度大幅提升。
这标志着中国在高端医药研发领域,正在从追赶者变成并跑者,甚至领跑者。
再来看看海外购房这个话题。
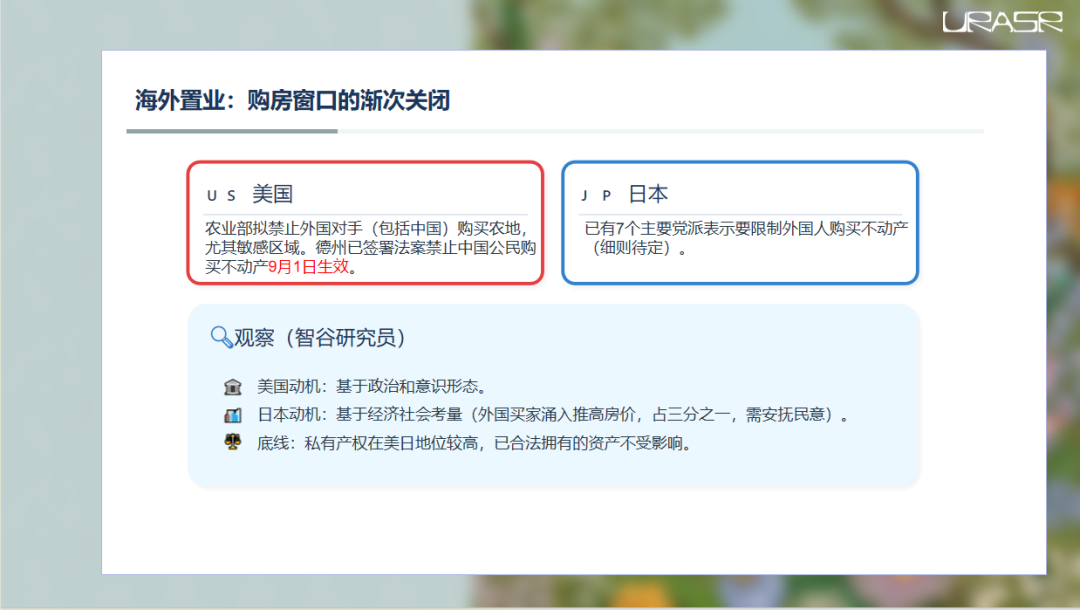
海外购房的机会窗口正在逐渐变小。
美国农业部最近表示,拟禁止包括中国在内的外国对手购买美国农地,特别是靠近军事基地等敏感区域的农地。
美国房地产投资热门的德州,已经签署法案,禁止中国公民购买德州境内的不动产,9月1号就要正式生效了。
日本那边,也有七个主要政党表示,要限制外国人购买不动产,具体细则还在讨论中。
美国的限制措施,更多的是基于政治和意识形态的考量。
而日本的动机,则更多是出于经济社会方面的考虑。
近年来,包括中国在内的外国买家不断涌入日本,占比已经升到了三分之一,不断推高房价,这让日本政府不得不安抚国内民意。
不过,考虑到私有产权在美日两国的地位,通过合法途径已经购买的资产,应该不会受到影响。
但这无疑给未来的海外置业增加了不确定性。
我们回到技术竞争的话题。
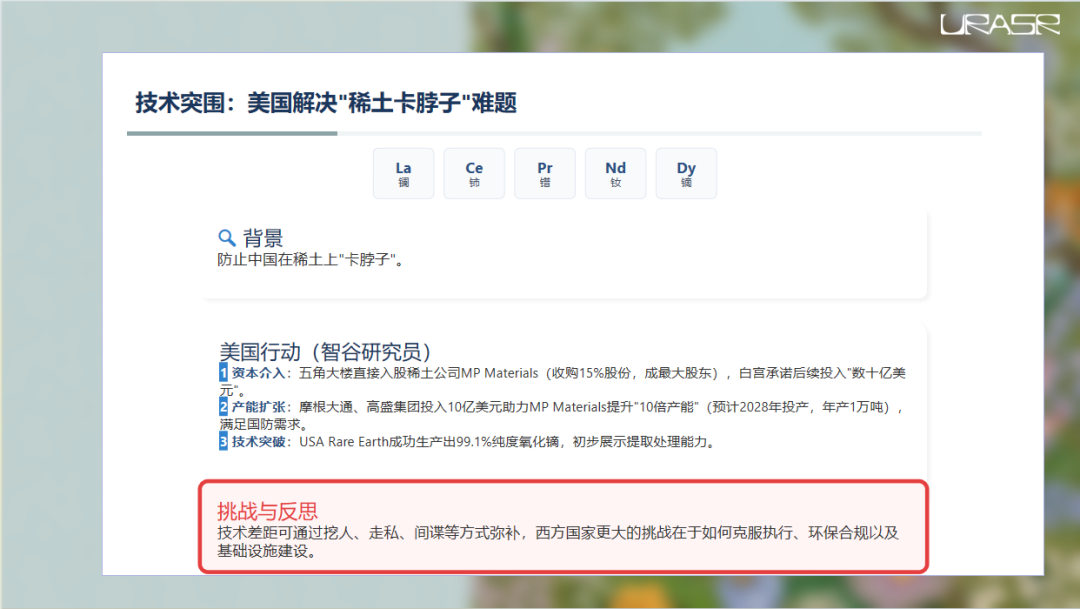
前面提到美国在稀土上想卡中国脖子,但智谷研究员指出,美国自己也在下大力气解决这个问题。力度空前。
你看,五角大楼直接入股了美国最大的稀土公司MP Materials,收购了百分之十五的股份,成了最大股东,白宫还公开承诺后续会有数十亿美元的投资计划。
摩根大通和高盛这些投行巨头也投入了十亿美元,帮助MP Materials把产能提升十倍,预计二零二八年就能投产,年产一万吨,基本能满足国防需求。
技术上也有突破,USA Rare Earth今年一月成功生产出了纯度高达百分之九十九点一的氧化镝,虽然跟中国同行相比还有差距,但这至少证明美国公司有能力提取和处理高纯度的稀土氧化物。
技术上的差距,其实可以通过挖人、走私、间谍活动等方式来弥补,真正难的是,西方国家如何克服执行过程中的各种障碍,比如环保合规、基础设施建设等等。
这才是他们面临的更大挑战。
最后,我们来看一个关于欧盟社会结构变化的观察。
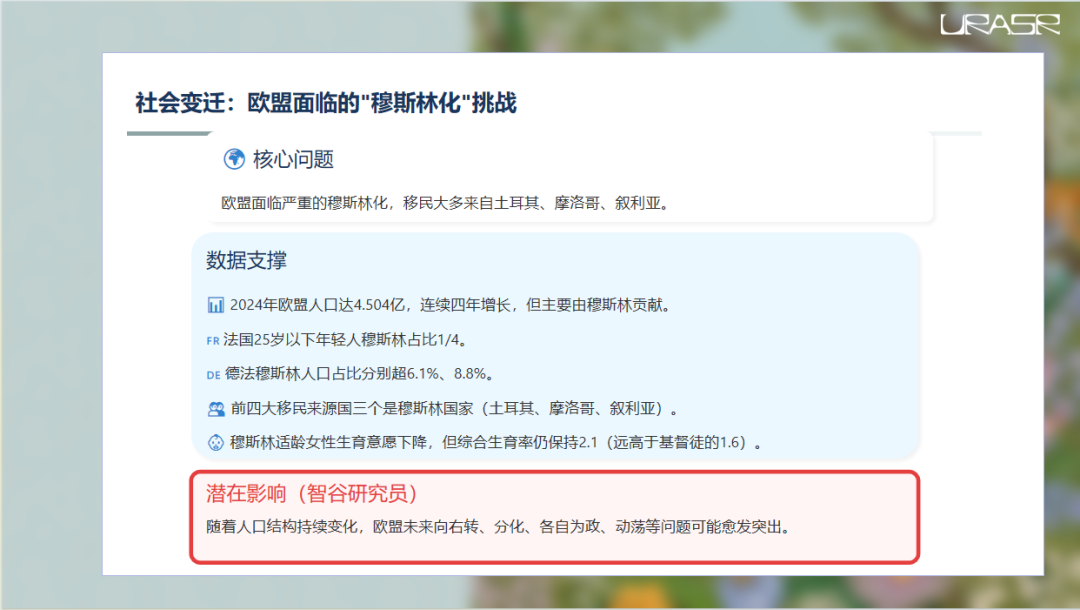
欧盟正面临着严重的穆斯林化问题。
最新的人口数据显示,欧盟总人口在2024年达到了4.504亿,连续四年增长,但这个增长主要来自于穆斯林群体。
法国25岁以下的年轻人中,穆斯林占比已经达到了四分之一。
德法这两个欧盟最大的国家,穆斯林人口占比分别超过了6.1%和8.8%。
欧盟前四大移民来源国中,有三个是穆斯林国家。
虽然穆斯林适龄女性的生育意愿有所下降,但她们的综合生育率仍然保持在2.1,远高于基督徒女性的1.6。
随着人口结构的持续变化,欧盟未来可能会面临更多社会问题,比如政治向右转、社会分化加剧,甚至出现各自为政、动荡不安的局面。
这是一个非常复杂且深刻的社会变迁过程。
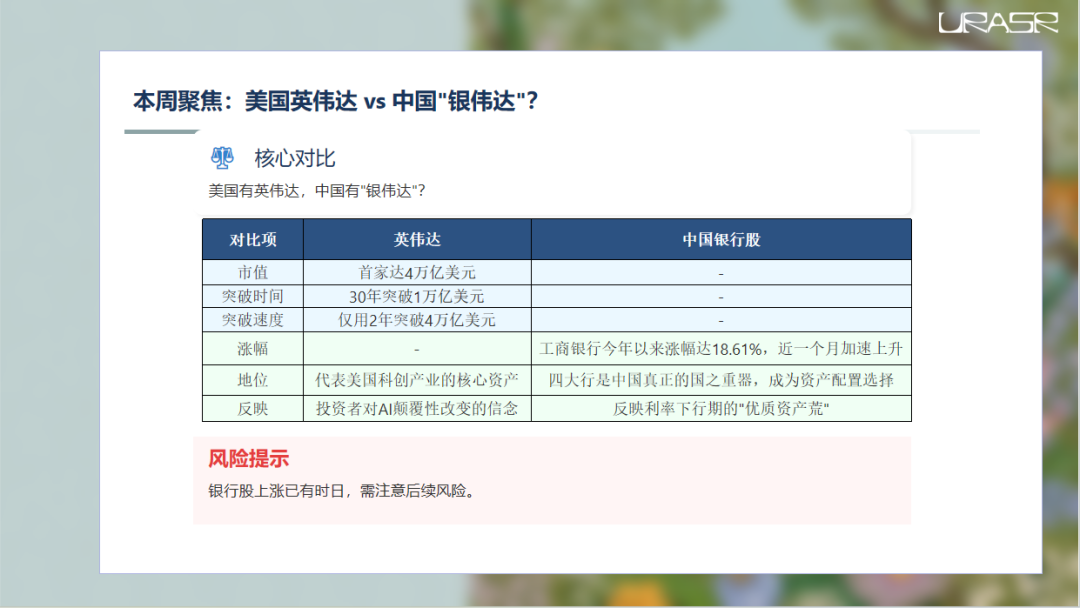
最后,我们来看本周最重要的图,也是报告提出的一个很有意思的问题:美国有英伟达,中国有银伟达?
上周,英伟达市值突破4万亿美元,成为人类历史上首家达到这个规模的公司。
从突破1万亿到突破4万亿,只用了短短两年时间,这背后是投资者对人工智能将带来颠覆性变革的坚定信念。
英伟达代表着美国科创产业的核心资产。
而在中国资本市场,最近最受关注的可能是银行股。
以工商银行为例,今年以来涨幅接近百分之十九,而且最近一个月还在加速上涨。
四大行作为中国的国之重器,成为了稀缺的优质资产,这反映了在利率下行时期,市场上的优质资产荒。
当然,银行股的上涨已经持续了一段时间,后续需要关注风险。
这组对比,或许能引发我们对中美两国不同发展阶段和市场特征的深入思考。
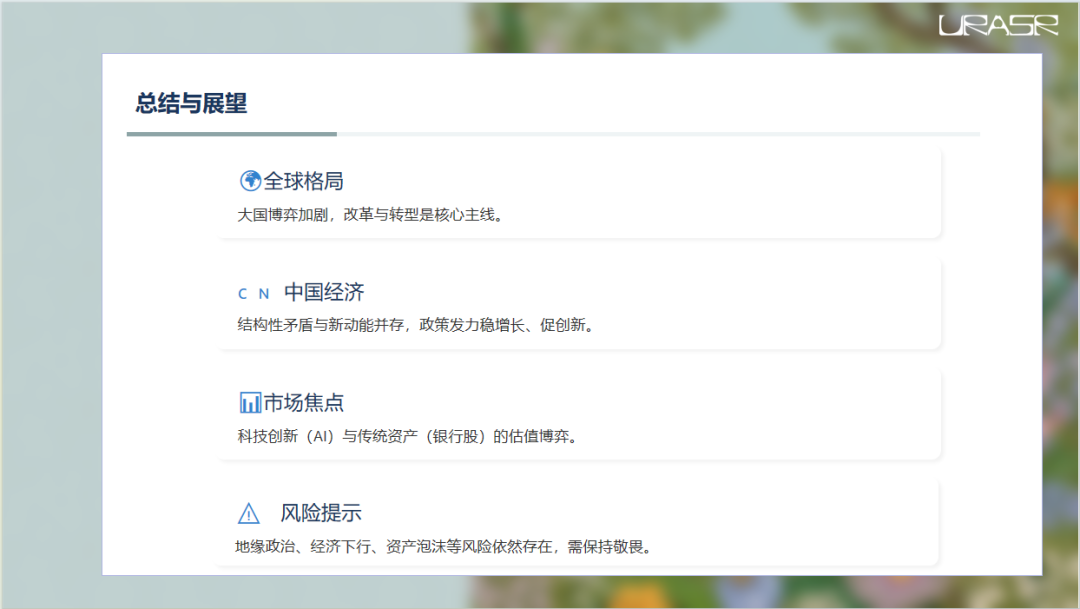
以上,我们看到了全球范围内大国博弈的加剧,以及各国在改革与转型上的努力。
中国经济在结构性矛盾和新动能之间寻求平衡,政策层面也在积极发力稳增长、促创新。
资本市场则聚焦于科技创新如AI与传统资产如银行股的价值重估。
同时,我们也必须清醒地认识到,地缘政治风险、经济下行压力以及各类资产泡沫的风险依然存在。
今天的分享就到这里,希望大家能从中获得一些启发。