一、转口关税:美国对华贸易战的新武器
美国政府7月31日正式宣布,将对通过第三国转运的中国商品加征高达40%的附加关税。这意味着,一件原本从中国直接出口美国需缴纳41%关税的商品(2024年11%基础税率+20%芬太尼关税+10%互惠关税),如果通过越南等第三国转运,总关税可能飙升至71%(11%基础税率+20%芬太尼关税+40%转口关税)。
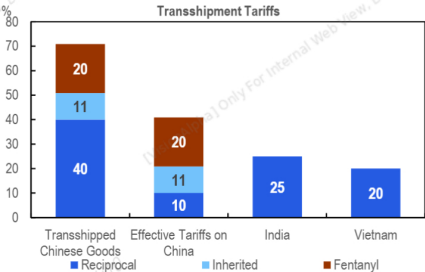
简单转口贸易的吸引力正在下降。随着美国对东盟、印度等国家的关税也将从8月7日起上调,加上美国海关加强执法打击逃税行为,单纯通过第三国"洗产地"的做法风险大增、收益锐减。
二、供应链转移:模糊地带中的生存之道
报告指出,真正的供应链转移正在进行,但如何区分"非法转口"与"合法供应链转移"存在很大模糊空间。
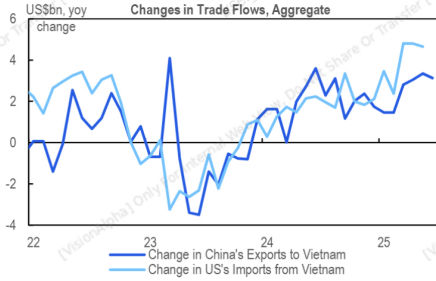
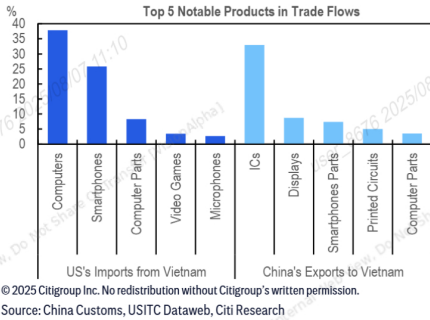
以中国对越南出口和美国从越南进口为例:从总量看两者高度匹配,但具体到产品类别却大不相同。2025年二季度,中国对越南出口增长主要由集成电路(HS8542)和显示器(HS8524)驱动,而美国从越南进口增长则来自电脑(HS8471)和智能手机(HS8517)。如果按自贸协定常见的原产地规则(产品前四位税号发生变化),这种做法可能被视为合法的供应链重组。
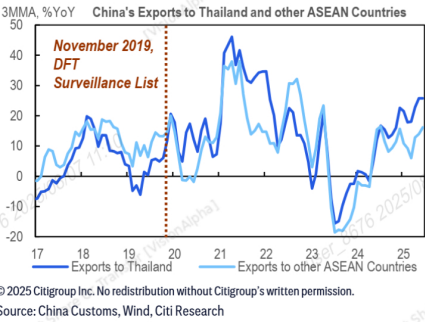
美国可能采取负面清单方式,即针对特定国家和特定产品进行打击,而非像自贸协定那样执行复杂的产品级原产地规则。泰国早在特朗普政府时期就针对出口美欧的特定产品发布"监控清单",今年进一步收紧。但中国对泰国出口与其他东盟国家并无明显差异,显示这种做法的覆盖范围有限。
三、影响评估:上限5%的冲击波
花旗估计,2025年上半年中国的转口/供应链转移规模约438亿美元,占同期出口总额的1.2%。如果转口关税全面打击这些商品,对中国整体出口的影响尚属可控。
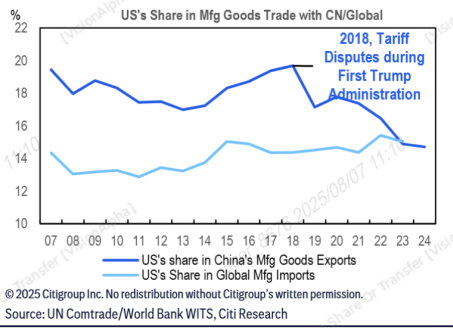
从长期看,影响上限可能在5%左右。2018年中美贸易战初期,中国对美制造业出口占比达19.7%;到2023年,这一比例保持在15%左右。假设美国作为中国商品最终需求来源的重要性不变,约5%的中国制造业出口可能通过第三国转运至美国。
四、政策应对:保持战略定力
报告认为,中国政府不会对转口关税过度反应,尤其是在实施细则尚不明确的情况下。从中国视角看,美国的直接关税(互惠关税或芬太尼关税)仍是核心问题。
同时,供应链多元化进程仍将持续。规避关税可能只是中国企业走出去的部分动机,寻找新的增长机会才是推动供应链持续重组的重要驱动力。
五、企业应对策略:从"绕道"到"扎根"
对于中国企业而言,新关税环境下需要调整策略:
- 深耕本地化
在东南亚等地区建立实质性的生产设施和供应链,而不仅仅是物流中转 - 产品升级
通过改变产品特性(如四位HS编码)满足原产地规则 - 市场多元化
减少对美国市场的依赖,开拓新兴市场 - 合规管理
建立完善的产地认证和文件管理体系
结语:全球化2.0时代的生存法则
美国转口关税新规标志着全球贸易进入更加复杂的2.0时代,单纯的"产地游戏"已难以为继。对中国企业而言,这既是挑战也是机遇——倒逼企业从低端加工向真正的全球供应链管理升级。正如报告所指,未来影响上限可能在5%左右,关键在于企业能否化压力为动力,在变局中开新局。