AI与国产化双轮驱动,计算机行业迎来业绩拐点
2025年已过半程,A股各大行业中,计算机板块交出了一份令人惊喜的成绩单。最新数据显示,计算机行业不仅收入加速复苏,盈利质量也显著提升,净利润同比增长超过40%,成为资本市场关注的焦点。
这份靓丽的中报背后,究竟隐藏着怎样的行业趋势?哪些细分领域正在爆发?普通投资者又该如何把握投资机会?
01 整体业绩:收入利润双增长,行业迎来复苏期
计算机行业正在经历明显的复苏周期。2025年上半年,计算机板块整体实现营业收入6297.15亿元,同比增长10.80%。更令人惊喜的是盈利表现——实现归属母公司股东净利润211.91亿元,同比大幅增长44.49%;扣非净利润150.59亿元,同比增长45.58%。
这一增长态势并非偶然。从历史数据看,计算机行业具有明显的经济后周期属性,往往在经济复苏的中后期表现突出。2025年上半年,随着宏观经济逐步回暖,加上AI产业革命和国产化替代的深入推进,计算机行业迎来了业绩拐点。
与全市场相比,计算机行业的表现可圈可点。虽然收入增速中位数(2.12%)低于创业板(3.77%)和中小板(2.41%),但净利润增速中位数(10.43%)远超全部A股(2.88%),展现出优异的盈利增长能力。
02 盈利质量:费用控制见效,利润率显著提升
除了收入和利润的增长,计算机行业的盈利质量也在稳步提升。
2025年中报显示,计算机板块毛利率为37.80%,虽然同比小幅下降1.72个百分点,但净利率和扣非净利率均大幅改善。净利率达到11.82%,同比上升8.29个百分点;扣非净利率为18.57%,同比上升4.99个百分点。
这主要得益于企业费用控制的显著成效。上半年,计算机板块销售费用率为15.66%,同比下降0.76个百分点;管理费用率为15.47%,同比下降1.81个百分点;研发费用率为19.51%,同比下降3.73个百分点。三大费用率合计下降6.30个百分点,成为推动净利率提升的关键因素。
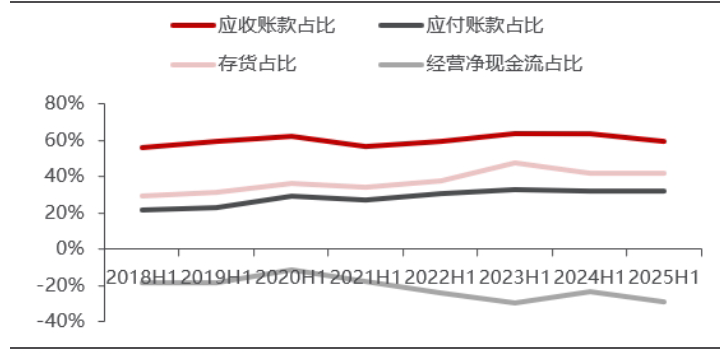
从盈利质量指标看,应收账款与营业收入比重为59.72%,较去年下降3.83个百分点,表明企业回款能力增强;经营性净现金流/营业收入为-29.25%,虽仍为负值,但较去年改善5.84个百分点,显示现金流状况正在好转。
03 子行业分化:物流IT、智能汽车表现亮眼
尽管计算机行业整体表现良好,但内部各细分领域却呈现出明显的分化态势。
按照主营业务分类,计算机行业可细分为28个细分板块。2025年中报显示,这些子行业的业绩表现差异显著。
收入增速方面,互联网券商、智能汽车、物流IT、IT外包、轨交IT等行业位列前茅,增速均超过15%。其中互联网券商以28.07%的增速领跑,智能汽车和物流IT分别以20.32%和18.56%的增速紧随其后。
相比之下,财税IT、运营商IT、医疗IT等传统领域收入出现下滑,其中财税IT收入同比下降22.30%,表明传统软件服务面临转型压力。
净利润增速方面,物流IT、建筑软件、军工IT成为最大赢家,增速均超过130%。物流IT以148.11%的净利润增速高居榜首,建筑软件和军工IT分别以136.39%和135.41%的增速位列二三位。
智能汽车、医疗IT、能源IT等领域的净利润增速也超过100%,展现出强劲的盈利增长能力。
而支付IT、智慧矿山、产业互联网等领域净利润出现下滑,其中支付IT净利润同比下降56.63%,反映出部分细分领域仍面临挑战。
04 结构变化:成长型企业数量增加
从企业层面的数据看,计算机行业正在发生积极的结构性变化。
2025年中报收入增速超过30%的公司数量明显增加。其中,收入增速超过100%的公司从2024年同期的2家增加到7家;增速在50%-100%区间的公司从12家增加到14家;增速在30%-50%区间的公司从16家增加到22家。
与此同时,净利润高增长企业的数量也在大幅增加。净利润增速超过100%的公司从25家增加到44家,几乎翻倍;增速在50%-100%区间的公司从25家增加到28家;增速在30%-50%区间的公司从21家增加到37家。
另一方面,业绩下滑的企业数量在减少。净利润增速小于-30%的公司从119家减少到93家,表明行业内部正在分化,优质企业正在脱颖而出。
这种结构变化表明,计算机行业并非普涨,而是具有真正成长性的企业在引领行业复苏。投资者需要仔细甄别,选择那些具有核心竞争力和持续成长能力的企业。
05 投资机会:关注AI与国产化主线
基于中报数据,计算机行业的投资机会主要集中在两个方向:AI产业革命和国产化替代。
AI产业正在经历从概念到落地的转变。随着大模型技术的成熟和应用场景的拓展,AI正在赋能各行各业,带来生产效率的显著提升。智能汽车、智能制造、数字创作等领域的高增长,很大程度上得益于AI技术的应用。
国产化替代仍在深入推进。在政策支持和安全需求的双重驱动下,信创产业保持稳健增长,收入增速超过10%。网络安全、加密安全等领域也表现出良好的增长态势。
具体到细分领域,物流IT、智能汽车、军工IT等高增长领域值得重点关注。这些领域不仅当前业绩表现优异,而且具有长期的成长空间。
同时,传统领域的数字化转型也带来投资机会。如建筑软件净利润增速高达136.39%,表明传统行业的信息化需求正在释放。
06 风险提示:分化仍是主旋律
尽管计算机行业整体向好,但投资者仍需保持理性。行业内部的分化仍将是未来一段时间的主旋律。
一方面,部分传统领域仍面临增长压力。财税IT、支付IT等领域的下滑表明,不是所有计算机企业都能享受行业复苏的红利。
另一方面,行业竞争仍在加剧。特别是在国产软硬件领域,芯片、数据库、操作系统等行业仍处于高度竞争状态,可能影响相关企业的盈利能力。
投资者需要密切关注政策落地情况。国产化替代在很大程度上依赖于政策支持,如果政策推进不及预期,可能会影响相关企业的业绩增长。
总体来看,计算机行业2025年中报交出了一份令人满意的答卷。收入加速复苏,盈利质量提升,细分领域亮点频现,展现出行业强劲的复苏势头。
对于投资者而言,需要把握两条主线:一是AI产业革命带来的技术创新机会,二是国产化替代带来的政策红利机会。在这两条主线中,选择那些具有核心技术、市场地位稳固、盈利能力持续提升的优质企业。
随着数字经济的深入推进和AI技术的广泛应用,计算机行业有望迎来新一轮成长周期。那些能够抓住时代机遇的企业,将在未来的竞争中占据先机。