一、就业悬崖:美国劳动力市场警报拉响
最新数据显示,美国就业增长正以惊人速度崩溃。高盛独创的“真实就业趋势指标”(综合企业调查与家庭调查数据)显示:2025年Q1每月新增岗位约20.6万,但到7月已暴跌至2.8万,远低于维持就业稳定的“平衡线”(9万)。这意味着劳动力市场已进入“自我恶化”的恶性循环。

数据异动背后有三大隐情:
滞后者效应:经济下行时,延迟提交数据的企业往往是裁员重灾区(占样本40%)
季节模型误判:经济放缓被统计模型误读为“季节性波动”
企业生死失真:“出生-死亡模型”低估了企业倒闭速度(需1年后修正)
尽管7月失业率仅微升至4.25%,但就业引擎熄火已是事实。
二、AI替代潮:比想象中来得更快
媒体热议的“AI失业”问题正在数据中显现:
科技就业占比自ChatGPT发布的2022年11月见顶,已跌破长期趋势线
20-30岁科技青年失业率2024年初至今跳升近3%,远超整体水平高盛预测:
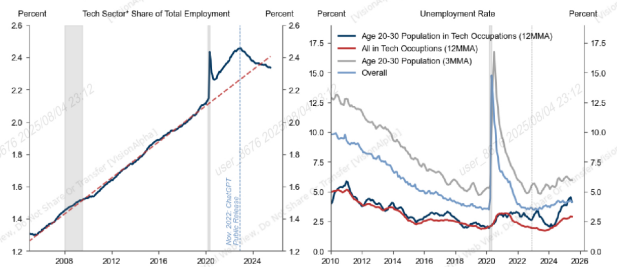
生成式AI将永久取代6-7%的美国岗位。所幸若替代过程持续10年,失业率峰值仅上升0.5%,其他行业可吸收部分劳动力。
三、经济失速:关税正在扼杀消费力
就业疲软的根本原因是经济增速跌破潜能线。2025年上半年美国GDP年化增长率仅1.2%,主因有二:
关税传导滞后效应:消费品涨价潮尚未完全显现
房地产引擎熄火:移民减少拖累家庭组建速度

居民实际可支配收入增长接近停滞,叠加就业市场恶化,消费支出恐持续低迷。高盛预警:H2经济将继续在“低速车道”行驶。
四、美联储转向:9月降息箭在弦上
鲍威尔在7月FOMC会议上的表态已埋下伏笔:
6次提及劳动力市场风险
坚持“关税仅短期推升通胀”的核心判断
随着就业恶化数据坐实,高盛预判:
✅ 基准场景:9月、10月、12月连续3次降息(各25基点)
✅ 激进场景:若8月失业率跳升,可能单次降息50基点
✅ 2026年预测:上半年再降息2次,联邦基金利率降至3-3.25%

白宫博弈加剧政策变数:
美联储理事Kugler提前5个月辞职,特朗普将提名新理事
7月FOMC会议现1993年来首次“双理事反对票”(Waller与Bowman要求立即降息)
新理事可能影响2026年鲍威尔任期结束后的政策走向
五、全球分化:欧美亚的三种剧本
1. 欧洲:意外韧性
欧盟与美国的贸易协议优于预期,高盛上调欧元区增长预测。核心通胀若维持在2%目标附近,欧央行可能维持2%存款利率不变,与美联储政策分化加剧。
2. 日本:温和复苏
日美贸易协定带动GDP预测上调,但通胀仍低于2%目标。日本央行下一轮加息或推迟至2026年1月。
3. 中国:失衡增长
商品/服务/地产领域分化明显,商品贸易顺差预计从2024年GDP占比4.1%升至2025年4.9%,经济再平衡道阻且长。
投资风向标:三大核心策略
基于上述判断,高盛给出明确配置建议:
做多美债短端:押注收益率曲线前端下行
做空美元:美元实际汇率仍高估15%,经常账户赤字达GDP的4%
增持黄金:对冲货币政策不确定性
尤其值得警惕的是:特朗普解雇BLS局长后美元即时下跌,显示市场对经济治理与数据质量的高度敏感。