🔺 《反内卷超预期!顺周期板块迎利润修复:光伏锂电+钢铁化工驱动沪深500指数新台阶》
(核心逻辑:供给侧限产限价政策驱动)
债市预警
⚠️ 《特别国债利率高位震荡藏雷!刘煜辉警示:债市"久盘必跌",通缩预期反转或致流动性冲击》
(风险机制:通缩交易头寸踩踏预警)
黄金配置
🟡 《避险收益触顶?黄金现短期震荡窗口!2030前美元信用衰减+链上化催生1500吨战略持仓需求》
(核心数据:信用周期保值需求;隐含150万美元比特币目标价关联逻辑)
加密资产升维
🚀 《稳定币法案颠覆估值体系!比特币锚定主权资产:2030年150万美金/枚的锚定逻辑》
(政策拐点:2024年美国法案催化金融升维)
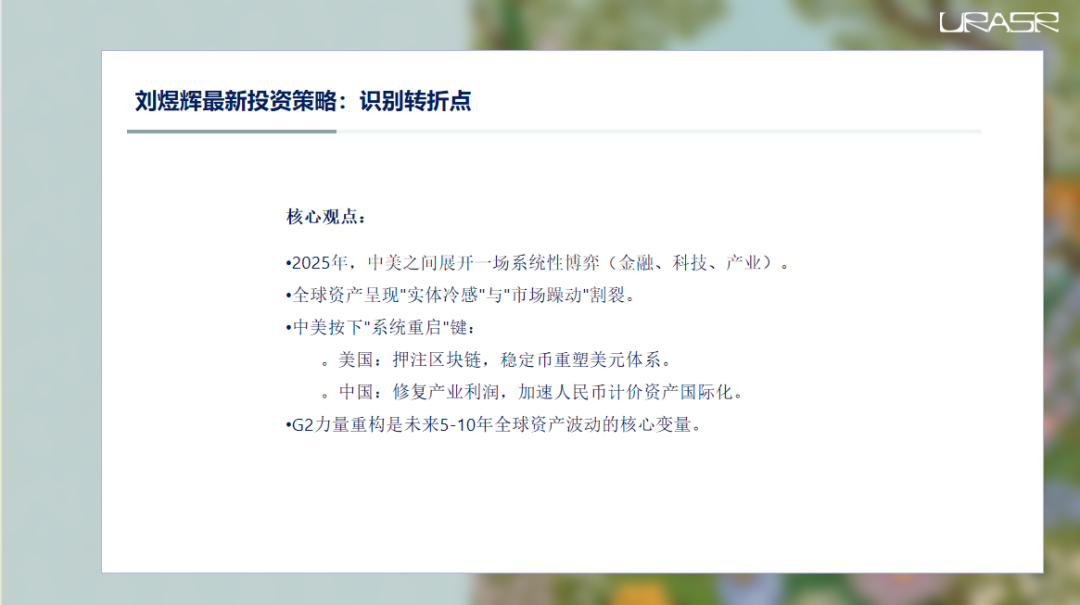
咱们直接来看刘煜辉老师在2025年网易经济学家年会上的核心观点。
他开宗明义,指出2025年中美之间正在上演一场波及金融、科技和产业的系统性博弈。
这可不是小打小闹,而是关乎未来格局的大棋局。
同时,全球市场有点怪,实体经济感觉冷冰冰的,但股市却挺热闹,有点脱节。
更关键的是,中美两国似乎都按下了重启键:美国那边,把宝押在区块链上,想用稳定币给美元金融体系续命;
中国这边呢,则是在努力修复产业利润,同时加速人民币计价资产走向世界。
这场G2力量的重构,很可能就是未来五到十年全球资产价格波动的核心驱动力。
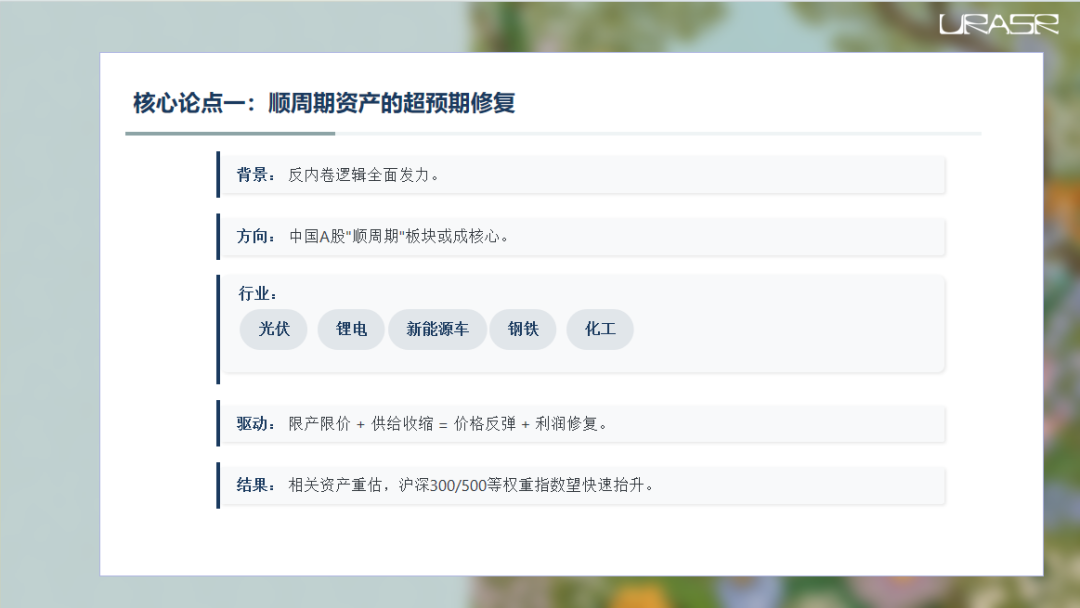
第一个重点来了,关于A股。
刘老师认为,在反内卷这个大逻辑下,中国A股里那些顺周期的板块,可能会成为超预期的明星。
啥叫顺周期?就是经济好转时最先受益的行业。
具体来看,像光伏、锂电、新能源车这些热门赛道,还有钢铁、化工这些传统行业,都有机会。为什么呢?
因为现在政策层面有两大抓手:一是限产限价,二是供给收缩。
你想啊,如果市场上某种产品供应少了,或者价格被限制不能跌太狠,那价格自然就可能反弹,企业利润也就跟着修复了。
这一系列连锁反应下来,相关公司的价值就会被重新评估,像沪深300、沪深500这种权重股为主的指数,就有望快速爬到新的高度。
这可不是拍脑袋,是基于当前政策导向和市场结构的判断。
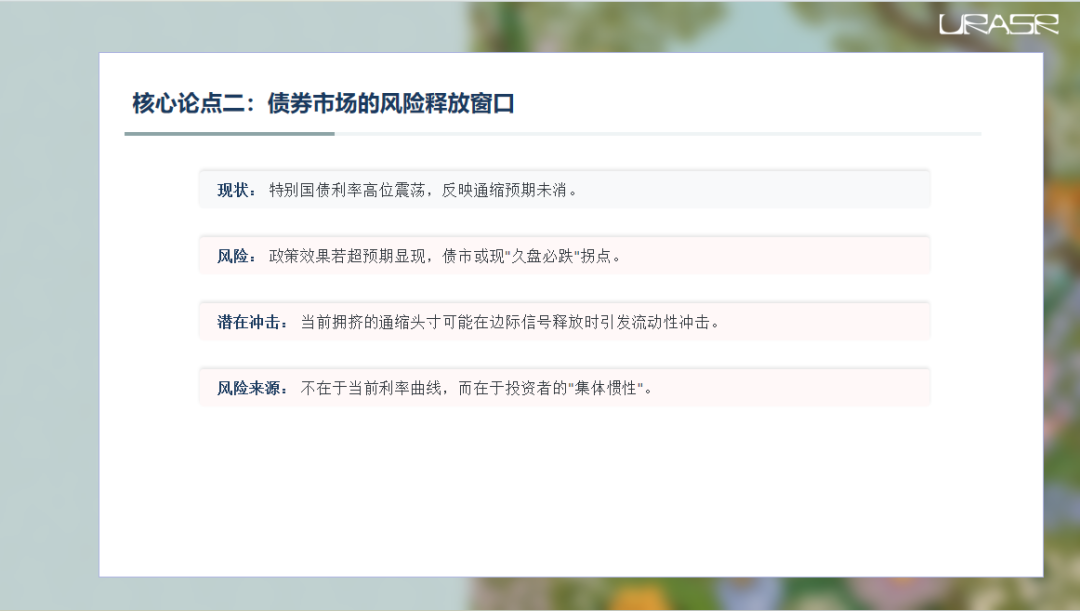
接下来说说债券市场。这里有个潜在的风险点。
大家可能注意到,特别国债的利率一直高位震荡,迟迟下不来,这说明啥?
说明市场心里还是有点发怵,觉得通缩这事儿可能还没完。
但是,一旦后续政策效果超出了预期,比如经济复苏比想象中来得快,那债市可能就要小心久盘必跌了。
你想啊,利率长期高企,总有人觉得它该跌了,现在又开始出现一些积极信号,那些之前一直押注通缩的头寸,可能就在某个边际信号出现的时候,一下子涌出来抛售,引发流动性冲击。
所以,这个风险不是看现在的利率曲线有多吓人,而是藏在投资者心里的集体惯性里,一旦触发点出现,可能比我们想象的要猛烈。
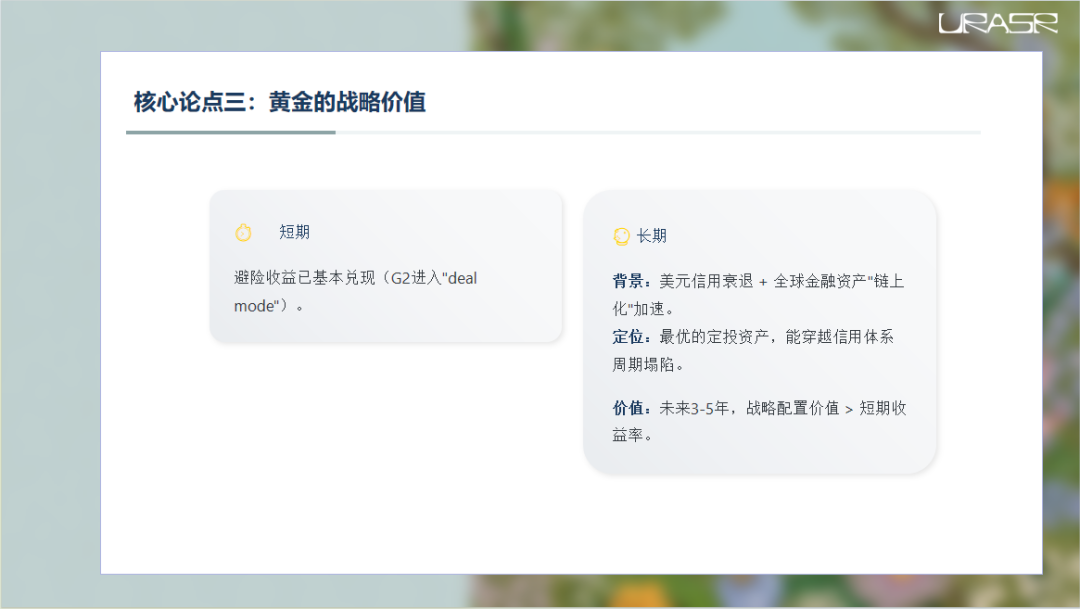
再聊聊黄金。短期来看,随着中美关系进入所谓的“deal模式”,也就是开始谈合作了,黄金那种避险属性带来的超额收益,基本上已经到头了。
价格估计会进入一个高位震荡的区间。但是!
注意这个“但是”。从长远看,尤其是在美元信用可能面临衰退,再加上全球金融资产“链上化”趋势越来越明显的大背景下,黄金依然是那个最靠谱的定海神针。
它不一定能给你带来最高的回报率,但它最大的价值在于,它能在整个信用体系经历周期性崩溃的时候,帮你保住财富。
所以,未来三到五年,黄金的战略配置价值,绝对值得你花大价钱去考虑,它的价值远不止于短期的涨跌数字。
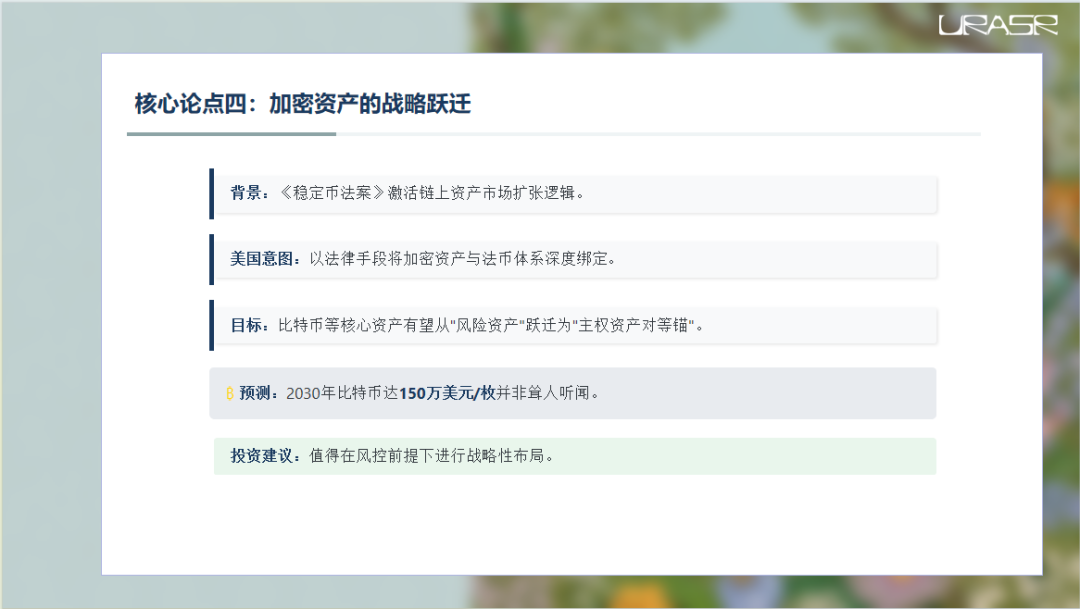
最后是加密资产,这块儿的变化可能颠覆你的认知。
刘老师认为,美国通过《稳定币法案》这件事,不仅仅是监管那么简单,它背后是想激活整个链上资产市场的扩张逻辑。
美国的意图很明确:要用法律手段,把比特币、以太坊这些加密货币,跟美元法币体系牢牢地绑在一起。
这背后是什么?是想让像比特币这样的核心加密资产,未来能够从现在的风险资产,摇身一变成为跟主权资产差不多地位的锚定物。
听起来是不是有点疯狂?
但刘老师甚至预测,到2030年,比特币达到150万美元一枚,这都不是什么天方夜谭,而是基于金融结构演变的合理推演。
所以,对于投资者来说,这个领域绝对值得在做好风险管理的前提下,进行战略性布局,别错过了这个可能改变游戏规则的机会。
咱们深入剖析一下美国这边的操作。
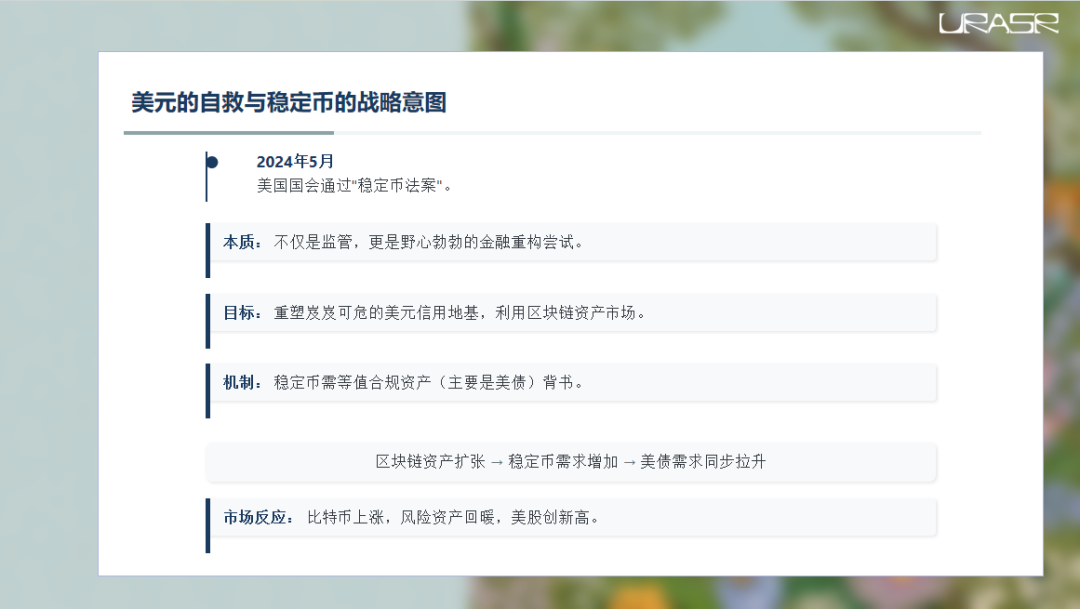
2024年5月那个稳定币法案,绝不仅仅是一纸监管文件,它背后藏着美国的野心。
刘老师把它看作是美元POWER的自我救赎。
为啥这么说?因为美国发现,自己的美元信用好像有点跟不上趟了,有点岌岌可危。怎么办呢?
他们盯上了区块链上那些高速增长的资产市场,想通过稳定币来重塑美元的地基。
稳定币怎么设计的?简单说,每发行一个稳定币,就得有等值的合规资产主要是美债做抵押。
这就形成了一个逻辑闭环:只要区块链资产市场越做越大,对稳定币的需求就越高,而美债作为唯一能大规模挂钩的资产,它的需求也就跟着水涨船高。
你看,市场立刻就给出了反应:比特币价格蹭蹭往上涨,全球风险资产也开始回暖,美股更是低波动创新高。
这说明资本市场已经买账了,认可了这套逻辑。
那美国为啥这么着急搞这个稳定币呢?
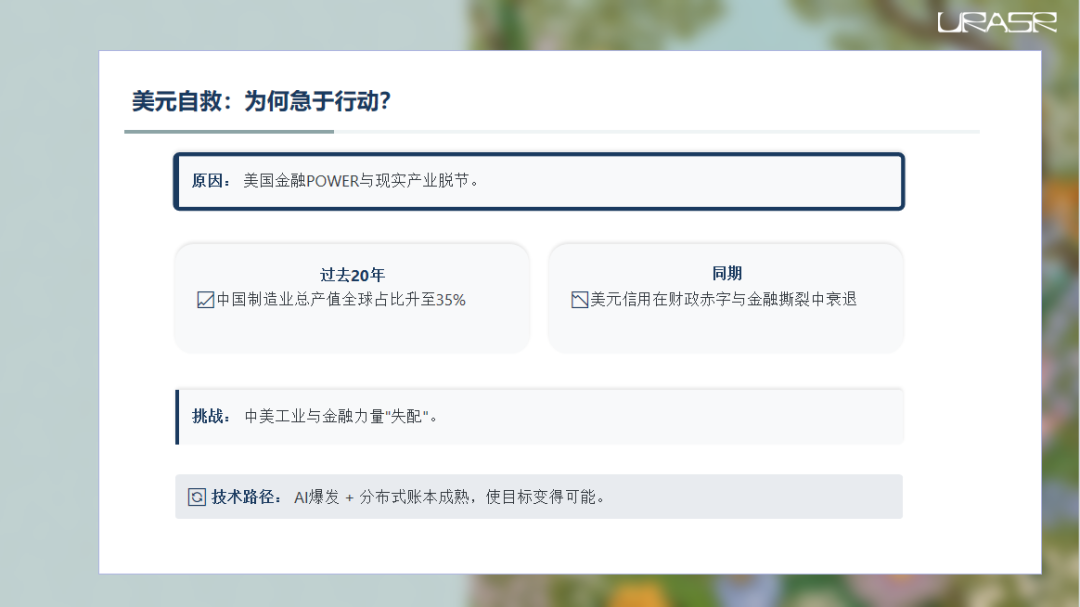
原因其实挺现实的。过去二十年,中国的制造业总产值在全球占比飙升到了百分之三十五,工业实力那是杠杠的。
但与此同时,美元的信用却在财政赤字和金融体系内部的撕裂中不断下滑。
这就造成了一个尴尬的局面:美国的工业肌肉没跟上,金融力量却想维持霸主地位。
面对这种工业与金融力量的失配,美国别无选择,只能想办法让自己的金融系统焕发第二春。
幸运的是,AI技术的爆发,加上分布式账本技术的成熟,让这个目标在技术上变得可行了。
所以,稳定币连接加密市场,根本不是什么去中心化的胜利,恰恰相反,这是美元试图将新生力量强行纳入自己法币体系的一种扩张逻辑。
美国想通过稳定币,让美元的信用体系重新年轻起来,而不仅仅是让它合法化。
这才是稳定币法案背后真正的野心所在。
说完美国,咱们再来看看中国这边的策略。
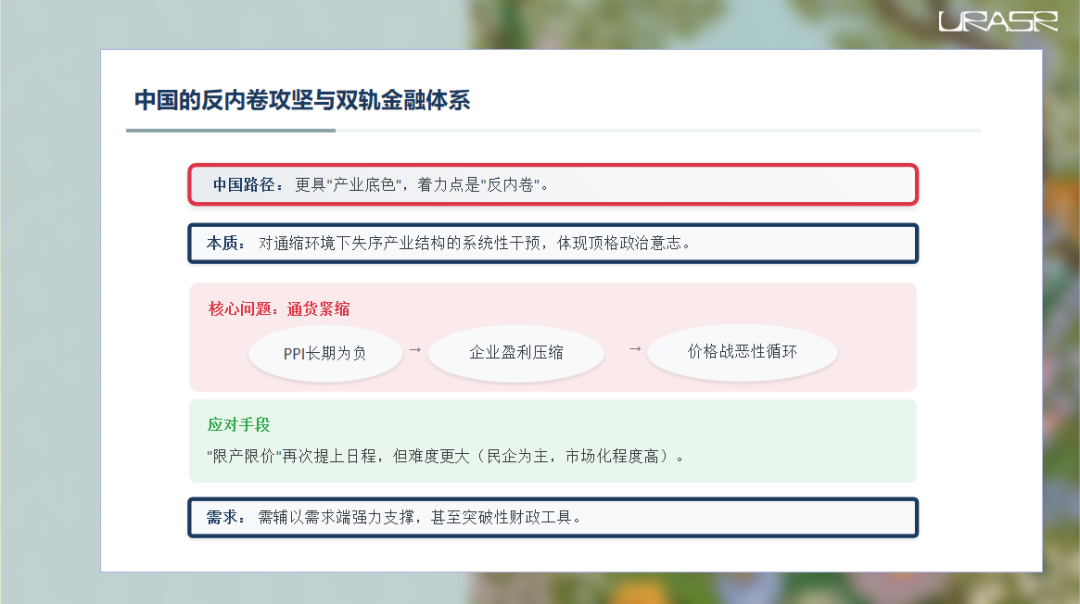
跟美国玩金融创新不同,中国的选择更有产业底色。
核心词是反内卷。这可不是一个简单的经济对策,而是上升到了国家战略层面,是顶格政治意志的体现。
为啥要反内卷?因为中国当前最头疼的问题就是通货紧缩。
从2023年开始,PPI长期是负的,企业利润被压缩,产业过剩导致的价格战形成了恶性循环。
这不仅浪费资源,还让市场信号变得混乱。
如果不强制干预打断这个螺旋下降的趋势,内卷只会越来越严重,最终拖垮整个宏观经济。
所以,限产限价这种手段,很可能又要被提上日程了。
但这跟当年供给侧改革不一样了,那时候主要整治上游国企主导的资源产业,调控相对顺畅。现在呢?
内卷集中在光伏、锂电、电动车这些终端制造业,这些行业大多是民企,市场化程度高,政策干预难度大大增加。
光靠行政手段可能不够了,必须得有需求端的强力支撑,甚至可能需要动用一些突破性的财政工具才能形成闭环。
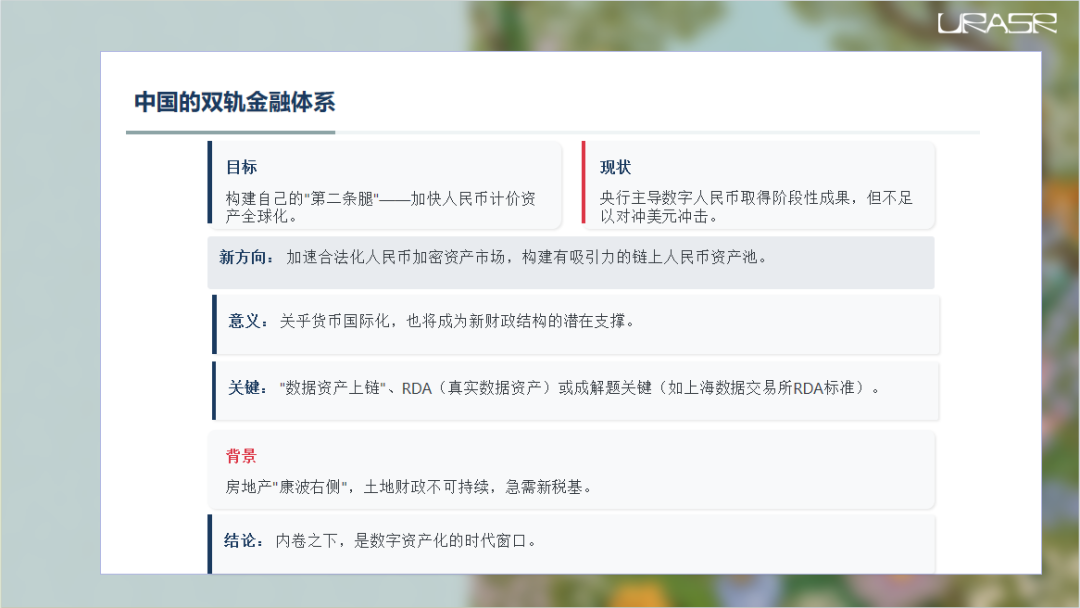
除了产业层面的反内卷,中国还在构建自己的第二条腿,也就是加快人民币计价资产的全球化。
过去几年,央行在数字人民币方面做了不少工作,比如跨境支付、清算网络,取得了一些进展。
但这还不够,远远不足以对抗美元在链上资产领域的冲击。
所以,中国必须加速推进人民币加密资产市场的合法化,打造一个有吸引力、能沉淀资金的链上人民币资产池。
这事儿可大了,不仅关系到人民币的国际化,未来还可能成为新财政结构的重要支撑。
尤其是在房地产走到康波右侧,土地财政难以为继的情况下,中国急需找到新的可持续税基。
这时候,数据资产上链、快速资产化的RDA真实数据资产就可能成为解题的关键。
比如上海数据交易所推出的RDA标准,就被看作是迈向加密财政化的第一步。
刘老师认为,这正是中国走出内卷、重建财政与金融秩序的一条现实路径。
所以说,内卷之下,恰恰是数字资产化的时代窗口。
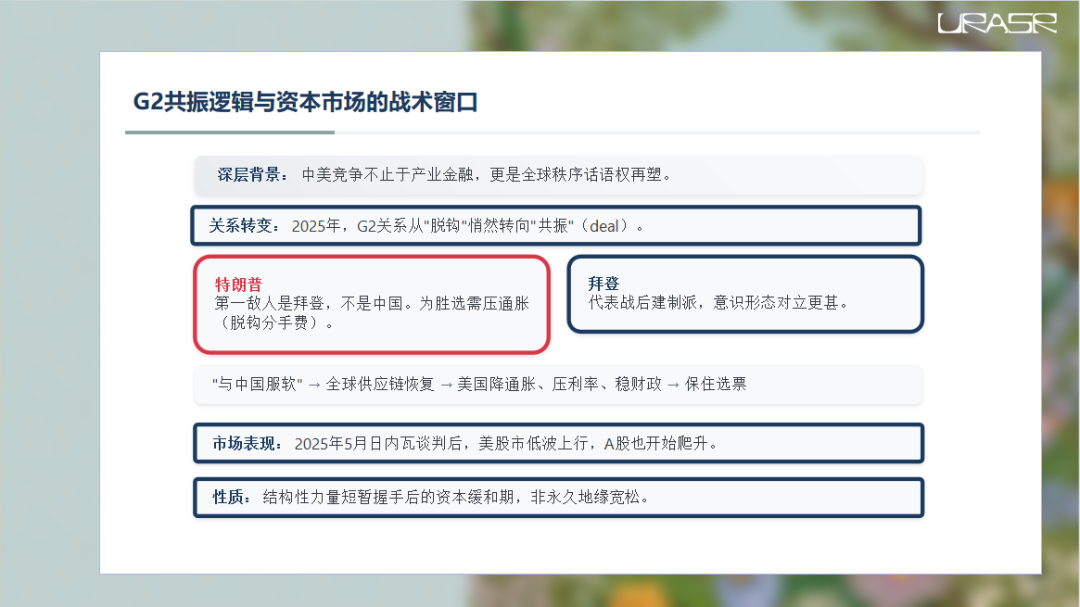
现在我们把中美放在一起看。
表面上看是产业和金融的竞争,但更深层次,其实是全球秩序话语权的争夺。
有趣的是,到了2025年,G2的关系似乎悄悄从之前的脱钩转向了共振或者说deal。
这背后其实充满了政治算计。
刘老师分析,拜登代表的是战后建制派,意识形态对立更严重;
而特朗普呢?他的第一敌人其实是拜登,而不是中国。
为了赢得大选,特朗普必须想办法压低通胀。
而通胀的一个重要来源,恰恰是过去几年中美脱钩带来的分手费。怎么办?
很简单,与中国服软一下,让全球供应链恢复稳定,美国就能降通胀、压利率、稳财政,最终保住选票。
这就是中美资本市场共振的根源。
你看,2025年5月日内瓦谈判之后,美国股市就进入了低波动上行区间,中国A股也开始慢慢爬坡。
但这不是永久的地缘宽松,只是缠斗格局中的一个节奏性喘息,是结构性力量短暂握手后的资本缓和期。
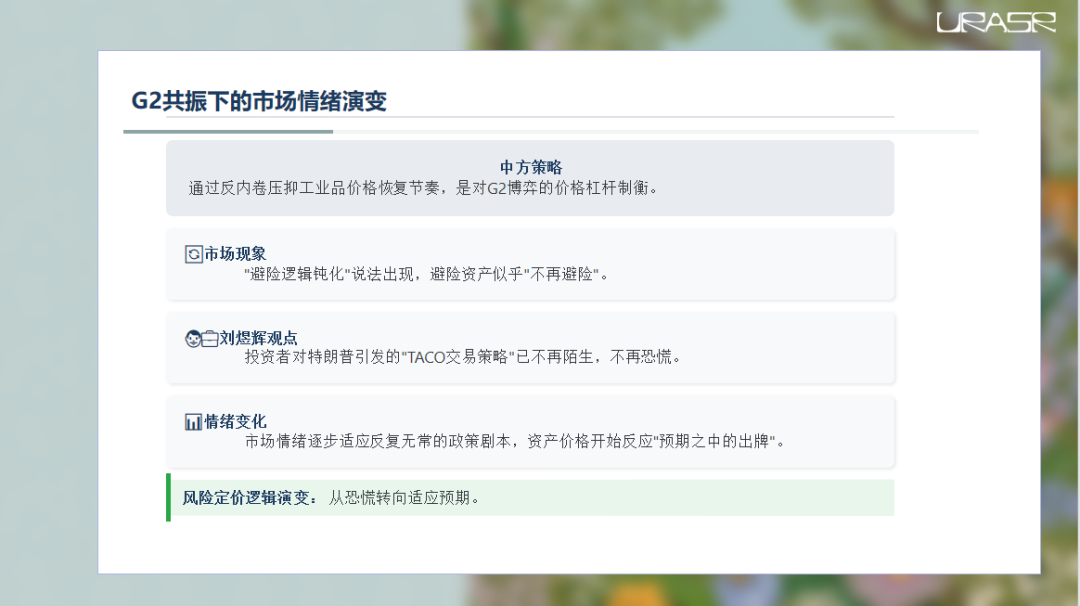
在这种G2共振或者说短暂缓和的背景下,市场情绪也在发生变化。
中国这边通过反内卷来控制工业品价格的恢复节奏,某种程度上也是在用价格杠杆来制衡G2博弈。
这时候,市场上就出现了一种说法,叫避险逻辑钝化,好像黄金、美债这些传统避险资产不再那么好使了。
刘老师怎么看?他认为,投资者对特朗普那种反复无常的政策剧本,比如TACO交易策略,已经见怪不怪了,不再像以前那样恐慌。
市场情绪正在逐步适应这种不确定性,资产价格开始反映预期之中的出牌。
也就是说,大家对坏消息的反应没那么剧烈了,风险定价的逻辑发生了演变,从过去的恐慌变成了现在的适应预期。
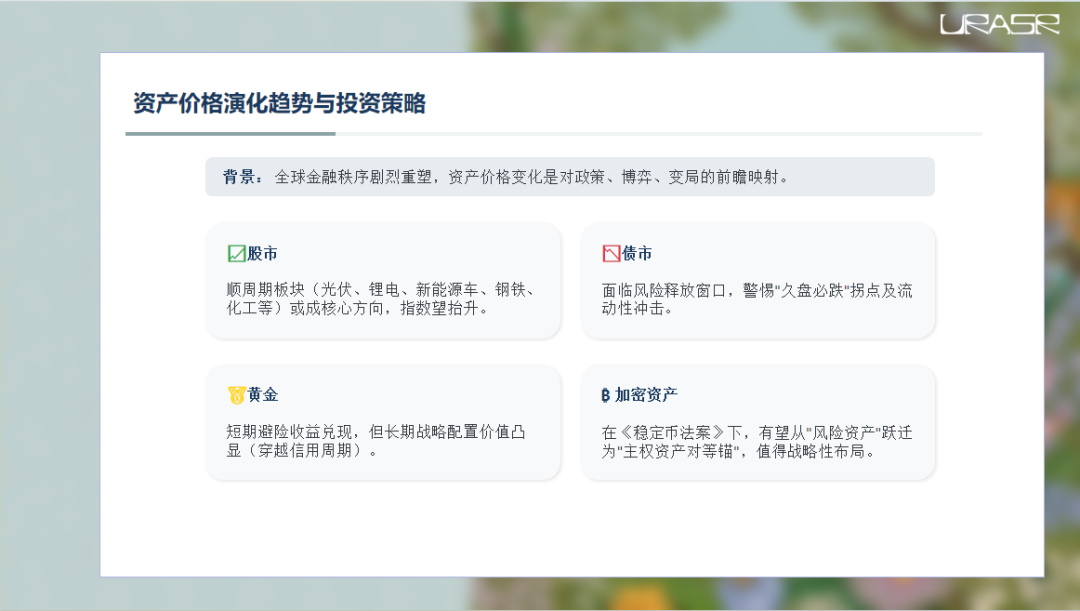
总结一下,在全球金融秩序剧烈重塑的背景下,资产价格的变化往往不是对经济基本面的简单反映,而是对政策逻辑、宏观博弈和结构性变局的前瞻映射。
具体到投资策略上:股市方面,顺周期板块可能是超预期的方向,相关指数有望抬升。
债市则要小心,存在风险释放的窗口期,要警惕久盘必跌的拐点和流动性冲击。
黄金短期避险收益可能告一段落,但长期看,其战略配置价值依然突出,尤其是在穿越信用周期方面。
至于加密资产,在美国稳定币法案的推动下,其定位可能发生根本性变化,从风险资产向主权资产对等锚跃迁,值得战略性关注。
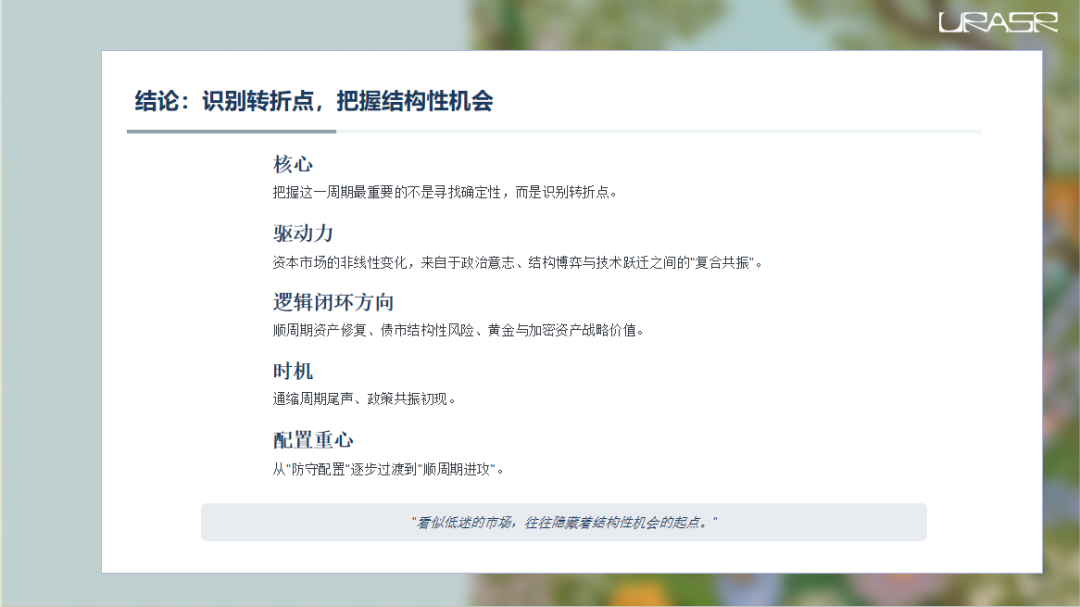
所以,结论很清晰:在这个充满变数的周期里,真正能带来超额收益的,不是去寻找那些板上钉钉的确定性,而是要敏锐地识别出那些即将发生的转折点。
驱动资本市场非线性变化的力量,来自于政治意志、结构博弈和技术跃迁之间的复杂互动。
当前,顺周期资产的修复、债市的结构性风险、以及黄金和加密资产的战略价值,这几个方向构成了当前最具逻辑闭环的投资线索。
现在正值通缩周期的尾声,政策共振的苗头初现,资产配置的重心应该从防守慢慢转向顺周期进攻。
记住,看似低迷的市场,往往恰恰是结构性机会的起点。