咱们直接来看印钞这事儿。
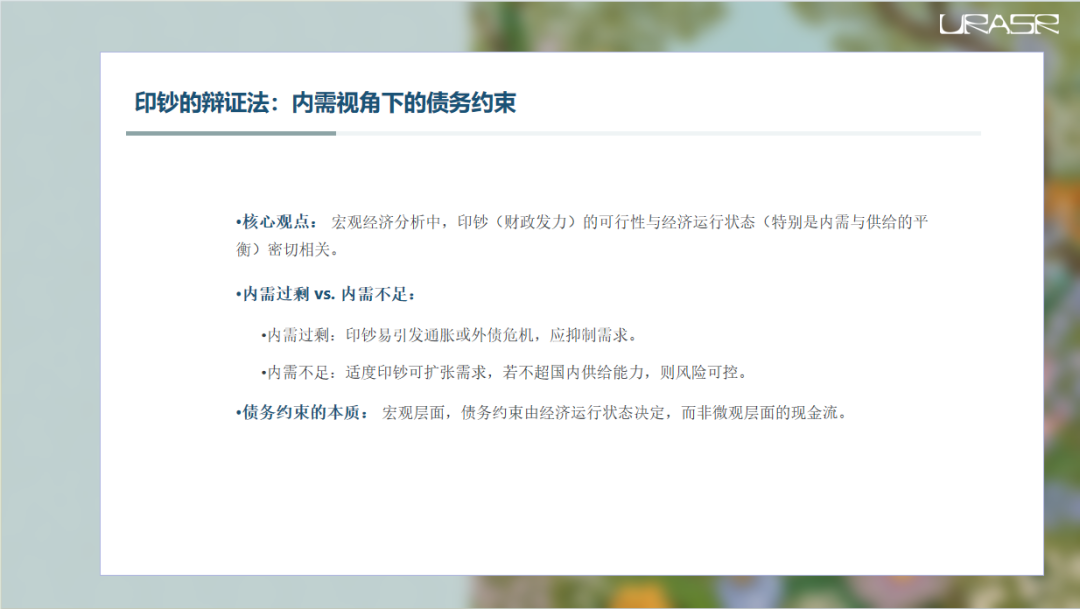
别看它简单,里面门道可深了。关键看啥?
看国内是缺需求还是供过于求。
要是内需已经爆棚,你再往里砸钱,那不就火上浇油嘛,要么物价飞涨,要么借外债把自己压垮。
这时候,别说印钞了,得赶紧收钱回来,给需求降降温。
但是,如果像咱们中国现在这样,情况就不一样了。
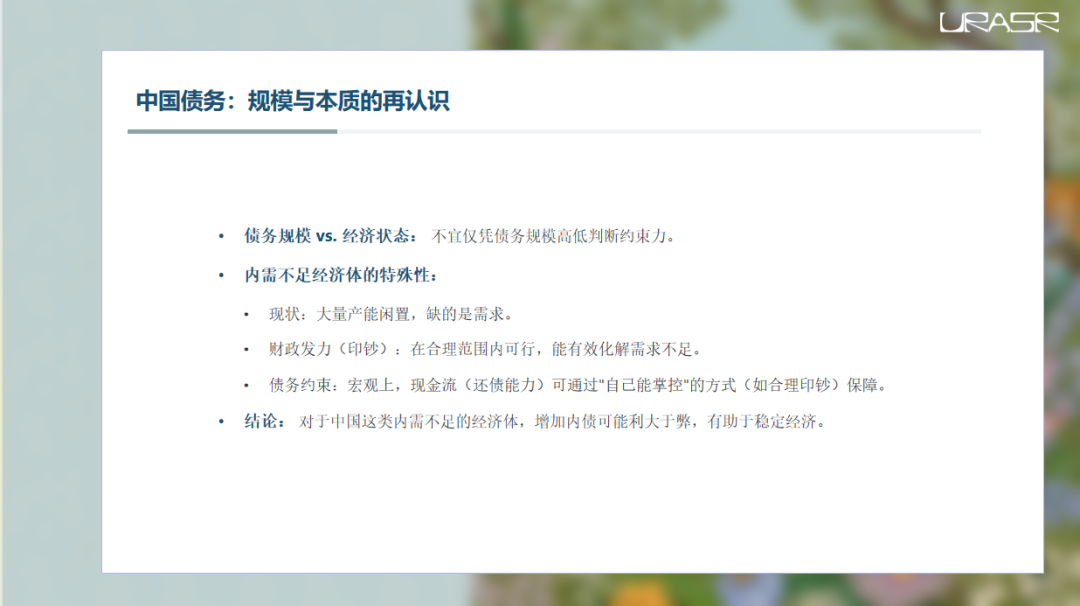
咱们这儿是内需不足,工厂一大堆,产能开不起来,缺的就是买的人。
这时候,国家出手,比如财政上多投点钱,搞点基建,刺激一下消费,只要这个力度把握得好,没超过咱们自己能生产出来的东西,那通胀就控制住了,也不会因为买太多国外的东西导致贸易赤字失控。
所以你看,这时候印点钱,反而是有好处的。
这就引出了一个有意思的观点:宏观层面,债务到底有多大约束力,不能光看账面上欠了多少债。为啥?
因为咱们的现金流还债能力,很大程度上是自己能掌控的。
只要经济状态是内需不足,咱们就能通过合理地印钞来保证还钱的能力。
这跟微观企业担心现金流断裂完全是两码事。
所以,别老盯着中美债务规模比,两国情况根本不同。
对中国这种内需不足的经济体来说,适当增加点内债,反而可能帮着把需求拉起来,让经济更稳当。
说到美国,那更是个特例。
前面说了,一般国家欠债多,都得掂量掂量自己能不能还上,跟自己的生产能力挂钩。但美国呢?
它好像没啥这层顾虑。为啥?
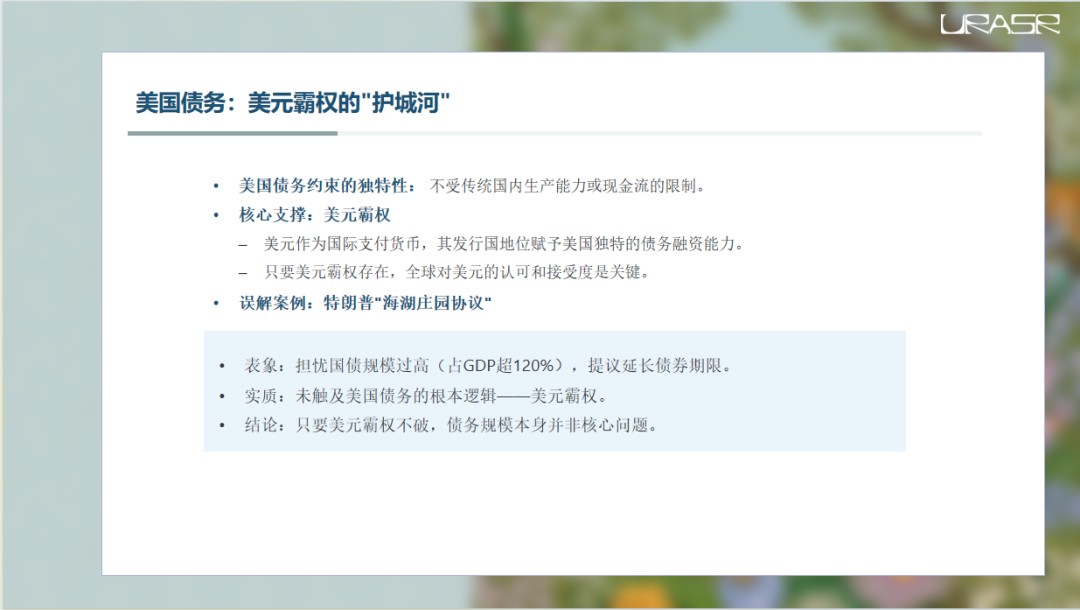
因为它能印美元!美元是全世界的通用货币,买东西、存钱、结算,大家都认。
这就给了美国一个巨大的底气。
所以,美国的债务约束,根本不是看它国内有多少工厂、多少家底,而是看美元这玩意儿还能不能继续被全世界信任。
只要美元霸权还在,哪怕它欠的钱再多,只要全球还愿意收美元,它的债务问题就暂时不会出大乱子。
这可是美国独有的护城河。
最近那个特朗普海湖庄园协议,就想把国债期限拉长,甚至搞永续债。
这想法其实有点隔靴搔痒。为啥?
因为它没抓住美国债务问题的本质——美元霸权。
只要美元这顶王冠戴在头上,美国欠多少钱,理论上都可以一直续下去,还能不断往上加。
除非有人能把美元霸权给掀翻了,否则这些所谓的解决方案,其实没啥必要。
好,我们来看看宏观经济分析里几个特别重要的关键词。
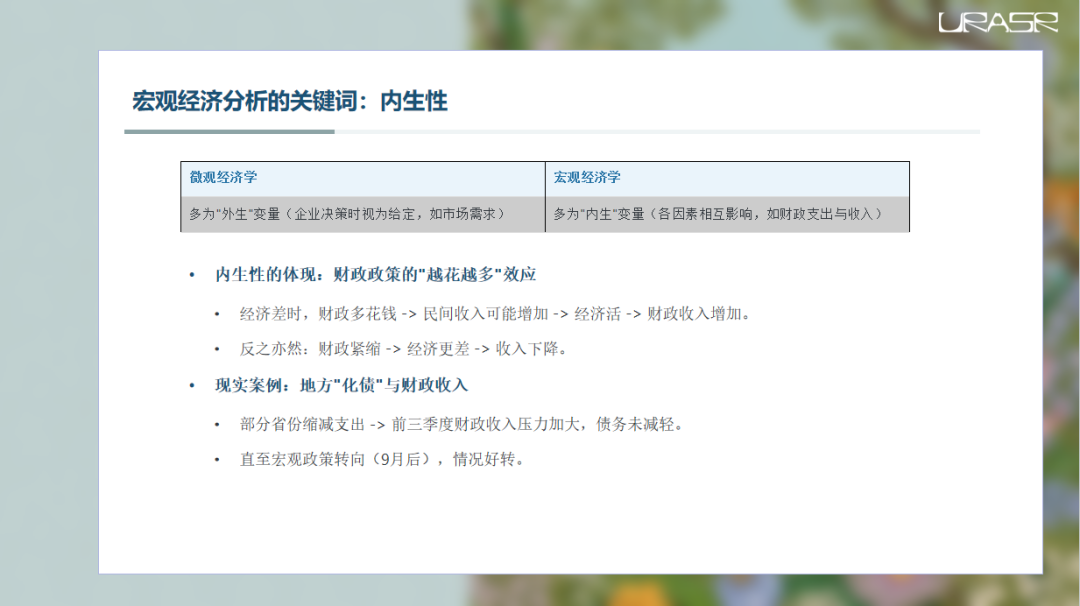
第一个是内生性。这词儿听着挺学术,其实意思很简单:在宏观世界里,很多东西都是互相影响、牵一发动全身的,不像微观世界里,企业做决策时,觉得市场需求是天定的,我影响不了。
举个例子,国家花钱。在微观层面,企业可能觉得市场需求就那么多,我涨工资也改变不了。
但在宏观层面,国家财政支出会影响整个经济的收入水平。
更有意思的是,有时候会出现越花越多的现象。
经济不好的时候,政府多花钱,老百姓收入可能就上来了,经济活了,税收反而增加了。
反过来,如果政府紧缩开支,经济可能更差,税收也跟着降。
去年就有地方搞化债,省着花钱,结果前三个季度财政收入压力更大,债务也没减轻,直到后面政策转向才好转。
这就是典型的内生性体现。
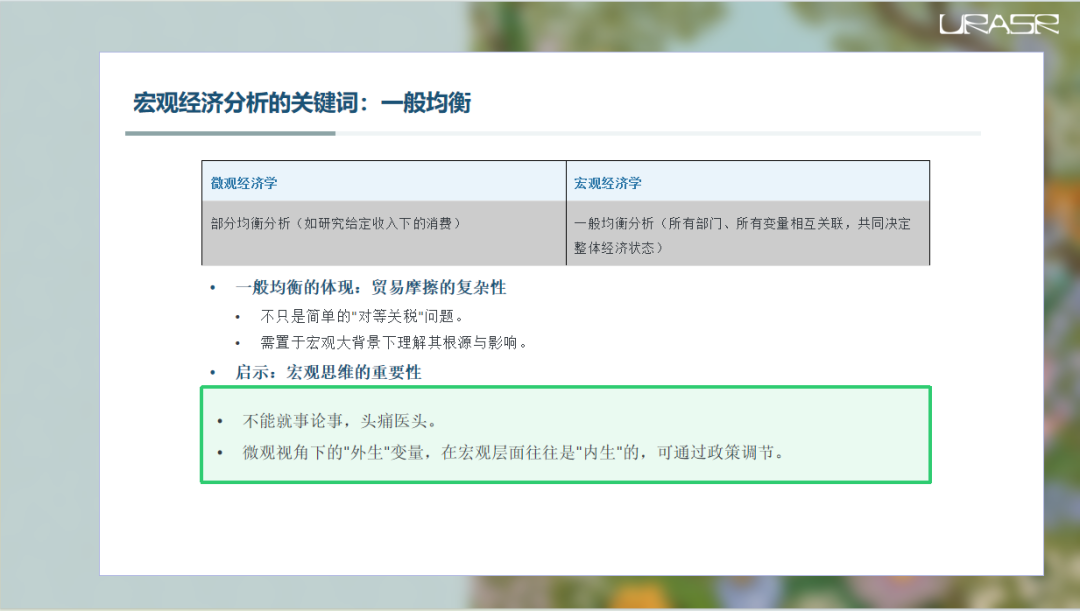
第二个关键词是一般均衡。
微观经济学里,我们经常做部分均衡分析,就是盯着一个局部看,比如给定消费者的收入,研究他怎么消费。
但在宏观层面,我们得用一般均衡的视角。
啥叫一般均衡?就是所有部门、所有市场、所有变量都搅和在一起,相互影响,共同决定了整个经济的运行状态。
就拿最近的贸易摩擦来说吧。
很多人一看,哎呀,又是对等关税,简单粗暴。
但宏观分析告诉我们,这事儿远没那么简单。
你得把它放到全球经济的大盘子里去看,才能理解它的来龙去脉。
为啥美国要搞这个?它背后的逻辑是什么?
会对全球经济产生什么连锁反应?
这些都是需要一般均衡思维来解答的问题。
如果我们只盯着关税本身,那就像头痛医头,根本解决不了问题。
很多在微观层面看起来是外部给定的东西,比如某个行业的市场需求,到了宏观层面,可能就成了内生变量,是可以用政策去调节的。
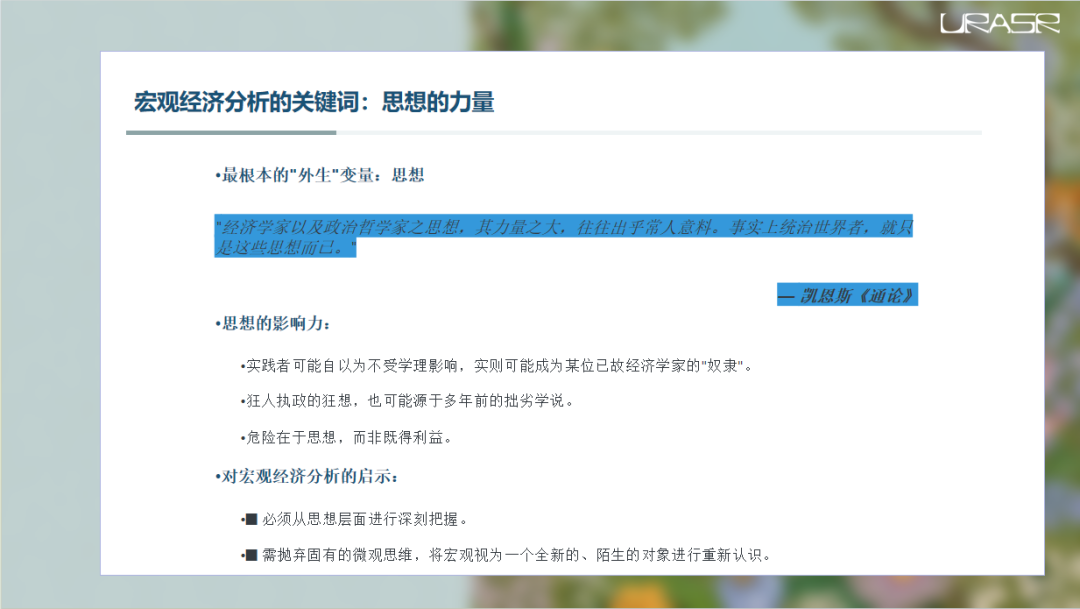
最后一个关键词,也是最深刻的一个:思想。
凯恩斯在《通论》里说过一句非常有名的话:经济学家以及政治哲学家之思想,其力量之大,往往出乎常人意料。
事实上统治世界者,就只是这些思想而已。
这话听着有点玄乎,但仔细想想,确实有道理。
很多时候,我们做决策的人,自以为很独立,不受任何理论束缚,但实际上,可能不知不觉就成了某个已故经济学家的奴隶。
甚至那些看起来很狂的领导人,他们的想法,说不定也来源于几十年前某个不太靠谱的学说。
真正危险的,往往不是既得利益,而是错误的思想观念。
所以,要想真正理解宏观经济,就必须从思想层面入手。
要把我们几十年形成的那些微观经济学思维习惯先放一边,把宏观经济学当成一个全新的、陌生的对象,重新去认识它、熟悉它、了解它。
否则,很容易把微观的思维模式套用到宏观分析上,得出似是而非,甚至完全错误的结论。
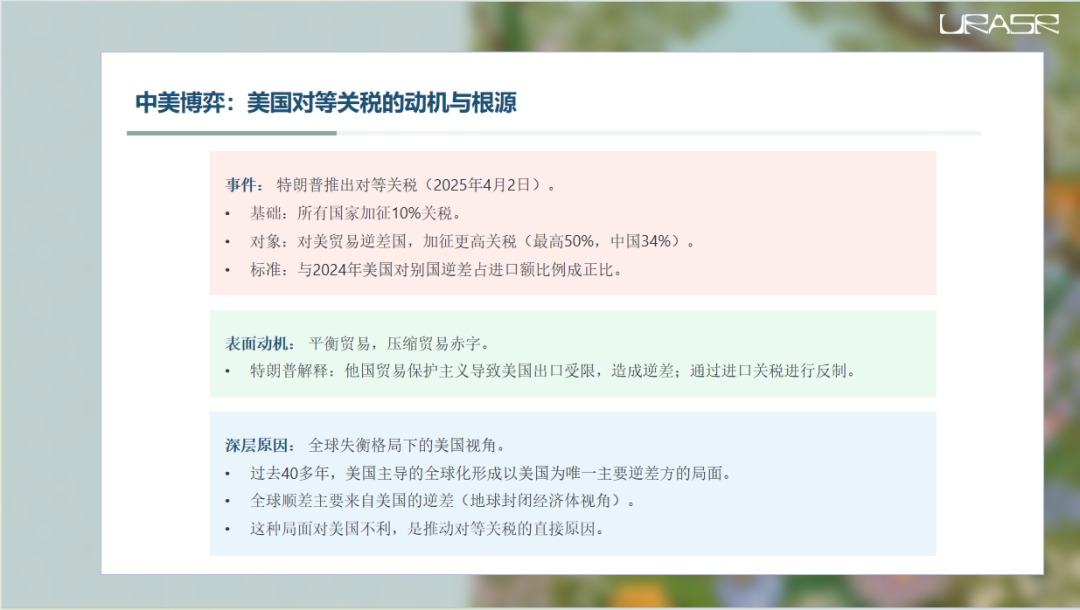
好,理论铺垫完了,我们来看一个具体的案例:中美博弈,特别是美国搞的对等关税。
特朗普在2025年4月2号推出了这个政策,简单说,就是对所有国家先加百分之十的关税,然后对那些跟美国有贸易逆差的国家,再加一层更高的关税。
对中国加了多少?百分之三十四。
这个加征的比例,基本上是跟美国去年对这些国家的贸易逆差占进口额的比例成正比的。
特朗普的理由也很直接:他说是因为其他国家对他搞贸易保护,限制了他的出口,所以他才进口端加关税,要平衡贸易,压缩美国整体的贸易逆差。
这听起来好像挺有道理,但真的是这样吗?
我们得挖深一点。过去四十多年,美国主导的全球化,形成了一个非常奇特的局面,就是几乎全世界的贸易顺差,都来自美国的贸易逆差。
你看这张图,从八十年代开始,特别是二零零零年以后,全球贸易顺差和逆差的总和在快速扩张,但主要的逆差方,几乎都是美国。
其他经济体偶尔也有逆差,但规模不大,持续时间不长。
只有美国,一直维持着长时间、大规模的贸易逆差。
从全球的角度看,所有国家的顺差加起来,应该等于所有国家的逆差加起来。
既然全球的逆差主要来自美国,那就意味着所有顺差国的顺差,都得靠美国的逆差来支撑。
这种局面,对美国来说,显然是不利的。
这就是特朗普推动对等关税,想压缩美国贸易逆差的直接原因。
但是,美国的贸易逆差,真的是因为中国搞贸易保护吗?
数据告诉我们,事情没那么简单。
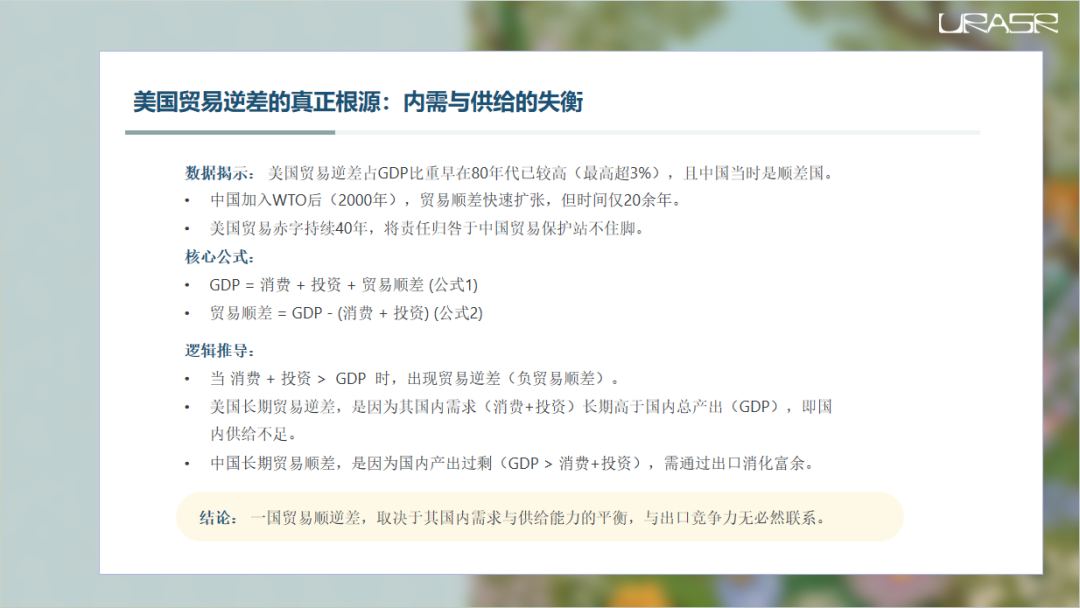
你看这张图,美国的贸易逆差占GDP的比例,早在上世纪80年代就已经很高了,最高的时候超过3%,那时候中国还是美国的贸易顺差国呢!
后来中国加入WTO,融入全球化,贸易顺差确实增长很快,但这也就二十多年。
而美国的贸易赤字,已经持续了40年。
所以,把美国的贸易赤字完全归咎于中国的贸易保护,显然是站不住脚的。
那美国贸易逆差的真正原因是什么呢?
我们来看两个基本的公式。
按支出法核算GDP,国内产出要么被用来消费,要么被用来投资,这两部分加起来就是内需。
如果内需还不够,剩下的部分就会通过贸易顺差输出到国外。
所以,GDP等于消费加投资加贸易顺差。
稍微变形一下,贸易顺差等于GDP减去消费加投资。
根据这个公式,当一个国家的国内需求(消费加投资)长期高于它的总产出(GDP)时,它就需要从国外进口来满足需求,这就形成了贸易逆差。
反过来,如果一个国家的国内产出(GDP)比国内需求(消费加投资)还要大,那么多余的产出就得通过出口变成贸易顺差。
所以你看,美国为什么长期贸易逆差?
是因为它国内的需求(消费加投资)长期超过了它自身的总产出(GDP),也就是国内供给跟不上。
而中国为什么长期是顺差国?
是因为中国的国内产出(GDP)比国内需求(消费加投资)要大,所以需要把多余的产出通过出口卖到国外去。
这说明,一个国家是顺差还是逆差,根本取决于它内部的需求和供给之间的平衡,跟它出口商品竞争力强不强,没有必然的逻辑联系。
你可以想象一个国家,出口竞争力很差,到处被别人设壁垒,但如果它国内需求更弱,它照样可以是贸易顺差国。
同样,一个国家出口竞争力很强,但如果它国内需求更强,它依然是贸易逆差国。
所以,美国长期贸易逆差的原因,就在于它国内内需太旺盛,而国内供给跟不上。
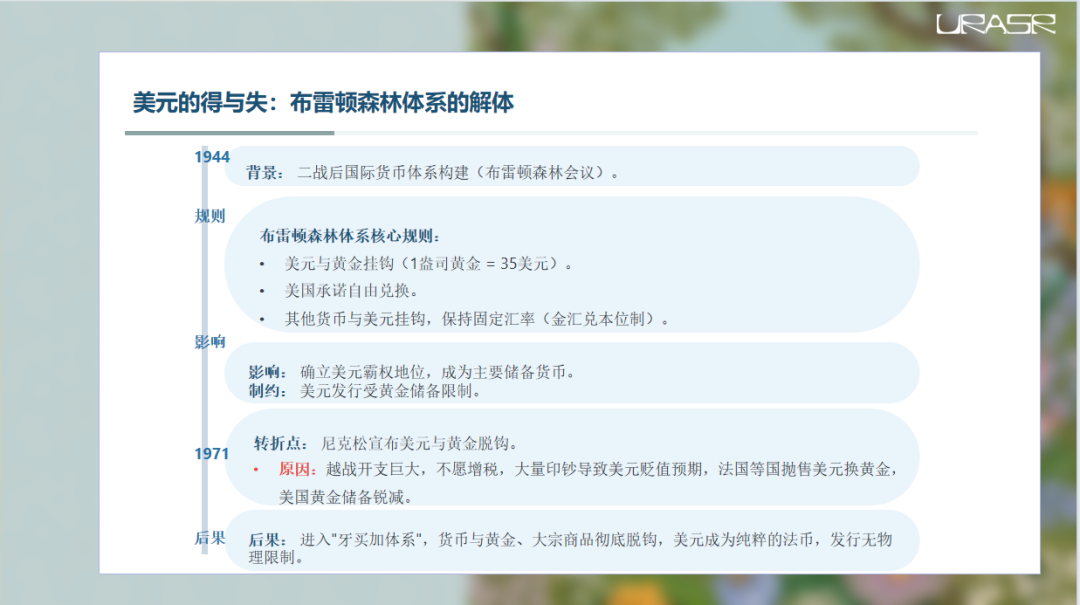
美国贸易赤字的扩张,还有一个非常关键的时间节点,那就是1971年,布雷顿森林体系的解体。
二战快结束的时候,美国、英国就开始琢磨怎么构建战后的国际秩序。
1944年,同盟国代表在布雷顿森林开会,搞了个协议,建立了二战后的主要国际货币体系。
这个体系的核心规则很简单:美元直接跟黄金挂钩,规定1盎司黄金固定值35美元。
美国政府承诺,无论谁拿美元来换黄金,或者用黄金换美元,都按这个价自由兑换。
其他国家的货币呢,不直接挂钩黄金,而是挂钩美元,保持固定汇率。
为啥这么设计?因为当时全球大部分黄金都在美国手里,其他国家黄金储备很少,没法直接跟黄金挂钩。
这种美元挂黄金、其他货币挂美元的模式,叫金汇兑本位制。
这套体系带来的直接影响就是,美元成了国际货币体系的中心,成了各国最主要的储备货币。
美元的霸权地位,正是从这时候开始确立的。
不过,这套体系也有个制约,就是美国不能随便印美元。
毕竟承诺了能按固定价换黄金,有多少黄金才能发多少美元,不然承诺就破了。
所以,美元的发行量被黄金储备给限制住了。
但是,后来情况变了。特别是美国发动越战之后,花钱如流水,又不想多收税,怎么办?印美元呗!
其他国家一看,美元印得越来越多,觉得它跟黄金的挂钩肯定撑不住了,比如法国就开始大量用美元去换黄金。
结果就是美国的黄金储备从二战后到60年代末,掉了一半多。
实在顶不住了,1971年8月15号,尼克松总统宣布,美元和黄金脱钩了,美国再也不承诺自由兑换了。
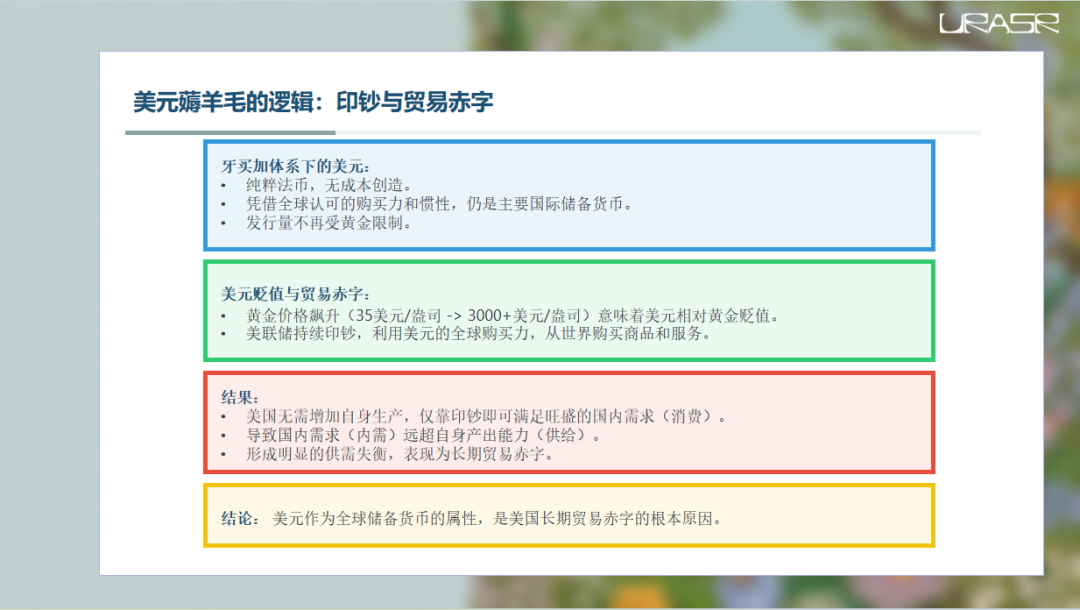
我们现在所处的国际货币体系,就叫牙买加体系。
在这个体系里,包括美元在内的所有货币,都和黄金、大宗商品彻底脱钩了。
现在的货币,就是纯粹的纸币,甚至很多时候只是电脑里的数字,本身没啥含金量,而且能无成本创造。
为什么这些纸片或者数字还能当货币流通?
因为国家法令规定必须接受,这就是法币。
现在各国货币,包括美元,都是法币。
美元和黄金脱钩后,发行就没了物理限制想印多少,创造多少货币,无非是数字后面加几个零的事。
为什么其他国家还认美元?
因为国际贸易得有通用的支付工具,黄金数量太少,用起来也不方便,其他货币又没美元的影响力,所以美元凭着惯性,至今还是国际上最主要的储备货币,而且它的发行量再也不受限制了。
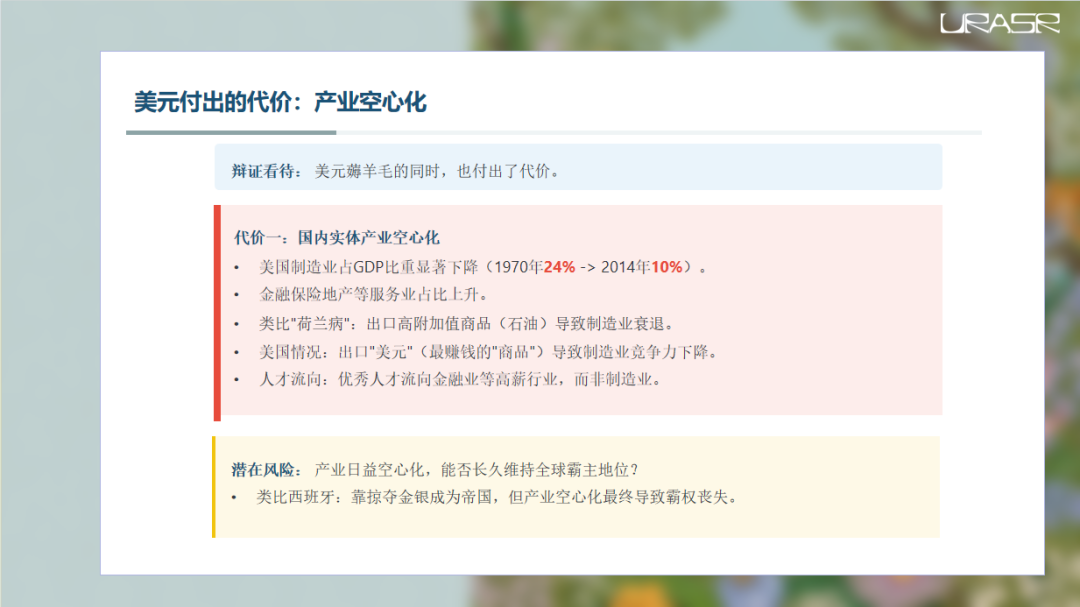
当布雷顿森林体系解体后,黄金的价格从35美元一盎司到现在突破了3000美元一盎司,黄金的飙涨也就意味着美元相对黄金的贬值。
在美元计价的黄金价格不断飙升的过程中,美国的贸易赤字就明显地上升,最终停留在高位。
美国也从布雷顿森林体系解体前的贸易顺差国,转变成了贸易逆差国。
这背后的逻辑很简单:美联储能不断印钞,而这些无成本创造的美元,靠着全球对其购买力的认可,能让美国从全世界买到想要的商品。
这样一来,美国不用靠多生产,光靠印钞就能满足需求,自然会催生出旺盛的国内消费。
结果就是,美国的内需规模远远超过了它自己的产出能力,形成了明显的供需失衡。
所以,美元作为全球储备货币的属性,才是美国长期贸易赤字的根本原因。
可以说,美国通过发行美元,薅了全球的羊毛。
当然,凡事都有两面性。
美元在薅羊毛的同时,也付出了代价。
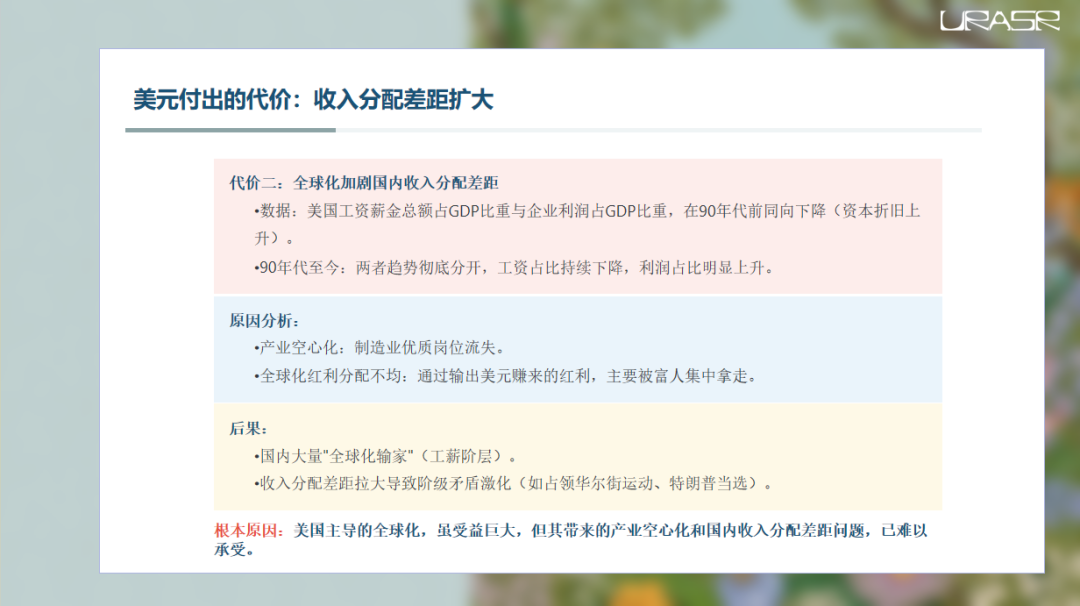
第一个主要的代价,就是美国国内实体产业的空心化。
你看美国制造业占GDP的比重,从1970年的24%降到2014年只有10%了。
与此同时,金融、保险、地产这些服务业的占比却明显上升。
这有点像经济学里说的荷兰病。
荷兰当年发现了北海油田,大量出口石油和天然气,因为石油天然气更能挣钱,没人愿意辛辛苦苦干制造业了,结果制造业就开始衰退。
美国的情况更夸张,它比荷兰卖石油更简单,只需要出口美元,就能换回其他国家的商品。
美元成了美国最有出口竞争力的商品,美国金融业也成了最有竞争力的行业。
而美国国内的制造行业,都竞争不过美元的出口,所以就衰落了。
对于美国的优秀人才来说,如果可以通过金融行业能挣更多钱,谁还愿意去制造业辛苦挣钱呢?
所以,只要美元还在大量出口,美国产业空心化的问题就解决不了。
这就带来一个潜在的风险:一个产业日益空心化的国家,一个制造业产品越来越生产不出来的国家,它能够长久保有它的全球霸主地位吗?
想想西班牙,曾经靠从南美开采回来的大量黄金和白银成为最强大的帝国,但也造成了产业空心化,最后导致了霸权地位的丧失。
美国现在的情况,是不是也有点类似?
第二个代价,是全球化导致美国国内收入分配差距越来越大。
我们看一组数据:美国工资薪金总额占GDP的比重,和企业利润占GDP的比重,在20世纪90年代之前,基本上是同方向走低的,这是因为资本不断积累,资本折旧在经济中的占比上升了。
但是,从90年代到现在,这两个趋势彻底分开了:工资占比持续下降,而企业利润占比却明显上升。
工资主要流向劳工,利润主要流向资本家。
这说明什么?说明过去三十多年全球化过程中,美国劳工和资本家的收入差距在不断拉大。
原因有两点:一是产业空心化,制造业提供的那些相对好的工作岗位流失了;
二是美国通过输出美元赚来的全球化红利,主要被富人集中拿走了。
美国这个全球化的受益国,薅了全球的羊毛,但在国内没有做好分配,使其过度集中于少部分人,导致国内有大量的全球化输家,也就是工薪阶层。
这种收入分配差距拉大,结果一定是阶级矛盾的激化。
你看,2011年美国的占领华尔街运动,以及特朗普两次当选,都是这种阶级矛盾激化的表现。
所以,美国主导的全球化,虽然让美国赚足了全球化的红利,但导致的产业空心化和国内收入分配差距拉大的后果,也越来越承受不起。
这就是美国转向逆全球化路线的根本原因。
面对这些挑战,美国有没有更好的选择呢?
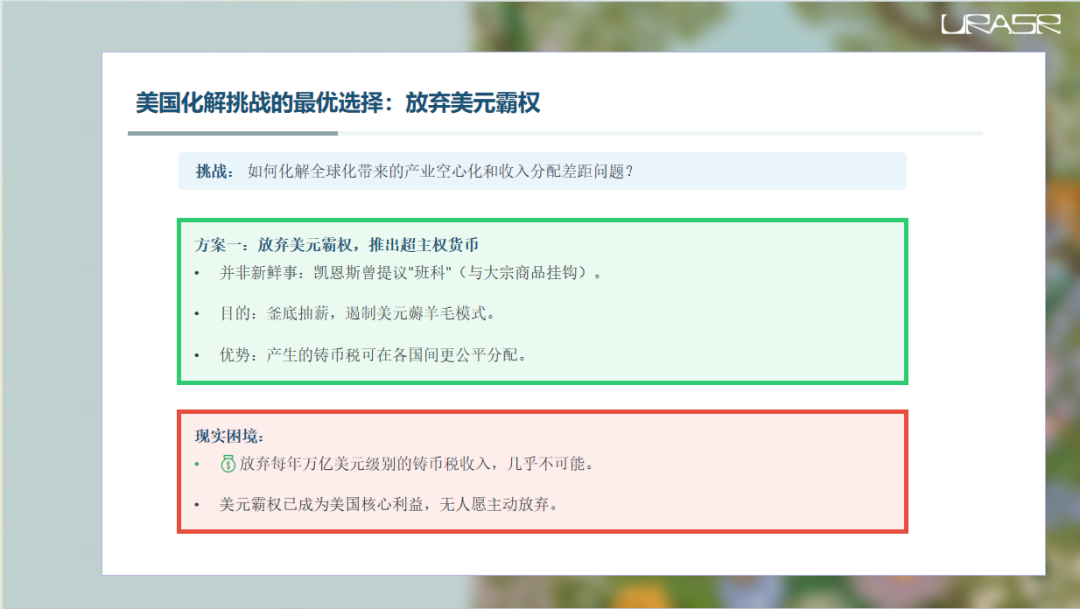
理论上是有的。第一个选择,就是放弃美元霸权,推出一种超主权货币作为全球支付工具。
其实这想法也不是新鲜事,二战快结束的时候,凯恩斯就提过方案,要成立一个国际清算联盟,发行一种跟三十种大宗商品挂钩的班科作为超主权货币,只不过当时被美国否决了。
美国靠美元霸权薅了大半个世纪的全球羊毛,但也付出了产业空心化的代价。
要遏制这种局面,釜底抽薪的办法,就是让美元不再是国际储备货币,转而建立一种超主权货币。
这种新货币产生的铸币税,也就是货币发行带来的收益,可以在各国之间更公平地分配。
这听起来是不是很美好?
但现实是,美国根本做不到这一点。为啥?
因为每年万亿美元级别的铸币税收入,对美国来说,那可是实实在在的利益,是核心利益的一部分,谁会主动拱手让人呢?
这几乎是不可能完成的任务。
第二个更好的选择,是推行共同富裕政策,缩小国内收入差距。
美国现在的问题是,全球化带来的红利,太集中在少数人手里了,太多人成了失败者。
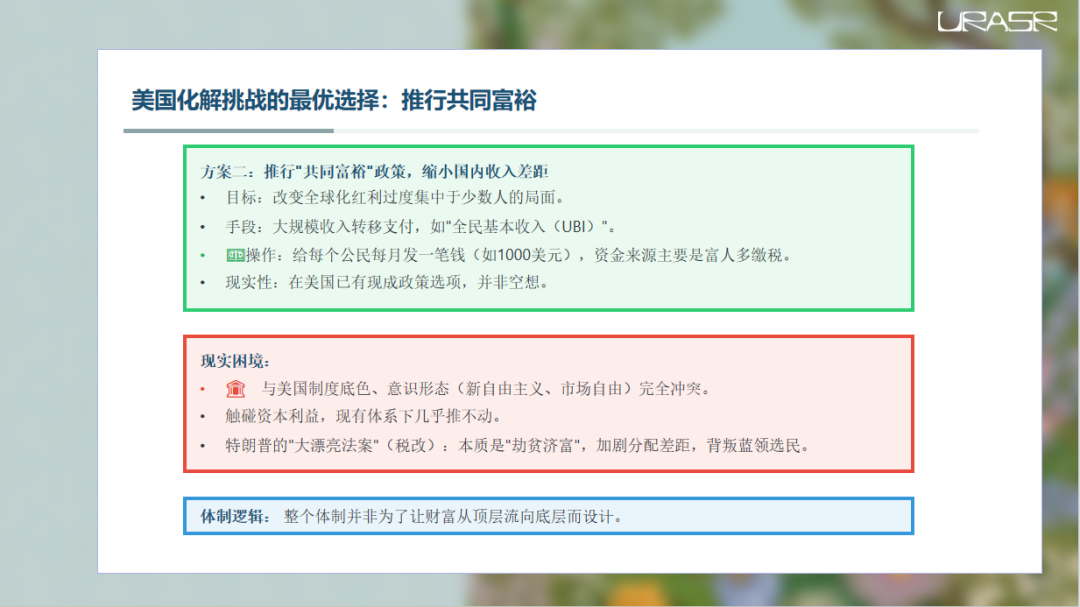
要改变这一点,就得搞大规模的收入转移支付,比如近些年热议的全民基本收入UBI。
简单说,就是给每个美国公民每月发一笔钱,比如1000美元。
这笔钱对穷人来说是雪中送炭,对富人影响不大,能直接改善底层生活,而钱的来源主要是让富人多缴税。
这方案在美国其实已经有现成的政策选项了,并非空想。
如果能做到这两点,放弃美元霸权和推行共同富裕,美国在全球化中遇到的麻烦完全可以化解。
但美国同样做不到第二点。为啥?
因为搞共同富裕政策,跟美国的制度底色、意识形态完全冲突。
美国是信奉新自由主义的资本主义国家,骨子里强调市场自由、少政府干预。
大规模的转移支付、全民基本收入这类政策,相当于从根本上触碰资本的利益,在现有的体系下,几乎推不动。
就连特朗普这种靠蓝领工人支持上台的总统,也没能真正解决这个问题。
他最近推出的那个所谓的大漂亮法案,本质上是劫贫济富,给富人大幅减税,却砍掉了穷人们数千亿美元的医疗补助、食品券等福利。
这种政策只会让美国的收入分配差距越拉越大,实际上背叛了他的核心选民蓝领工人。
毕竟,整个体制的逻辑,就不是为了让财富从顶层流向底层而设计的。
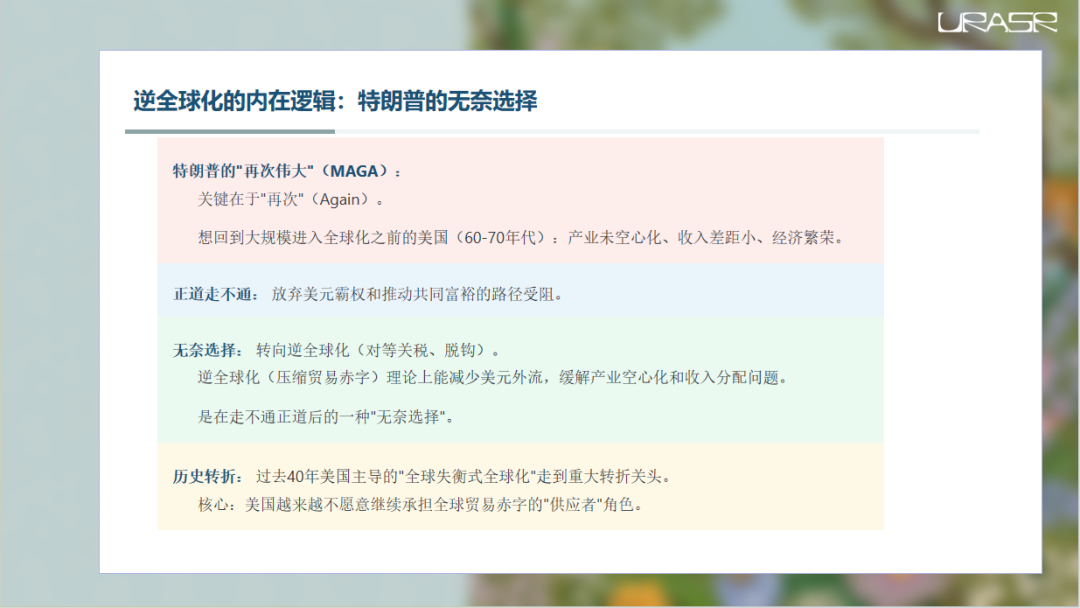
特朗普的口号是让美国再次伟大。
这个再次,其实点出了他的核心诉求。
他想回到的,其实是美国大规模进入全球化之前的那个状态,大概就是上世纪六七十年代那种产业没空心化、国内收入差距小、经济繁荣的美国。
可惜,那条通过放弃美元霸权和推动共同富裕来实现再次伟大的正道,美国走不通。
所以,最终只能转向逆全球化这条路,比如搞对等关税、脱钩。
从逻辑上看,特朗普搞对等关税,目的是压低美国的贸易赤字。
而美国的贸易赤字,根源在于美元持续向海外输出,这种输出正是美国产业空心化、国内收入差距拉大的重要推手。
按这个逻辑,如果特朗普真能把贸易赤字压下来,理论上确实能减少美元外流的规模,或许能在一定程度上缓解全球化给美国带来的那些挑战。
所以,他选择用对等关税、脱钩这些逆全球化手段,虽然算不上上策,却也是在走不通正道后的一种无奈选择,有其内在的逻辑。
从这个角度看,过去四十多年美国主导的那种全球失衡式全球化,其实已经走到了一个重大的历史转折关头。
这不是说它会立刻终结,但方向上的改变已经到来。
这个转折的核心是什么?
就是过去四十多年里,美国一直是为全球提供贸易赤字的供应者,但现在它越来越不愿意干这事了。
在这种背景下,未来全球化往哪走,中国的选择就变得至关重要。
首先得明确,中国也是全球化的受益国。
别看我们几万亿外汇储备,某种程度上是对美国的补贴,但加入WTO后的二十多年,我们靠外需弥补了国内需求的不足,经济才能一路向好,特别是2008年金融危机前的繁荣,外需功不可没。
总体来说,中国是赚了的。
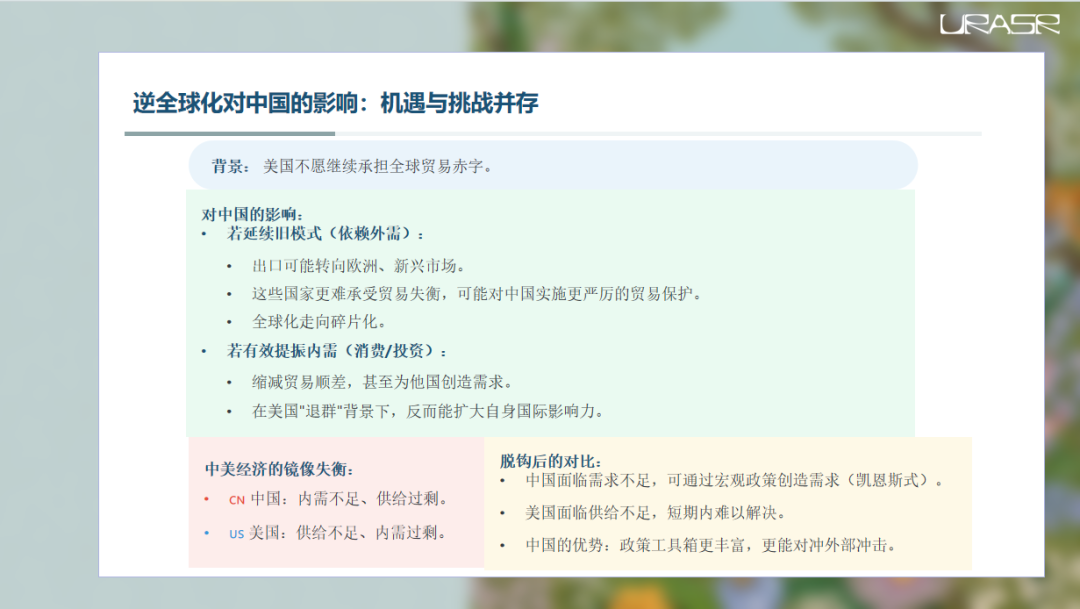
但是,问题来了。当美国越来越不愿意承担全球贸易赤字,如果中国还延续过去的模式,国内需求依旧不足,大量产品继续依赖出口,那这些出口可能会更多地转向欧洲和新兴市场。
可连美国都扛不住的贸易失衡,这些国家更扛不动。
到时候,欧洲和新兴市场必然会对中国搞更严厉的贸易保护。
这么一来,全球化就会越来越碎片化。
这就是如果中国不改变增长模式,继续依赖外需,最终可能面临的全球化前景。
反过来想,如果中国能有效提振内需,不管是消费还是投资都做起来,从而缩减贸易顺差,甚至为其他国家创造需求,那么在美国逐渐退群的背景下,反而能扩大自身在国际经济中的影响力。
中美经济有种镜像式的失衡:中国是内需不足、供给过剩,美国则是供给不足、内需过剩。
一旦脱钩,中国面临的是需求不足,而美国面临的是供给不足。
内需是能凭空创造的。凯恩斯在《通论》里就提过,需求不足时,政府哪怕故意挖坑再填上,反复折腾也能创造需求。
这事儿从微观逻辑看不懂,觉得没意义、没回报,但从宏观逻辑看,就是能创造需求,解决内需不足的问题。
所以,中国只要政策用对,完全能对冲外部冲击。
而美国的供给不足,可不是短期内能解决的。
所以,从这个角度看,中国的牌其实更多。
不过,最近特朗普的政策态度又变了,为什么呢?
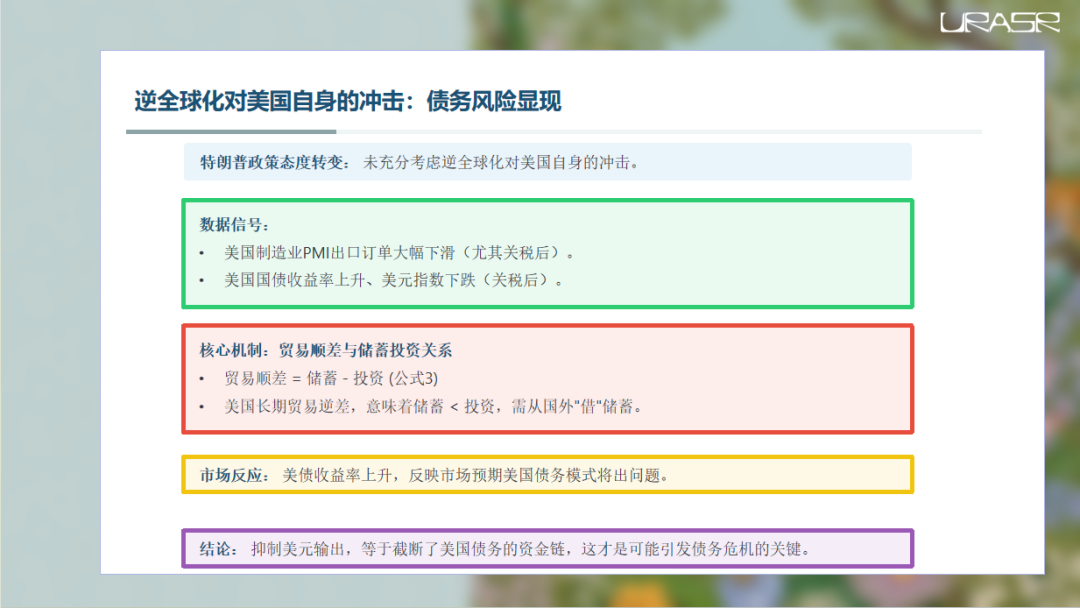
因为他搞对等关税的时候,可能没想清楚逆全球化对美国自身的冲击有多大。
你看数据就知道了:美国制造业PMI里的出口订单大幅下滑,特别是4月2号关税推出后,其他国家的反制让美国出口跌得更明显。
还有,美国国债收益率上升,美元指数下跌,这些都是促使他转向的重要原因。
这里面有个关键的机制,涉及到贸易顺差和储蓄投资的关系。
我们再来看一个公式:贸易顺差等于储蓄减去投资。
如果一个国家像美国那样长期贸易逆差,说明它国内的储蓄不够用,储蓄规模小于投资规模,得从国外借储蓄来补缺口。
反过来,贸易顺差就意味着国内储蓄多于投资,相当于向国外输出了多余的储蓄。
美国长期贸易赤字,本质上就是它从其他国家借储蓄。
这种模式支撑了美国的高消费、高内需和高外债。
它欠了很多外债,好在是用美元借的。
只要美元霸权还在,各国认美元,美国的债务就不愁:各国会把储蓄换成美元,投到美国金融市场买国债等资产,源源不断供血。
但现在,美国搞对等关税,目的是压缩贸易赤字。
这会带来一个连锁反应:贸易赤字少了,美元流向海外的量也会跟着减少。
这意味着什么?像中国这样有储蓄的国家,想把储蓄换成美元会更难,因为美元流出来少了。
各国的储蓄就没法像过去那样,换成美元再投回美国金融市场,只能换成其他资产。
简单来说,对等关税压缩贸易赤字的同时,也掐断了别国向美国输送储蓄的通道。
美国能从海外借到的储蓄少了,那种靠持续借外债维持的高债务模式,自然就难以为继了。
这才是真正可能让美国债务崩盘的关键:抑制美元输出,等于截断了债务的资金链。
所以我们看到,美国搞出对等关税后,美债收益率明显上升。
原因很简单:市场都明白,美国这么搞,其债务模式难以为继,迟早要出问题。
有了这种预期,投资者自然会抛售美元和美债美元下跌、美债价格下跌,收益率上升,其实正是特朗普搞对等关税、逆全球化给自己带来的压力体现。
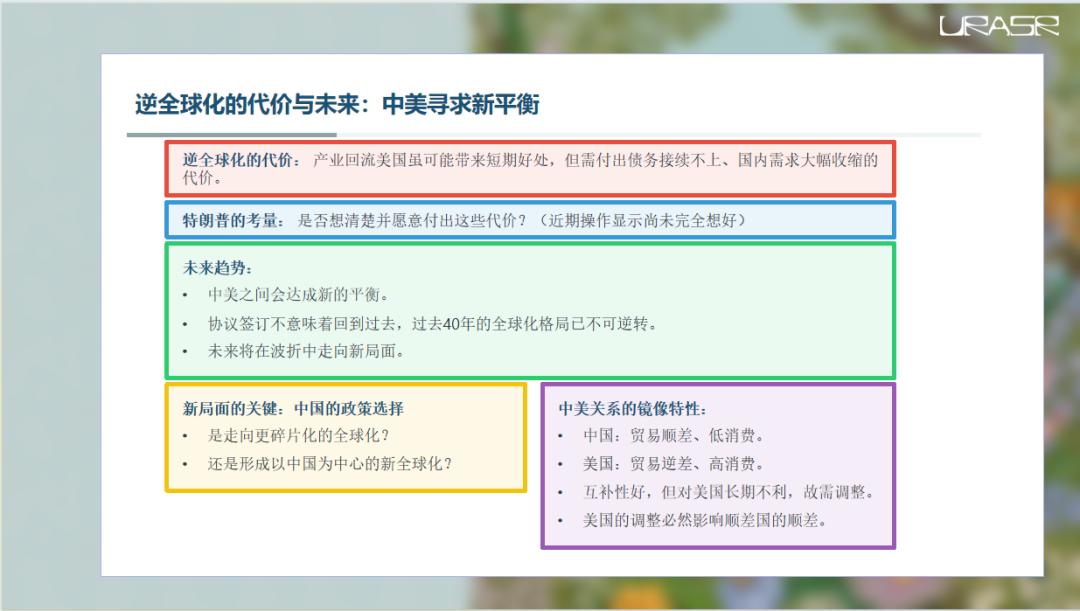
凡事都是辩证的。美国在全球化中占了全球的便宜,却也付出了产业空心化、国内收入差距拉大的代价。
现在想走逆全球化,让产业回流美国,就算真能尝到产业回归的甜头,也得付出债务接不上、国内需求大幅收缩的代价。
这个代价,特朗普想清楚了吗?愿意付吗?
从美国近段时间的一系列操作来看,他好像还没完全想好。
但我坚信,中美之间会达成一个新的平衡。
至少在明年11月3号美国中期选举前,特朗普肯定想跟中国达成一个大协议,至少能向选民宣称我又赢了。
特朗普的对等关税虽然在推动全球化走向终局,但不会立刻结束,中间会有反复,可能还会达成一些协议。
但要提醒大家的是:别以为协议签了,一切就能回到过去。
过去40年的全球化,明确回不去了。
未来会在不断的波折中,逐渐走向一种新局面。
至于这个新局面是什么?
是更碎片化,还是形成以中国为中心的新全球化?
关键就看中国的政策选择了。
从中美两国的商品与服务的顺差占比和居民消费占比来看,中美是一种镜像的关系。
中国表现出贸易顺差和低消费,而美国表现出贸易逆差和高消费。
在全球失衡中,这种镜像关系能有比较好的互补特性。
但从美国的角度看,这种镜像包括其他顺差国对美国长期来看是不利的,所以它要做调整。
当然,随着美国对贸易顺差国的政策调整,也一定会影响到顺差国的顺差。
好,我们把目光转向中国自身。
面对美国逆全球化的挑战,中国有哪些应对办法?
以及该如何分析中国的应对举措呢?
中国经济所出现的一些困难,很大程度上是因为没有把一些理论问题作出妥善的回答。
而这些理论问题中,最重要的问题就是:经济发展的前提条件是什么?
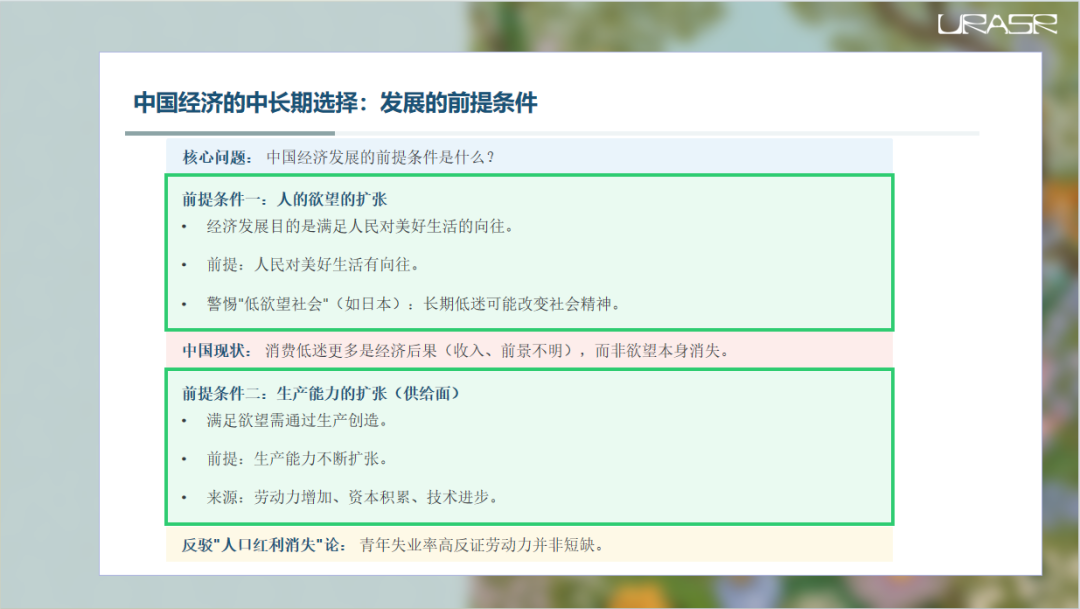
第一个前提条件,是人的欲望的扩张。
经济发展最终目的是为了满足人民群众对美好生活的向往。
所以,第一个前提,就是人民群众得有对美好生活的向往。
如果大家都不想好了,那经济就没法发展。
大前研一在《低欲望社会》这本书里就指出了日本的危险,他说现在的日本已经步入国民失去消费欲望的低欲望社会,国民的低欲望才是日本经济低迷的元凶。
虽然我们现在也担心年轻人躺平、缺乏欲望,但我认为中国现在还没有进入低欲望社会。
中国现在的消费低迷,很大程度上是因为收入不好,未来前景看不清楚,所以大家消费比较低迷,它更多是个经济的后果。
但如果长期低迷下去,比如十年或者三十年,使得一代人都在这样的环境中成长起来,整个社会的精神就会变了。
第二个前提条件,是生产能力的扩张,也就是供给面。
就算人类的欲望不断扩张,但我们生活的这个自然界并不会让我们心想事成。
所以,那些满足我们欲望的东西,很多是需要我们自己生产出来的。
因此,经济要发展,就得把那些自然界没有的东西生产出来。
只有生产能力不断扩张,生产出东西来,经济才有可能发展。
生产能力的扩张又来自三个方面:劳动力增加、资本积累和技术进步。
很多人认为现在中国经济增长的低迷,与中国人口红利的消失有很大关系。
要是人口红利终结是中国经济增速放缓的主因,那近几年应该出现这样的情况:因为老龄化,年轻人不够用了,岗位招不到年轻人,导致生产上不去,经济增长因此减速。
但现实是,青年失业率高达百分之十几,年轻人反而找不到工作。
这说明所谓人口红利终结导致经济减速的说法,站不住脚。
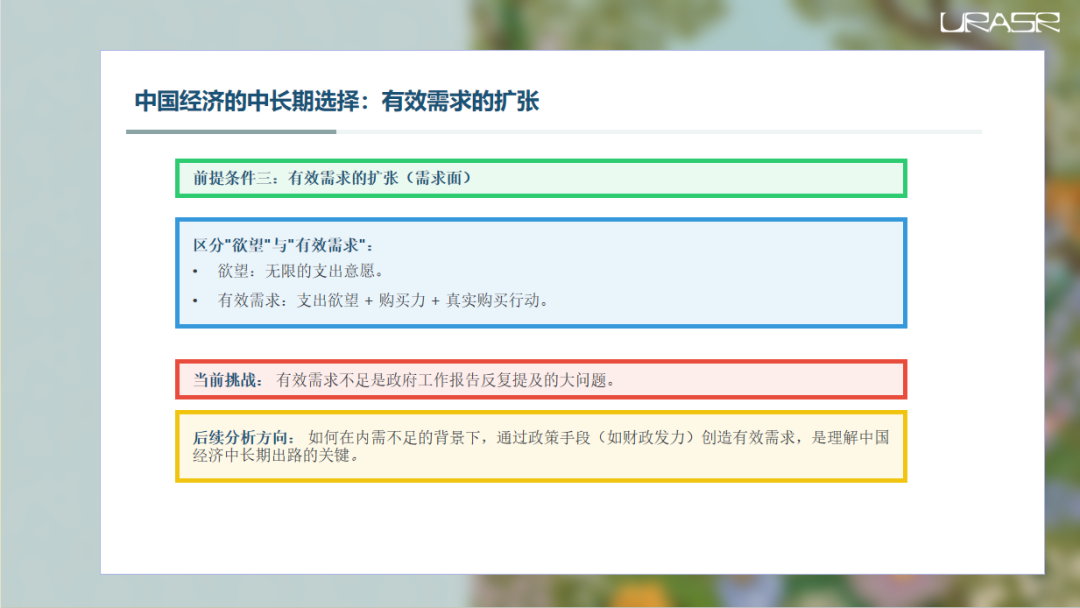
第三个前提条件,也是当前中国经济面临的一个大问题,就是有效需求的扩张,也就是需求面。
最近三年的政府工作报告里,总理都提到有效需求不足是经济的大问题。
有人可能会觉得这是个悖论:需求不就是欲望吗?
人的欲望明明是无限的,怎么会不足呢?
其实问题出在没分清欲望和有效需求这两个概念。
有效需求不是单纯的支出欲望,而是支出欲望与购买力的结合,并且真的付诸了购买行动。
也就是说,你得有钱,还得愿意花钱,而且确实花了钱,这才算有效需求。
所以,当前中国经济面临的挑战,很大程度上是如何在有效需求不足的情况下,通过政策手段,比如我们前面讨论过的财政发力,来创造足够的有效需求,从而推动经济的中长期发展。
这正是我们以后需要深入探讨的方向。