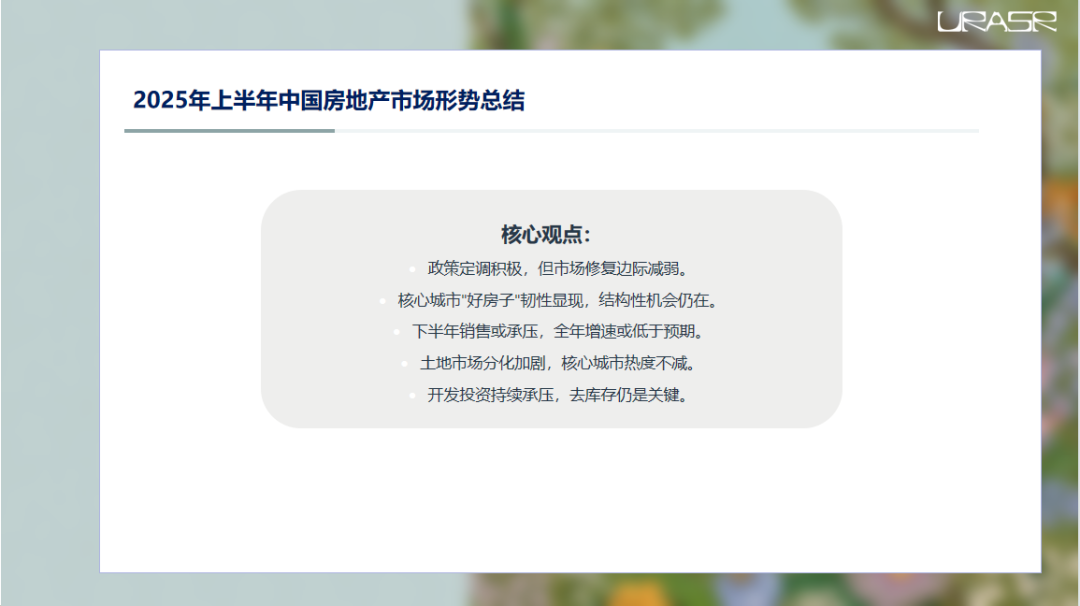
咱们直接来看2025年上半年的房地产市场。
去年底那波政策组合拳打下来,一季度确实有点起色,止跌回稳的苗头看到了。
但到了二季度,这势头好像有点歇菜了,边际上减弱了。
好消息是,核心城市那些好房子还是挺能扛,说明大家对品质的需求还是有的。
不过,整体来看,下半年的压力可能更大,销售增速恐怕要往下走,全年表现可能不如年初预期那么乐观。
土地市场呢,也是冰火两重天,核心城市热火朝天,其他地方就比较冷清了。
投资端嘛,还是那个老问题,压力山大。
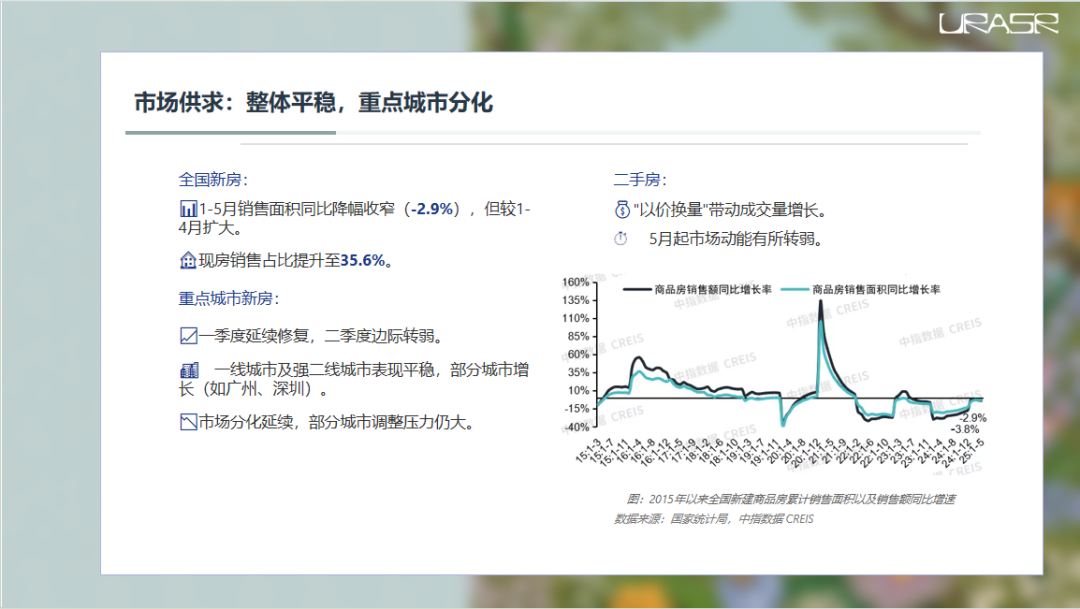
先看供求这块。全国新房市场,1到5月份的数据出来了,虽然同比降幅比去年小了,但跟前几个月比,又稍微扩大了一点点,说明修复的动力在减弱。
有意思的是,现房卖得比期房好多了,占比都快到三分之一了,这说明什么?
说明大家越来越谨慎了,宁愿买个看得见摸得着的,也不愿意再赌期房了。
再看重点城市,分化很明显。
北上广深这些一线城市,加上杭州、成都这些强二线城市,上半年表现还行,甚至有些城市像广州、深圳,因为基数低,增速还相当亮眼。
但你别高兴太早,很多城市调整的压力还是很大。
不过,好消息是,因为开发商捂盘惜售,加上前面卖得不错,现在市场上待售的房子少了,去化周期也短了,这说明去库存还是在进行中。
二手房这边,上半年靠降价促销,成交量是上去了,但到了5月份,感觉有点后劲不足,动能减弱了。
这背后的原因,后面我们会细说。
接下来看看新房卖的都是啥样的。
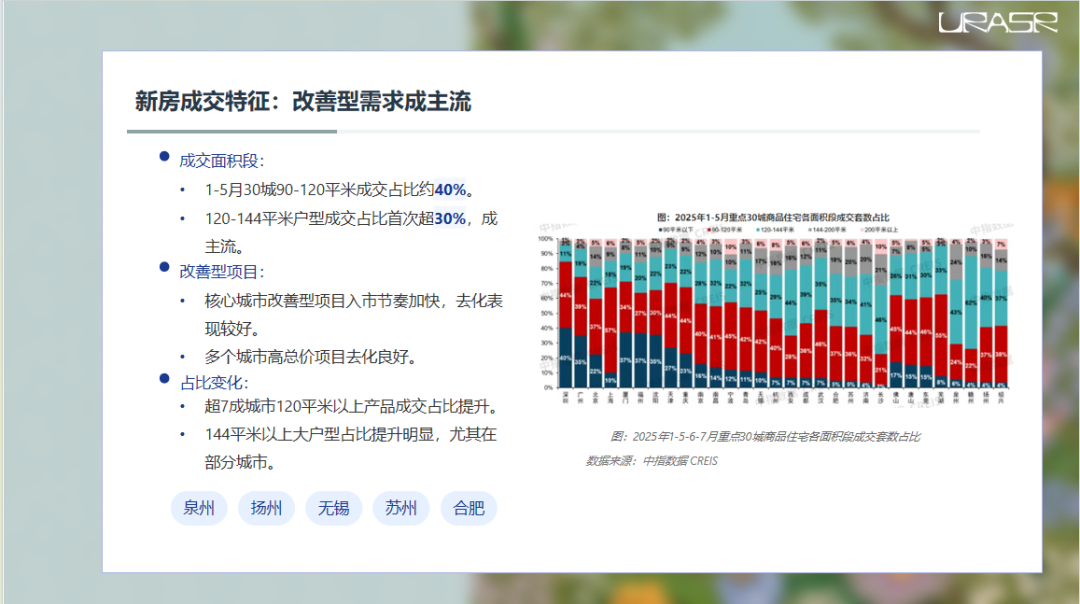
这张图很直观,横轴是城市,纵轴是不同面积段的成交占比。
你看,90到120平米这个主流户型,占比大概四成左右,稳得很。
但更值得关注的是120到144平米这个区间,首次超过了30%,成了绝对主力!
这说明什么?说明改善型需求真的起来了!
大家不满足于小户型了,要升级换代了。
具体到城市,超过七成的城市,大户型的成交占比都在增加。
特别是144平米以上的超大户型,像泉州、扬州、无锡这些地方,占比提升非常明显。
这背后反映的是什么?是居民收入预期的改善,是城镇化带来的家庭结构变化,也是开发商产品策略的成功。
核心城市里,那些定位高端、品质好的改善型项目,卖得特别快,很多高价盘都去化良好。
这说明,只要产品够好,价格合适,市场还是有买单的。
价格方面,新房和二手房的表现简直是冰火两重天。
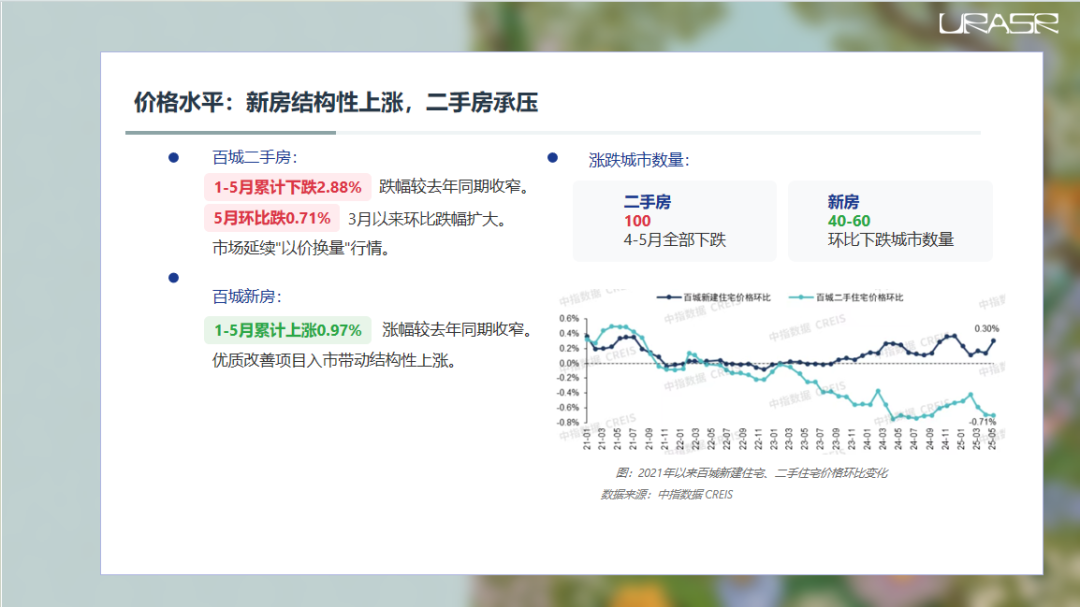
先看二手房,百城数据,1到5月累计跌了将近3%,跌幅比去年同期稍微收窄了点,但别高兴,从3月份开始,环比跌幅又开始扩大了,5月份跌了0.71%。这说明啥?
说明“以价换量”的策略还在继续,但效果似乎越来越有限,或者说,降价的空间和意愿都在加大。
再看新房,情况就完全不一样了。
1到5月,百城新房价格竟然累计上涨了近1%!
虽然涨幅比去年同期也收窄了,但这可是结构性上涨。为什么?
就是因为前面说的,那些优质改善型项目入市,拉动了价格。
这说明,只要产品够硬核,价格就能被接受,甚至还能涨。
当然,这种上涨不是普遍现象,而是集中在少数好项目上。
从城市来看,新房价格下跌的城市数量还算稳定,大概在40到60个之间。
但二手房就惨了,4、5月份,100个城市无一幸免,全部环比下跌!
这说明二手房市场的压力依然很大,短期内很难看到止跌的迹象。
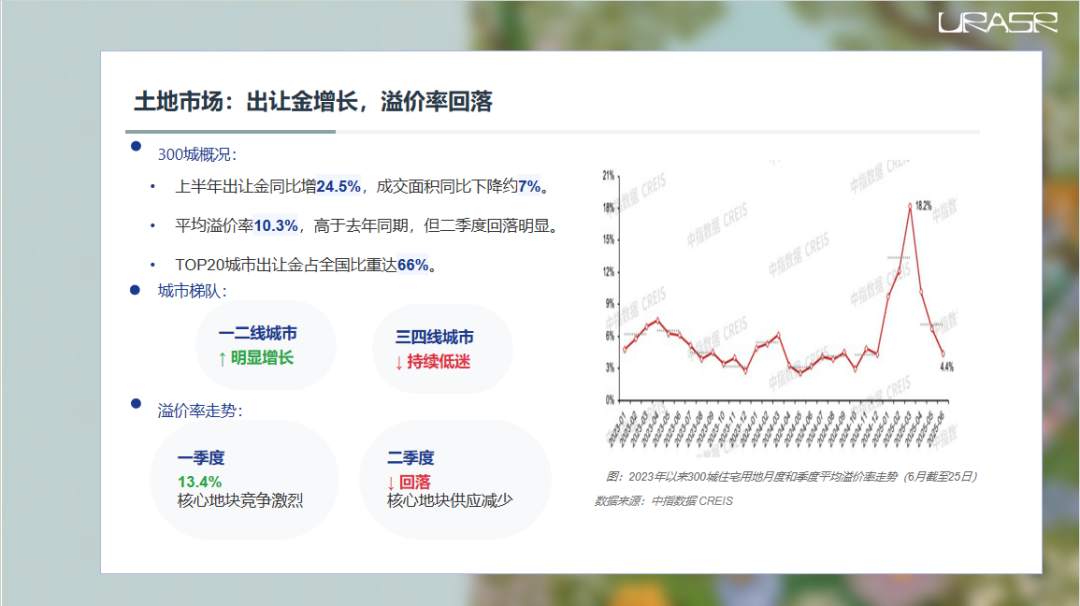
现在来看土地市场。上半年,300个重点城市住宅用地出让金同比增长了24.5%,听着挺吓人,对吧?
但仔细看,成交面积是下降的,而且降幅还不小。
这说明什么?说明房企拿地更精挑细选了,不是随便拿地了,而是集中火力抢那些核心地段的好地。
所以,溢价率就成了关键指标。
今年一季度,北京、杭州、成都这些地方,优质地块竞争激烈,地价屡创新高,导致300城平均溢价率一度飙到18%。
但是,二季度以来,情况变了。
一方面,核心城市的优质地块供应减少了,另一方面,房企也变得越来越谨慎,不敢再像以前那样疯狂举牌了。
所以,溢价率迅速回落,5月份只有6.7%,6月份更是降到了4.4%。
这说明土地市场的热度正在降温,回归理性。
而且,这种分化非常明显。
TOP20城市,也就是那些最热门的城市,它们的出让金占了全国的三分之二还多!
这说明土地市场的马太效应越来越强,强者恒强。
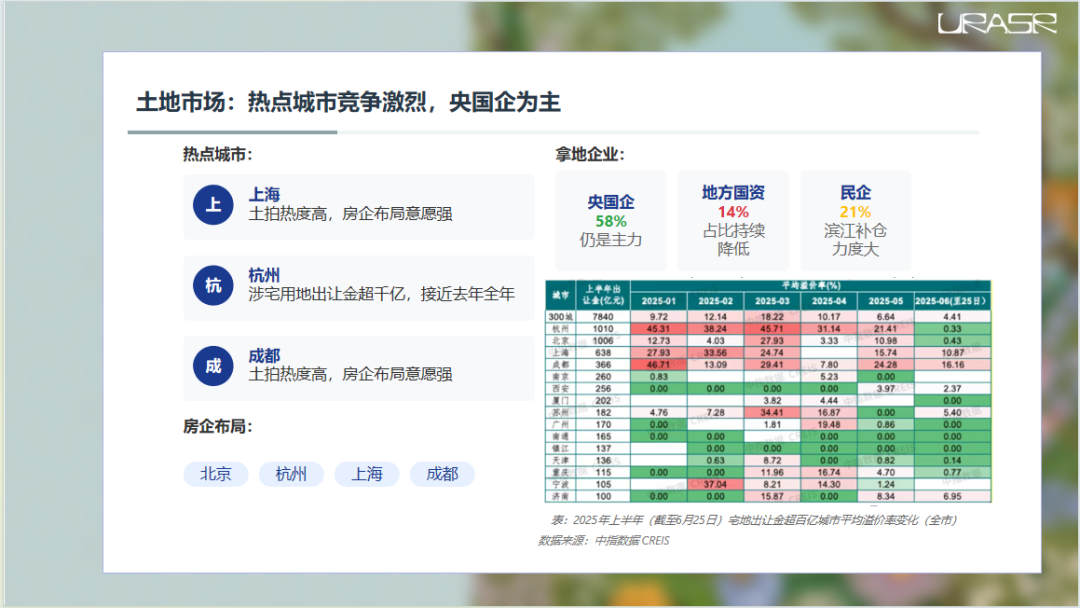
具体到哪些城市最热?上海、杭州、成都绝对是焦点。
上海徐汇东安新村三宗地,总价超过五百二十亿,刷新全国纪录!
杭州更是夸张,上半年涉宅用地出让金就超过了千亿,几乎相当于去年全年。
成都也是一样,核心区优质地块频频拍出高溢价。
这些地方,房企是真金白银砸钱,布局意愿非常强。
那谁在拿地呢?主力军还是央企国企,上半年拿地金额占了将近六成。
地方国资平台呢,占比大幅下降,看来地方政府兜底能力也在减弱。
民企这边,占比有所回升,主要是因为滨江集团这种头部民企还在积极补仓。
这说明,在当前环境下,央企国企凭借资金优势和政策支持,依然是拿地的主力。
从房企布局来看,北京、杭州、上海、成都这些城市,是各大房企必争之地,也是他们最重要的根据地或者重点深耕的城市。
这进一步印证了土地市场的集中度越来越高。
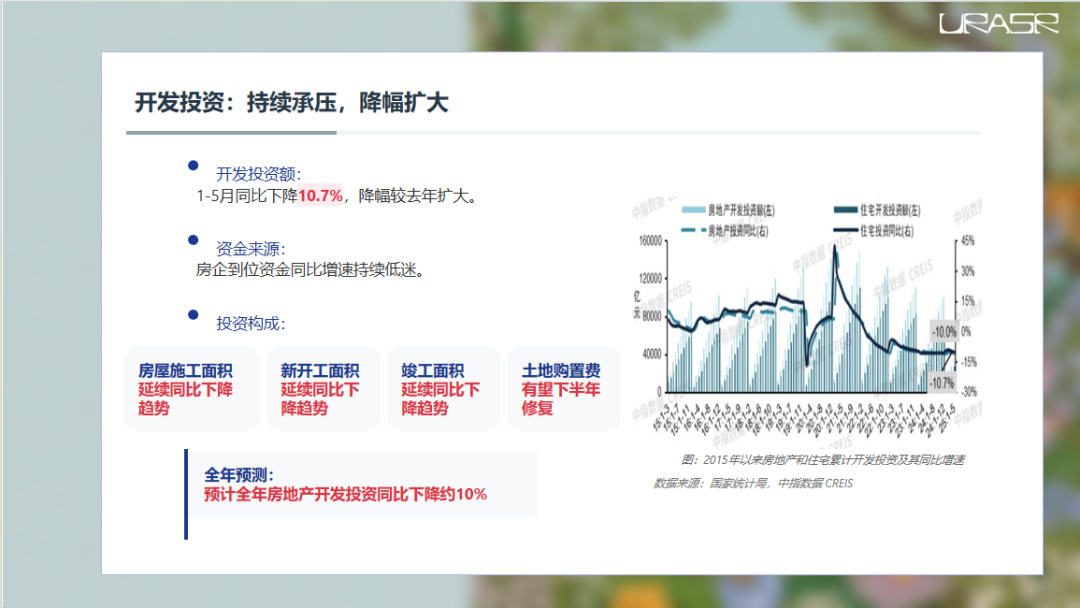
说完土地,再来看投资。
房地产开发投资,这是整个行业的晴雨表。
今年1到5月,全国房地产开发投资额同比下降了10.7%,而且这个降幅比去年同期还要大。
这说明什么?说明房企的投资意愿非常低迷,盖楼的速度明显放缓了。
为什么投资意愿这么低?
首先,房企的到位资金,也就是口袋里的钱,增长乏力,没钱就没法投资。
其次,从投资构成来看,无论是新开工面积、施工面积还是竣工面积,都在持续下降。
这就像一个链条,上游拿地少了,中间开工少了,下游竣工自然也就少了。
当然,上半年土地出让金有所回升,理论上应该能带动下半年的土地购置费修复,但整体来看,建筑工程投资的压力依然很大。
所以,综合判断,预计全年房地产开发投资还是会下降,大概在百分之十左右。
这对整个经济的影响,大家应该都清楚。
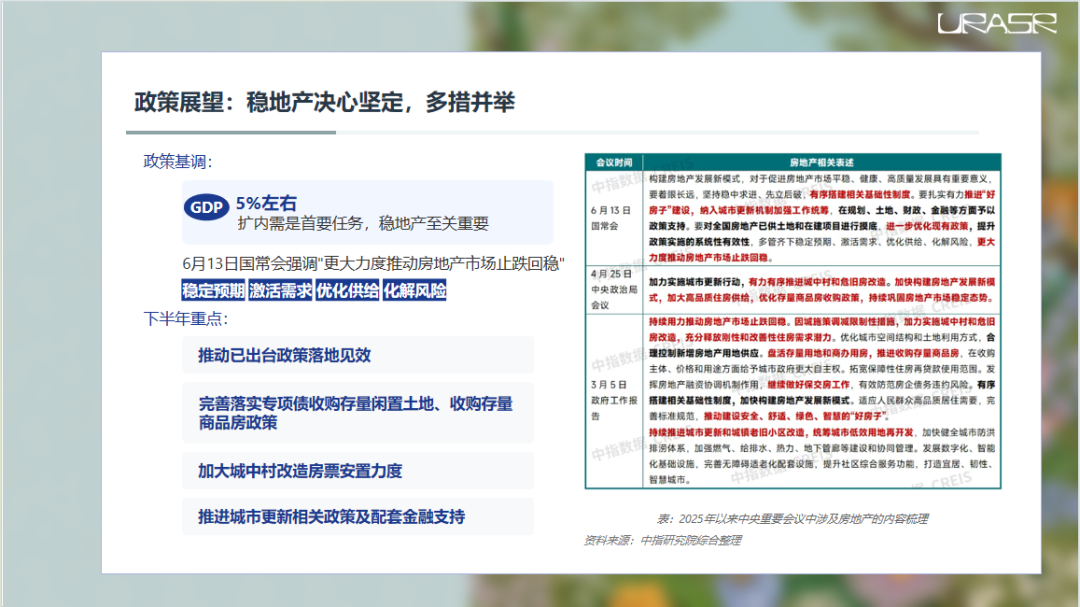
面对这样的市场,政策层面的态度是什么?
非常明确,就是要稳住!
今年GDP目标定在5%左右,扩内需是头等大事,而房地产作为国民经济的支柱产业,稳地产至关重要。
你看,6月13号的国常会,直接喊话要“更大力度推动房地产市场止跌回稳”,这信号够强烈了吧?
而且,这次明确了四大发力方向:稳定预期、激活需求、优化供给、化解风险。
这四个词,字字千钧。稳定预期,就是要让大家相信,政府有能力也有决心把市场稳住。
激活需求,就是要想办法让老百姓敢买房、愿意买房。
优化供给,就是要让市场上的房子更好、更符合需求。
化解风险,就是要解决那些烂尾楼、债务危机等问题。
下半年的重点,就是要把这些政策落到实处。
比如,专项债收购闲置土地和存量商品房,这个政策怎么落地?
城中村改造的房票安置力度会不会加大?
城市更新相关的金融支持会不会跟上?
这些都是关键。
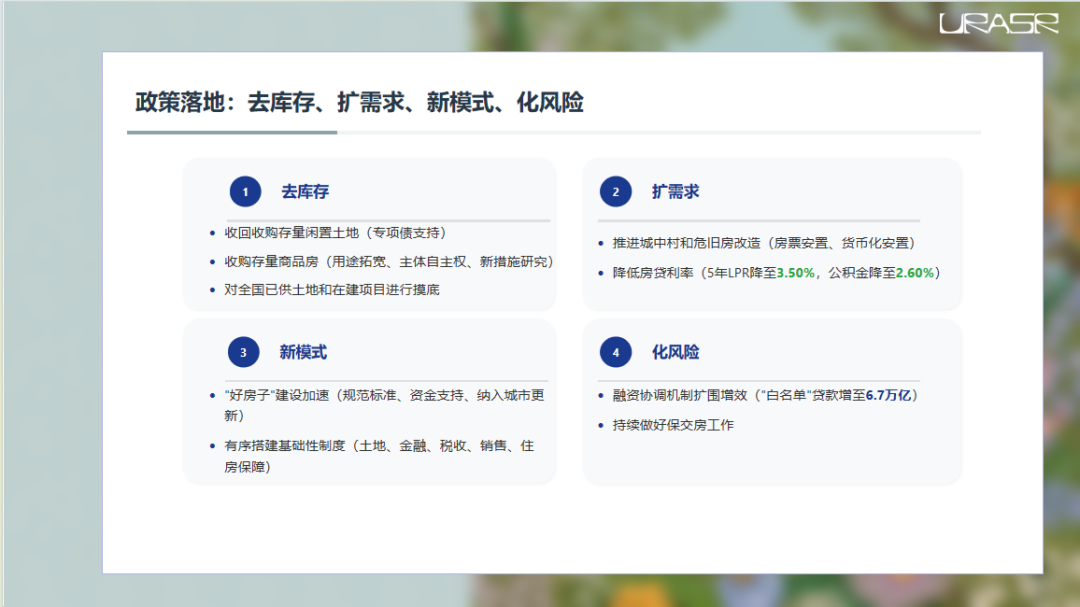
具体来看,这些政策是怎么落地的?
主要围绕四个方面。去库存。
这是当前最紧迫的任务之一。
一方面,用专项债来收储那些闲置的土地,盘活存量。
另一方面,也是更重要的,收购存量商品房。怎么收?
用途要拓宽,不能只用来做保障房,还可以搞租赁、养老等等。谁来收?
给地方政府更大的自主权。
未来可能还会出台更多新措施。
同时,还要对全国已供土地和在建项目进行一次彻底的摸底,心里有数才能精准施策。扩需求。
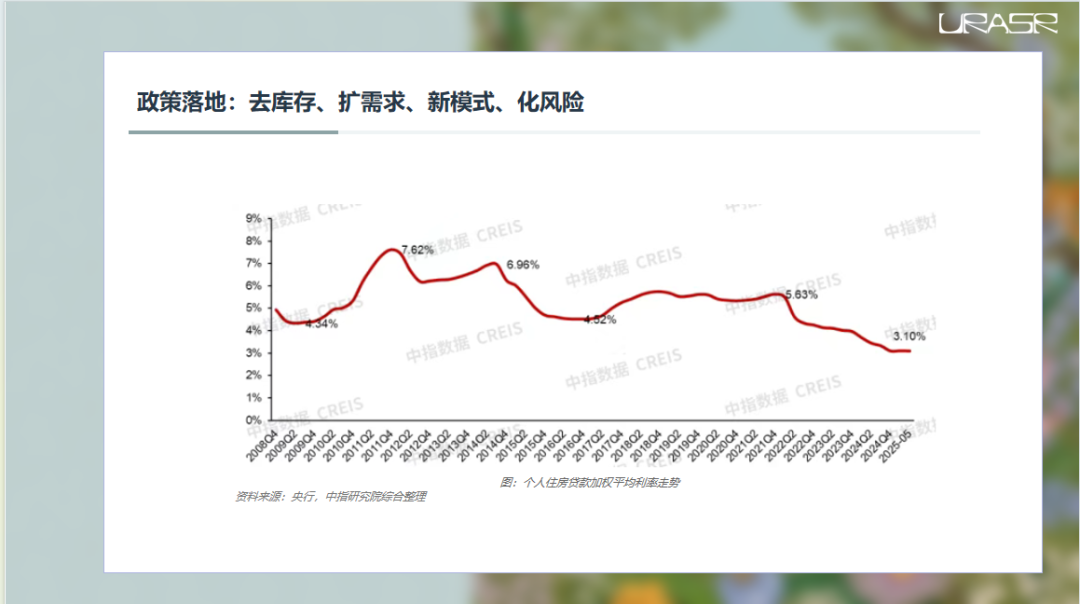
除了降低房贷利率,把LPR和公积金利率都降到了历史最低点,还有一个大招,就是大力推进城中村和危旧房改造。
这可是个巨大的市场,涉及到几百万甚至上千万套住房的需求。
通过房票安置、货币化安置等方式,既能改善民生,又能释放大量购房需求。新模式。
核心就是建设好房子。从标准制定、资金支持到纳入城市更新,都在加速推进。
同时,还要着手构建房地产发展的基础性制度,比如土地、金融、税收、销售、住房保障等,这需要时间,但方向是明确的。化风险。
继续发挥融资协调机制的作用,扩大白名单范围,让更多项目拿到贷款。
同时,保交楼工作必须持续做好,这是稳定市场信心的关键。
中央定了调,地方也不能闲着。
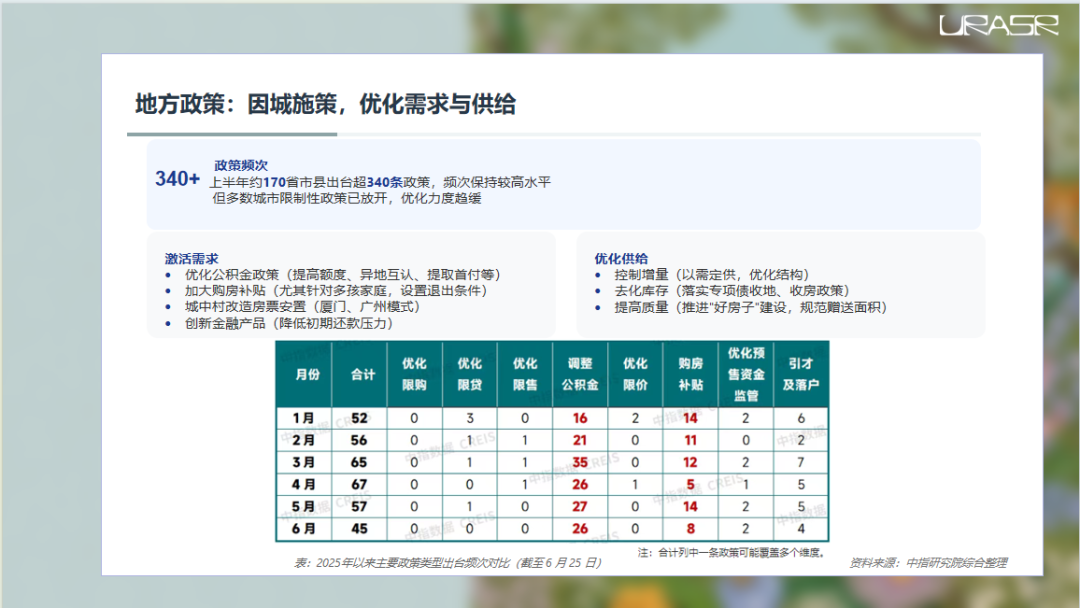
上半年,各地出台的政策数量依然不少,说明政策工具箱还在不断打开。
不过,因为很多城市的限购、限贷等限制性政策已经基本放开,所以后续的优化力度可能会有所放缓。
地方政策主要还是围绕两个方面:激活需求和优化供给。
激活需求方面,大家最熟悉的还是优化公积金政策,比如提高贷款额度、支持异地互认互贷、允许提取公积金付首付等等。
购房补贴也花样翻新,特别是针对多孩家庭,力度很大,但有些地方也设置了退出条件,防止有人薅羊毛。
城中村改造的房票安置,厦门、广州这些地方已经搞得有声有色,效果不错。
还有些地方推出了创新的金融产品,比如前十年只还利息,大大减轻了初期还款压力。
优化供给方面,主要是三个方面:一是控制增量,根据市场需求来确定土地供应,优化结构;
二是去化库存,落实好专项债收地收房的政策;
三是提高质量,大力推行好房子建设,同时规范一些不合理的赠送面积,让房子更实用、更健康。
展望下半年,市场会怎么样?
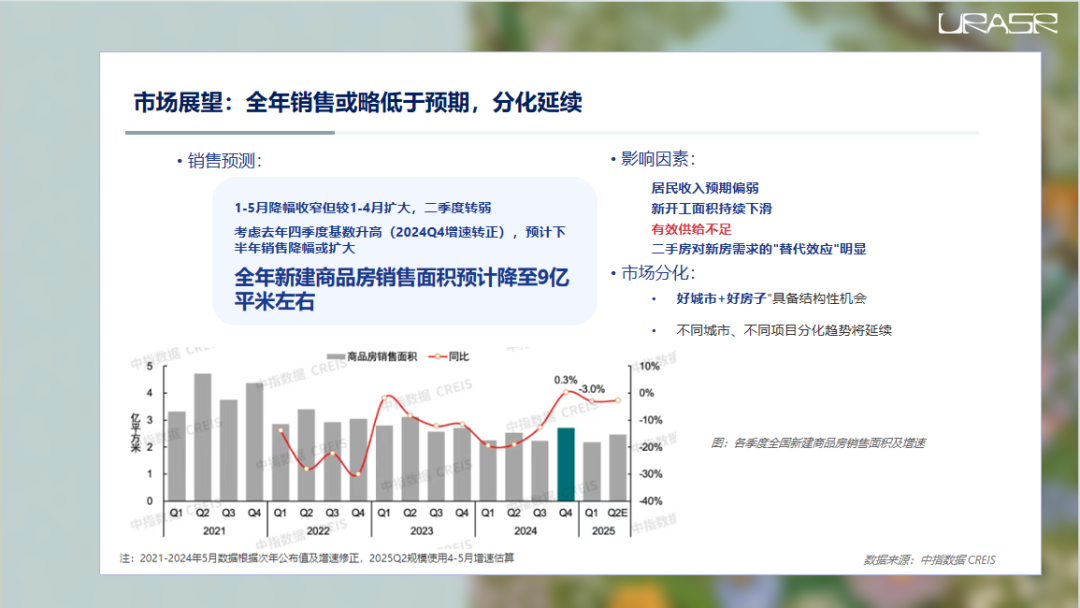
我们之前的预测是,全年销售面积增速可能略低于去年底的中性预测。
为什么这么说?首先,二季度市场确实转弱了,降幅扩大。
更重要的是,去年四季度因为政策刺激,销售基数抬高了,今年要跟上这个基数,难度就大了。
所以,预计下半年销售降幅可能会比上半年更大。
全年来看,新建商品房销售面积可能降到9亿平米左右。
影响销售恢复的因素,主要有三个:一是居民收入预期,大家对未来收入没信心,就不敢轻易买房;
二是新开工面积持续下滑,导致市场上新房供应不足,想买也买不到;
三是二手房市场太活跃,很多需求被二手房分流了。
在这种情况下,市场分化会更加明显。
所谓的“好城市+好房子”,也就是那些基本面好、政策给力、产品优质的项目,仍然具备结构性的机会。
但整体来看,不同城市、不同项目之间的差距会越来越大。
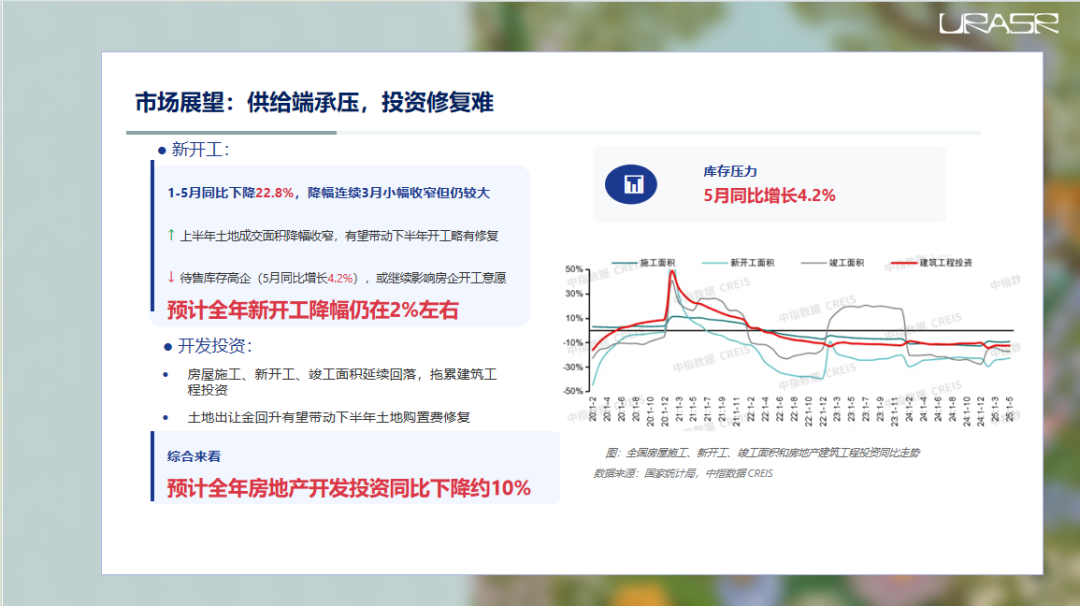
再来看供给端。新开工面积,今年1到5月同比下降了22.8%,这个降幅还是相当大的。
虽然上半年土地成交面积降幅有所收窄,理论上能带动下半年开工略有修复,但问题是,市场上待售的房子太多了,5月份商品房待售面积还在增长。
这么多房子压在那里,房企还有啥动力去新开工?
所以,预计全年新开工面积降幅可能还在2%左右徘徊。
开发投资方面,前面说了,建筑工程投资受施工、新开工、竣工面积下滑的影响,修复压力很大。
不过,上半年土地出让金的回升,有望在下半年带动土地购置费有所改善。
但综合来看,这两项加起来占了开发投资的九成以上,所以全年开发投资同比下降10%左右的预测,还是比较靠谱的。
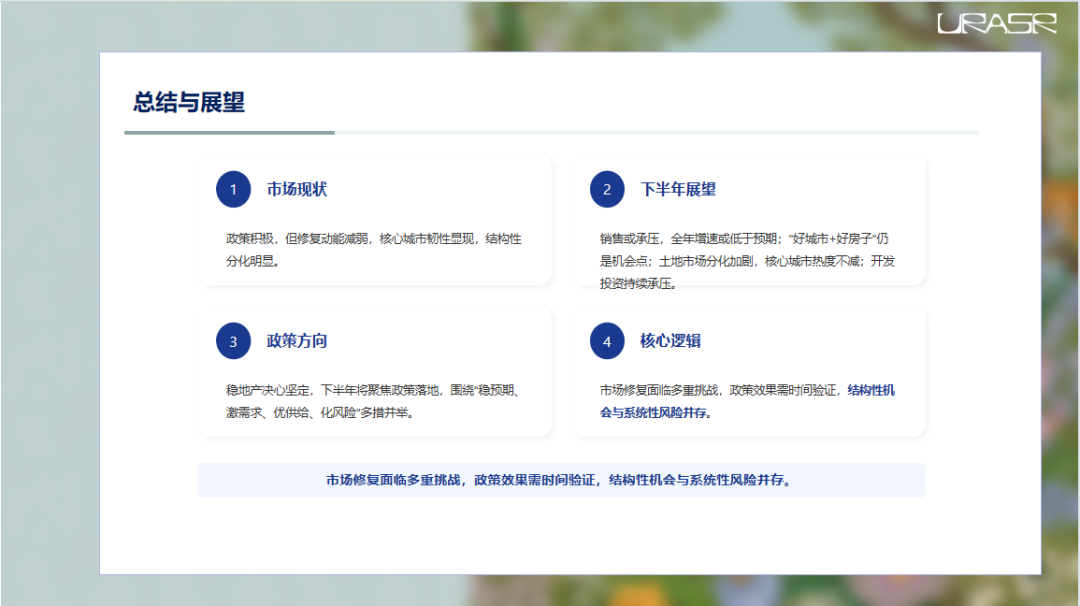
总的来看,2025年上半年,房地产市场就是在政策的呵护下,艰难地前行。
核心城市的韧性给了我们一些信心,但也掩盖不了整体修复动能减弱的现实。
下半年,挑战依然严峻,销售压力加大,投资修复困难,市场分化会更加明显。
好在,政策层面的决心是坚定的,下半年的重点就是要把这些政策真正落地,解决实际问题。
未来,市场能否真正走出困境,还需要我们持续观察和思考。