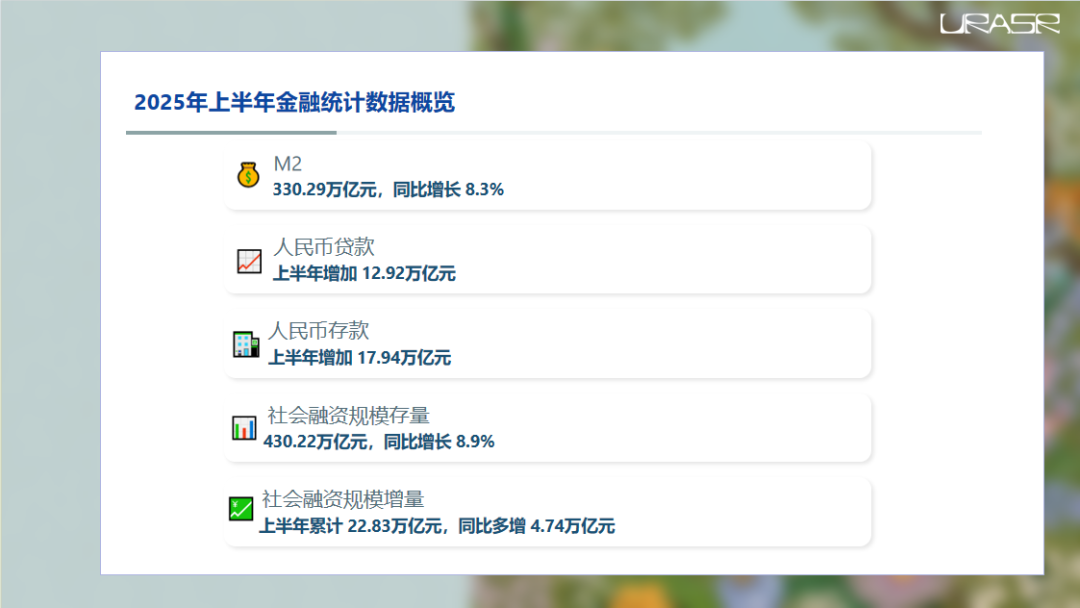
咱们直接来看2025五年上半年的金融数据。
整体来看,M2增速保持在8.3%,人民币贷款和存款都实现了显著增长,社会融资规模也延续了扩张态势。
这些数字背后,其实藏着不少值得琢磨的故事。
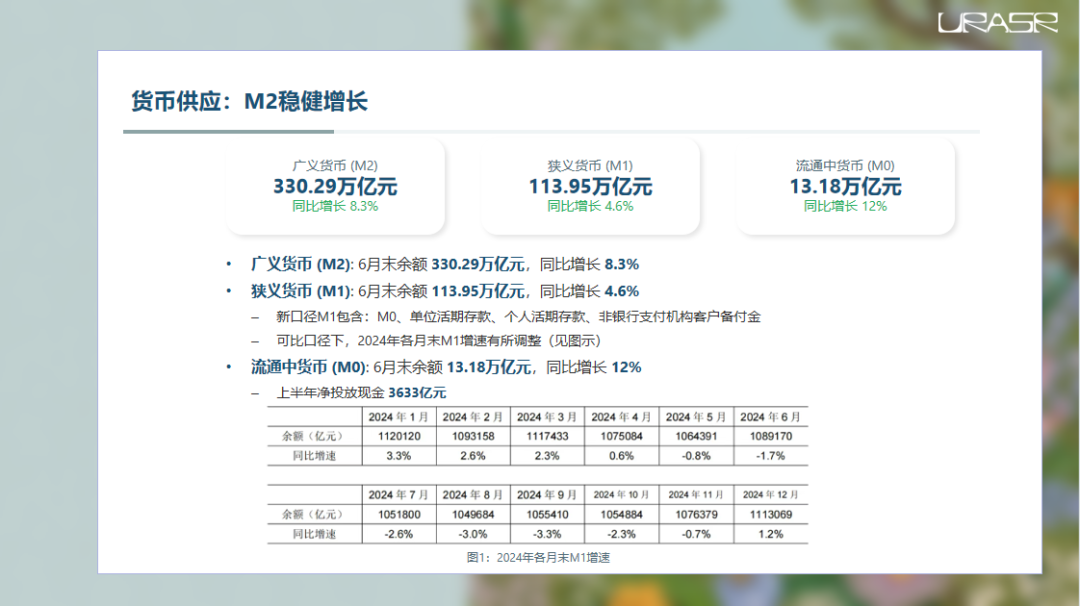
先看货币供应这块儿。M2,也就是广义货币,同比增长了8.3%,达到了330.29万亿,这个增速算是比较稳健的,说明基础流动性还是有的。
但有意思的是M1,狭义货币,同比增长只有百分之四点六。
这俩兄弟,M2和M1,增速差得有点远啊。这说明啥?
M2里的钱,有一部分可能还没真正活起来,还在银行账户里趴着,没有变成企业活期存款去支持日常运营,也没有变成个人活期存款用于频繁交易。
这就像水库里的水不少,但流到田里的灌溉渠里的水还不够多,经济的活力可能还需要进一步激发。
这里提到了M1的统计口径调整,从2025年1月开始,把支付机构的客户备付金也纳入了。
这个调整对理解M1的变化很重要,因为它直接影响了可比性。
大家可以看看这两张图,展示了调整前后的M1增速对比,直观感受一下这个变化。
再看M0,流通中的现金,同比增长了12%,达到了13.18万亿。
这说明大家手里的现金还是多了不少,上半年央行净投放了3633亿现金。
这背后可能有多种原因,比如大家更倾向于持有实物货币,或者某些季节性因素导致现金需求增加。
不过,M0增速高于M2,也侧面印证了前面说的M1增速偏低的问题,钱在体系内流转的速度可能没那么快。
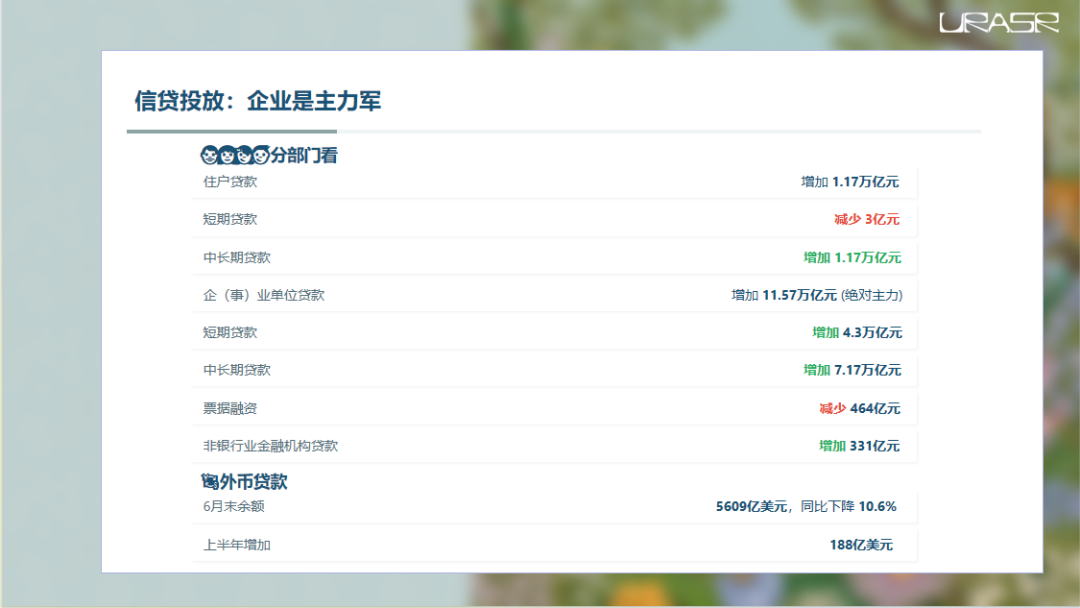
接下来看看信贷投放。上半年人民币贷款增加了12.92万亿,这个量相当可观。
但是,这笔钱主要流向了哪里呢?
答案是企业。企事业单位贷款增加了11.57万亿,占了绝对大头!
其中,中长期贷款更是猛增了7.17万亿,这通常被认为是实体经济投资的晴雨表,说明企业对未来的发展还是抱有信心,愿意进行长期投入。
短期贷款也增加了4.3万亿,可能反映了企业日常经营的资金需求。
相比之下,住户贷款只增加了1.17万亿,而且主要是中长期贷款,比如房贷、车贷这些,短期消费贷几乎没怎么变。
这再次印证了我们前面提到的M1增速偏低的问题,居民的消费意愿或者说消费能力,似乎并没有随着存款的增加而同步提升。
这就像家里存了不少粮,但做饭的热情不高,或者说,想吃好的,但手头暂时没那么多闲钱。
非银金融机构贷款增加不多,外币贷款则持续低迷,余额同比下降了10.6%。
这可能跟全球经济环境和资本流动有关,外资流入意愿不强。
说完借钱,再来看看存钱的情况。
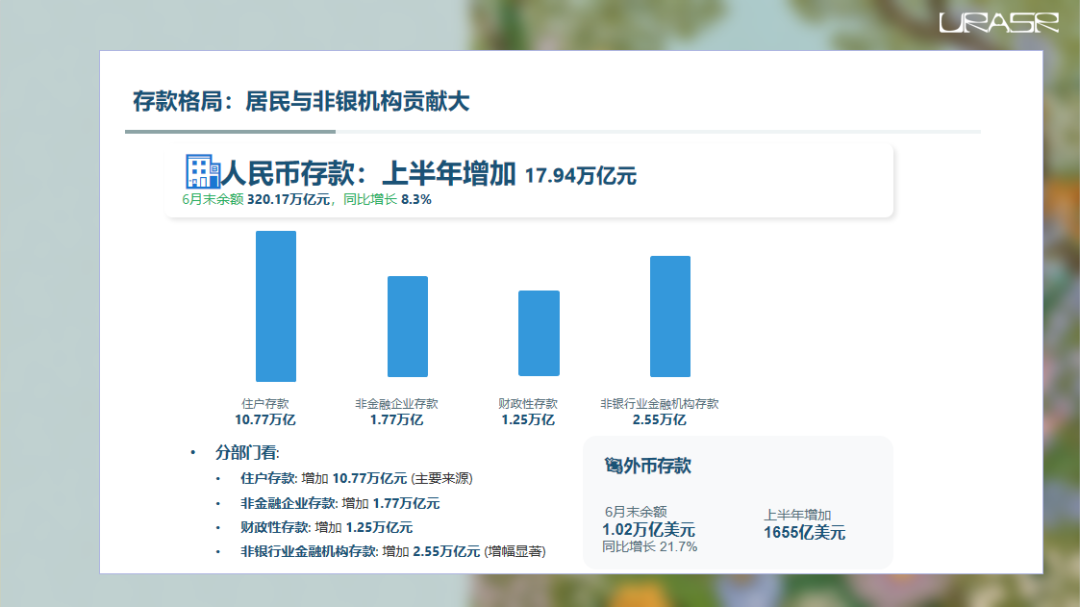
上半年人民币存款增加了17.94万亿,比贷款增加的12.92万亿还要多。
这说明什么?说明整个社会的资金面还是相对充裕的,或者说,大家更愿意把钱存起来。
那么,这些钱又是谁存的呢?
最大的功臣是住户,也就是咱们老百姓,存款增加了10.77万亿!
这数字太惊人了,占了总增量的一半以上。
这背后的原因很复杂,可能是居民对未来预期谨慎,倾向于储蓄;
也可能是理财产品的收益率下降,使得存款的相对吸引力上升;
还有一种可能是,之前透支消费的红利释放完毕,消费趋于理性,从而增加了储蓄。
总之,居民储蓄意愿强烈,这是个非常重要的信号。
其次是非银行业金融机构,它们的存款增加了2.55万亿,增幅也很显著。
这个现象需要特别关注。
为什么非银机构存款会增加这么多?
一种可能是同业业务的调整,资金在不同机构间腾挪;
另一种可能是存在一些所谓的资金空转现象,即资金在金融机构体系内部循环,而不是有效流入实体经济。
当然,也可能是监管政策引导的结果。
另外,非金融企业存款和财政性存款也有增加,但幅度相对小一些。
外币存款方面,虽然外币贷款在降,但外币存款却逆势增长了21.7%,达到了1.02万亿美元。
这说明,在人民币汇率波动的背景下,仍有相当一部分企业和个人选择持有外币资产,以规避风险或寻求更高收益。
这背后可能反映了对未来汇率走势的某种预期。
现在我们把目光转向银行间市场。
这里的数据揭示了一些有趣的现象。
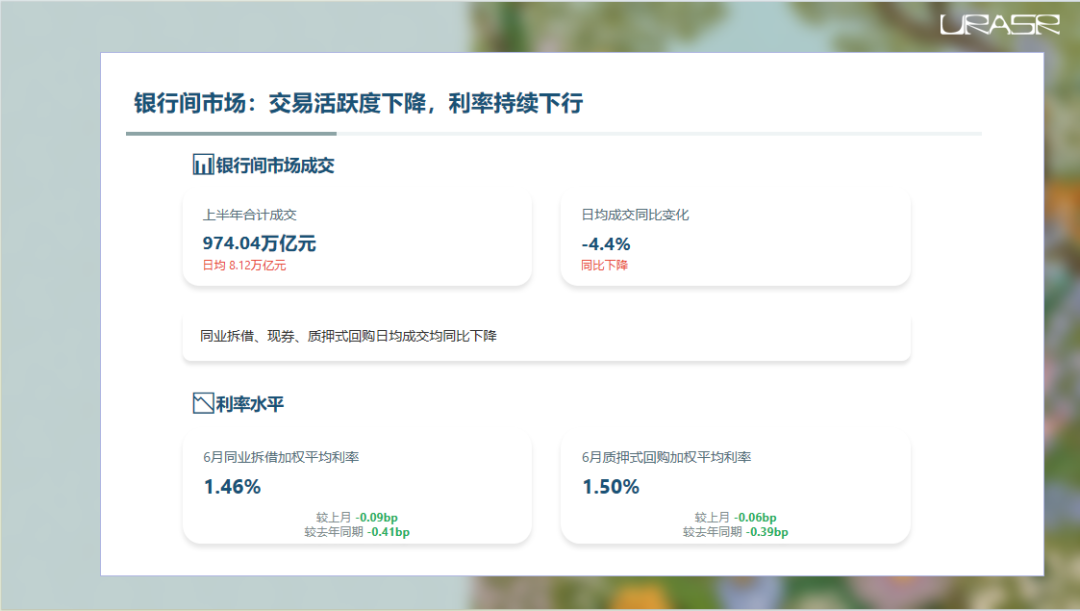
上半年,银行间市场的总成交额达到了974.04万亿,日均8.12万亿。
听起来很多,但请注意,这个日均成交额同比下降了4.4$。
这意味着,尽管总的交易量依然巨大,但市场参与者之间的交易活跃度有所下降。
无论是同业拆借、现券买卖还是质押式回购,日均成交额都在减少。
这可能意味着市场上的资金需求相对稳定,或者市场参与者更倾向于持有资产而非频繁交易。
与此同时,银行间市场的利率继续走低。
6月份,同业拆借的加权平均利率是1.46%,质押式回购的加权平均利率是1.5%。
这两个数字不仅比上个月还低了一点点,更重要的是,它们都比去年同期低了将近1个百分点。
这说明什么?说明银行间市场的资金成本非常便宜,甚至可以说是历史低位。
这既是央行通过公开市场操作等手段维持流动性合理充裕的结果,也可能反映了市场对未来利率走势的预期,以及部分机构在低利率环境下寻找投资机会的行为。
接下来看两个相对简洁但同样重要的指标:外汇储备和汇率。
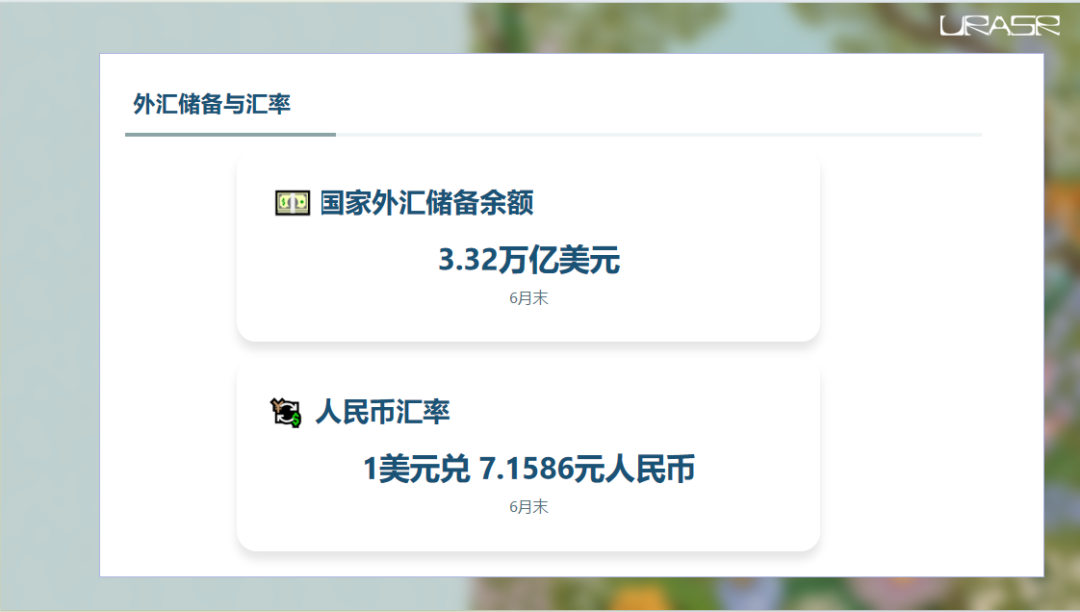
截至6月末,我国的国家外汇储备余额为3.32万亿美元。
这个数字在全球范围内依然是非常庞大的,体现了我国经济的韧性和国际收支的基本平衡。
当然,外汇储备的规模和结构本身也是一个复杂的话题,涉及贸易顺差、资本流动、干预外汇市场等多个方面。
同期,人民币汇率为一美元兑7.1586元人民币。
这个汇率水平,放在当前的国际经济环境下,既不算特别强,也不算特别弱,处于一个相对中性的区间。
汇率的稳定对于维护进出口企业的预期、促进贸易平衡都具有重要意义。
当然,汇率的波动本身也是市场力量和政策调控共同作用的结果。
我们看看跨境人民币结算的情况。
这反映了人民币国际化的一个侧面。
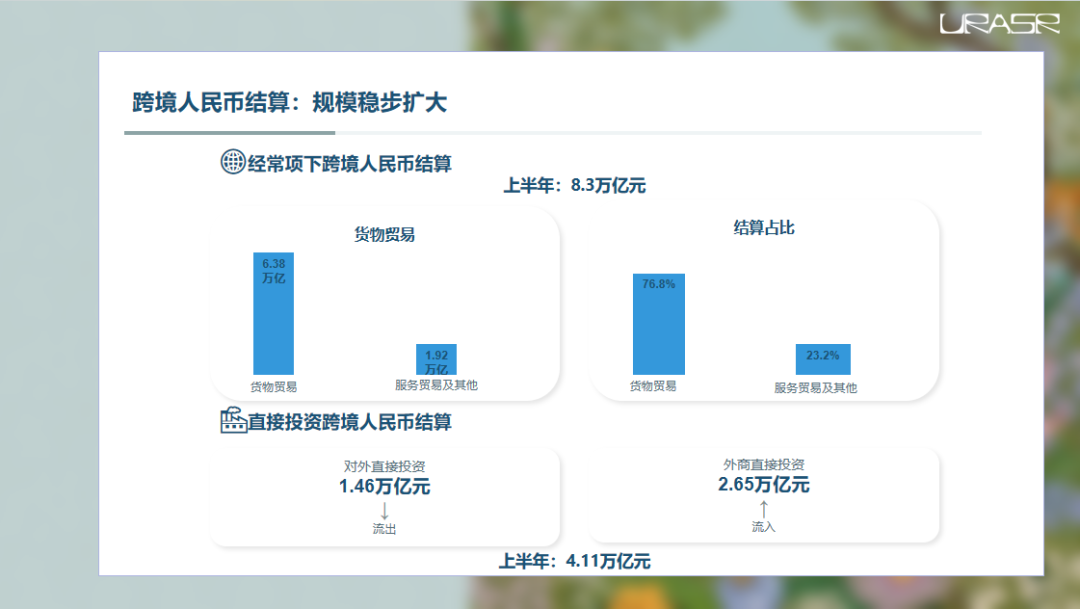
上半年,经常项下的跨境人民币结算金额达到了8.3万亿元。
其中,货物贸易是主力军,贡献了6.38万亿元,服务贸易及其他经常项目占了1.92万亿元。
这说明在国际贸易中,越来越多的交易开始使用人民币计价和结算,减少了对美元的依赖,也降低了企业的汇兑成本。
在直接投资领域,跨境人民币结算金额为4.11万亿元。
这里面,外商直接投资FDI流入使用人民币结算的金额为2.65万亿元,对外直接投资ODI流出使用人民币结算的金额为1.46万亿元。
这表明,人民币在跨境投资活动中的使用也越来越广泛,无论是吸引外资还是中国企业走出去,都越来越习惯于用人民币来完成交易。
这无疑有利于降低跨境资本流动的成本和风险,提升人民币的国际地位。
现在我们进入社会融资规模的分析。
社会融资规模,简单理解就是实体经济从所有渠道获得的资金总额。
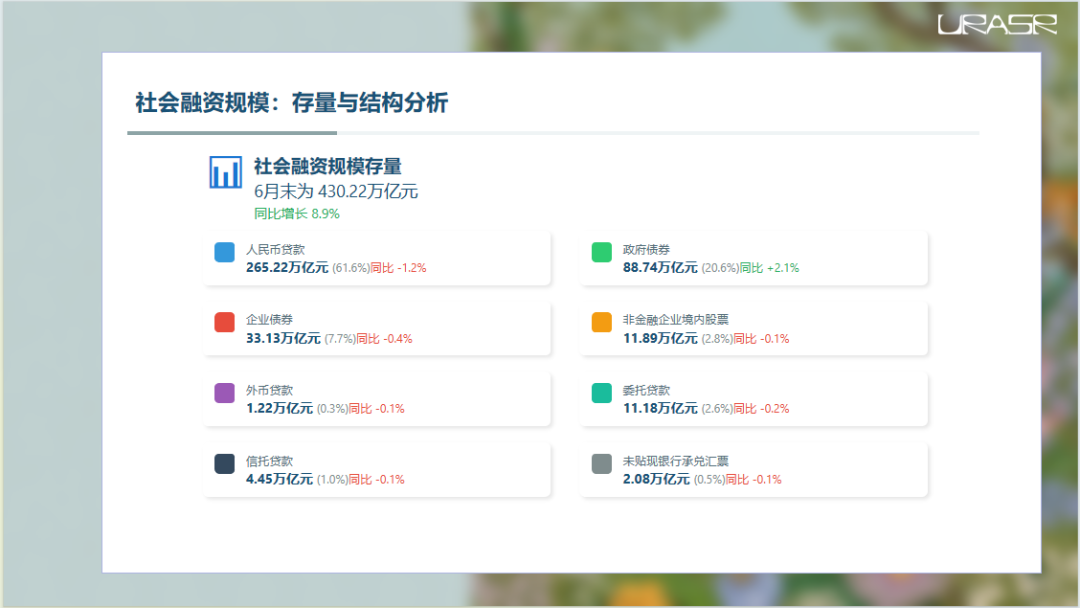
到六月末,这个存量是430.22万亿,同比增长8.9%,增速略高于M2增速,说明整体融资环境还是比较宽松的。
我们来看看这个430.22万亿里面,都是些什么构成的。
最大的一块,毫无疑问,是对实体经济发放的人民币贷款,占了61.6%,绝对主力。
但是,它的占比同比是下降了1.2%,这说明在整个社会融资大盘里,贷款的相对重要性在略微下降。
再看其他几个渠道:外币贷款、委托贷款、信托贷款、未贴现银行承兑汇票,这些传统上被认为是影子银行或者风险较高的融资渠道,它们的余额占比都非常低,而且很多还在萎缩。
这说明监管层这些年去杠杆、防风险的效果是比较明显的,这些渠道对实体经济的融资贡献正在减少。
值得注意的是政府债券,它的余额占比高达20.6%,而且同比大幅上升了2.1%。
这反映了政府在基建投资等方面发力,通过发行债券来筹集资金。
这既是稳增长的重要手段,但也意味着财政负担的增加。
企业债券的占比是7.7%,但占比也在小幅下降。
非金融企业境内股票的占比最低,只有2.8%。
总的来说,社会融资的结构正在发生变化,从过去更多依赖贷款和影子银行,转向更多依赖贷款和政府债券。
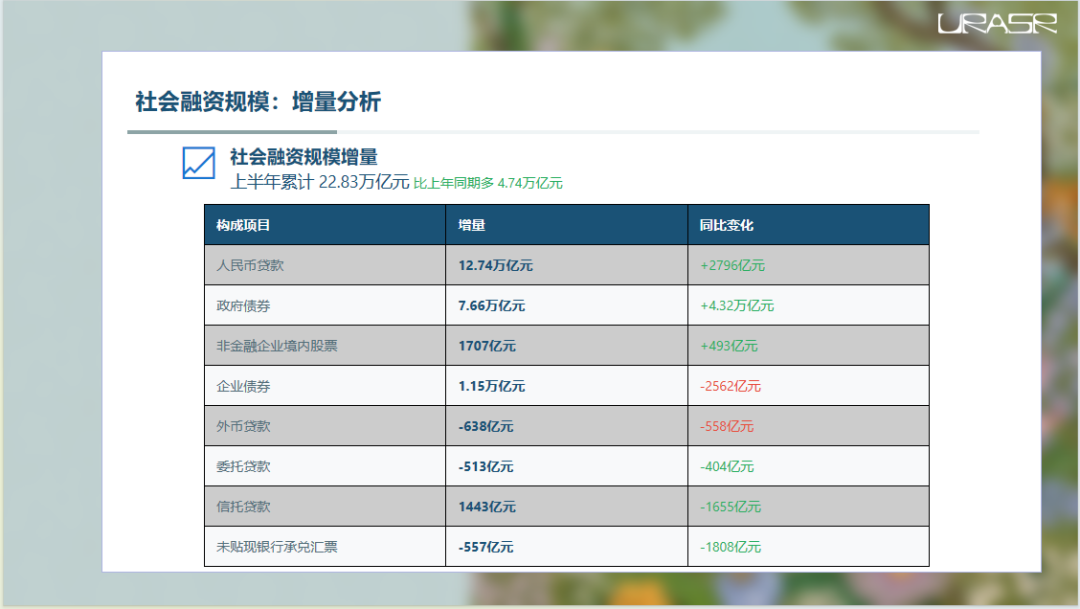
我们再来看看社会融资规模的增量,也就是上半年新增了多少融资。
累计是22.83万亿,比去年同期多了4.74万亿。
这说明今年上半年的融资支持力度确实比去年要大。
那么,这多出来的4.74万亿,是从哪里来的呢?
我们来看一下各项的贡献。
最主要的功臣还是人民币贷款,新增了12.74万亿,比去年同期多增了2796亿。
这和我们前面看到的贷款数据是吻合的。
但是,其他几个渠道的表现就比较分化了。
外币贷款继续减少,而且同比多减了不少。
委托贷款、未贴现银行承兑汇票、企业债券,这三个渠道的净融资额都比去年同期有所减少,尤其是企业债券,同比少2562亿,这可能跟债券市场波动、企业发债意愿下降等因素有关。
信托贷款虽然也减少了,但同比少减了404亿,说明降幅收窄了。
最亮眼的还是政府债券,净融资高达7.66万亿,比去年同期多出了4.32亿!
这几乎是增量的主要来源之一。
这再次印证了财政政策在稳增长中的关键作用。
非金融企业境内股票融资也有所增加,但规模相对较小。
所以,总结一下增量的来源:主要靠人民币贷款撑着,再加上政府债券的强力拉动。
而传统的、风险较高的融资渠道则在收缩。
这描绘了一幅融资结构持续优化,但同时也更加依赖政策性融资的图景。
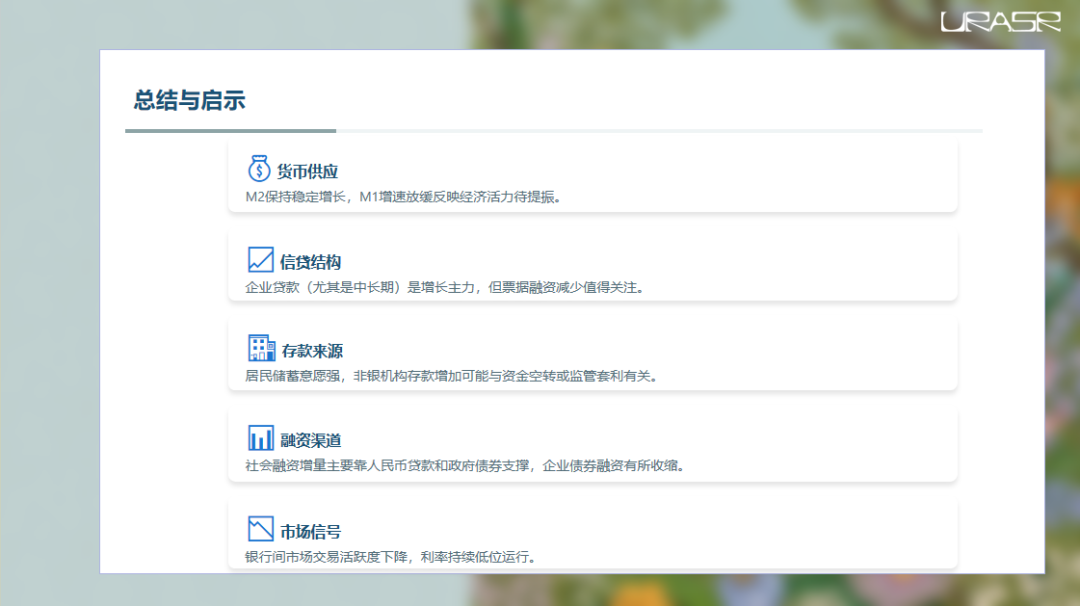
总的来看,2025年上半年的金融数据呈现出几个关键特征:货币供应量M二保持稳定,但M一增速放缓,反映经济活力有待进一步激发;
信贷投放中,企业贷款特别是中长期贷款是主力,但票据融资减少,可能预示着信贷质量或结构面临挑战;
居民储蓄意愿强烈,存款大幅增加,而非银机构存款的异常增长值得警惕;
社会融资增量主要由人民币贷款和政府债券支撑,企业直接融资渠道相对偏弱;
银行间市场交易活跃度下降,利率维持在低位。
这些数据共同勾勒出当前经济金融运行的基本面貌和潜在风险点。