咱们直接来看这份报告的核心内容。
简单来说,就是想通过分析去年A股上市公司的年报,特别是员工薪酬的变化,来预测今年哪些行业更有戏。
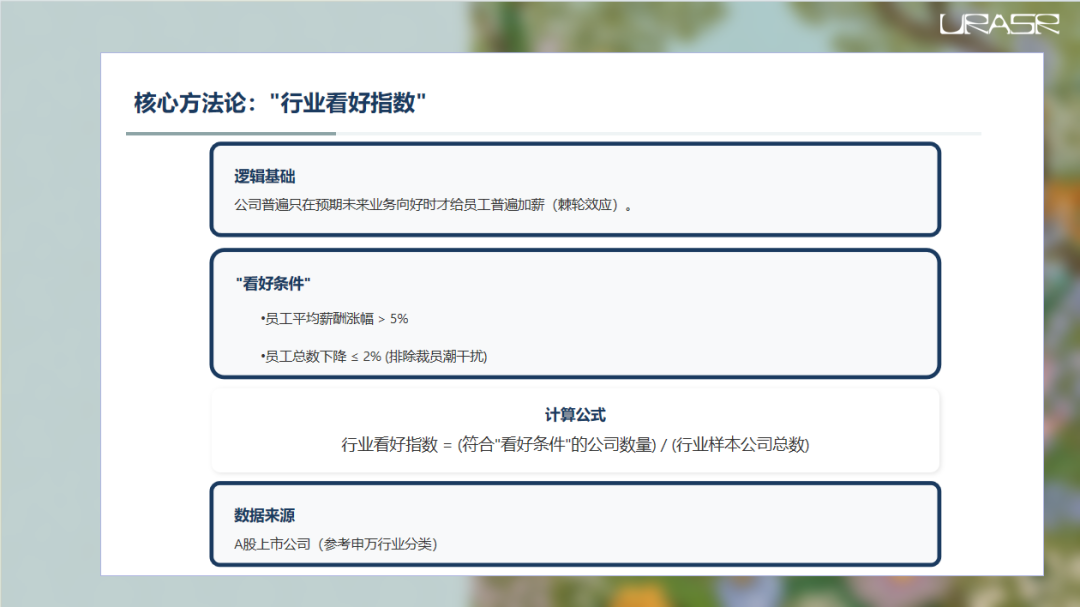
这个方法的核心逻辑其实挺有意思的,它抓住了人性的一个特点——涨薪容易,降薪难。
你想想,哪个老板愿意轻易给员工减薪?
除非他对未来有十足的信心,觉得日子会越过越红火,不然谁敢冒险?
所以,一家公司如果普遍给员工加薪,那基本就是心里有底,觉得前景一片光明。
这就好比一个人,如果他愿意在自己身上花大钱,比如买个新装备,那肯定是他对自己未来的表现很有信心。
当然,光看涨薪还不够,还得看看人是不是在流失。
如果一家公司一边涨薪,一边大规模裁员,那可能只是短期行为,或者是为了应对某些特殊问题,不能完全代表对未来的乐观预期。
所以,我们设定了两个条件:第一,平均薪酬得涨超过百分之五;
第二,员工总数不能降太多,最多百分之二。
同时满足这两点,我们就认为这家公司对这个行业是看好的。
然后我们把一个行业里所有上市公司都拉出来遛遛,数一数有多少家符合这个看好条件,再除以这个行业的总样本数,就得到了一个行业看好指数。
这个指数越高,说明在这个行业里,越多人觉得前途光明。
这个指数,就是我们判断行业潜力的关键标尺。
好,现在我们来看看具体排名。
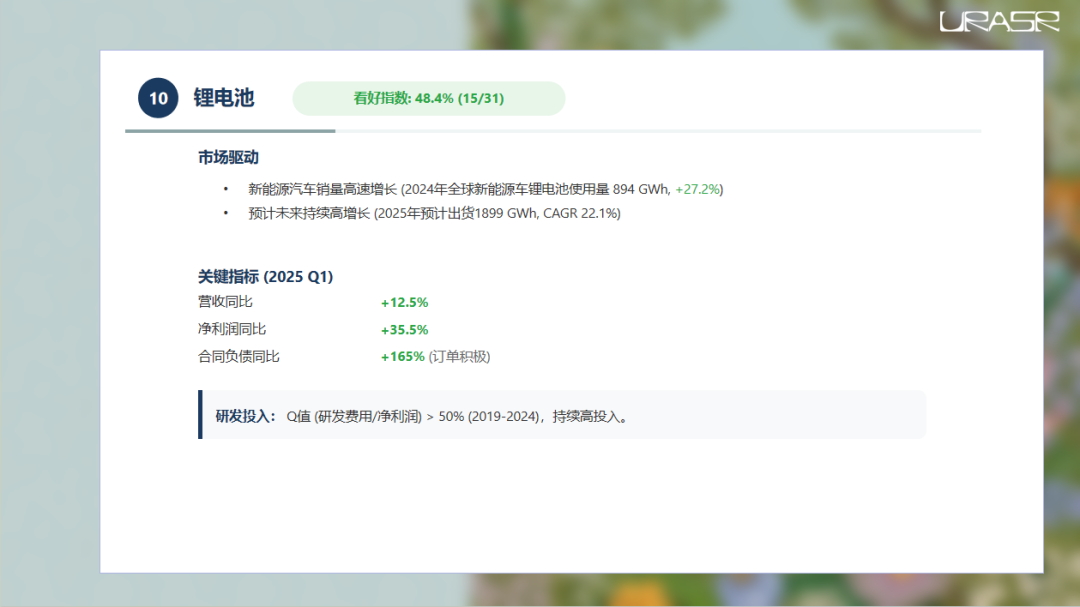
第十名,锂电池行业,看好指数百分之四十八点四。
看到这个数字,可能有人会觉得,哎,才不到一半啊,这算啥看好?
别急,咱们得结合背景看。
锂电池这几年可是坐上了火箭,主要动力就是新能源汽车的爆发式增长。
你看二零二四年全球新能源车卖得有多火爆,直接带动了锂电池需求,用量同比增长了百分之二十七点二。
而且这还没完,预计到二零三零年,出货量还要翻好几倍,年复合增长率高达百分之二十二点一!
这简直是印钞机的速度。
虽然2024年全年看,整个行业的营收总额好像还稍微降了点,但到了2025年一季度,立马就反弹了,营收涨了百分之十二点五,更厉害的是净利润,直接飙升了百分之三十五点五!这说明啥?
说明行业底部可能已经过去了,开始强劲复苏。
而且你看合同负债,那是客户预付的订单款,一季度同比暴增了一百六十五个百分点!
这说明下游客户下单非常积极,对未来的需求充满信心。
再加上这些公司持续砸钱搞研发,你看那个Q值,研发费用占净利润的比例常年超过百分之五十,说明他们对技术创新和未来市场是真金白银地投入。
所以,锂电池能排进前十,说明这个行业的基本面和预期都非常扎实。
再来看看锂电池行业的头部玩家。
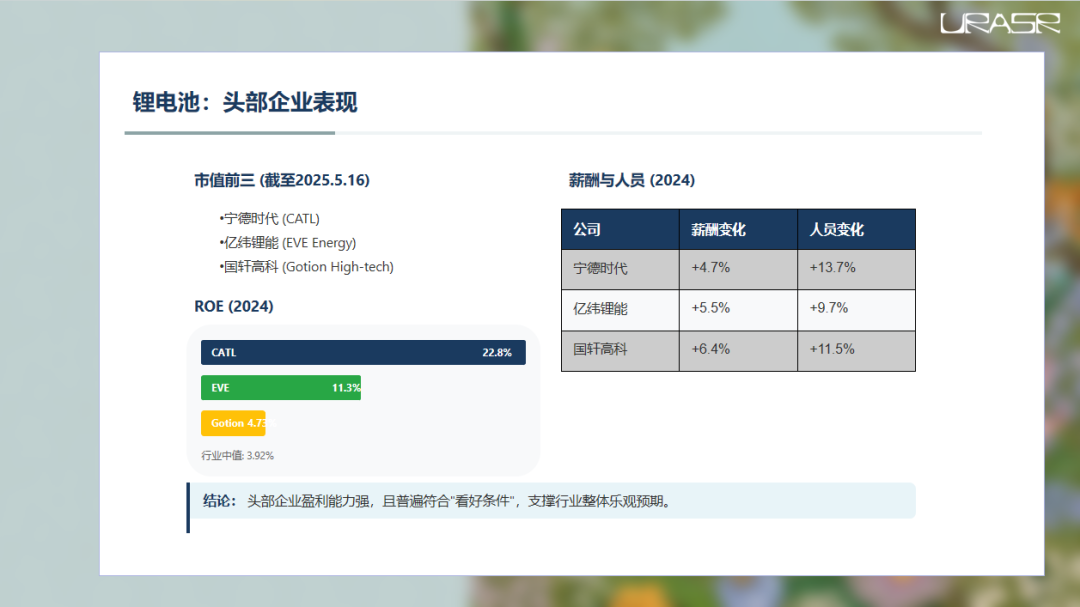
宁德时代、亿纬锂能、国轩高科,这三家基本上就是国内锂电池江湖的三巨头了。
从盈利能力来看,宁德时代的ROE高达百分之二十二点八,简直是碾压级的存在,远超行业平均水平。
亿纬和国轩也不错,虽然比不上宁德,但也都在合理区间。
更有意思的是它们的薪酬和人员数据。
你看,宁德时代虽然涨薪幅度不算最高,但员工人数大幅增加了百分之十三点七,说明公司在扩张。
亿纬锂能和国轩高科不仅涨薪幅度更高,分别达到了百分之五点五和百分之六点四,而且员工人数也在增加。
这三家公司无一例外都符合我们前面说的看好条件,要么涨薪幅度够,要么员工没怎么减,甚至还在增加。
这进一步印证了,即使是行业龙头,也普遍对未来持乐观态度,并且正在积极布局未来。
这就像球队里的核心球员,不仅自己状态好,还带着全队往前冲。
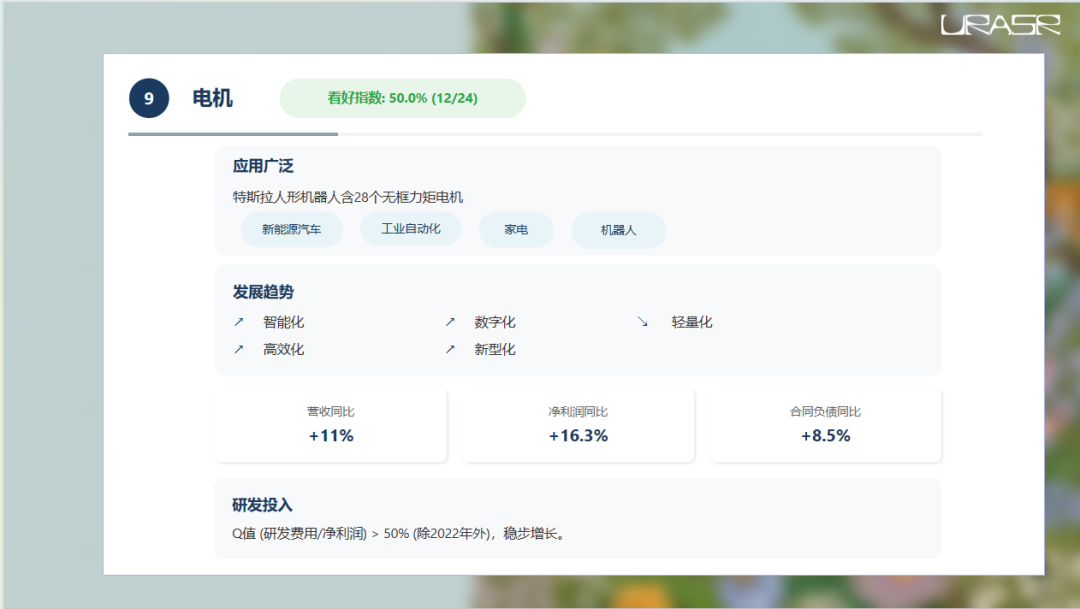
接下来是第九名,电机行业,看好指数百分之五十。
电机这玩意儿,听起来好像很传统,但其实应用范围超级广,从你家里的洗衣机、冰箱,到工厂里的自动化设备,再到新能源汽车的心脏,甚至特斯拉那个听起来就很科幻的人形机器人,里面都少不了各种各样的电机。
可以说,只要是能动的东西,背后就有电机在默默工作。
虽然电机不是什么新兴产业,但它永远不会过时,只会不断进化。
未来的趋势就是更智能、更轻便、更高效。
你看二零二五年一季度的数据,这个行业营收增长了百分之十一,净利润增长了百分之十六点三,合同负债也增加了百分之八点五,虽然增速不如锂电池那么夸张,但也实实在在地在向好发展。
而且,别看电机好像很传统,研发投入可一点不含糊。
你看那个Q值,除了二零二二年稍微低了点,其他年份都保持在百分之五十以上,说明这个行业也在努力拥抱新技术,追求升级换代。
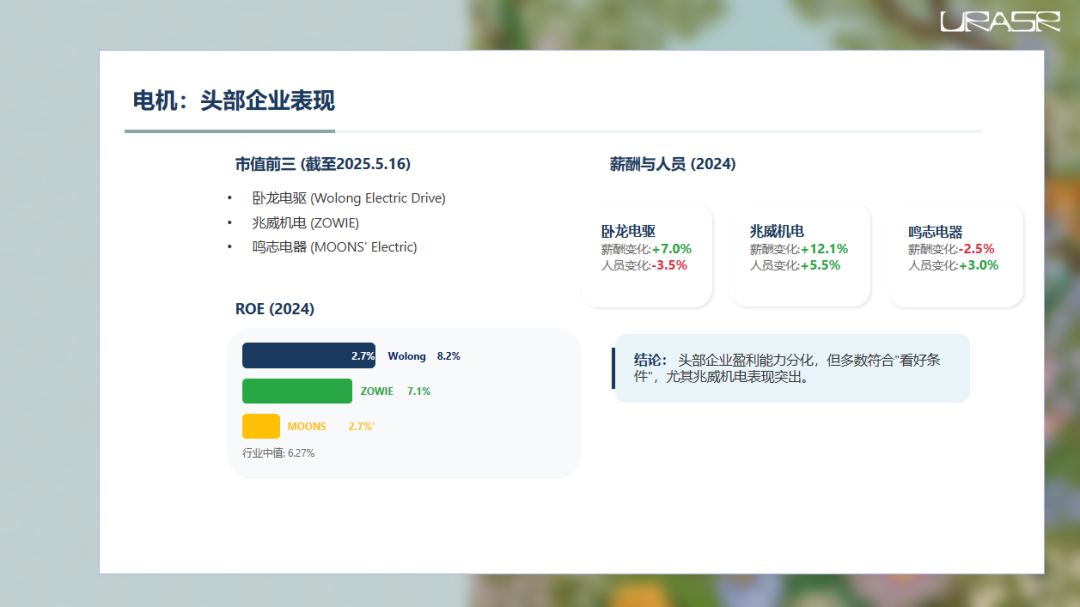
再来看看电机行业的领头羊:卧龙电驱、兆威机电、鸣志电器。
卧龙电驱的ROE是8.2%,高于行业平均水平,表现不错。
兆威机电也不错,ROE 7.1%。
但鸣志电器就有点拉胯了,ROE只有2.7%,看来它在机器人这个细分领域可能遇到了一些挑战。
不过,更有意思的是它们的薪酬和人员情况。
卧龙电驱虽然涨薪幅度一般,但居然裁员了3.5%。
这可能是因为它在调整业务结构,或者是在某个特定领域收缩。
兆威机电表现亮眼,涨薪12.1%,还增加了员工。
而鸣志电器虽然涨薪幅度不高,甚至还有所下降,但员工人数还是增加了。
综合来看,这个行业头部企业的盈利能力有差异,但大多数公司还是符合我们看好条件的,特别是兆威机电,涨薪幅度最大,员工也在增加,显示出很强的活力。
这说明电机行业虽然整体不算最火热,但内部结构正在发生变化,一些有竞争力的企业正在脱颖而出。
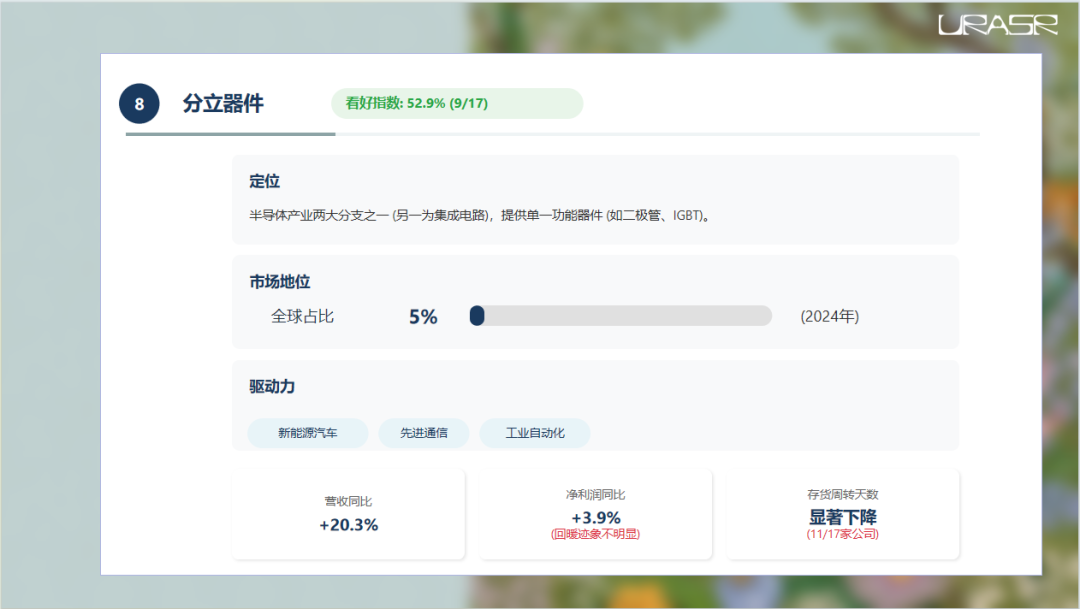
第八名,分立器件,看好指数百分之五十二点九。
这个可能大家不太熟悉,简单说,半导体世界里有两个主要分支,一个是集成电路,就是我们常说的芯片,把很多小元件集成到一块硅片上;
另一个就是分立器件,就是单个的电子元件,比如二极管、三极管、IGBT等等,每个负责一个基本功能。
虽然分立器件在整个半导体市场里占比不算大,大概百分之五左右,但作用非常重要,尤其是在新能源汽车、通信这些领域,很多关键的功率控制、信号处理都离不开高性能的分立器件。
这个行业的整体情况有点复杂。
从净利润看,二零二三年和二零二四年都在下滑,似乎处于一个调整期。
但是,到了二零二五年一季度,营收已经增长了百分之二十点三,净利润也开始回升了百分之三点九。
虽然净利润回升幅度不大,但这是一个积极信号。
对于分立器件来说,合同负债这个指标不太适用,所以我们关注存货周转天数。
这个指标反映了产品卖得快不快,库存积压多不多。
好消息是,一季度有十一家公司存货周转天数显著下降,这意味着产品动销加快,行业景气度可能在悄悄改善。
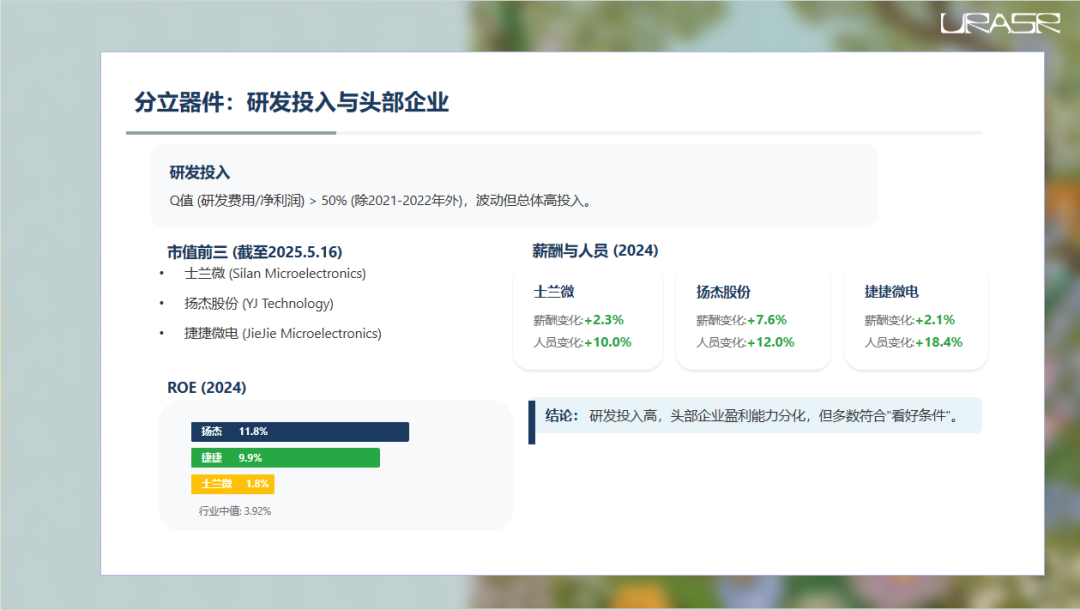
分立器件行业的研发投入其实挺猛的。
你看那个Q值,虽然中间两年有点波动,但大部分年份都超过了百分之五十,说明这个行业在技术上还是很有追求的,毕竟性能优化是关键。
再来看头部企业:士兰微、扬杰股份、捷捷微电。
士兰微的ROE只有百分之一点八,不仅低于行业均值,甚至可以说是比较低的,这可能跟它的业务模式或者发展阶段有关。
扬杰和捷捷的表现就好多了,ROE分别达到了百分之十一点八和百分之九点九,盈利能力相当不错。
再看薪酬和人员,更有意思。
士兰微虽然涨薪不多,但员工人数增加了百分之十,属于扩招型。
扬杰涨薪百分之七点六,也增加了百分之十二的员工。
而捷捷微虽然涨薪幅度很小,只有百分之二点一,但员工人数大幅增加了百分之十八点四。
这说明,即使在ROE表现不同的公司中,符合看好条件的公司数量还是不少的,特别是捷捷微,虽然利润可能不高,但对未来扩张的决心很大,大手笔招人。
这再次证明,薪酬数据确实能捕捉到一些领先信号。
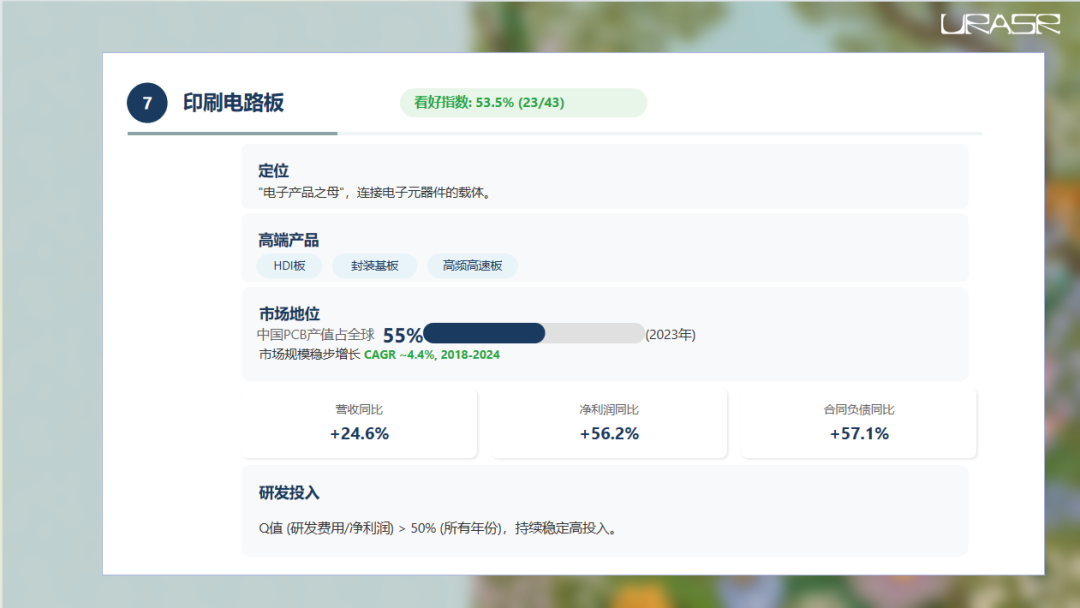
第七名,印刷电路板,简称PCB,看好指数百分之五十三点五。
这个东西被誉为电子产品之母,几乎所有电子设备,不管是手机、电脑,还是汽车、家电,里面都得有PCB板子才能把各种电子元件连起来,让电流跑起来。
特别是现在电子产品越来越复杂,对PCB的要求也越来越高,像什么HDI板、封装基板、高频高速板,都是技术含量很高的高端产品。
中国在这个领域可是全球老大,产值占了全球一半还多。
整个市场规模也在稳步增长。
从数据上看,2025年一季度的表现相当抢眼。
营收同比增长了百分之二十四点六,净利润更是猛增了百分之五十六点二,合同负债也大幅增长了百分之五十七点一。
这说明下游需求非常旺盛,而且企业对未来订单充满信心。
同时,PCB行业也是一个技术密集型行业,你看它的Q值,连续多年都保持在百分之五十以上,说明研发投入非常稳定且充足,这是支撑它持续发展的基石。
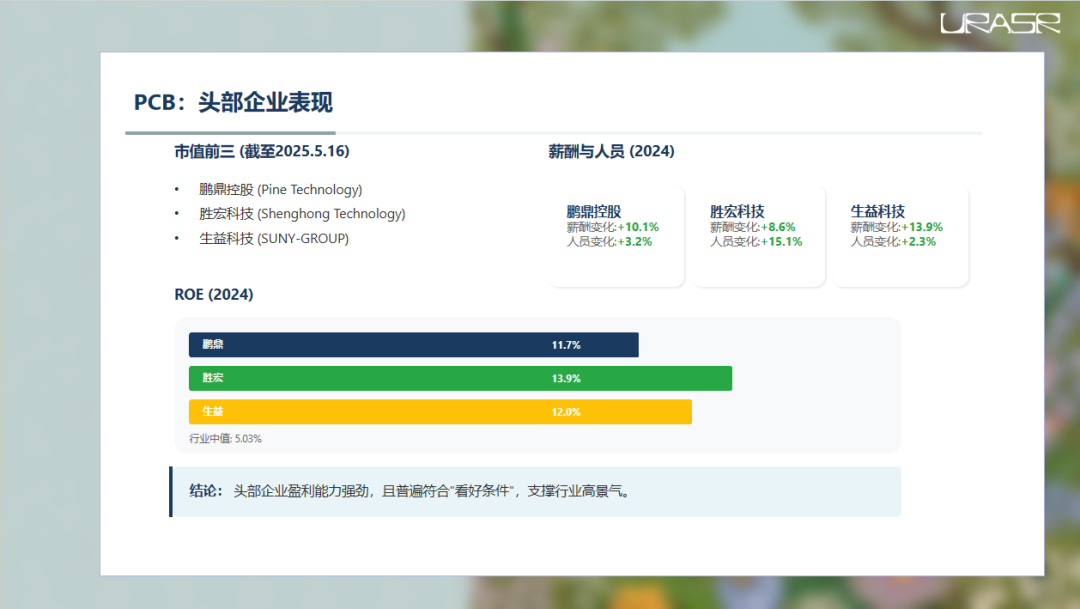
PCB行业的前三名是鹏鼎控股、胜宏科技、生益科技。
这三家的ROE都非常漂亮,都在百分之十以上,远超行业平均水平百分之五点零三,说明整个行业的盈利能力都比较强。
这三家头部企业不仅赚钱能力强,而且普遍符合我们看好条件。
鹏鼎控股涨薪百分之十一点一,员工微增百分之三点二。
胜宏科技涨薪百分之八点六,员工大幅增加百分之十五点一。
生益科技涨薪幅度最大,达到了百分之十三点九,员工也增加了百分之二点三。
这三家公司都实实在在地在为未来做准备,要么涨薪留人,要么扩招备战。
这无疑给整个行业注入了强大的信心,也解释了为什么PCB行业能排到第七位,展现出强劲的增长势头。
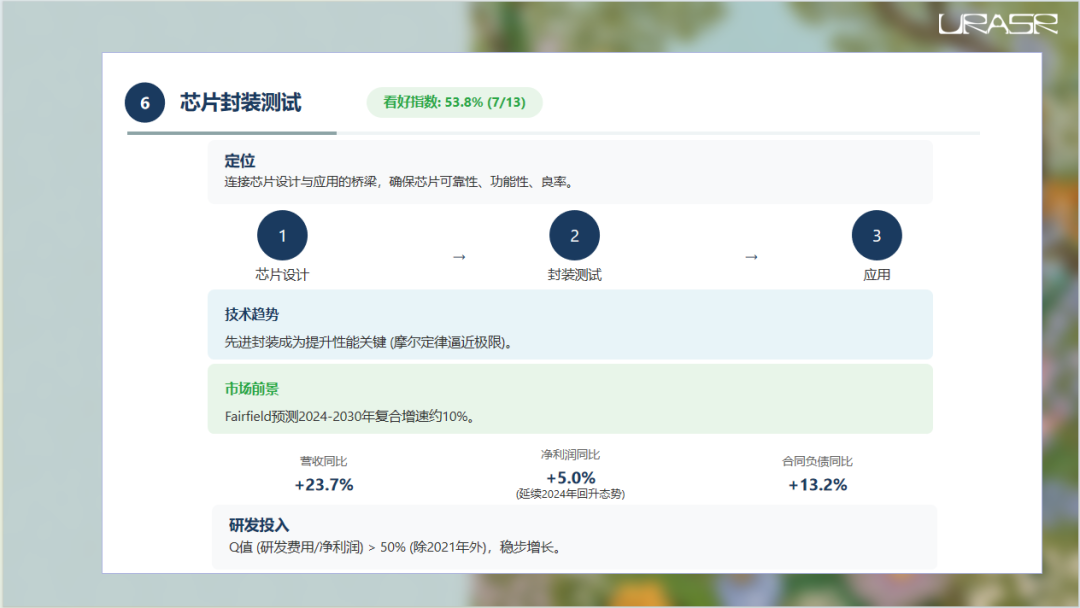
第六名,芯片封装测试,看好指数百分之五十三点八。
这个环节可能很多人不太了解,简单说,就是芯片设计出来之后,不能直接用,得先把它从晶圆上切下来,然后用特殊的材料包起来,保护起来,还要进行各种测试,确保它能正常工作。
这就像给芯片穿上盔甲、做体检,是连接芯片设计和最终应用的关键一步。
随着芯片越来越复杂,单纯靠缩小尺寸摩尔定律已经遇到瓶颈了,怎么提升性能?
先进封装就成了关键。比如把多个芯片堆叠起来,或者用新的材料和技术来散热、互联。
这个领域前景广阔,有机构预测未来几年复合增速能达到百分之十左右。
从数据来看,芯片封测行业在经历了一段调整期后,2024年开始回暖,2025年一季度延续了这个势头,营收增长了百分之二十三点七,净利润也回升了百分之五,合同负债增加了百分之十三点二。
虽然净利润回升幅度不算特别大,但这是一个持续向好的信号。
而且,这个行业研发投入也很稳定,Q值除了2021年略低,其他年份都保持在百分之五十以上,说明大家都在为下一代封装技术做准备。
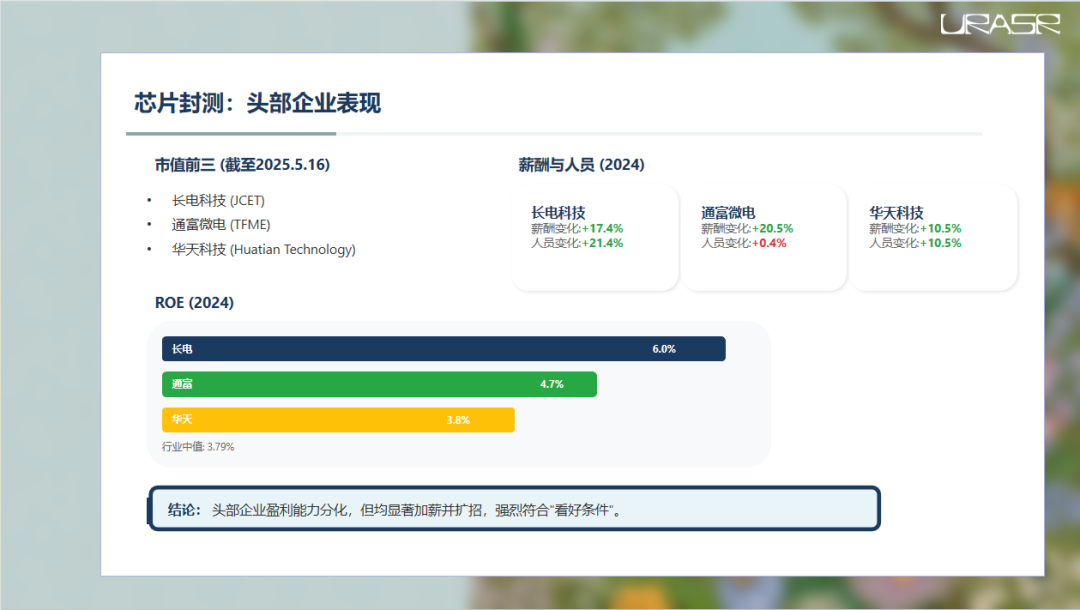
最后来看芯片封测的三巨头:长电科技、通富微电、华天科技。
这三家都是国内封测领域的领军企业。
从ROE来看,长电科技百分之六的表现略高于行业平均水平百分之三点七九,通富和华天则略低于平均水平。
这说明头部企业的盈利能力也存在差异。
但是,当我们把目光转向薪酬和人员数据时,会发现一个非常一致的信号:这三家公司在2024年都大幅提高了员工薪酬!
长电涨了百分之十七点四,通富更是涨了百分之二十点五,华天也涨了百分之十点五。
同时,员工人数方面,长电增加了百分之二十一点四,华天增加了百分之十点五,通富虽然人数变化不大,但薪酬涨幅已经非常惊人。
这三家公司无一例外地都符合我们设定的看好条件,而且加薪幅度都非常显著,显示出对未来业务发展的强烈信心和迫切需要人才的需求。
这或许就是芯片封测行业能够排到第六位的重要原因——头部企业的积极信号非常明确。
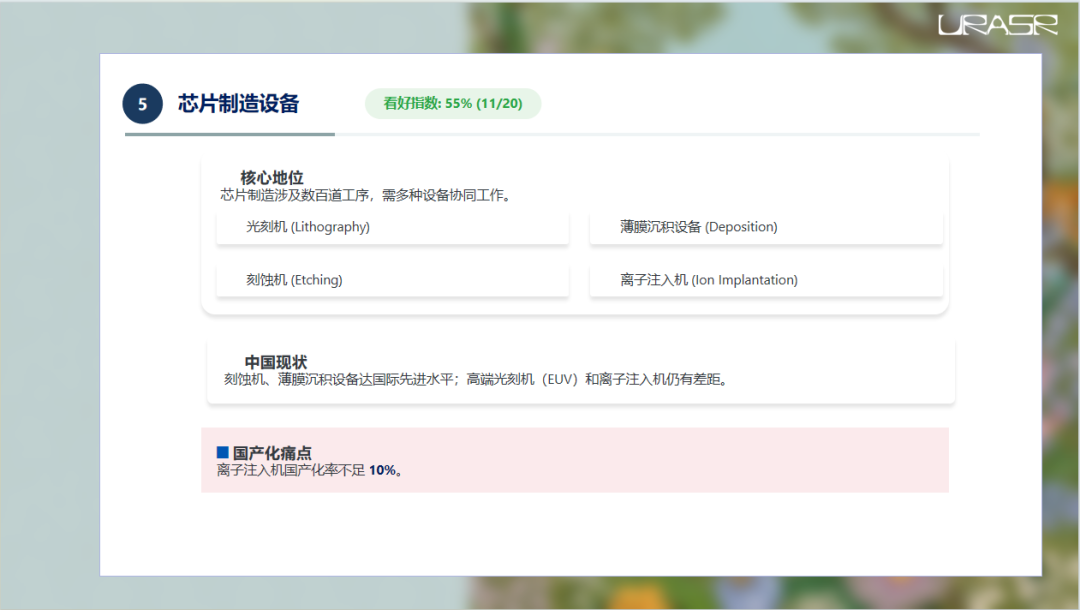
第五名,芯片制造设备,看好指数百分之五十五。
咱们直接来看芯片制造设备这个领域。
这玩意儿听起来高大上,其实就像是给芯片做手术,得用各种精密仪器。
你看这图里列的,光刻机、刻蚀机、薄膜沉积、离子注入,每一步都得精准到位。
咱们国家在刻蚀机和薄膜沉积这块儿,已经能跟国际顶尖水平掰手腕了,挺厉害的。
但是,高端光刻机,特别是EUV那种,还有离子注入机,咱们跟国外先进水平比,差距还是有的,尤其是离子注入机,国产化率不到百分之十,这可是个硬骨头。
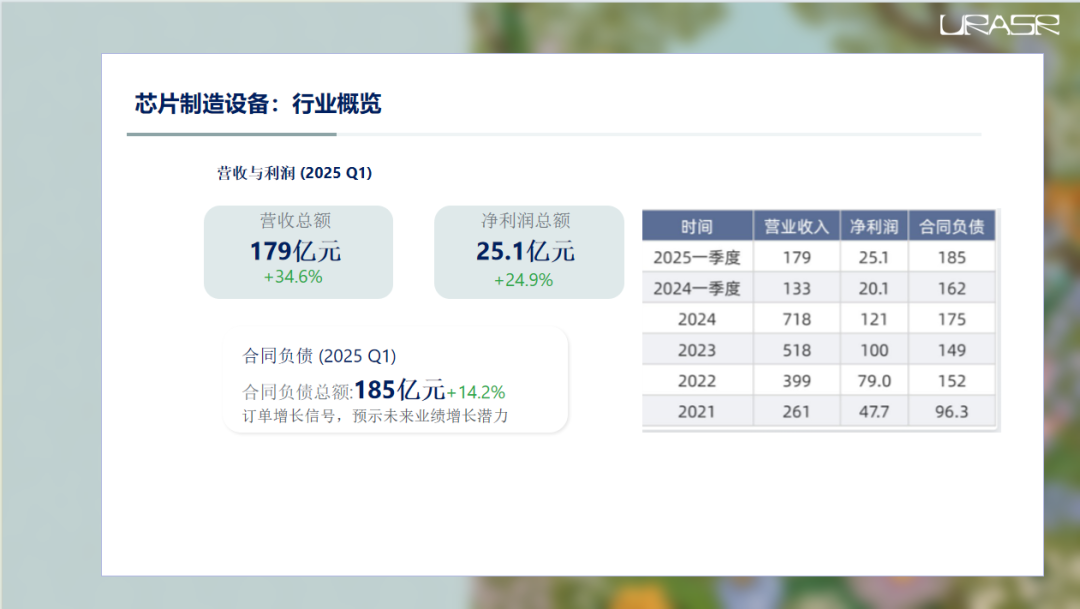
再来看看这个行业的整体表现。
数据说话,从2021年开始,这个行业就一路狂飙。
到了2025年一季度,营收一百七十九亿,同比增长百分之三十四点六;
净利润二十五点一亿,也涨了将近百分之二十五。
更关键的是合同负债,也就是预收账款,达到了一百八十五亿,同比增长百分之十四点二。这说明啥?
说明订单排得满满当当,未来业绩增长是有底气的。
所以,整体来看,芯片设备这块儿,势头很猛。
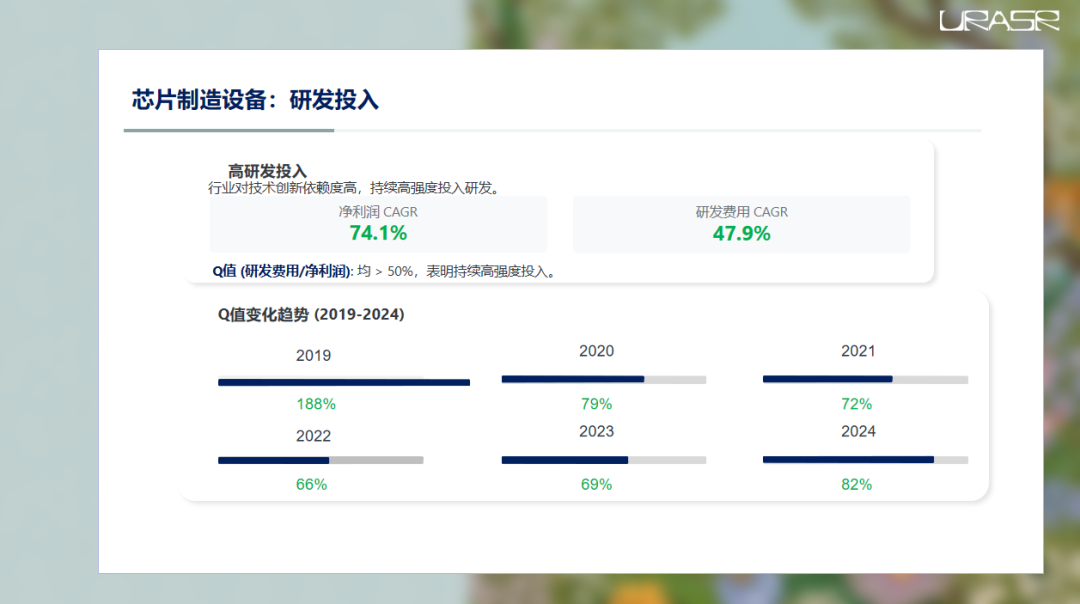
搞芯片设备,那可不是烧钱就能成的事儿,得砸钱搞研发!
你看这图,从2019年到2024年,净利润年复合增长率高达74.1%,这已经很牛了,但研发投入的年复合增长率也有47.9%,虽然增速没利润那么快,但绝对量也在涨。
我们用一个叫Q值的指标来衡量,就是研发费用除以净利润。
这个值如果大于50%,通常意味着公司在非常重视技术创新,愿意把赚来的钱大部分再投回去搞研发。
你看这几年,Q值基本都在50%以上,最高的时候甚至接近190%。
这说明什么?说明芯片设备行业是真的在玩技术驱动,不搞研发就没饭吃!
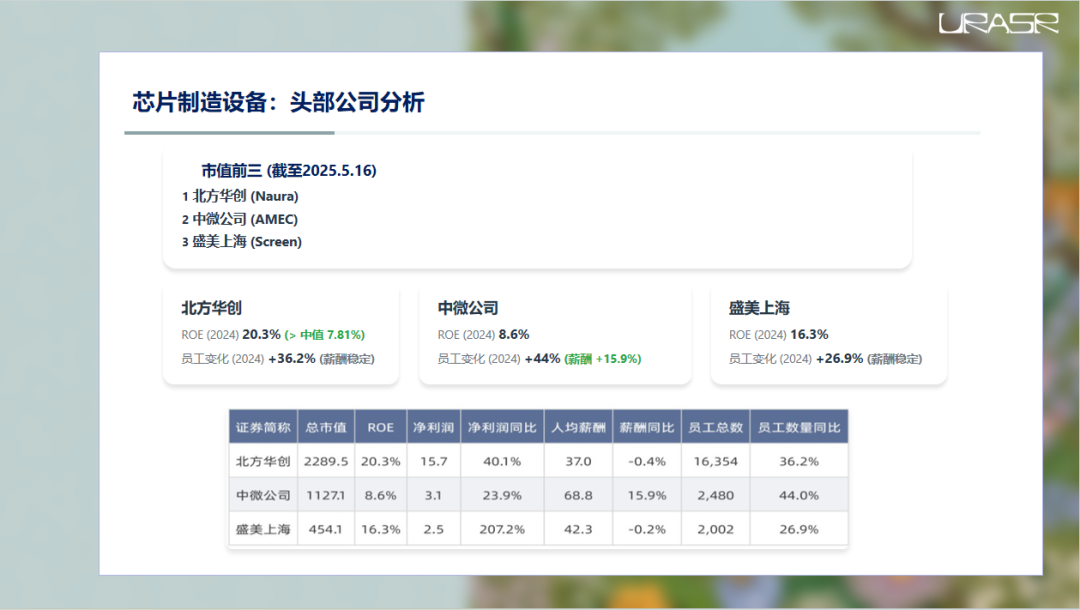
咱们再瞅瞅这个行业的领头羊们。
市值前三分别是北方华创、中微公司和盛美上海。
看它们的ROE净资产收益率,北方华创最高,达到了百分之二十点三,远超行业平均水平,说明赚钱效率高。
中微和盛美也不错,都在百分之八以上。
有意思的是人员变化。这三家公司在二零二四年都大幅增加了员工,北方华创加了百分之三十六点二,中微更是猛增了百分之四十四,盛美也加了百分之二十六点九。
而且,除了中微薪酬有小幅上涨外,其他两家薪酬基本没变。
这说明什么?说明这些大佬们都在拼命扩产,招人建厂,为的就是抓住市场机遇。
这就像打仗前囤积粮草兵马,准备大干一场。
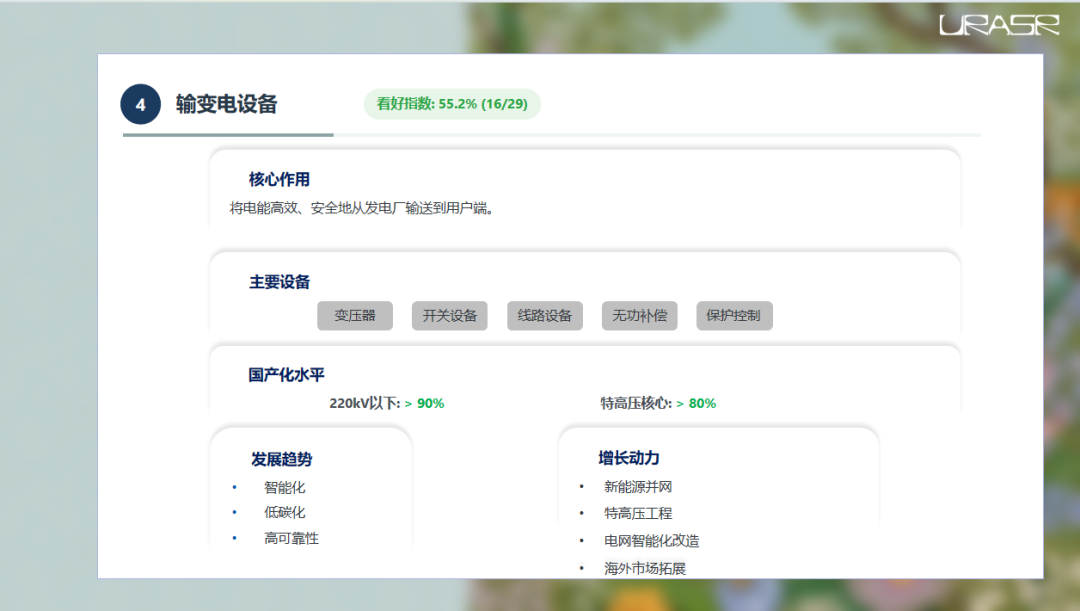
第四名,输变电设备,看好指数百分之五十五点二。
接下来是输变电设备。这玩意儿大家可能觉得离生活有点远,但它其实非常重要,就是负责把电厂发出来的电,安全高效地送到千家万户和工厂企业。
主要就是变压器、开关柜这些大家伙。
咱们国家在这方面做得怎么样呢?
可以说相当不错,220千伏以下的设备,国产化率超过百分之九十,特高压的核心设备自主化率也超过了百分之八十。
未来的发展方向也很明确,就是要更智能、更环保、更可靠。
那增长的动力在哪?主要来自四个方面:一是新能源发电越来越多,需要更多设备并网;
二是国家还在搞特高压工程,把电送到更远的地方;
三是老电网也要升级改造;
四是咱们的产品也要走出去,开拓海外市场。
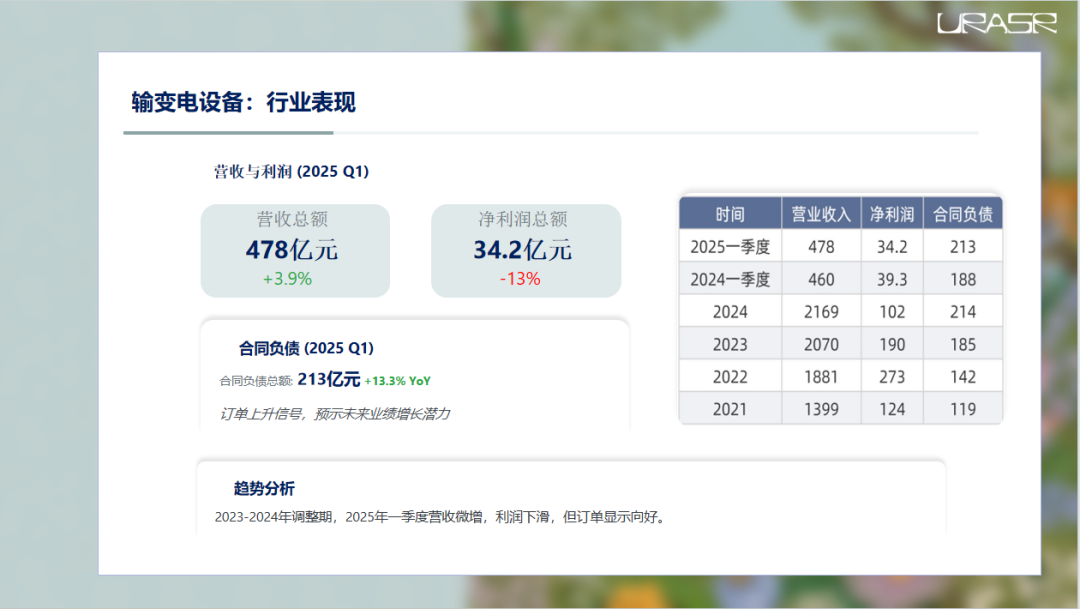
看看输变电设备行业的具体表现。
不过,看数据就有意思了。
2025年一季度,营收四百七十八亿,同比增长百分之三点九,看起来还行,但净利润三十四点二亿,同比下降了百分之十三。
这就有意思了,营收没怎么掉,利润反而降了,这是怎么回事?
难道是成本上升或者项目周期问题?
但别急,看合同负债,达到了二百一十三亿,同比增长百分之十三点三。这说明啥?
说明虽然短期内利润有点波动,但手里的订单是在增加的,未来的收入是有保障的。
所以,不能光看眼前的利润下滑,得结合订单来看,这个行业可能正在走出调整期。
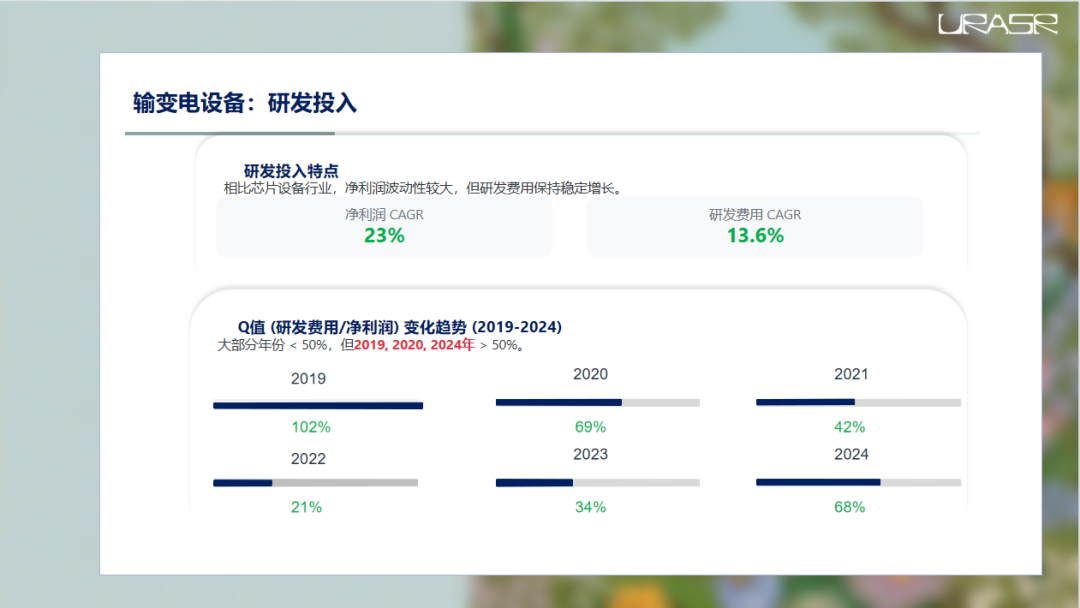
再来看输变电设备行业的研发投入。
跟前面那个芯片设备比起来,它的净利润波动性明显大一些,有点像坐过山车。
但研发费用呢,倒是挺稳的,一直在增长。
净利润的年复合增长率是百分之二十三,研发费用的年复合增长率是百分之十三点六。
我们再看那个Q值,也就是研发费用占净利润的比例。
大部分年份都低于百分之五十,只有2019年、2020年和2024年超过了百分之五十。
这说明什么?说明输变电设备行业虽然也在搞研发,但相比芯片设备那种极致的技术驱动,它的研发投入强度可能相对低一些,或者说,它的盈利模式可能更依赖于规模效应和成本控制。
当然,这并不意味着不重视创新,只是侧重点不同。
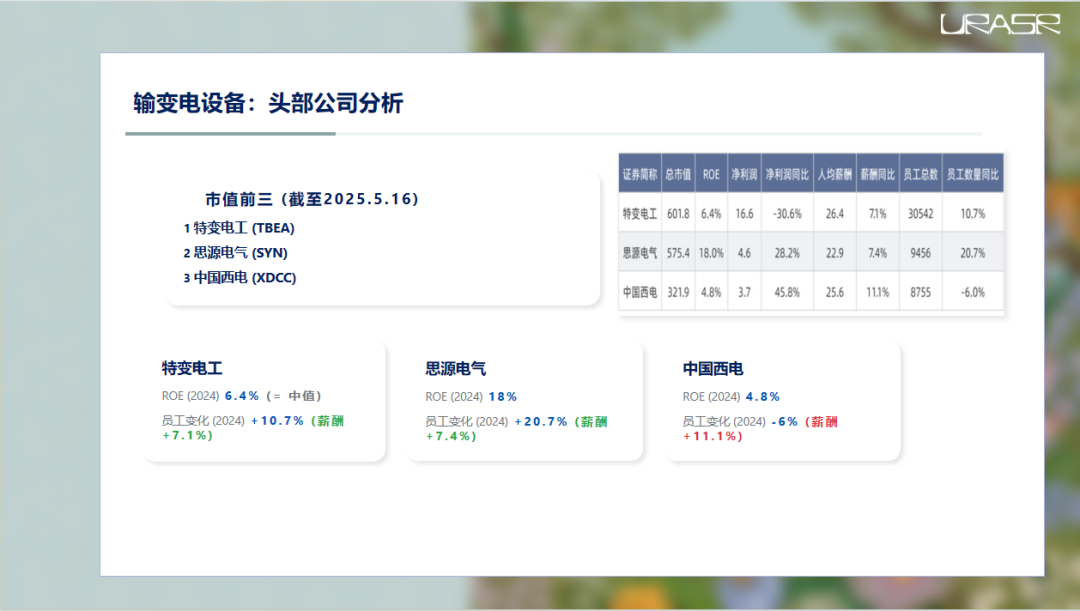
来看看输变电设备的三家巨头:特变电工、思源电气和中国西电。
特变电工的ROE是百分之六点四,跟行业平均差不多;
思源电气表现亮眼,百分之十八;
中国西电则偏低,只有百分之四点八。
有意思的是人员变化,这三家情况不太一样。
特变电工和思源电气都在扩招,员工人数分别增长了百分之十点七和百分之二十点七,薪酬也有小幅上涨。
但中国西电有点反常,员工人数居然减少了百分之六,但人均薪酬却涨了百分之十一点一。
这可能是因为公司在优化人员结构,或者某些高薪岗位的变动。
这三种不同的模式,也反映了不同公司在当前发展阶段的不同策略。
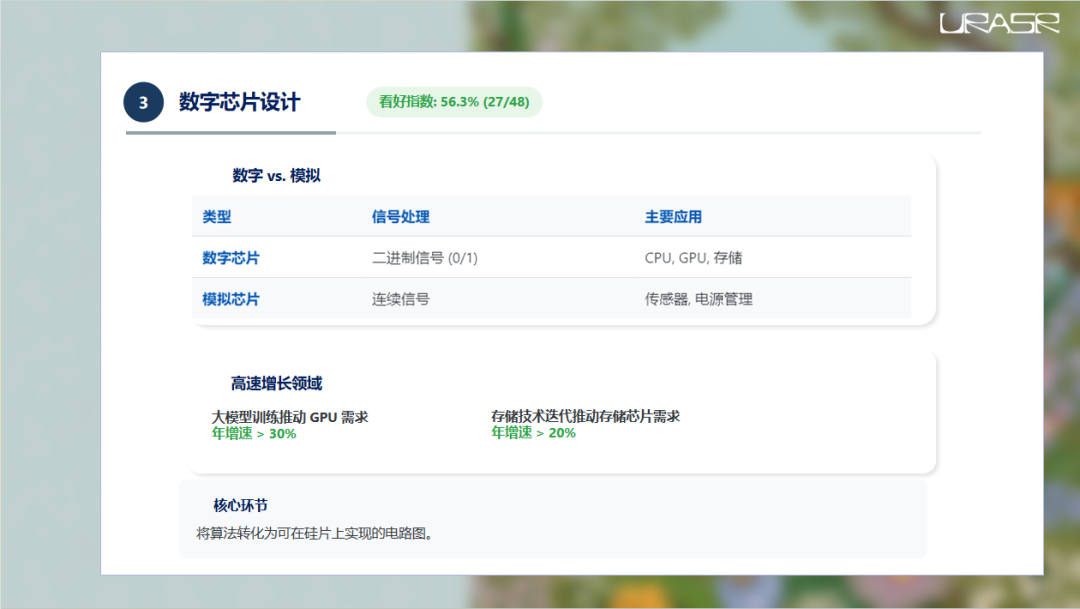
第三名,输变电设备,看好指数百分之五十五点二。
简单说,芯片分两大类:数字芯片和模拟芯片。
数字芯片处理的是零和一,也就是我们常说的二进制信号,像CPU、GPU、内存控制器这些核心部件都属于数字芯片。
而模拟芯片处理的是连续变化的信号,比如声音、温度这些。
数字芯片设计这个行业,可以说是站在风口上。
为什么这么说?因为现在AI大模型训练太火了,需要海量的GPU算力,这直接推动了GPU需求年增速超过百分之三十。
还有存储技术也在不断升级,DDR5、HBM这些新玩意儿层出不穷,带动存储芯片年增速也在百分之二十以上。
所以,数字芯片设计,就是要把那些复杂的算法,变成能在硅片上实现的电路图,这活儿越来越吃香了。
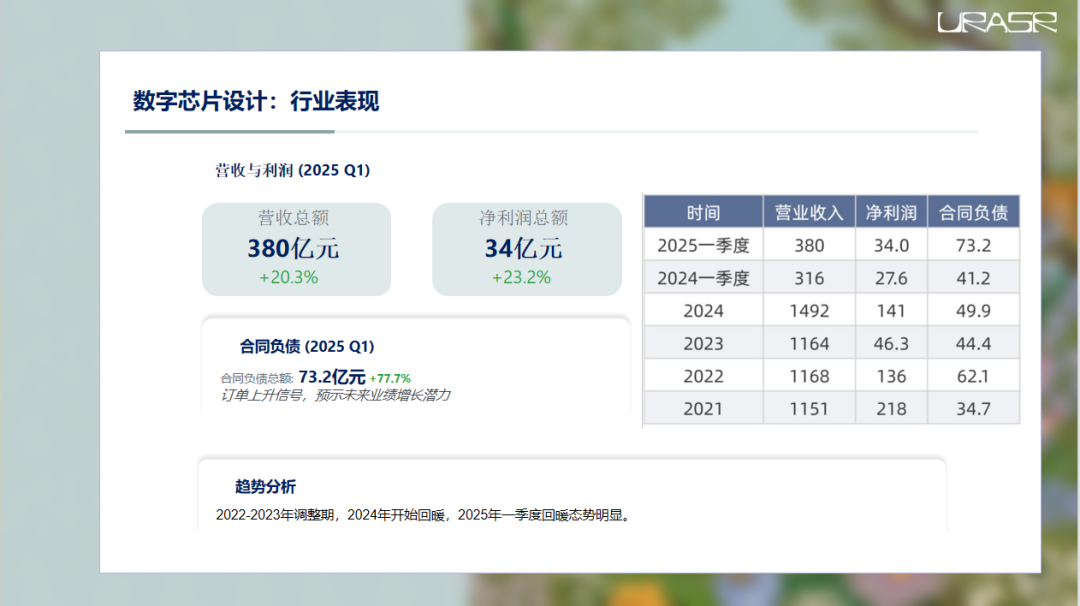
数字芯片设计行业的表现如何呢?
看数据,2025年一季度,营收三百八十亿,同比增长百分之二十点三;
净利润三十四亿,增长了百分之二十三点二。
这增速相当不错了。更值得关注的是合同负债,达到了七十三点二亿,同比暴增了百分之七十七点七!
这说明什么?说明客户对这些芯片设计公司的需求非常旺盛,订单排到了明年以后。
这跟前面输变电设备那个百分之十三点三的合同负债增长相比,简直是天壤之别。
这强烈暗示着,数字芯片设计行业在经历了一段调整期之后,从2024年开始明显回暖,而且2025年一季度的回暖势头非常强劲。
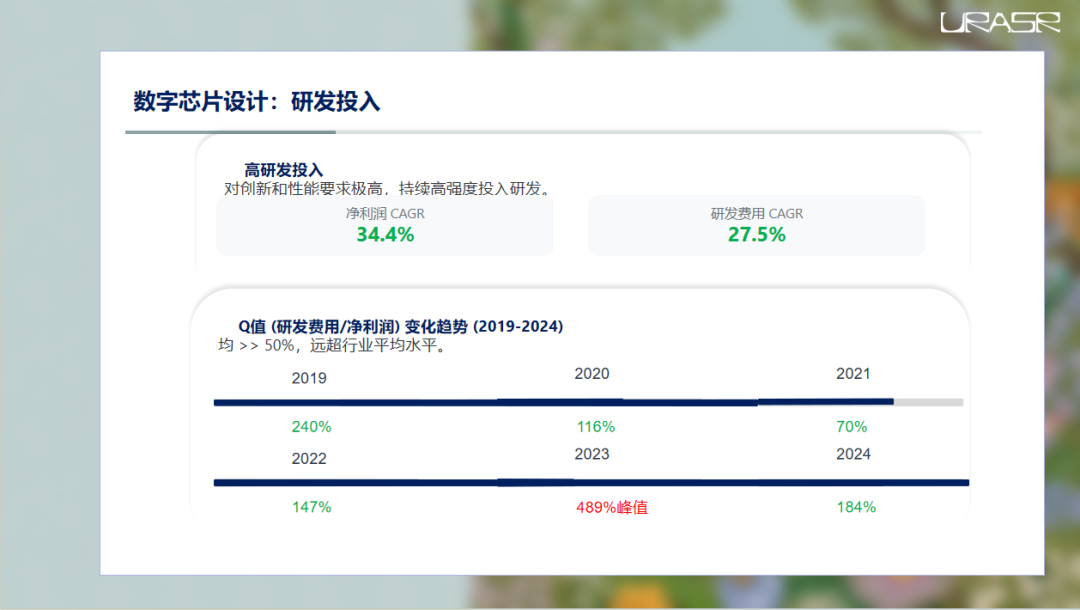
数字芯片设计,这可是个技术密集型行业,没有持续的研发投入,很快就会被市场淘汰。
净利润年复合增长率百分之三十四点四,研发费用年复合增长率百分之二十七点五,两者都保持了不错的增长。
但是,重点来了,看这个Q值!
2019年到2024年,这个值分别是240%、116%、70%、147%、489%、184%。
注意那个2023年的489%,简直是天文数字!
虽然其他年份也都在50%以上,但整体来看,这个行业的研发投入强度,远远超过了我们之前看到的芯片制造设备和输变电设备。
这再次印证了,搞数字芯片设计,就是一场没有终点的马拉松,必须不停地投入研发,才能保持领先。
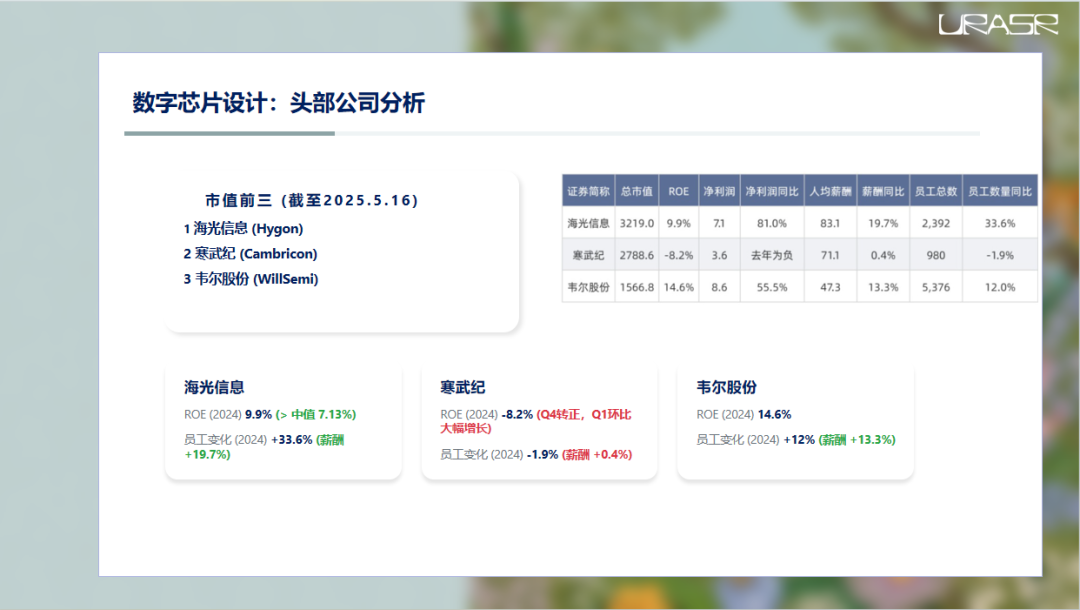
来看看数字芯片设计的三巨头:海光信息、寒武纪和韦尔股份。
海光信息ROE百分之九点九,高于行业均值;
寒武纪虽然全年ROE是负的百分之八点二,但报告特别提到,它在2024年四季度已经扭亏为盈,而且2025年一季度环比大幅增长,这说明它可能已经触底反弹了;
韦尔股份ROE百分之十四点六,表现不错。
人员方面,海光信息和韦尔股份都在扩招,员工和薪酬都有显著增长。
但寒武纪有点特殊,员工人数微降,薪酬也基本没变。
这可能跟它的业务调整或者人才结构优化有关。
不过,考虑到它在AI芯片领域的地位和潜力,以及报告中提到的回暖迹象,这三家公司的未来都值得持续关注。
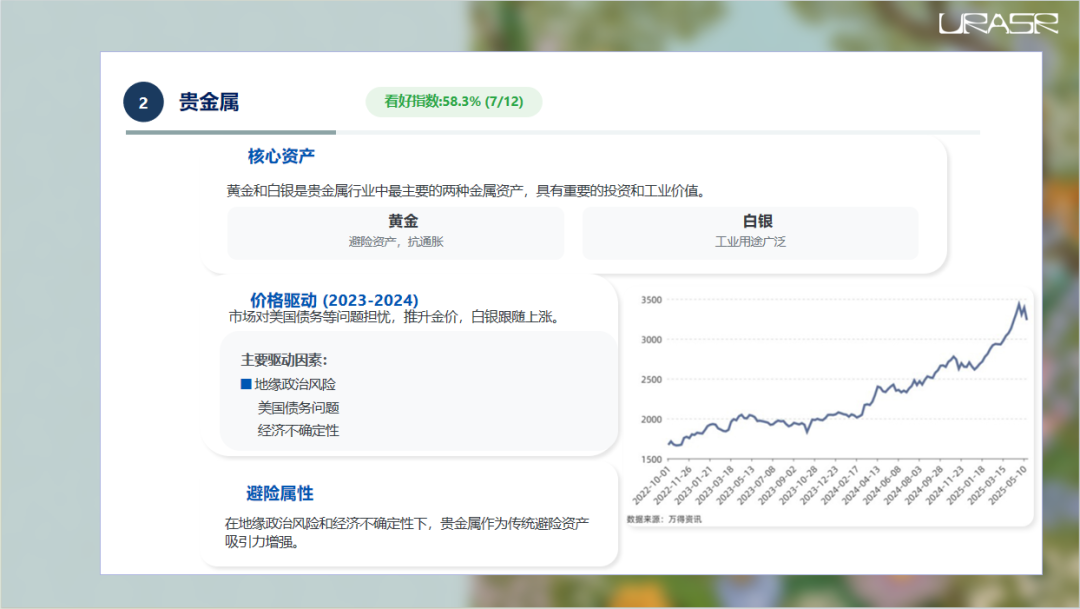
第二名,重金属,看好指数百分之五十八点三。
贵金属行业,主要是黄金和白银。
这俩兄弟在金融市场里地位特殊,尤其黄金,简直就是“硬通货”的代名词。
你看这张图,伦敦现货黄金价格,从2022年底一路飙升,尤其是在2023年和2024年,涨得那叫一个凶猛。
为啥涨这么猛?报告里提到了,主要是市场对美国债务问题、地缘政治风险这些不确定性的担忧加剧了。
大家觉得风险太大了,就把钱投到相对安全的资产里去避险,黄金白银就成了首选。
所以,贵金属的价格波动,很大程度上反映了全球经济和政治环境的紧张程度。
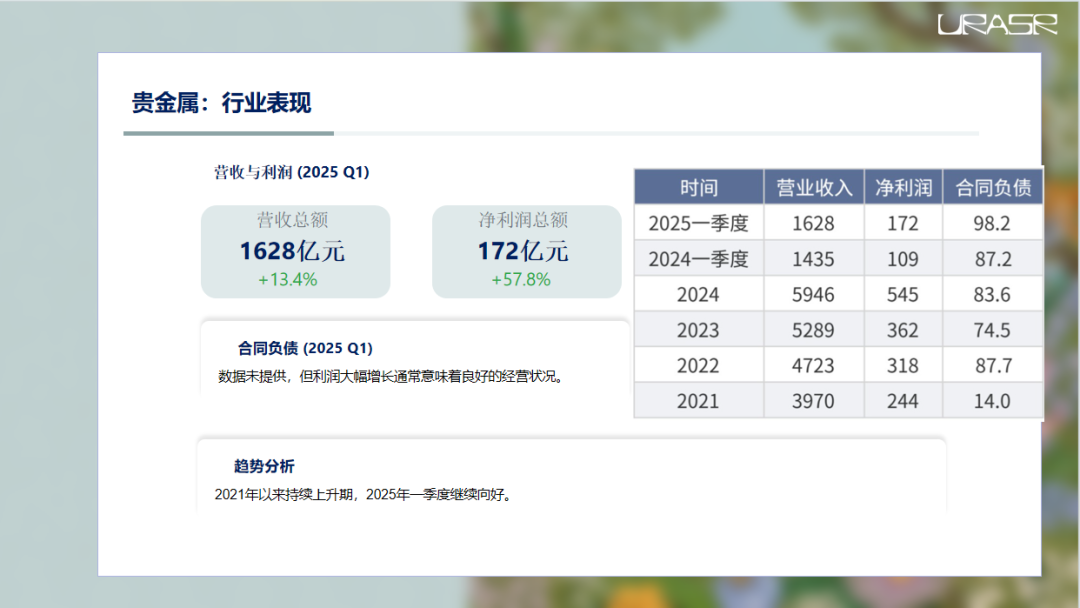
贵金属行业的整体表现怎么样呢?
数据也挺漂亮,2025年一季度,营收一千六百二十八亿,同比增长百分之十三点四;
净利润一百七十二亿,同比暴增百分之五十七点八!
这利润增长幅度相当惊人。
虽然报告里没给合同负债的数据,但这么高的利润增长,通常意味着公司经营状况良好,现金流充裕。
结合金价的上涨趋势,我们可以看到,贵金属行业从2021年以来就处于一个上升通道,而且2025年一季度的势头依然强劲。
这再次证明了它作为避险资产的价值在动荡时期得到了市场的认可。
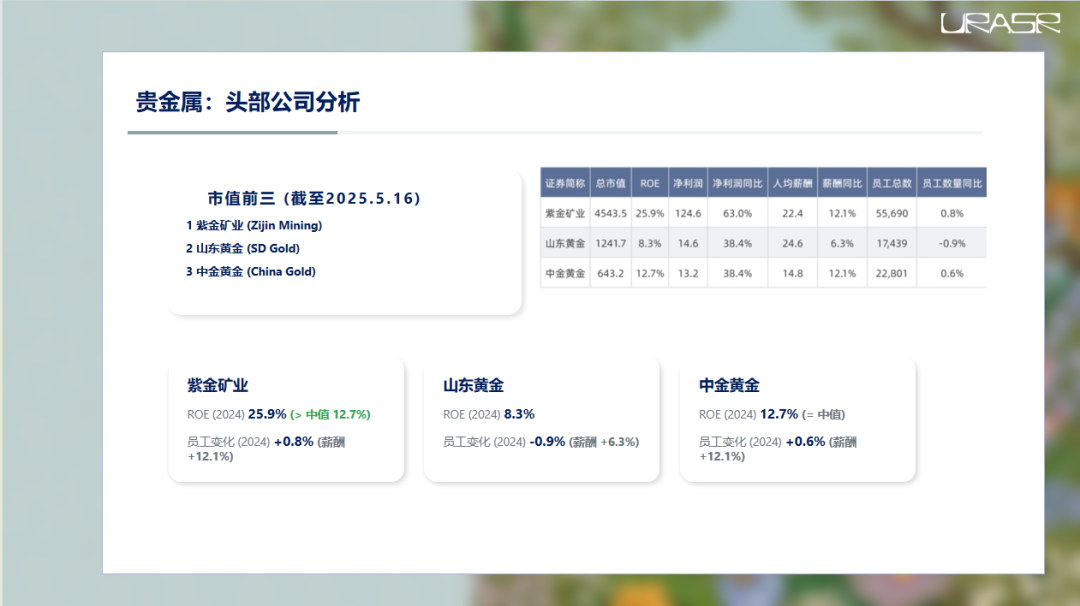
来看看贵金属行业的三大巨头:紫金矿业、山东黄金和中金黄金。
紫金矿业的ROE高达百分之二十五点九,遥遥领先于行业中值百分之十二点七,说明它的盈利能力非常强。
山东黄金和中金黄金的ROE都在百分之八左右,属于行业中等水平。
有意思的是人员变化。这三家公司在2024年,员工人数变化都不大,基本持平甚至略有下降。
但是,人均薪酬都出现了显著的上涨,紫金和中金都涨了百分之十二以上,山东黄金也涨了百分之六以上。
这说明什么?说明黄金价格上涨带来的收益,很大程度上转化为了员工的薪酬福利,而不是大规模的招兵买马。
这可能也反映了这个行业相对稳定的特点,不需要像科技行业那样快速扩张团队。
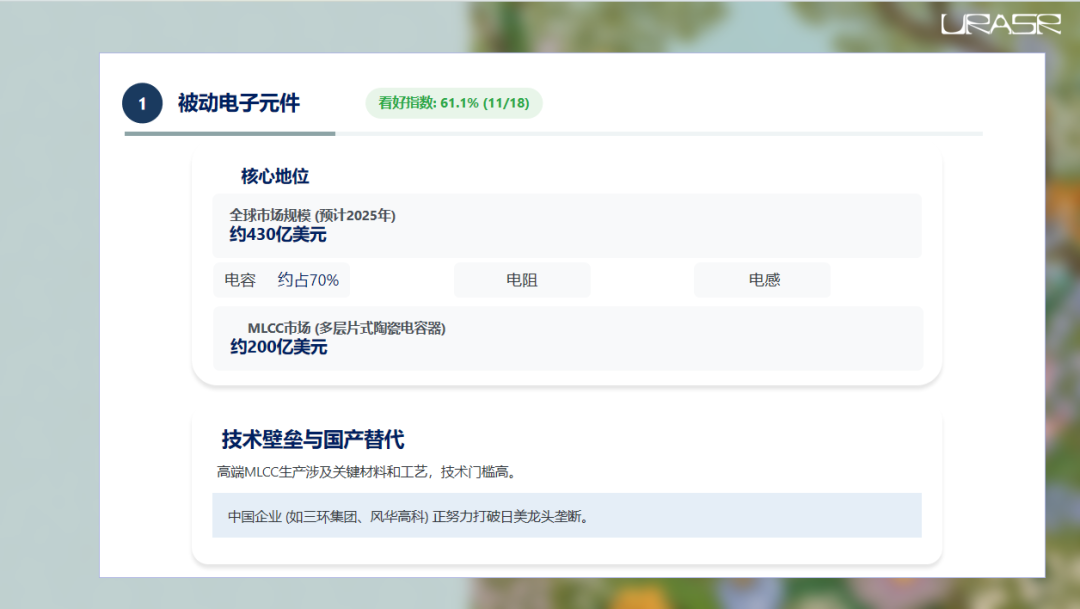
第一名,被动电子元件,看好指数百分之六十一点一。
这玩意儿听起来不起眼,电阻、电容、电感,就像电子世界的空气,虽然默默无闻,但没有它们,任何电子设备都玩不转。
市场规模有多大呢?预计2025年全球能有430亿美元。
这里面,电容占了大头,大概70%,而电容里面,又以MLCC多层片式陶瓷电容器为王,预计2025年全球市场就有200亿美元。
这MLCC可不是随便做的,高端产品技术壁垒非常高,材料、工艺都很关键。
长期以来,这块市场被日本的京瓷、美国的威世这些巨头把持着。
不过,咱们国内的三环集团、风华高科这些企业也在奋起直追,努力实现国产替代。
这背后的故事,就是一场技术和市场的硬仗。
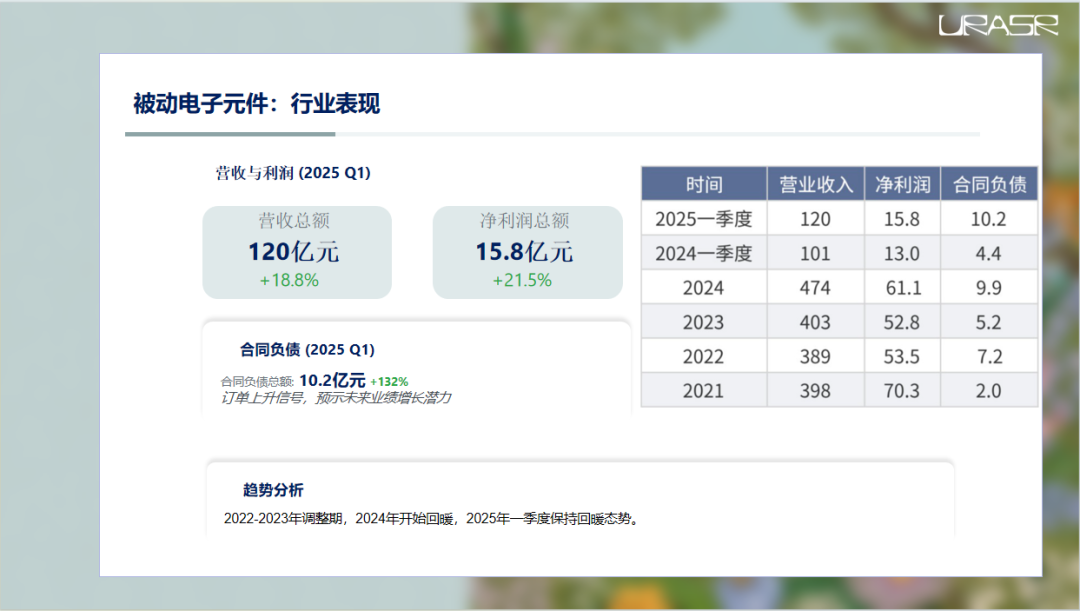
被动元件行业的表现如何呢?
看数据,2025年一季度,营收一百二十亿,同比增长百分之十八点八;
净利润十五点八亿,增长了百分之二十一点五。
这增速在我们看的这几个行业里算是中等偏上。
最亮眼的是合同负债,达到了十点二亿,同比暴涨了百分之一百三十二!
这说明什么?说明这个行业的订单需求非常旺盛,客户对未来的需求充满信心。
这跟数字芯片设计的百分之七十七点七的合同负债增长相比,虽然基数小,但增速同样惊人。
这表明,被动元件行业在经历了2022到2023年的调整之后,从2024年开始明显回暖,并且在2025年一季度继续保持了强劲的回暖势头。
再来看看被动元件行业的研发投入。
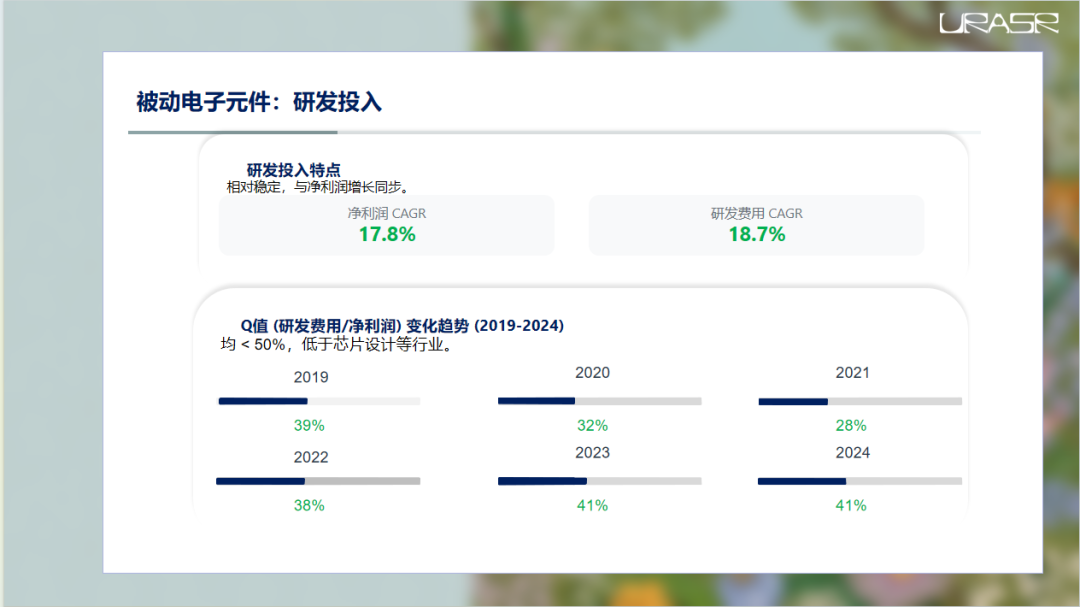
跟前面几个行业比起来,它的净利润波动性相对较小,但也谈不上特别稳定。
研发费用倒是稳步增长,净利润和研发费用的年复合增长率分别是百分之十七点八和百分之十八点七,基本同步。
关键看Q值,也就是研发费用占净利润的比例。
这六年,Q值一直都低于百分之五十,最高也就百分之四十一。
这说明什么?说明被动元件行业虽然也需要技术进步,但它的研发投入强度,相比芯片设计、芯片制造设备这些行业,要低得多。
这可能是因为它的技术迭代速度相对较慢,或者它的盈利模式更多依赖于规模生产和成本控制。
当然,这并不意味着不搞研发,只是投入的比重和方式有所不同。
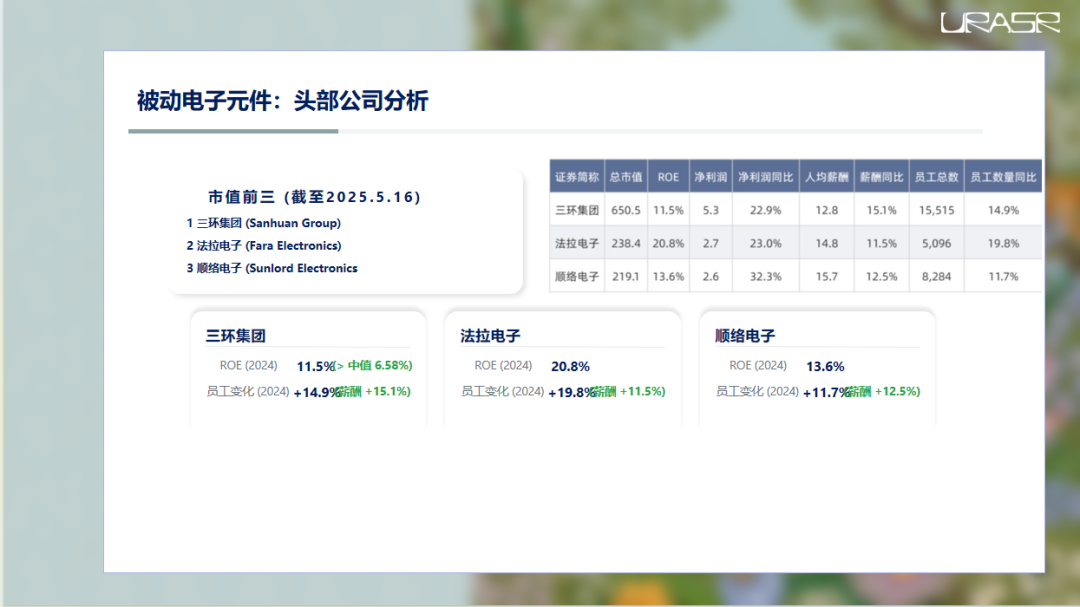
最后看看被动元件行业的三强:三环集团、法拉电子和顺络电子。
三环集团ROE百分之十一点五,高于行业均值;
法拉电子百分之二十点八,非常亮眼;
顺络电子百分之十三点六,也相当不错。
这三家公司的表现都很好。
再看人员变化,这三家在2024年都出现了显著的扩张,员工人数和人均薪酬都在大幅上涨。
比如法拉电子,员工人数增长了近百分之二十,人均薪酬也涨了百分之十一以上。
这说明什么?说明随着行业回暖和市场需求的增加,这些龙头企业都在积极扩充产能,引进人才,为未来的发展积蓄力量。
这跟我们前面看到的合同负债暴增的数据是完全吻合的。
快速总结一下我们刚才分析的这几个行业。
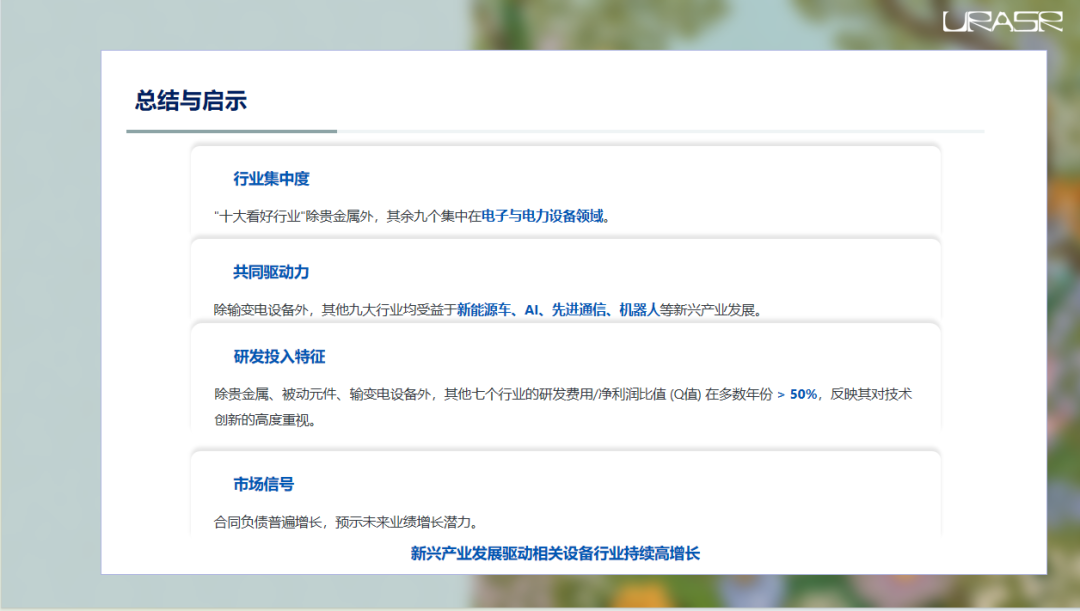
一个很明显的趋势是,除了贵金属,其他九个被看好的行业,几乎都集中在电子和电力设备这两个领域。
而且,除了输变电设备,其他九大行业都实实在在地受益于新能源汽车、人工智能、先进通信、机器人这些新兴产业的蓬勃发展。
再看研发投入,除了贵金属、被动元件和输变电设备这三个行业,其他七个行业的研发投入强度Q值都比较高,说明它们都非常依赖技术创新来驱动发展。
最后,所有这些行业,无论是营收、利润还是合同负债,都显示出积极的增长信号,特别是合同负债的普遍大幅增长,预示着未来一段时间的业绩增长潜力值得期待。
这些数据和趋势,为我们理解当前中国高端制造业的投资机会提供了很好的视角。