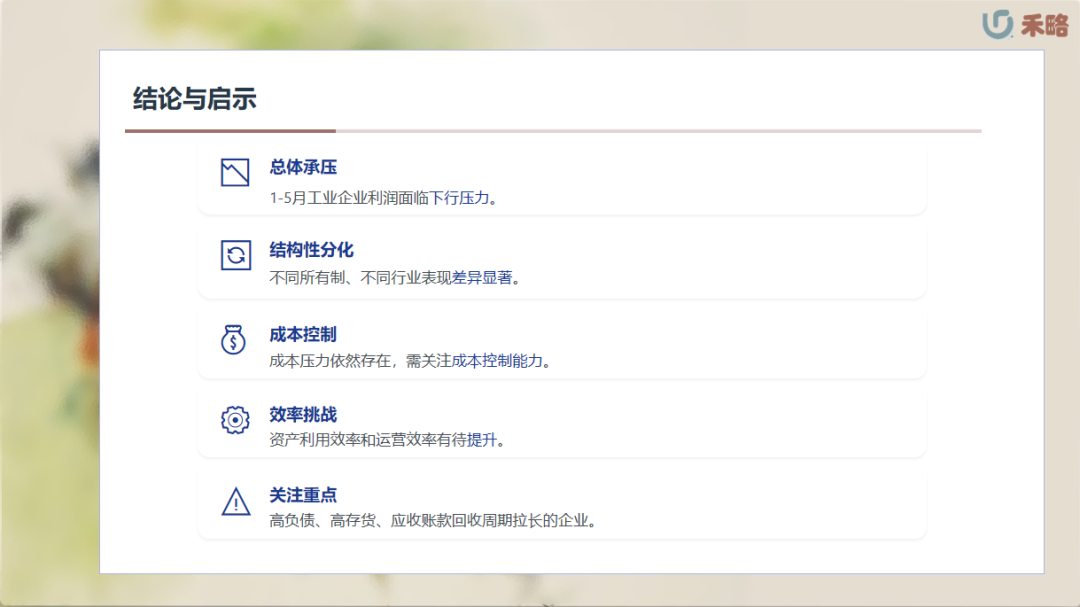
咱们直接来看今年前五个月规模以上工业企业的成绩单。
利润总额是27204.3亿元,同比下降了1.1%。
营收增长了2.7%,但成本涨得更快,达到了3.0%。
资产负债率也微微上升到了57.7%。
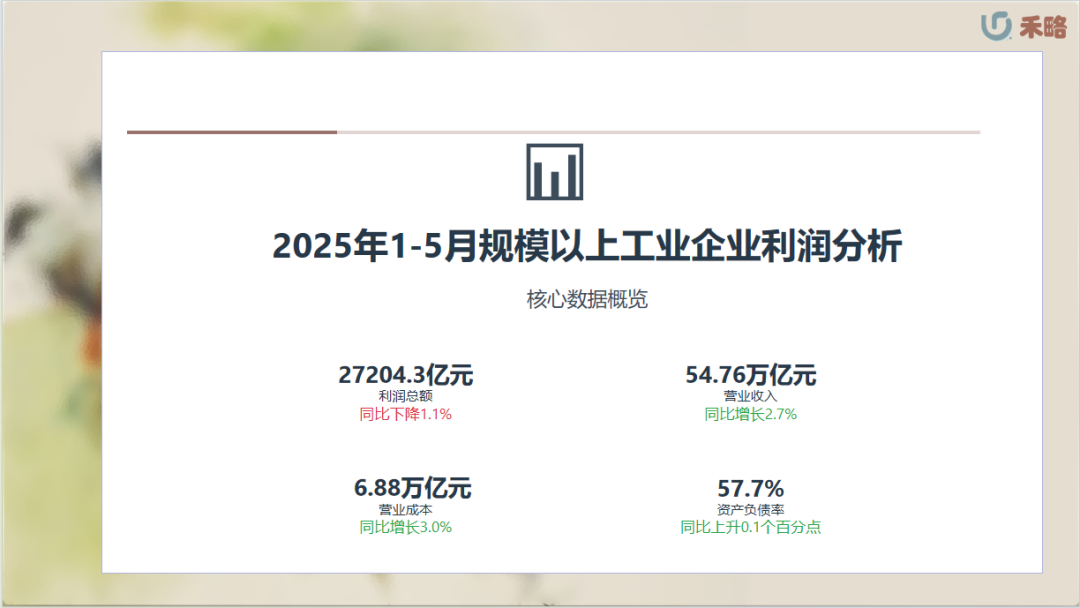
好,咱们先聚焦这个核心指标:利润总额同比下降了1.1%。
别小看这1.1个百分点,摊到2.7万亿的营收上,就是实实在在的真金白银流失了。
这背后的原因是什么呢?
我们得看几个关键的利润率指标。
营业收入利润率是4.97%,比去年同期降了0.19个百分点。
这意味着什么?简单说,就是每赚100块钱的收入,能落袋为安的利润,比去年少了将近两毛钱。
再看成本,每百元营收的成本是85.61元,增加了0.24元。
这说明成本控制的压力不小。
不过,费用方面倒是好点,每百元营收的费用反而减少了0.14元,说明企业在费用管理上可能做得还不错。
但总的来说,成本上升和利润下降是主旋律。
现在我们把目光转向不同所有制的企业。
这就像一场赛跑,不同类型的选手表现可不一样。
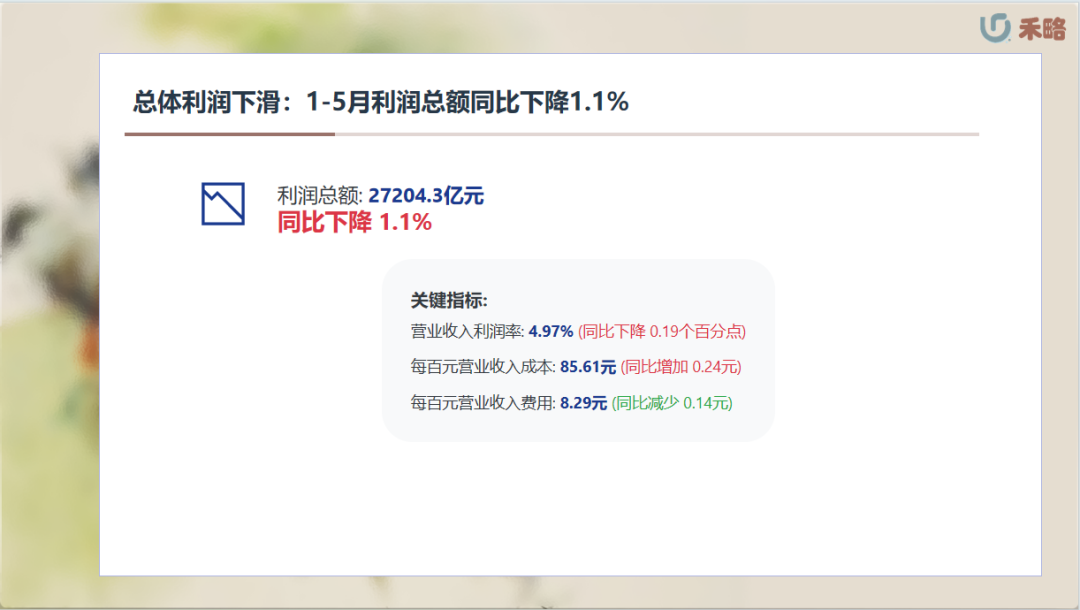
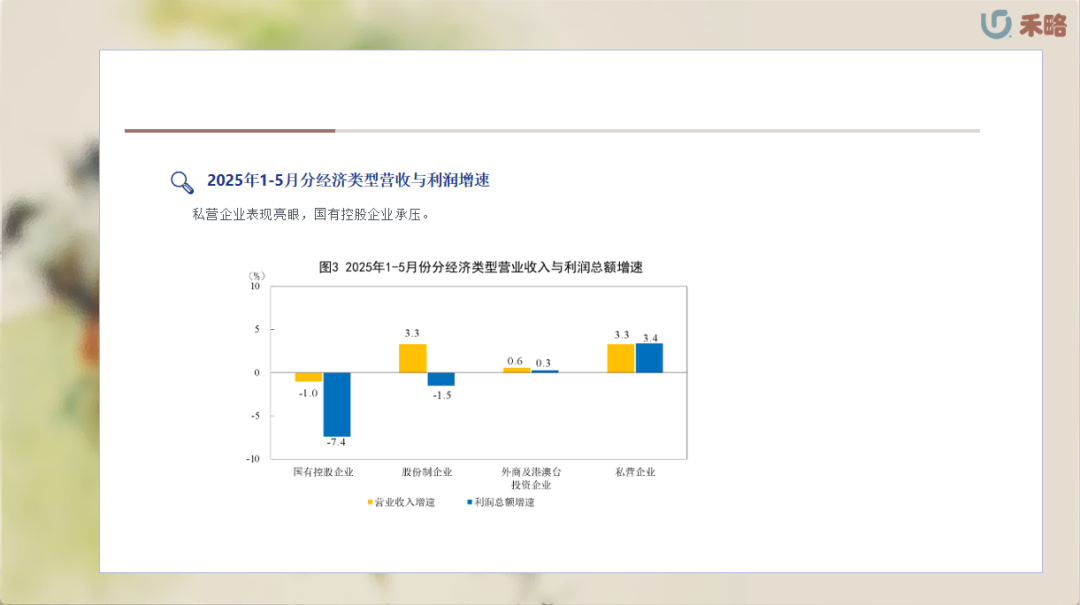
国有控股企业,大家可能觉得是顶梁柱,但这次利润下滑了百分之七点四,降幅相当大。
股份制企业,作为主力军,利润也下降了百分之一点五,虽然幅度不大,但也是负增长。
外商及港澳台投资企业,表现相对稳定,微增百分之零点三,算是稳住了阵脚。
最亮眼的是私营企业,不仅营收增长了百分之三点三,利润还增长了百分之三点四,简直是逆风翻盘的典范!
这说明什么?说明在当前的经济环境下,不同类型的企业面临的挑战和机遇是不同的。
国有企业的压力似乎更大,而私营企业展现出了更强的韧性。
这背后的原因值得深思,是政策环境、市场竞争力还是其他因素在起作用?
接下来,我们按行业来扒一扒。
这简直就是一部冰与火之歌。
一边是烈火烹油,一边是寒风凛冽。
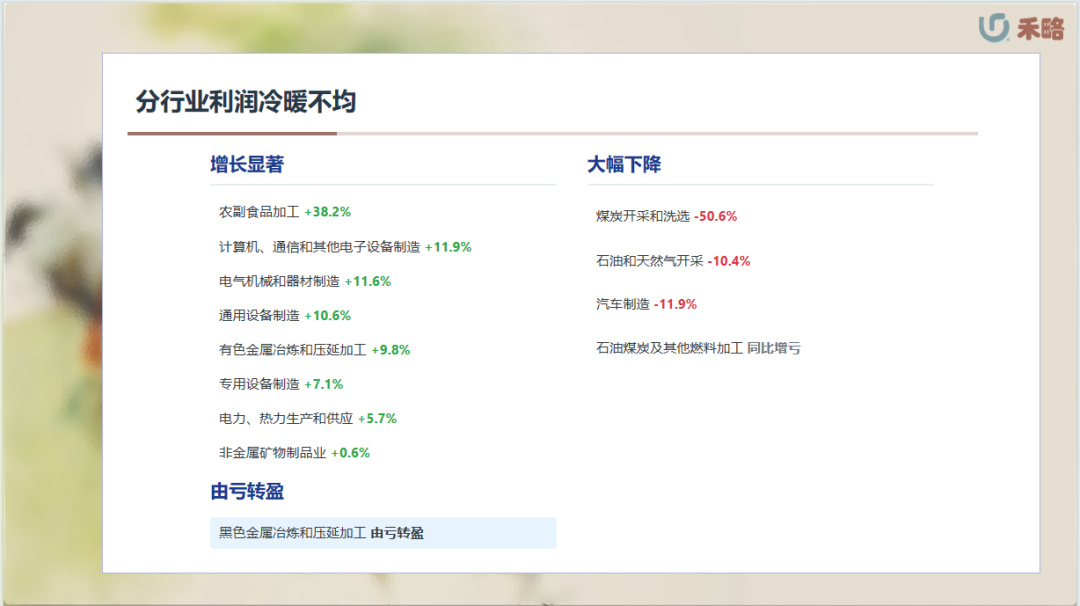
农副食品加工业,同比增长百分之三十八点二,这可能是大家在家囤货多了,或者餐饮业复苏带来的需求?
计算机、通信和其他电子设备制造业,增长百分之十一点九,电气机械和器材制造业,增长百分之十一点六,这些高科技产业依然坚挺。
有色金属冶炼和压延加工业,增长百分之九点八,专用设备制造业,增长百分之七点一,电力热力生产和供应业,增长百分之五点七,这些传统或基础产业也在努力恢复。
特别值得一提的是黑色金属冶炼和压延加工业,竟然实现了由亏转盈,这可能跟原材料价格波动或者下游需求改善有关。
但是,另一边呢?煤炭开采和洗选业,利润暴跌了百分之五十点六!
石油和天然气开采业,下降百分之十点四。
汽车制造业,下降百分之十一点九。
石油煤炭及其他燃料加工业,更是同比增亏,也就是亏损额扩大了。
这说明什么?说明能源转型和产业升级的阵痛期可能还在持续,传统能源行业面临巨大挑战,而新能源、高端制造等领域则展现出新的活力。
这冷暖不均的景象,正是当前经济结构转型的一个缩影。
我们再深入看看营收和成本的细节。
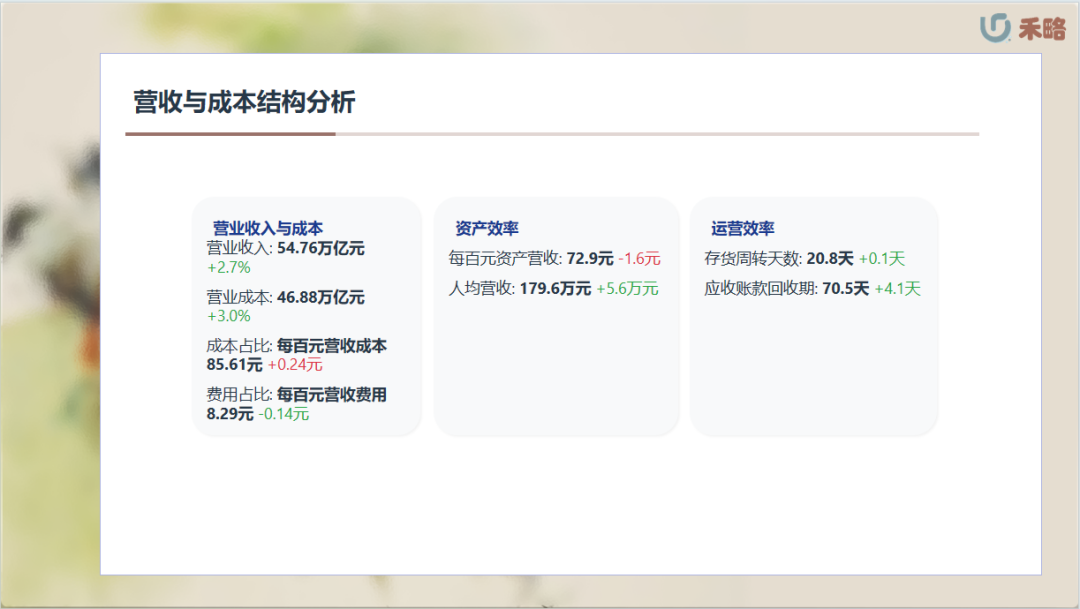
营收增长了百分之二点七,看起来不错,但成本增长了百分之三点零,比营收快了零点三个百分点。
这就导致了前面说的每百元营收成本增加零点二四元。
费用方面,每百元营收费用减少了零点一四元,这点小确幸没能抵消成本的压力。
接下来看资产效率。每百元资产实现的营收是七十二点九元,比去年少了零点六元,这意味着同样的资产,产出的营收变少了,资产利用效率有所下降。
不过,人均营收倒是增加了五点六万元,达到了一百七十九点六万元,这说明员工的生产力可能有所提升,或者企业规模扩大了。
再看运营效率,存货周转天数增加了零点一天,应收账款回收期却大幅增加了四点一天,达到了七十点五天。
这说明什么?说明产品卖得慢了,而且客户回款也越来越慢了。
这可不是个好兆头,意味着资金占用增加,现金流压力可能会增大。
特别是应收账款回收期的延长,可能反映了下游客户经营困难,或者企业自身的信用政策调整。
最后,我们来看看企业的家底和债务情况。
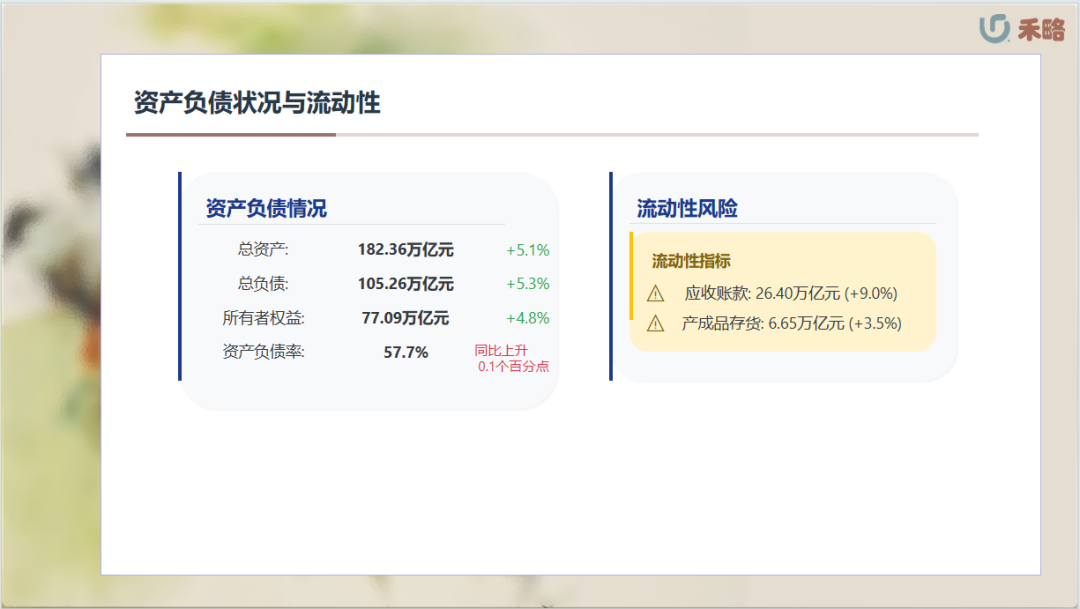
总资产增长了百分之五点一,负债增长了百分之五点三,所有者权益增长了百分之四点八。
表面上看,资产、负债、权益都在增长,但仔细看,负债的增长速度比资产快一点,所有者权益的增长速度又比资产慢一点。
这导致了资产负债率从百分之五十七点六微升到了百分之五十七点七。
虽然只是零点一个百分点,但在宏观调控的大背景下,这个数字的变化也需要关注。
更重要的是流动性风险。
应收账款高达二十六点四万亿元,同比增长了百分之九点零。
产成品存货也有六点六五万亿元,增长了百分之三点五。
这两个数字都在涨,说明企业可能面临销售不畅、库存积压的问题,同时,大量的应收账款也意味着资金回笼变慢,企业的短期偿债能力可能受到考验。
这就像一个人,虽然家产增加了,但欠的钱也多了,而且手头还攥着不少卖不出去的东西和别人欠的钱,日子可能就没那么宽裕了。
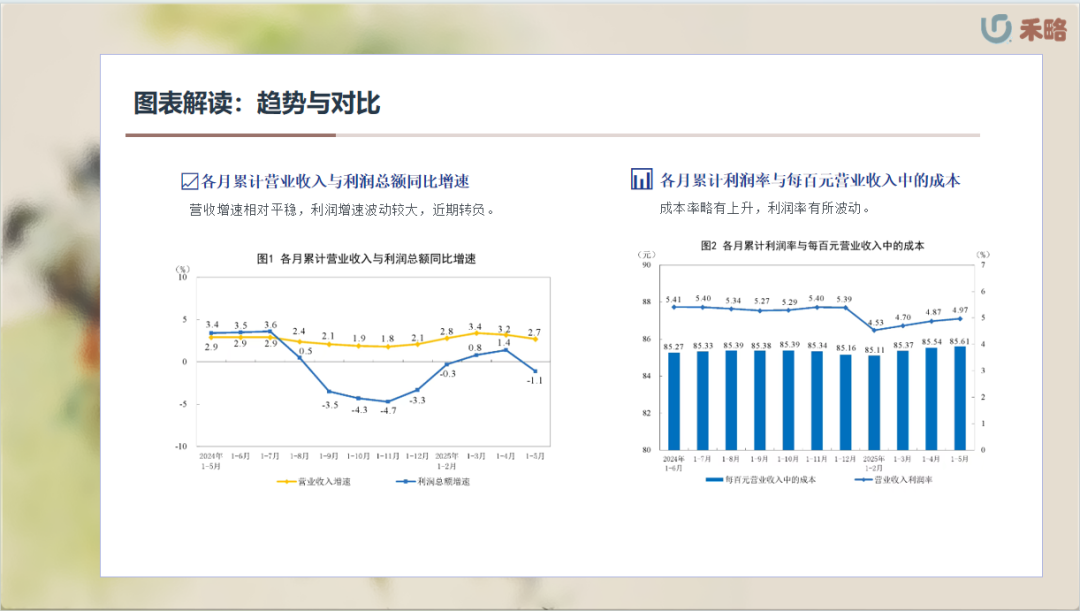
现在我们来看图。图一展示了营收和利润增速的月度变化。
黄色线是营收增速,可以看到整体比较平稳,但到了今年五月份,已经降到了百分之二点七。
蓝色线是利润增速,波动比较大,从年初的正增长一路下滑,到了今年五月更是变成了负百分之九点一。
这清晰地描绘了利润增长的不确定性甚至下滑的趋势。
图二对比了利润率和成本率。
左边柱状图显示每百元营收中的成本,总体呈下降趋势,但近期略有抬头。
右边折线图是利润率,波动比较大,近期也处于低位。
这再次印证了成本上升和利润承压的判断。
图三则聚焦于今年前五个月不同经济类型的对比。
黄色是营收增速,蓝色是利润增速。
可以清楚看到,私营企业和股份制企业在营收和利润上都是正增长,尤其是私营企业,利润增速高达百分之三点四。
而国有控股企业,无论是营收还是利润,都是负增长,尤其是利润,降幅高达百分之七点四。
这再次强调了不同类型企业面临的巨大分化。
总的来看,今年前五个月,规模以上工业企业利润确实面临不小的压力,整体呈现下降趋势。
但这并非铁板一块,结构性分化非常明显。
私营企业表现抢眼,而国有企业压力较大;
新兴产业和部分传统行业增长强劲,但能源、汽车等行业则面临严峻挑战。
成本控制依然是企业面临的普遍难题,而资产和运营效率的下滑,以及应收账款回收期的延长,则提示我们关注潜在的流动性风险。