在牛市格局中出现持续2-4周的小级别平台型回调时,投资者可采取以下系统化应对策略:
1. 优选追涨强势板块策略
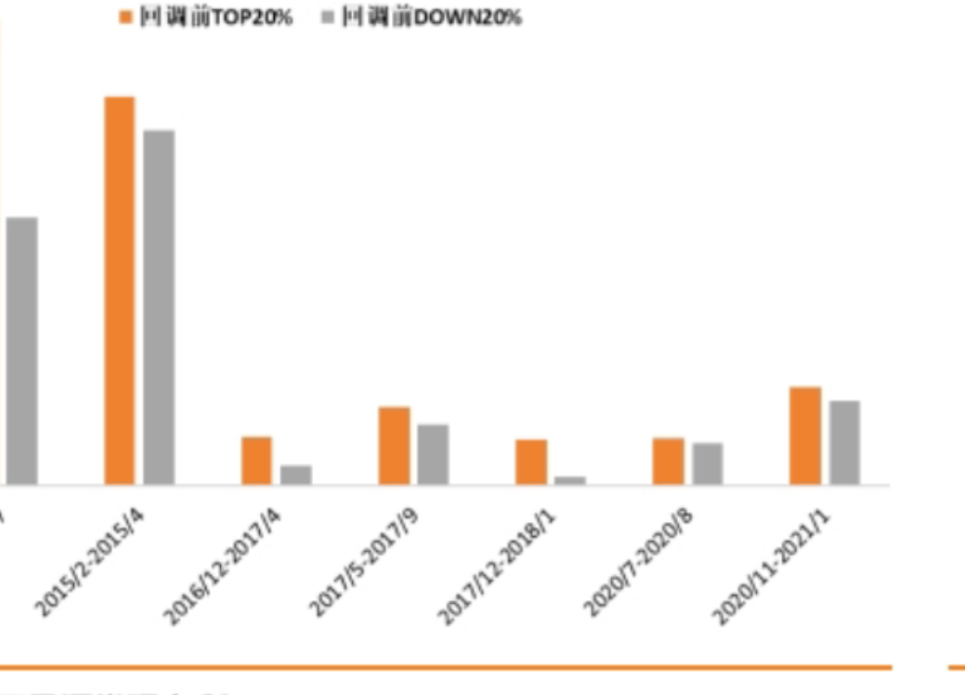
历史数据验证:基于8轮牛市行情回测显示,牛市中的小级别回调往往是流畅买入机会,持续时间短且回撤幅度有限。
策略比较:
- 在市场调整最低点买入前期涨幅Top 20%的强势板块,收益表现优于买入Down 20%的弱势板块
- 即使在调整前最高点介入,追涨Top 20%板块与弱势板块的收益率可能相近,但前者胜率显著更高
- 典型牛市特征表现为"强者恒强",强势板块回调后继续领涨的概率大
当前市场观察(截至2025年8月20日):
- 消费电子、通用设备、专用设备等二级行业仍保持超额收益
- 尚未出现明显的超额边际走弱信号
2. 风险规避机制
预警信号识别:
- 回调期间超额收益(相对宽基指数)明显走弱甚至为负的板块
- 此类板块往往表明已充分定价当前利好逻辑,缺乏新的上涨驱动力
当前需规避板块:
- AI应用类:游戏
- 军工类:航空装备
- 材料类:风电设备、玻璃玻纤
排除法应用:在追涨策略执行时,应主动规避上述出现超额走弱信号的板块。
3. 特殊机会捕捉
非常规机会特征:
- 回调期间超额走弱但调整结束后具备高赔率的特殊板块
- 主要集中于周期性行业和资源品领域
历史典型案例:
- 2009年3-7月:特钢
- 2015年2-4月:轨交设备
- 2016年12月-2017年4月:农商行
- 2017年5-9月:能源金属、小金属、普钢、煤炭开采
- 2020年11月-2021年1月:化学纤维、农产品加工
定价机制差异:
- 成长股:超额走弱通常意味着估值已充分反映现有逻辑,缺乏新增长点则二次启动困难
- 资源品:
- 回调前上涨驱动:弱现实+强预期
- 回调中走弱原因:预期向现实兑现的过渡期摩擦
- 反弹逻辑:基本面验证预期("现实跟上预期"),形成新的上涨驱动
典型案例解析(2009年特钢):
1. 年初受"四万亿"计划强预期驱动上涨
2. 2-3月因库存高、销售压力等现实因素回调(超额走弱)
3. 4月基本面验证预期后再次走强
风险提示
1. 历史回测数据不能完全预测未来表现
2. 行业分类及统计方法存在固有局限性
3. 政策出台及实施效果具有不确定性
策略执行要点
1. 主策略:回调结束后优先追涨前期Top 20%强势板块
- 即使初期买在高点,后续正收益概率仍较高
- 典型牛市环境下强者恒强效应显著
2. 风控措施:
- 监控板块超额收益变化
- 及时规避超额显著转弱的板块
- 当前需警惕游戏、航空装备等预警板块
3. 特殊机会把握:
- 重点跟踪周期性/资源品板块
- 关注基本面逻辑可能滞后兑现的品种
- 在调整充分后布局具备供需关系改善潜力的领域
4. 市场现状评估:
- 多数强势板块仍保持超额收益
- 超额走弱信号仅现于少数细分领域
- 整体仍处于可积极操作的牛市环境