天风证券最新研报显示,2025年中报揭示A股正处于业绩磨底与结构转型的关键时期。

天风证券发布的《A股业绩磨底与转型:深挖财报之2025年中报分析》报告,通过对超过5400家上市公司财务数据的全面剖析,揭示了当前市场核心特征:整体业绩仍在磨底,但结构性机会已经显现。
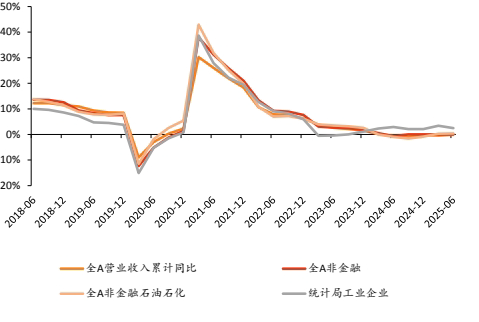
数据显示,2025年第二季度全A营收累计同比微降0.02%,但当季同比增速已回升至0.3%——这个看似微小的数字背后,意味着企业营收能力正在逐步改善。
01 行业景气分化,电子家电表现亮眼
从行业景气度角度看,2025年上半年各行业表现差异明显。电子、家用电器、非银金融、机械设备、有色金属、计算机、食品饮料、国防军工、通信、传媒和农林牧渔等行业景气度向好。
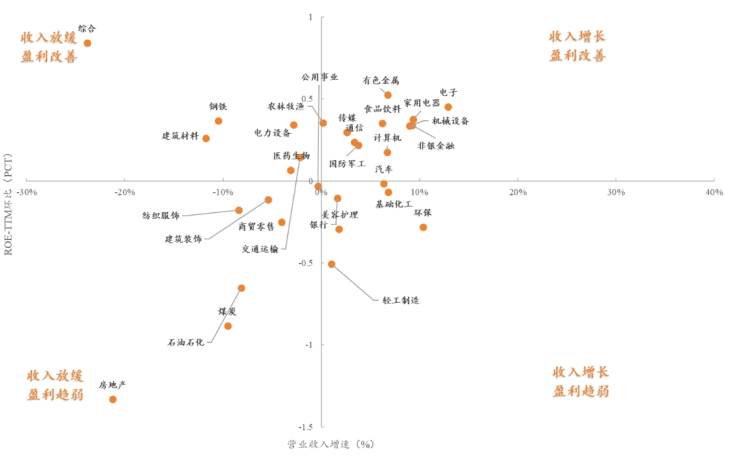
这些行业不仅收入实现正增长,盈利能力也同步改善,成为低迷市场中的一抹亮色。
二级行业层面,专业服务、贵金属、电机、动物保健、摩托车及其他、军工电子、贸易、元件、消费电子等行业表现尤为突出。这些细分领域的业绩回暖,为投资者提供了更精准的投资线索。
02 预期与估值:银行环保获预期上修
中报披露后,市场对各行业的盈利预期和估值水平进行了重新调整。农林牧渔、非银金融、通信、传媒、银行和环保等行业预期上修且估值变动低于均值。
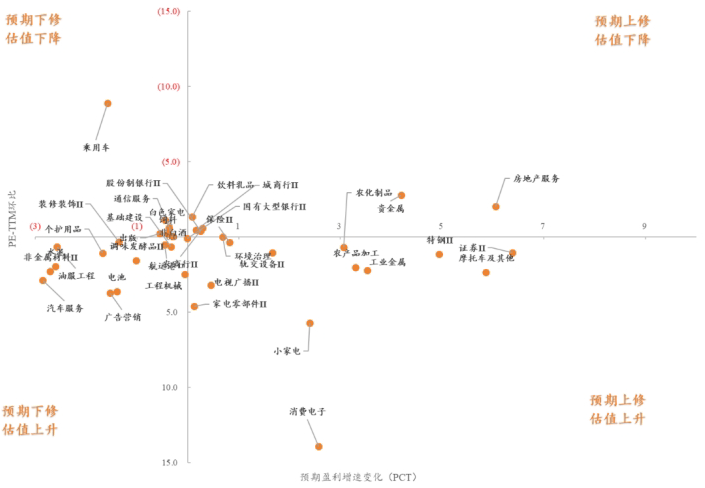
这意味着这些行业不仅获得了分析师的盈利预期上调,估值水平还没有完全反映这种乐观预期,可能存在一定的投资机会。
特别是银行板块,在预期上修的同时估值仍然处于相对低位,呈现出“预期改善+估值洼地”的双重特征。环保行业也受到关注,符合当前绿色发展政策导向。
03 库存周期:多数行业主动补库存
库存周期是观察经济活力的重要指标。报告显示,多数行业处于主动补库存阶段,这表明企业对未来销售预期趋于乐观。
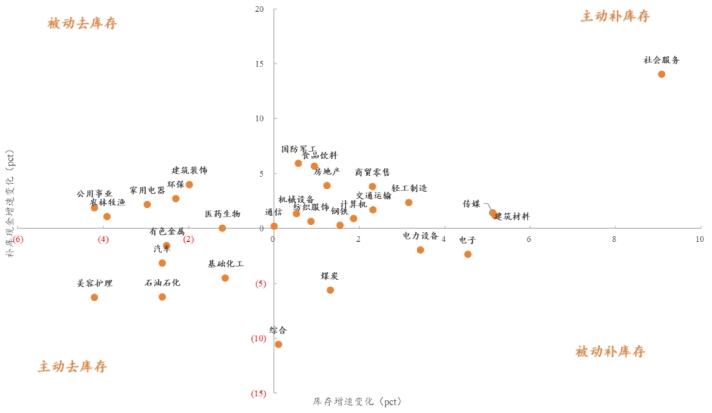
但也有部分行业仍处于被动去库存状态,包括农林牧渔、家用电器、医药生物、公用事业、建筑装饰、通信和环保等行业。
被动去库存通常意味着需求不足,企业需要通过减少库存来应对销售压力。投资者需要警惕这些行业可能面临的短期压力。
计算机和电子行业补库明显,存货增速分别达到13.7%和14.9%,显示出这些行业对未来市场的强烈信心。
04 出口链:外需成为重要支撑
境外收入占比和收入增速存在明显正相关关系,出口链表现明显优于内需。电子、家用电器、汽车和机械设备境外占比高同时收入增速居前。
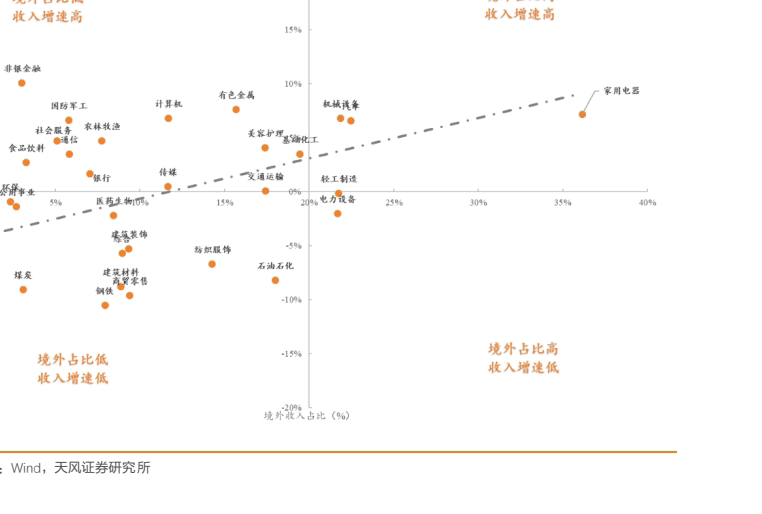
这说明外需成为支撑A股业绩的重要力量。在消费内需相对疲软的背景下,出口导向型企业表现出更强的抗跌性。
消费电子、半导体、元件和其他电子等行业境外收入占比高同时收入增速领先,这些行业受益于全球科技复苏周期,值得投资者重点关注。
05 业绩总览:营收利润分化明显
2025年第二季度,全A营业收入累计同比增速约-0.02%,但当季同比增速已经回升至0.3%。上游原材料营收同比跌幅较高,达到-6.1%。
利润方面,25Q2归母净利润累计及单季度同比均为正,但较Q1有所回落。上游原材料归母净利润降幅较大,中游制造同比正增幅度较大。
国防军工成为最大亮点,营收同比增速高达23.1%,电子(17.7%)、农林牧渔(10.1%)、汽车(9.7%)、计算机(8.3%)、非银金融(7.3%)等紧随其后。
06 ROE与毛利率:必选消费表现最佳
25Q2整体ROE环比弱下行,全行业ROE平均水平环比下降0.1个百分点。下游必选消费(10.2%)表现最好,支持服务(6.5%)、中游制造(6.2%)等表现相对较差。
毛利率方面,全A非金融25Q2毛利率相对上期小幅下行。食品饮料(51.6%)、美容护理(51.0%)、医药生物(32.0%)、传媒(31.5%)、社会服务(28.0%)、煤炭(27.5%)等毛利率表现最好。
高毛利率行业往往具有更强的定价能力和抗风险能力,这些行业值得长期关注。
07 资本开支:企业扩产意愿仍谨慎
25Q2企业扩产意愿反弹,但仍为负值。全A非金融资本开支同比增速为-5.3%,相比25Q1的-7.5%有所回升,但仍处于收缩区间。
电力设备(12.6%)、基础化工(12.6%)、国防军工(11.4%)、公用事业(9.9%)、建筑装饰(9.8%)、轻工制造(9.6%)等行业同比正增长幅度较高。
资本开支是观察企业信心的重要指标,当前数据表明企业整体扩产意愿仍然谨慎,但也存在结构性机会。
08 投资机会:两大维度捕捉超预期
报告从两个维度分析了超预期机会:一是业绩公告前后盈利预测变化;二是业绩公告后第一个交易日的市场表现。
从盈利预测变化看,2025年6月30日至8月30日,一致预测净利润中值上调率居前的行业为:钢铁、有色金属、美容护理、非银金融、银行。
从市场表现看,净利润断层(业绩预告后首个交易日的最低价高于上交易日最高价)现象出现概率较高的行业有:食品饮料、美容护理、非银金融、银行、交通运输。
这两个维度交叉验证了银行、非银金融、美容护理等行业的投资价值。
数据显示,电子、家用电器、汽车和机械设备等行业不仅境外收入占比高,同时收入增速居前,成为出口链上的璀璨明珠。
投资者可沿着“景气度向好+预期上修+估值合理”三条主线布局:电子、家电、非银金融等行业兼具业绩改善与估值合理性,值得重点关注。
业绩分化时代已经到来——未来不再是齐涨齐跌,而是优质行业与公司持续跑赢的结构性行情。投资者需要更精准地把握产业趋势和公司质量,才能在震荡市中获取超额收益。