案例库 › 渭南
案例 · 渭南2018
渭南 · 城市进入研究
◆ 核心结论 · 一句话读懂
核心结论(摘自该成果原文):
- P18:人口篇:小结 18 全省提升值=渭南/全省10个地级市均值 538万规模体量,城区人口规模小、占比仅9.8%; 城镇化46%,水平低、加速阶段初期,年均2.4万需求; 人口流出23.7万、三产就业主导(1.49)。 规划至2020年城镇化人口为280万人,约9.7万套住房需求,年均2.4万套。
- P25:航空产业聚集区 卤阳湖新区 空港物流、航空装备 产业布局:分区协调发展,渭南打造创新产业集聚区,渭北打造战略性新兴产业集聚区 发展“一区多园” 向西拓展 航空产业聚集区 传统工业严控区 高新组团引导现有工业用地原址进行产业升级,培育并引进科技研发和企业总部功能,推进渭南国家高新区发展“一区多园”,向卤阳湖新区拓展。 经开区组团:适当向西增加工业用地规模,盘活现状渭河北岸存量工业用地,鼓励利用低效闲置的工业厂房、仓库等存量房产、土地建设科
- P37:经济篇 :小结 37 全省提升值=渭南/全省10个地级市均值 综合型地域中心城市 二三产均衡发展,二三产比47%:39% 投资驱动型城市 投资占比高,投资/GDP1.65 财政赤字高、人均财富不高 人均经济水平低,人均GDP3.1万/人
- P44:土地篇:小结 44 全省提升值=渭南/全省10个地级市均值 地处大西安50-60公里辐射圈层,工业向西向北、居住集中于主城区 整体角色:关中平原城市群次核心城市; 内部空间:“一城三区三走廊”,交通系统全面加强与西安衔接; 开发现状:人均居住用地高,43平/人。
为什么做这项研究(情境-冲突-疑问-障碍-解决)
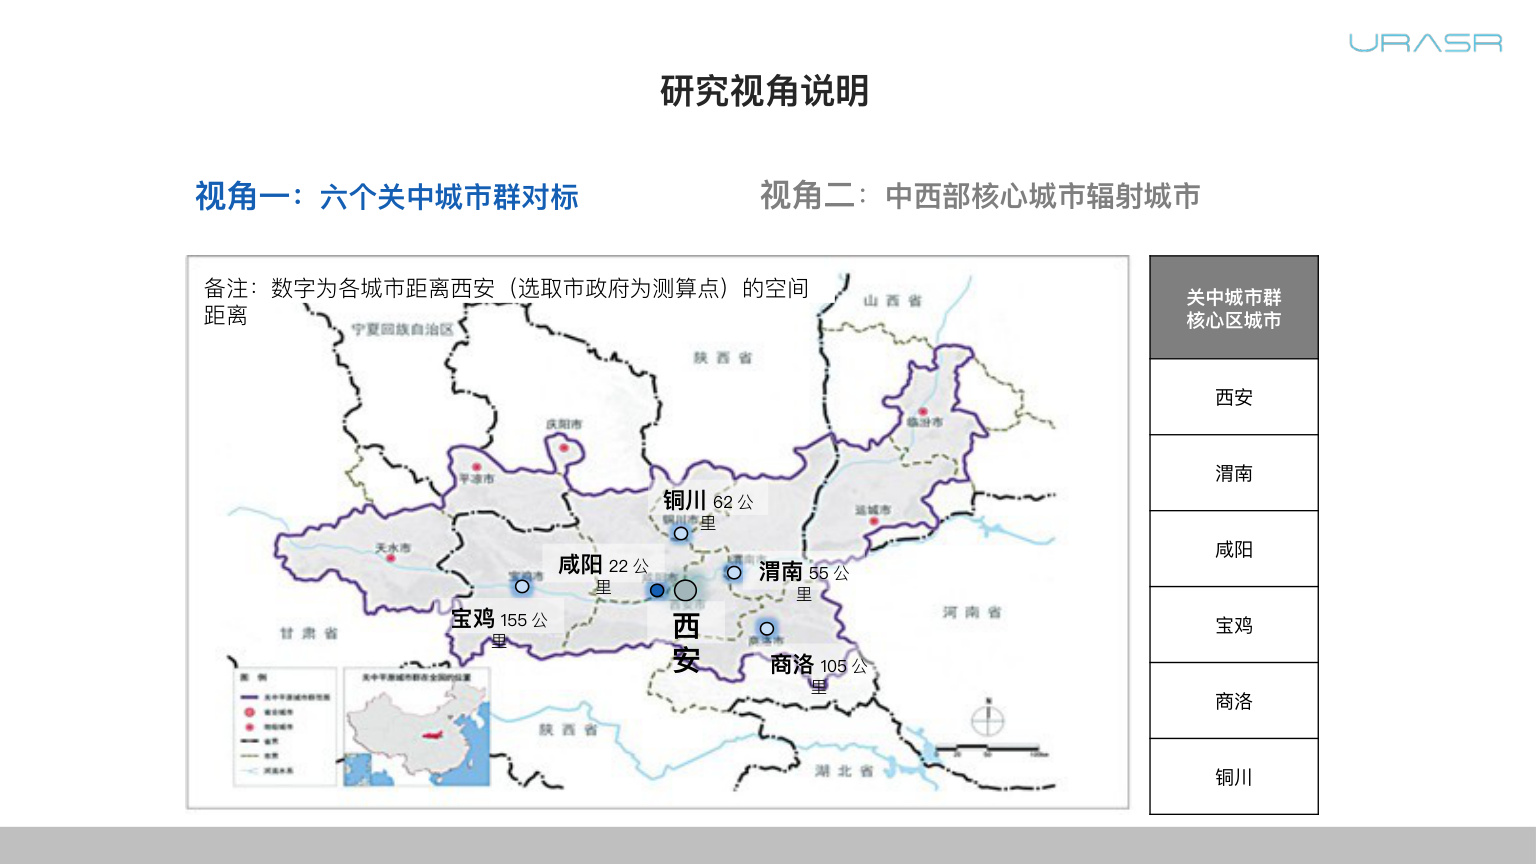
- P6:研究视角说明 视角一:六个关中城市群对标 视角二:中西部核心城市辐射城市
- P7:人口指标 经济指标 土地指标 10个细分指标 7个细分指标 15个细分指标 常住人口 户籍人口 城区人口 就业人口 小学生人口 行政区面积 建成区面积 道路面积 建设用地面积 居住用地面积 GDP规模 二产规模 三产规模 投资规模 房地产投资 财政收入 财政支出 机构存款余额 机构贷款余额 居民存款余额 零售总额 城市分析指标选取 居民可支配收入 人均居民储蓄存款 人均机构存款 人均GDP 人均二产产值 人均三产产值 人均财政收入 人口
- P8:城市发展预判 : 三个细分维度 一、城市人口特征 三、城市土地扩张 二、城市资金聚集 8 人口 资金 土地
研究框架与方法论(MECE:相互独立、完全穷尽)
- P6:研究视角说明 视角一:六个关中城市群对标 视角二:中西部核心城市辐射城市
- P7:人口指标 经济指标 土地指标 10个细分指标 7个细分指标 15个细分指标 常住人口 户籍人口 城区人口 就业人口 小学生人口 行政区面积 建成区面积 道路面积 建设用地面积 居住用地面积 GDP规模 二产规模 三产规模 投资规模 房地产投资 财政收入 财政支出 机构存款余额 机构贷款余额 居民存款余额 零售总额 城市分析指标选取 居民可支配收入 人均居民储蓄存款 人均机构存款 人均GDP 人均二产产值 人均三产产值 人均财政收入 人口
- P8:城市发展预判 : 三个细分维度 一、城市人口特征 三、城市土地扩张 二、城市资金聚集 8 人口 资金 土地
- P14:人口特征:就业结构 渭南就业人口占比11%,就业人口结构呈现上升趋势 就业人口占比=就业人口/常住人口; 14
- P15:人口特征:就业结构 渭南主要以三产人口为主,2017年就业结构(三产人口/二产人口)为1.49 就业结构=三产就业人口/二产就业人口 15
- P19:城市发展预判 : 三个细分维度 一、城市人口特征 三、城市土地扩张 二、城市资金聚集 19 人口 资金 土地
- P22:经济特征:产业结构 处于工业化初期转向中期阶段,农业人口加速向工业转移 数据来源:《渭南市统计年鉴》 **提升值=行业产值/全省行业产值的平均值 工业化初期 农业向工业转型 工业优于农业生产效率优势驱动 工业化中期 工业进一步提高规模,做大
- P23:经济特征:产业结构 渭南一产占比14%,关中城市群最高;渭南二产占比47%,关中城市群最低 23
量化方法与指标体系(可复核的方法论)
- P9:人口聚集:常住人口 渭南常住人口稳定增长,过去年均增量为1.56万人,未来预计年均增加1.5万人 备注:2018-2022年常住人口为2007-2017年指数平滑预测常住人口 9
- P10:人口聚集:城区人口 渭南过去5年年均增量为2.19万人,未来城区人口快速聚集,年均增量为1.62万人 10 备注:2018-2022年城区人口为2007-2017年指数平滑预测城区人口
- P11:城镇化阶段:城镇常住人口为249万,城镇化率为46.32%,处于城镇化中期快速发展阶段 规划至2020年,常住人口城镇化率达到50%。即未来常住城镇化人口为280万人,约9.7万套住房需求,年均2.4万套。总规模为1010.6万平方米,年均需求253万平方米。 数据来源:2017年政府工作报告、2017年陕西省统计年鉴 2017年 2020年 46.32% 50% 新增31万城镇人口 9.7万套 住房需求 1010.6万平方米 需求规模
- P12:区县人口分布:临渭区常住人口最多,达89.8万人,乡村人口前三名分别为富平县、蒲城县和临渭区 区县城镇人口=渭南2017年城镇化率*区县常住人口;乡村人口=常住人口-城镇人口 数据来源:根据《渭南统计年鉴》历年历史数据预测所得
- P13:人口聚集:就业人口 2017年渭南就业人口为59万人,占全省就业人口3% 13 备注:2018-2022年就业人口为2007-2017年指数平滑预测就业人口
- P20:资金聚集:GDP规模 2017年渭南GDP规模为1657亿元,全省占比为7.6% 数据来源渭南统计年鉴&公报,陕西统计年鉴 20
- P22:经济特征:产业结构 处于工业化初期转向中期阶段,农业人口加速向工业转移 数据来源:《渭南市统计年鉴》 **提升值=行业产值/全省行业产值的平均值 工业化初期 农业向工业转型 工业优于农业生产效率优势驱动 工业化中期 工业进一步提高规模,做大
- P27:渭南城市2016年中小私营企业数量为2.63万个,全省占比5% 27 数据来源:中国中小企业年鉴
◆ 研究方法论示意(摘自项目成果原文,已脱敏)
取自该项目 PPT 成果的方法论/框架页,页内无委托方标识,仅保留城市与指标口径。
关键发现与判断(均来自原文)
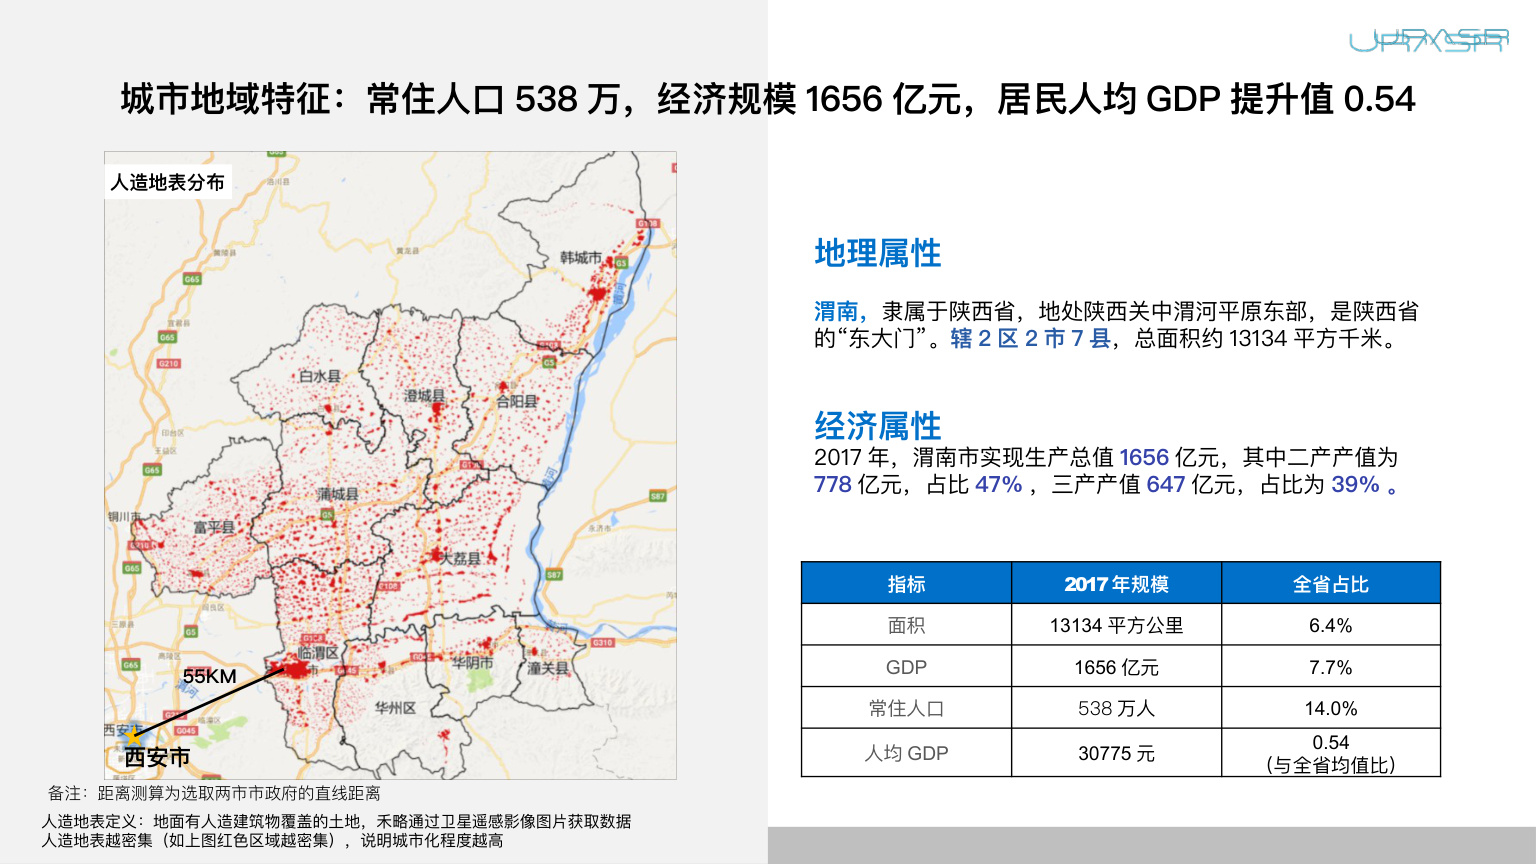
- P4:城市性质 关中城市群副中心城市、晋陕豫黄河金三角区域中心城市、某合作房企山河文化名城。 城市职能 关中西部的新型工业聚集地 现代农业示范地 大关中东部区域中心城市、陕西物流新高地 人口规划 规划近期2020年,常住人口为565万人,其中城镇人口为280万人,城镇化水平为50% 55公里 城市角色定位:关中平原城市群副中心城市,处于大西安50-60公里圈
- P5:城市地域特征:常住人口538万,经济规模1656亿元,居民人均GDP提升值0.54 地理属性 渭南,隶属于陕西省,地处陕西关中渭河平原东部,是陕西省的“东大门”。辖2区2市7县,总面积约13134平方千米。 经济属性 2017年,渭南市实现生产总值1656亿元,其中二产产值为778亿元,占比47%,三产产值647亿元,占比为39%。 渭南市 备注:距离测算为选取两市市政府的直线距离 人造地表定义:地面有人造建筑物覆盖的土地,禾略 URA
- P7:人口指标 经济指标 土地指标 10个细分指标 7个细分指标 15个细分指标 常住人口 户籍人口 城区人口 就业人口 小学生人口 行政区面积 建成区面积 道路面积 建设用地面积 居住用地面积 GDP规模 二产规模 三产规模 投资规模 房地产投资 财政收入 财政支出 机构存款余额 机构贷款余额 居民存款余额 零售总额 城市分析指标选取 居民可支配收入 人均居民储蓄存款 人均机构存款 人均GDP 人均二产产值 人均三产产值 人均财政收入 人口
- P8:城市发展预判 : 三个细分维度 一、城市人口特征 三、城市土地扩张 二、城市资金聚集 8 人口 资金 土地
- P9:人口聚集:常住人口 渭南常住人口稳定增长,过去年均增量为1.56万人,未来预计年均增加1.5万人 备注:2018-2022年常住人口为2007-2017年指数平滑预测常住人口 9
- P10:人口聚集:城区人口 渭南过去5年年均增量为2.19万人,未来城区人口快速聚集,年均增量为1.62万人 10 备注:2018-2022年城区人口为2007-2017年指数平滑预测城区人口
- P11:城镇化阶段:城镇常住人口为249万,城镇化率为46.32%,处于城镇化中期快速发展阶段 规划至2020年,常住人口城镇化率达到50%。即未来常住城镇化人口为280万人,约9.7万套住房需求,年均2.4万套。总规模为1010.6万平方米,年均需求253万平方米。 数据来源:2017年政府工作报告、2017年陕西省统计年鉴 2017年 2020年 46.32% 50% 新增31万城镇人口 9.7万套 住房需求 1010.6万平方米 需求规模
- P12:区县人口分布:临渭区常住人口最多,达89.8万人,乡村人口前三名分别为富平县、蒲城县和临渭区 区县城镇人口=渭南2017年城镇化率*区县常住人口;乡村人口=常住人口-城镇人口 数据来源:根据《渭南统计年鉴》历年历史数据预测所得
风险提示(主动披露)
- P69:市场机会与风险 一、市场现状特征 三、房价泡沫 二、市场供求与客群结构 69 现状 机会 风险
- P78:市场现状特征 :小结 2017年,全市86亿规模体量市场,2017年占全省销售规模7.9%,西安占比5.6%;2018年上半年市区成交为83亿。 全市2017年销售规模206万平,2018年上半年为83万平,市区新房均价5292元/平; 临渭区老城及周边为目前市场成交的热点区域; 120-140平为主流,占比31.5% 处于西安50-60公里都市圈内,存在被西安吸附。 2018年,上半年土地成交建面为636万平,同比2017年171万平
- P79:市场机会与风险 一、市场现状特征 三、房价泡沫 二、市场供求与客群结构 79 现状 机会 风险
- P93:市场机会与风险 一、市场现状特征 三、房价泡沫 二、市场供求与客群结构 93 现状 机会 风险
- P95:上升期 泡沫期 过热期 停滞期 房价增速<人均收入增速 房价增速<城市存款增速 房价增速>人均收入增速 房价增速<城市存款增速 房价增速>人均收入增速 房价增速>城市存款增速 房价增速<人均收入增速 房价增速>城市存款增速 房价滞后于居民收入增长及城市经济发展速度; 城市内部具有巨大的房价上升潜力; 重点关注供应趋势性紧张的城市,进行规模扩张。 Ⅱ泡沫期 Ⅲ过热期 Ⅳ停滞期 低风险,规模扩张 中风险,为富人建房 高风险,回避并关注 中风
- P97:渭南目前处于低风险上升期,整体市场无泡沫风险 房价(单价)收入增速比 单价城市存款增速比 过热期:高风险 泡沫期:中风险 上升期:低风险 停滞期:中风险
- P98:备注:数据来源于中国房价网,投资回报率=年租金/全年均价 投资者视角:渭南2017年投资回报率为4.2%,整体投资风险小
- P125:土地圈层:主要结论 圈层地图:关注1圈层的价值夯实,第2圈层的价值提升 城市配套资源单核高度聚集在老城区、工业呈现出东、西两个双中心点,西拓趋势明显; 第一圈层50平方公里,为渭南老城区,为城市的夯实提升区; 第二圈层87平方公里(近城区),为城市短期的重点建设区域; 第三圈层153平方公里(近郊区),为城市中长期的发展区域; 剩余用地:关注1圈层改善化,第2圈层规模化,谨慎对待3-4圈层土地 剩余用地总面积为943万平米; 一圈层仅2
给委托方的启示
- P18:人口篇:小结 18 全省提升值=渭南/全省10个地级市均值 538万规模体量,城区人口规模小、占比仅9.8%; 城镇化46%,水平低、加速阶段初期,年均2.4万需求; 人口流出23.7万、三产就业主导(1.49)。 规划至2020年城镇化人口为280万人,约9.7万套住房需求,年均2.4万套。
- P25:航空产业聚集区 卤阳湖新区 空港物流、航空装备 产业布局:分区协调发展,渭南打造创新产业集聚区,渭北打造战略性新兴产业集聚区 发展“一区多园” 向西拓展 航空产业聚集区 传统工业严控区 高新组团引导现有工业用地原址进行产业升级,培育并引进科技研发和企业总部功能,推进渭南国家高新区发展“一区多园”,向卤阳湖新区拓展。 经开区组团:适当向西增加工业用地规模,盘活现状渭河北岸存量工业用地,鼓励利用低效闲置的工业厂房、仓库等存量房产、土地建设科
- P37:经济篇 :小结 37 全省提升值=渭南/全省10个地级市均值 综合型地域中心城市 二三产均衡发展,二三产比47%:39% 投资驱动型城市 投资占比高,投资/GDP1.65 财政赤字高、人均财富不高 人均经济水平低,人均GDP3.1万/人
- P44:土地篇:小结 44 全省提升值=渭南/全省10个地级市均值 地处大西安50-60公里辐射圈层,工业向西向北、居住集中于主城区 整体角色:关中平原城市群次核心城市; 内部空间:“一城三区三走廊”,交通系统全面加强与西安衔接; 开发现状:人均居住用地高,43平/人。
- P67:渭南发展预判:小结 67 经济发展 土地扩张 人口聚集 综合价值得分16分,为西安的16%(其中规模体量15%,发展水平22%); 对标关中城市群,现状价格略低估,低估系数为0.017; 对标中西部8个同类辐射城市,城市价值排序第5,为68分,同咸阳、眉山处于同一水平。 西安都市圈城市 工业向西向北、居住在东 人均居住用地高 人口城镇化加速阶段 城区人口快速增长 年均2.4万套新增需求 农业加速向工业转移阶段 城市工业、服务业相对均衡
- P78:市场现状特征 :小结 2017年,全市86亿规模体量市场,2017年占全省销售规模7.9%,西安占比5.6%;2018年上半年市区成交为83亿。 全市2017年销售规模206万平,2018年上半年为83万平,市区新房均价5292元/平; 临渭区老城及周边为目前市场成交的热点区域; 120-140平为主流,占比31.5% 处于西安50-60公里都市圈内,存在被西安吸附。 2018年,上半年土地成交建面为636万平,同比2017年171万平
- P92:市场供求与客群结构 :小结 市场供求:预判供求基本均衡1.02-1.03,理论需求为243-245万平 商品住宅最近三年供应大幅波动,最近三年呈现供小于求,2017年缺口36万平方米; 预判2018-2021供求关系保持相对稳定,人口自然情形下,供求关系为1.02-1.03 ; 市场供求 客群结构 客群结构:橄榄型人群结构,趋势稳定,可承受43-72万总价 渭南中等收入的产业客群占比高77%。 城市行业平均收入水平为4.78万,假设每个
- P100:土地投资策略 100 一、土地圈层地图 二、投资策略建议
数据说明:本文结论与方法摘自禾略「渭南 · 城市进入研究 · 2018」项目可公开成果原文(委托方已脱敏,标注 P{n} 为该成果页码),数据口径以原文交付为准。本页不构成投资建议,仅用于展示禾略的研究方法与服务能力。